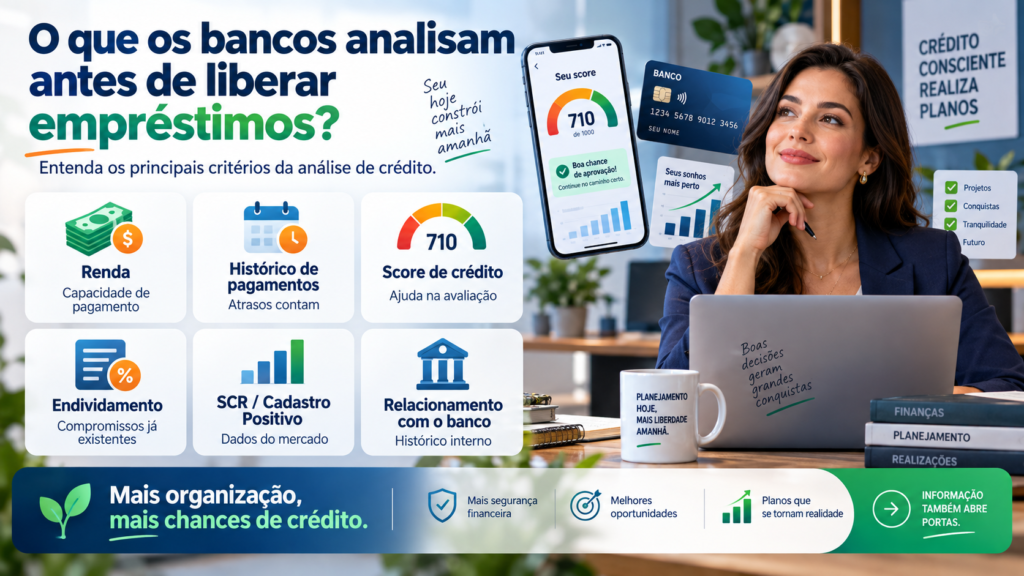
O que os bancos analisam antes de liberar empréstimos? Entenda os principais critérios da análise de crédito.
Solicitar um empréstimo parece simples: o cliente informa quanto precisa, escolhe uma quantidade de parcelas e aguarda a decisão do banco. Por trás dessa resposta, porém, existe uma análise muito mais complexa. Antes de liberar dinheiro, a instituição financeira precisa estimar se aquele cliente possui condições de pagar a nova dívida e qual é o risco de ocorrer inadimplência.
É por isso que duas pessoas que solicitam exatamente o mesmo valor podem receber respostas completamente diferentes. Uma pode conseguir aprovação imediata e taxa de juros mais baixa. A outra pode receber um limite menor, pagar juros maiores ou ter o pedido recusado.
O banco não observa apenas um único número. Score de crédito, renda, histórico de pagamentos, dívidas existentes, relacionamento com a instituição, informações do Sistema de Informações de Crédito do Banco Central, movimentação financeira e características do próprio empréstimo podem fazer parte da avaliação.
Em determinadas situações, garantias, estabilidade de renda, dados compartilhados pelo Open Finance e sistemas de prevenção a fraudes também entram na decisão.
Por isso, entender como funciona a análise de crédito ajuda o consumidor a interpretar uma aprovação ou recusa e, principalmente, a organizar melhor sua vida financeira antes de solicitar um empréstimo.
Por que o banco faz uma análise antes de emprestar dinheiro?
Todo empréstimo envolve risco. Quando uma instituição libera R$ 5 mil, R$ 20 mil ou R$ 100 mil para um cliente, ela está entregando recursos hoje com a expectativa de recebê-los de volta no futuro, acrescidos dos juros e demais encargos previstos no contrato.
Antes de assumir esse risco, o banco tenta calcular a probabilidade de pagamento.
A análise procura responder perguntas como: esse cliente possui renda suficiente? Já está muito endividado? Costuma pagar suas obrigações dentro do prazo? Possui dívidas atrasadas? Quanto do orçamento mensal já está comprometido? O valor solicitado é compatível com sua situação financeira?
A instituição também precisa definir qual taxa de juros é adequada ao risco daquela operação. Em geral, perfis considerados mais arriscados podem receber condições mais restritivas ou taxas maiores.
Por outro lado, um cliente com histórico consistente, baixa exposição a dívidas e capacidade financeira compatível pode ter acesso a condições mais favoráveis.
O Score é o principal fator para conseguir empréstimo?
O Score é importante, mas normalmente não é o único critério utilizado pelo banco.
A pontuação de crédito é uma estimativa estatística sobre o risco de inadimplência. Ela é calculada por gestores e empresas especializadas com base em informações disponíveis sobre o comportamento financeiro do consumidor.
Um Score mais alto pode contribuir positivamente para a análise. Entretanto, ele não representa uma garantia de aprovação.
Imagine uma pessoa com excelente pontuação, mas que já comprometeu grande parte da renda com financiamentos e empréstimos. Mesmo com Score alto, assumir uma nova parcela pode representar risco elevado.
Da mesma forma, alguém com Score intermediário pode conseguir um empréstimo porque possui renda compatível, poucas dívidas e um bom relacionamento com aquele banco.
Por isso, a instituição costuma combinar o Score externo com seus próprios modelos internos de risco.
O banco analisa a renda do cliente?
Sim. A renda é um dos elementos fundamentais para avaliar a capacidade de pagamento.
O banco precisa estimar se o valor da nova parcela cabe no orçamento do cliente. Dependendo do produto, podem ser solicitados comprovantes de renda, extratos bancários, holerites, declarações ou outras informações.
Para clientes que já movimentam uma conta há bastante tempo, a própria instituição pode possuir um histórico que ajude a estimar a entrada de recursos.
No caso de trabalhadores autônomos, profissionais liberais, empresários ou MEIs, a análise pode utilizar diferentes documentos e informações financeiras para estimar a capacidade de pagamento.
O importante é compreender que ganhar mais não significa automaticamente receber qualquer valor solicitado. A instituição também precisa observar o quanto dessa renda já está comprometido com outras obrigações.
O que é comprometimento de renda?
Comprometimento de renda é a parcela dos rendimentos mensais que já está destinada ao pagamento de dívidas e outras obrigações financeiras.
Considere uma pessoa que recebe R$ 6 mil por mês e já paga R$ 2 mil em parcelas de empréstimos, financiamento e cartão. Mesmo que a renda seja considerada razoável, uma parte significativa dela já está comprometida.
Se essa pessoa solicitar um novo empréstimo com parcela de R$ 1.500, a instituição precisará avaliar se ainda existirá margem financeira suficiente para manter as despesas básicas e os compromissos existentes.
Não existe uma única porcentagem universal utilizada da mesma forma por todos os bancos e por todos os produtos. Cada instituição possui sua política de crédito.
Quanto maior o comprometimento financeiro, porém, maior tende a ser a atenção do banco antes de aprovar uma nova obrigação.
Ter muitas dívidas impede um novo empréstimo?
Não necessariamente, mas pode dificultar.
Uma pessoa pode possuir financiamento de veículo, cartão de crédito e empréstimo pessoal e ainda assim pagar tudo corretamente. Nesse caso, existe um bom comportamento de pagamento, mas também existe uma exposição financeira que precisa ser considerada.
O banco não avalia apenas se as dívidas estão em dia. Ele tenta entender o tamanho total dos compromissos existentes.
Se o consumidor já possui vários contratos, assumir mais um pode aumentar significativamente o risco.
Por isso, ter todas as contas em dia é importante, mas não significa possuir capacidade ilimitada de endividamento.
O que é o SCR e por que os bancos consultam?
O Sistema de Informações de Crédito, conhecido como SCR, é mantido pelo Banco Central e reúne informações sobre operações de crédito existentes no Sistema Financeiro Nacional.
Entre os dados registrados podem estar empréstimos, financiamentos, limites de crédito, saldo devedor e a situação das operações.
O SCR ajuda a instituição a conhecer melhor a exposição financeira de um cliente.
Ao negociar um empréstimo ou financiamento, o banco pode consultar informações do sistema para analisar o perfil de risco. Essa consulta exige autorização do cliente.
O Banco Central informa que as instituições podem visualizar informações consolidadas como tipo da operação, valor e se a dívida está em dia ou atrasada.
Isso permite que o banco não analise apenas os contratos mantidos dentro da própria instituição.
Uma dívida antiga no SCR impede novo crédito?
Não automaticamente.
O próprio Banco Central esclarece que possuir informações registradas no SCR não impede uma pessoa ou empresa de contratar novos empréstimos.
O sistema é uma fonte de informações para análise.
A instituição utilizará aqueles dados em conjunto com outros critérios para decidir se deseja assumir o risco da nova operação.
Um atraso passado pode ser relevante, especialmente quando recente ou recorrente. Porém, a análise também pode considerar regularização da dívida, comportamento posterior, renda atual e demais informações do perfil.
É importante lembrar que informações históricas não são simplesmente apagadas como se o atraso nunca tivesse ocorrido. Elas representam o comportamento daquele período.
O banco consulta o Cadastro Positivo?
O Cadastro Positivo também pode ser utilizado na avaliação de crédito.
Ele reúne informações que ajudam a formar o histórico de crédito de pessoas físicas e jurídicas. Diferentemente de uma análise baseada exclusivamente em restrições, o Cadastro Positivo permite observar comportamentos relacionados às obrigações financeiras.
Informações sobre pagamentos e contratos podem contribuir para que a instituição tenha uma visão mais ampla do consumidor.
Um histórico consistente de compromissos cumpridos corretamente pode ser relevante em modelos de risco.
Isso também ajuda a explicar por que simplesmente não possuir negativação não é suficiente para definir todo o perfil de crédito.
Nome limpo significa empréstimo aprovado?
Não.
Ter o nome limpo significa, de maneira geral, não possuir determinada restrição negativa nas bases consultadas naquele momento.
Isso é positivo, mas não resolve toda a análise.
Uma pessoa pode estar sem negativação e possuir alto endividamento, renda insuficiente, vários empréstimos ativos ou comportamento financeiro que não atende à política de risco do banco.
Por isso, frases como “meu nome está limpo e mesmo assim o banco recusou” são comuns.
A instituição está avaliando risco futuro, não apenas verificando se existe uma restrição atual.
O histórico de pagamentos influencia?
Sim. O comportamento do cliente diante das obrigações financeiras pode ser um dos elementos mais relevantes da análise.
Atrasos frequentes podem indicar maior risco. Já pagamentos realizados de maneira consistente podem contribuir para a construção de um histórico mais favorável.
O banco com o qual o cliente já possui relacionamento conhece diretamente parte desse comportamento.
Se uma pessoa possui cartão, empréstimo e conta há anos em determinada instituição, o banco consegue observar como esses produtos foram utilizados.
Por isso, o histórico interno pode fazer diferença mesmo quando a pontuação externa é semelhante à de outros consumidores.
O relacionamento com o banco influencia?
Pode influenciar bastante.
Uma instituição com a qual o cliente mantém relacionamento há vários anos possui mais dados internos sobre seu comportamento do que um banco no qual a conta acabou de ser aberta.
O banco pode conhecer o histórico de pagamentos, utilização de produtos, movimentação e outros elementos permitidos dentro daquela relação.
Isso ajuda a instituição a construir um modelo interno de risco.
Não significa que basta movimentar uma conta para receber empréstimos. O relacionamento precisa ser analisado em conjunto com capacidade financeira e comportamento de pagamento.
Também não existe garantia de que ser cliente antigo resultará em aprovação. Cada operação possui riscos próprios.
O que é Score interno do banco?
Além das pontuações fornecidas por birôs de crédito, bancos podem utilizar sistemas próprios para classificar seus clientes.
Esses modelos podem considerar informações como histórico de pagamentos na instituição, renda, utilização de produtos, dívidas existentes, comportamento da conta e outras variáveis autorizadas.
Por isso, o Score que aparece para o consumidor em determinada plataforma não necessariamente corresponde à avaliação interna do banco.
Uma pessoa pode ter uma pontuação elevada externamente e uma classificação diferente dentro de uma instituição específica.
Essa diferença é uma das razões pelas quais a mesma solicitação pode ser aprovada em um banco e recusada em outro.
O Open Finance pode ajudar na aprovação?
Em determinadas situações, sim.
O Open Finance permite que o consumidor autorize o compartilhamento de informações financeiras entre instituições participantes.
Podem ser compartilhados, conforme o consentimento concedido, dados relacionados a contas, cartões, operações de crédito e outros produtos.
Isso pode ajudar um banco que ainda conhece pouco o cliente a entender melhor sua vida financeira.
Uma pessoa que possui um longo relacionamento positivo em uma instituição pode compartilhar determinados dados com outra para tentar obter ofertas mais adequadas.
O Banco Central destaca que o compartilhamento pode ajudar instituições a compreender melhor o perfil do cliente e oferecer produtos e condições compatíveis.
A movimentação bancária pode entrar na análise?
Sim, principalmente dentro do relacionamento com a própria instituição ou quando dados são compartilhados de forma autorizada.
Entradas recorrentes de dinheiro, pagamentos e comportamento financeiro podem ajudar na avaliação de capacidade.
Para autônomos e profissionais cuja renda varia ao longo dos meses, esse tipo de informação pode ser especialmente útil.
Porém, movimentar artificialmente dinheiro entre contas apenas para tentar aumentar a chance de aprovação não representa uma estratégia segura.
Modelos de análise procuram observar comportamento de maneira mais ampla e ao longo do tempo.
Autônomos conseguem empréstimos?
Sim. Não possuir carteira assinada não impede automaticamente a contratação de crédito.
O desafio está em demonstrar capacidade financeira.
Dependendo da instituição, autônomos podem utilizar extratos, declarações, documentos fiscais, recebimentos recorrentes e outros meios para comprovar renda.
O histórico bancário também pode ajudar.
Um profissional que recebe valores regularmente pela conta e mantém comportamento consistente pode fornecer informações suficientes para determinados modelos de análise.
As exigências variam conforme o banco e o tipo de empréstimo solicitado.
MEI pode conseguir empréstimo?
Sim. O Microempreendedor Individual também pode acessar linhas de crédito destinadas a pessoas físicas ou empresas, dependendo do produto.
Quando a análise envolve o CNPJ, o banco pode avaliar faturamento, movimentação financeira, histórico da empresa, situação cadastral, endividamento e comportamento de pagamento.
Em alguns casos, o histórico da pessoa física responsável também pode ser relevante, conforme as regras da operação.
Manter documentação e obrigações empresariais organizadas facilita a análise e reduz problemas na apresentação das informações.
O valor solicitado influencia a aprovação?
Sim. Solicitar R$ 2 mil e solicitar R$ 100 mil representam riscos diferentes para a instituição.
Quanto maior o valor do empréstimo, maior tende a ser a preocupação com capacidade de pagamento, prazo e segurança da operação.
Um cliente pode ser aprovado para determinado valor e recusado para outro mais alto.
Também pode receber uma contraproposta com quantia menor do que a solicitada.
Isso não significa necessariamente que o banco considere o cliente um mau pagador. Pode simplesmente significar que o modelo entende que um valor menor é mais adequado ao perfil analisado.
O número de parcelas também importa?
Sim.
Um prazo maior reduz o valor mensal da parcela, mas mantém a instituição exposta ao risco durante mais tempo e geralmente aumenta o custo total da operação.
Já um prazo muito curto pode gerar uma parcela alta demais para a renda do cliente.
Por isso, banco e consumidor precisam encontrar um equilíbrio entre valor, parcela e prazo.
Antes de contratar, não analise apenas se a parcela cabe no orçamento. Compare também o valor total que será pago ao final.
O banco analisa garantias?
Em determinados empréstimos, sim.
Crédito com garantia de imóvel ou veículo apresenta características diferentes de um empréstimo pessoal sem garantia.
Quando existe um bem vinculado à operação, o risco para a instituição pode ser reduzido, e isso pode refletir em taxas menores ou prazos maiores.
Entretanto, o consumidor assume uma responsabilidade significativa. Se o contrato não for cumprido, o bem dado em garantia poderá ser alcançado conforme as regras da operação.
Por isso, uma taxa mais baixa não deve ser o único critério para decidir se vale a pena oferecer um imóvel ou veículo como garantia.
Por que os juros mudam de uma pessoa para outra?
As taxas podem variar porque o risco também varia.
O banco considera o perfil do cliente, prazo, valor solicitado, tipo de produto, existência de garantia e condições de mercado.
Um consumidor considerado de menor risco pode receber taxa melhor. Outro perfil pode receber juros maiores para compensar o risco estimado.
Também existe concorrência entre instituições. Bancos diferentes podem oferecer condições diferentes ao mesmo cliente.
Por isso, comparar propostas pode gerar economia significativa.
O que é o CET?
O Custo Efetivo Total, conhecido como CET, representa o custo total da operação de crédito, reunindo os encargos previstos na contratação.
Ao comparar empréstimos, observar apenas a taxa de juros pode gerar uma conclusão equivocada.
Duas instituições podem anunciar taxas semelhantes, mas apresentar custos totais diferentes devido a outros componentes da operação.
O consumidor deve analisar o CET, valor das parcelas, número de pagamentos e montante total a pagar.
Essa comparação permite entender qual proposta realmente apresenta o menor custo.
O banco verifica risco de fraude?
Sim. Antes de liberar dinheiro, as instituições também precisam confirmar que a solicitação realmente está sendo realizada pela pessoa correta.
Por isso, podem existir verificações de identidade, documentos, biometria, dispositivos utilizados e outros mecanismos de segurança.
Uma solicitação pode ser interrompida ou encaminhada para análise adicional mesmo quando o cliente apresenta bom perfil financeiro.
Nesse caso, o problema não é necessariamente risco de inadimplência, mas risco de fraude.
Essa proteção é importante porque empréstimos contratados indevidamente podem causar prejuízos tanto ao consumidor quanto à instituição.
Fazer muitos pedidos de empréstimo pode prejudicar?
Solicitações frequentes de crédito em pouco tempo podem ser consideradas por determinados modelos de risco.
Uma busca intensa por empréstimos pode indicar necessidade urgente de recursos ou aumento do endividamento.
Isso não significa que consultar condições em diferentes bancos seja proibido ou que uma única consulta causará uma grande queda na pontuação.
O problema está principalmente em um padrão excessivo e concentrado de busca por crédito.
Antes de realizar várias solicitações, organize a situação financeira e pesquise as condições com objetivo definido.
Por que o empréstimo pode ser recusado mesmo com boa renda?
Renda elevada é apenas uma parte da análise.
O cliente pode possuir muitas dívidas, histórico recente de atrasos, alto comprometimento financeiro ou uma política interna desfavorável naquele banco.
Também pode ocorrer divergência cadastral ou necessidade de validação adicional.
Além disso, cada instituição possui seu próprio apetite de risco. Um banco pode considerar determinado perfil interessante enquanto outro prefere não conceder crédito naquele momento.
Por isso, uma negativa não significa necessariamente que existe uma restrição grave no CPF.
Como aumentar as chances de conseguir um empréstimo?
Não existe fórmula para garantir aprovação, mas algumas atitudes ajudam a construir um perfil financeiro mais consistente:
- mantenha pagamentos e parcelas dentro do vencimento;
- evite acumular empréstimos sem necessidade;
- regularize dívidas atrasadas quando possível;
- acompanhe sua situação no CPF e no Cadastro Positivo;
- consulte o Registrato para conhecer os compromissos registrados no SCR;
- evite comprometer uma parcela excessiva da renda;
- mantenha informações cadastrais corretas;
- solicite valores compatíveis com sua capacidade financeira;
- compare taxas e o Custo Efetivo Total antes de contratar;
- não faça diversas solicitações desnecessárias em um curto período.
Vale a pena consultar o SCR antes de pedir um empréstimo?
Sim. Conhecer as próprias informações financeiras antes de solicitar crédito pode evitar surpresas.
O relatório de empréstimos e financiamentos disponibilizado pelo Banco Central permite visualizar informações relacionadas a dívidas e compromissos existentes no Sistema Financeiro Nacional.
O consumidor pode verificar saldos, tipos de operações, limites e a situação das dívidas informadas pelas instituições.
Também é possível identificar uma operação que não seja reconhecida e procurar a instituição responsável para solicitar esclarecimentos.
Esse acompanhamento ajuda a conhecer melhor o próprio nível de endividamento.
Ter crédito pré-aprovado significa aprovação garantida?
Nem sempre.
Uma oferta pré-aprovada pode ser baseada nas informações disponíveis naquele momento, mas determinadas condições podem ser reavaliadas antes da contratação definitiva.
O valor, taxa e disponibilidade podem mudar conforme atualizações cadastrais, política da instituição ou alterações relevantes no perfil financeiro.
Por isso, não conte com um limite como se o dinheiro já estivesse disponível até a operação efetivamente ser concluída.
Conclusão: os bancos analisam muito mais do que apenas o Score
Antes de liberar um empréstimo, a instituição tenta entender três pontos principais: a capacidade do cliente de pagar, seu comportamento financeiro e o risco específico daquela operação.
Para isso, podem ser considerados renda, comprometimento financeiro, histórico de pagamentos, endividamento, Score, Cadastro Positivo, informações do SCR, relacionamento bancário, dados compartilhados pelo Open Finance e características do empréstimo solicitado.
Em operações com garantia, o bem oferecido também pode influenciar as condições. Além disso, sistemas de segurança verificam identidade e possíveis sinais de fraude.
Isso explica por que o nome limpo e um Score elevado não garantem a aprovação. O banco precisa analisar o conjunto da situação financeira.
Também explica por que duas instituições podem tomar decisões diferentes sobre o mesmo consumidor. Cada uma possui modelos, políticas e níveis de tolerância ao risco próprios.
Para melhorar a posição antes de pedir crédito, o consumidor deve priorizar organização financeira, pagamento pontual, controle do endividamento e conhecimento das próprias informações.
Consultar o CPF, acompanhar o Cadastro Positivo e verificar o relatório do SCR são medidas que ajudam a entender como está o histórico antes de enviar uma nova proposta.
Por fim, conseguir aprovação não significa necessariamente que o empréstimo deve ser contratado. Antes de aceitar qualquer proposta, compare taxas, CET, prazo, valor da parcela e custo total.
O melhor crédito não é simplesmente aquele que o banco aprova, mas aquele que resolve uma necessidade sem comprometer a estabilidade financeira do consumidor.