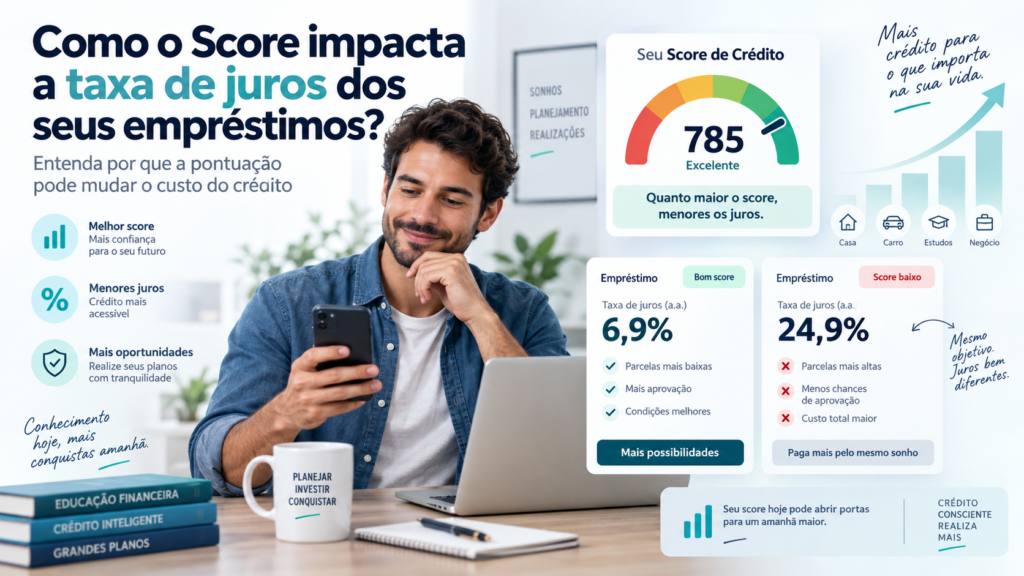
Como o Score impacta a taxa de juros dos seus empréstimos? Entenda por que a pontuação pode mudar o custo do crédito
Quando uma pessoa solicita um empréstimo, é comum concentrar a atenção apenas em duas perguntas: quanto o banco vai liberar e qual será o valor da parcela. Porém, existe outra questão igualmente importante: qual taxa de juros será aplicada àquela operação? Em muitos casos, o perfil de risco do consumidor influencia diretamente as condições oferecidas, e o Score de crédito pode fazer parte dessa avaliação.
De maneira simples, o Score procura estimar a probabilidade de uma pessoa cumprir seus compromissos financeiros. Quanto menor o risco percebido pela instituição, maiores podem ser as possibilidades de aprovação e de receber condições mais favoráveis. Quando o risco é considerado elevado, o banco pode cobrar juros maiores, reduzir o valor liberado, alterar o prazo ou até recusar a operação.
Isso não significa que exista uma tabela universal ligando cada faixa de Score a uma taxa específica. Uma pessoa com 800 pontos não recebe automaticamente determinada taxa, assim como alguém com 500 pontos não pagará necessariamente os mesmos juros em todos os bancos.
Cada instituição combina Score, renda, endividamento, histórico de pagamentos, relacionamento bancário, garantias e características do empréstimo em seus próprios modelos de análise.
O que é o Score de crédito?
O Score é uma pontuação estatística utilizada para estimar o risco de inadimplência. No caso do Serasa Score, a escala varia de 0 a 1.000 pontos e procura indicar a probabilidade de o consumidor cumprir suas obrigações financeiras em dia durante determinado período.
Quanto maior a pontuação, menor tende a ser o risco estatístico segundo aquele modelo. Por isso, uma pontuação elevada pode facilitar a obtenção de crédito e contribuir para condições mais favoráveis.
Entretanto, Score não é garantia de aprovação nem de juros baixos. Bancos podem utilizar modelos internos, informações de outros birôs e dados provenientes do relacionamento com o próprio cliente.
Por que o risco influencia os juros?
Quando um banco empresta dinheiro, assume o risco de não receber de volta todo o valor contratado. A taxa de juros é uma das formas de remunerar a instituição pelo capital emprestado, pelo prazo da operação e pelo risco assumido.
Se determinado perfil apresenta maior probabilidade de atraso ou inadimplência, a instituição pode cobrar uma taxa maior para compensar esse risco adicional.
É por isso que duas pessoas podem solicitar exatamente R$ 10 mil na mesma instituição e receber propostas diferentes. Uma pode conseguir juros menores, enquanto a outra recebe uma oferta mais cara ou um valor aprovado inferior.
A diferença pode estar no Score, mas também na renda, nas dívidas existentes, no relacionamento bancário e em diversos outros fatores.
Score alto significa juros baixos?
Um Score alto pode ajudar, mas não garante a menor taxa disponível.
Uma pontuação elevada indica um risco estatístico menor segundo o modelo utilizado. Isso pode tornar o consumidor mais atraente para instituições que disputam clientes considerados bons pagadores.
Imagine, porém, uma pessoa com excelente Score e renda mensal de R$ 5.000 que já possui financiamento de veículo, empréstimos e várias compras parceladas. Apesar do bom histórico, existe pouco espaço financeiro disponível para uma nova dívida.
Nesse caso, o banco poderá considerar o comprometimento de renda elevado e apresentar uma condição menos favorável.
Score baixo significa empréstimo negado?
Não necessariamente. Uma pessoa com Score baixo ainda pode conseguir crédito, mas poderá encontrar condições diferentes.
A instituição pode liberar um valor menor, reduzir o prazo, solicitar garantia ou cobrar juros superiores. Também existem modalidades em que outros elementos ajudam a reduzir o risco da operação.
Em um empréstimo consignado, por exemplo, o desconto direto da prestação em uma fonte de pagamento elegível reduz parte do risco. Em operações com garantia de imóvel ou veículo, o bem vinculado ao contrato também altera a estrutura de risco.
Portanto, Score baixo dificulta algumas operações, mas não representa uma proibição automática de acesso ao crédito.
Existe uma tabela de Score e taxa de juros?
Não existe uma tabela universal válida para todo o mercado.
É comum encontrar afirmações como “acima de 700 pontos você consegue determinada taxa” ou “abaixo de 500 pontos os juros serão tantos por cento”. Essas generalizações devem ser analisadas com cautela.
Cada banco possui sua própria política de crédito, e as taxas também variam conforme a modalidade. Crédito pessoal, consignado, financiamento de veículo e empréstimo com garantia possuem níveis de risco diferentes.
O Banco Central publica as taxas praticadas pelas instituições em diferentes modalidades, e os dados mostram que podem existir diferenças relevantes entre bancos mesmo para um mesmo tipo de crédito.
Por que os bancos oferecem taxas tão diferentes?
O custo do crédito não depende apenas do Score. A instituição considera seu custo de captação, risco de inadimplência, despesas operacionais, tributos, prazo da operação, condições econômicas e margem comercial.
A concorrência também interfere. Um banco pode estar interessado em conquistar determinado perfil de cliente e apresentar uma proposta mais competitiva, enquanto outra instituição pode adotar uma política mais conservadora.
Por isso, receber juros elevados em um banco não significa que todas as instituições oferecerão exatamente a mesma condição.
Qual é o papel da renda?
Score e renda respondem a perguntas diferentes. O Score ajuda a estimar a probabilidade de pagamento. Já a renda ajuda a instituição a avaliar a capacidade financeira do consumidor.
Uma pessoa pode possuir ótimo histórico, mas renda insuficiente para a parcela solicitada. Da mesma forma, alguém pode ter renda elevada e apresentar problemas recentes de pagamento.
Para o credor, uma situação mais favorável geralmente combina bom comportamento financeiro com capacidade suficiente para sustentar a nova dívida.
O comprometimento da renda também influencia
Não basta saber quanto uma pessoa ganha. É necessário verificar quanto dessa renda já está destinado a outras obrigações.
Imagine dois consumidores recebendo R$ 8.000 por mês. O primeiro possui R$ 4.000 em parcelas. O segundo paga apenas R$ 500 em dívidas mensais.
Mesmo que tenham Score semelhante, o segundo possui maior margem financeira para assumir uma nova obrigação. Isso pode interferir tanto na aprovação quanto no valor e nas condições oferecidas.
Reduzir o endividamento antes de pedir um empréstimo pode, portanto, melhorar significativamente o perfil analisado.
Histórico de pagamentos também pesa
Pagamentos realizados regularmente dentro do vencimento ajudam a construir um histórico mais consistente. Atrasos frequentes podem produzir o efeito contrário.
Informações de operações de crédito e pagamentos podem fazer parte do Cadastro Positivo e de outros modelos utilizados para avaliação de risco.
Por isso, é mais importante manter comportamento financeiro consistente durante meses e anos do que tentar realizar alguma ação artificial pouco antes de solicitar o empréstimo.
Relacionamento com o banco pode ajudar?
Pode influenciar. Uma instituição na qual o consumidor recebe salário, movimenta a conta e utiliza produtos há vários anos possui mais informações internas sobre aquele cliente.
Esse histórico pode permitir uma avaliação mais precisa. Em determinadas situações, clientes com relacionamento mais amplo podem receber ofertas personalizadas ou condições diferentes.
Entretanto, isso não significa que o banco no qual você é cliente há mais tempo terá obrigatoriamente a melhor taxa. Comparar propostas continua sendo fundamental.
Open Finance pode contribuir para uma taxa melhor?
O Open Finance permite que o consumidor autorize o compartilhamento de determinadas informações financeiras entre instituições participantes.
Isso pode ajudar um banco que ainda conhece pouco o cliente a enxergar um histórico financeiro positivo construído em outra instituição.
Renda recorrente, movimentações e determinados produtos podem fornecer informações adicionais para uma análise mais completa, conforme o consentimento concedido.
O compartilhamento, porém, não garante aprovação nem redução de juros. A decisão final continua pertencendo à instituição.
O SCR do Banco Central influencia?
O Sistema de Informações de Crédito, conhecido como SCR, reúne informações sobre operações de crédito comunicadas pelas instituições financeiras ao Banco Central.
Com autorização do cliente, instituições podem utilizar informações do SCR para entender melhor a exposição do consumidor ao crédito.
Uma pessoa pode possuir Score elevado e, ao mesmo tempo, manter vários empréstimos em diferentes bancos. Conhecer essas operações ajuda a instituição a avaliar o endividamento total.
O próprio consumidor pode consultar suas informações por meio do Registrato para conhecer melhor os compromissos existentes antes de solicitar uma nova operação.
Garantia pode reduzir os juros?
Em muitas situações, sim. Quando existe um bem vinculado ao contrato, o risco do credor pode ser menor.
Empréstimos com garantia de imóvel ou veículo, por exemplo, possuem estrutura diferente do crédito pessoal sem garantia. Essa segurança adicional pode permitir juros inferiores e prazos maiores.
Entretanto, o consumidor assume um risco importante. Se o contrato não for cumprido, o bem utilizado como garantia poderá ser atingido conforme as condições contratuais e legais.
Por isso, juros menores não devem ser o único critério ao decidir oferecer um patrimônio como garantia.
Por que o consignado costuma apresentar juros menores?
Em modalidades consignadas, a prestação é descontada diretamente de uma fonte de pagamento elegível, conforme as regras aplicáveis.
Esse mecanismo reduz parte do risco de inadimplência para a instituição. Como consequência, a taxa pode ser inferior à encontrada em determinadas modalidades de crédito pessoal sem garantia.
Esse exemplo demonstra que o Score é apenas um dos elementos da precificação. A estrutura do produto pode ser tão importante quanto a pontuação do consumidor.
O prazo do empréstimo influencia?
Sim. O prazo altera tanto o risco para o banco quanto o custo para o consumidor.
Um prazo maior pode reduzir a prestação mensal, mas mantém a dívida por mais tempo e normalmente aumenta o total de juros pagos.
Por isso, escolher um empréstimo apenas pela menor parcela é perigoso.
Uma prestação aparentemente confortável durante 48 meses pode resultar em custo total muito maior do que uma parcela um pouco mais alta durante 24 meses.
O valor solicitado também faz diferença
Pedir R$ 3.000 é diferente de solicitar R$ 50.000. Quanto maior a quantia, maior tende a ser a exposição financeira da instituição.
Um cliente pode conseguir determinado valor com uma condição e receber uma taxa diferente ao aumentar significativamente a solicitação.
Uma boa prática é contratar somente a quantia realmente necessária. Além de facilitar o controle do orçamento, isso reduz o montante sobre o qual os juros serão cobrados.
Como a Selic influencia o seu empréstimo?
A taxa Selic funciona como referência fundamental para o custo do dinheiro na economia brasileira. Alterações na taxa básica podem influenciar o custo das operações de crédito.
Entretanto, mesmo em um cenário econômico igual para todos, consumidores diferentes continuam recebendo condições diferentes devido ao risco individual.
Assim, existem dois componentes importantes: o ambiente geral das taxas de juros e o perfil específico de quem está solicitando o crédito.
Score e empréstimo pessoal
No crédito pessoal sem garantia, o perfil do consumidor tende a possuir importância relevante porque não existe um bem diretamente vinculado à operação.
Score, renda, endividamento, histórico interno e comportamento de pagamento podem influenciar fortemente a proposta.
Também é uma modalidade em que as taxas podem variar significativamente entre instituições, o que torna a comparação especialmente importante.
Score e financiamento de veículo
No financiamento de veículo, o próprio bem geralmente integra a estrutura da operação, mas o consumidor continua sendo analisado.
Score, renda, entrada, prazo, valor financiado e histórico financeiro podem influenciar a decisão.
Uma entrada maior reduz o montante financiado e pode melhorar a relação entre dívida e capacidade de pagamento.
Score e financiamento imobiliário
Financiamentos imobiliários envolvem valores elevados e prazos longos. Nesse tipo de operação, o Score é apenas uma parte da análise.
Renda, comprometimento financeiro, entrada, histórico de pagamentos, valor do imóvel e características do contrato também possuem grande importância.
Um Score alto pode ajudar, mas não substitui a necessidade de demonstrar capacidade para sustentar as prestações por muitos anos.
Por que duas pessoas com o mesmo Score recebem juros diferentes?
Porque um Score semelhante não significa que os dois consumidores possuam perfis financeiros idênticos.
Uma pessoa pode ter renda maior. Outra pode possuir diversas dívidas. Uma pode oferecer garantia e outra solicitar crédito sem garantia. Também podem existir diferenças no relacionamento com o banco, valor solicitado e prazo.
Além disso, bancos podem utilizar modelos internos diferentes da pontuação visualizada pelo consumidor.
Como melhorar o perfil antes de pedir empréstimo?
Algumas atitudes podem aumentar as chances de receber condições mais competitivas:
- Regularize dívidas vencidas: resolva pendências e restrições quando possível.
- Mantenha os pagamentos em dia: construa um histórico financeiro consistente.
- Reduza o endividamento: termine ou diminua outras obrigações antes de assumir uma nova.
- Atualize a renda: mantenha informações verdadeiras e atuais junto às instituições.
- Conheça seu SCR: verifique seus empréstimos e financiamentos antes de solicitar mais crédito.
- Evite muitas solicitações simultâneas: uma busca excessiva por crédito pode ser considerada em determinados modelos.
- Peça somente o necessário: quanto menor o valor contratado, menor será o custo absoluto dos juros.
- Compare instituições: não aceite automaticamente a primeira oferta.
Vale a pena esperar o Score melhorar?
Depende da urgência do empréstimo.
Se a necessidade pode esperar e o consumidor possui dívidas recentes, restrições ou alto comprometimento da renda, reorganizar a situação antes da contratação pode resultar em condições mais interessantes.
Durante alguns meses, pode ser possível quitar parcelas, reduzir dívidas caras, aumentar a reserva e fortalecer o histórico de pagamentos.
Se existe uma emergência real e não é possível esperar, a prioridade deve ser comparar alternativas para evitar uma linha excessivamente cara.
Simular empréstimo diminui o Score?
Uma simples simulação não necessariamente equivale a enviar uma proposta formal de crédito. Isso depende de como a instituição realiza o procedimento.
Quando existe solicitação efetiva, pode ocorrer uma consulta ao CPF para análise.
Vários pedidos em pouco tempo podem ser considerados por determinados modelos porque podem indicar procura intensa por crédito.
Por isso, sempre que possível, compare condições e faça simulações antes de enviar várias propostas formais simultaneamente.
Compare o Custo Efetivo Total, e não apenas os juros
Uma das informações mais importantes em qualquer empréstimo é o Custo Efetivo Total, conhecido como CET.
O CET reúne a taxa de juros e outros custos previstos na operação, permitindo uma comparação mais adequada entre diferentes propostas.
Um banco pode anunciar taxa nominal aparentemente menor e, mesmo assim, apresentar CET superior devido a outros componentes.
Antes de contratar, compare CET, valor recebido, quantidade de parcelas, prestação mensal e valor total que será pago.
Uma pequena diferença de taxa pode custar muito dinheiro
Quanto maior o valor e o prazo do empréstimo, maior pode ser o impacto de uma diferença aparentemente pequena nos juros.
Em uma operação curta e de pequeno valor, a diferença pode ser relativamente limitada. Em um financiamento de dezenas ou centenas de milhares de reais, pequenas variações percentuais podem representar milhares de reais ao longo do contrato.
Por isso, melhorar as condições antes de assinar pode valer muito mais do que simplesmente buscar a aprovação mais rápida.
Negocie antes de aceitar
A primeira oferta apresentada pelo aplicativo nem sempre precisa ser encarada como definitiva.
Dependendo da instituição e do relacionamento, pode existir espaço para negociação. Ter uma proposta concorrente também pode ajudar.
Se outro banco apresentou um CET menor, verifique se sua instituição atual consegue melhorar a oferta.
A concorrência entre bancos pode trabalhar a favor do consumidor.
Portabilidade pode reduzir o custo de uma dívida existente
Quem já possui um empréstimo pode pesquisar a possibilidade de portabilidade para outra instituição que ofereça melhores condições.
Antes de fazer a troca, compare a taxa, o CET, o prazo restante e o total a pagar.
Não analise somente a nova prestação. Uma parcela menor pode ser resultado de um prazo muito maior, o que pode elevar o custo total.
Cuidado com empréstimos prometidos para qualquer Score
Consumidores com pontuação baixa podem ser mais vulneráveis a anúncios que prometem “crédito garantido” ou “empréstimo aprovado sem análise”.
Algumas instituições legítimas trabalham com perfis de maior risco, mas essas operações podem apresentar juros maiores.
Também existem golpes que exigem pagamento antecipado para supostamente liberar o dinheiro.
Nunca transfira valores a desconhecidos para liberar um empréstimo. Confirme a instituição e leia as condições da operação antes de fornecer dados ou fazer qualquer pagamento.
Score alto não transforma um empréstimo ruim em um bom negócio
Mesmo alguém com excelente Score pode receber uma proposta que não vale a pena.
A aprovação deve ser apenas o início da análise do consumidor.
Pergunte se realmente precisa do dinheiro, quanto pagará no total e se a parcela continuará confortável durante todo o contrato.
Crédito fácil ainda pode ser caro.
Como pagar menos juros no longo prazo?
A melhor estratégia não é apenas aumentar a pontuação. É construir uma vida financeira organizada.
Controle as dívidas, evite atrasos, forme uma reserva de emergência e reduza a necessidade de recorrer a crédito em situações previsíveis.
Quando precisar de um empréstimo, compare instituições, negocie, observe o CET e evite prazos excessivamente longos apenas para reduzir a prestação.
Quanto maior sua capacidade de escolher quando e onde contratar, menor a chance de precisar aceitar uma oferta cara por falta de alternativas.
Conclusão: o Score pode mudar o preço do crédito, mas não trabalha sozinho
O Score de crédito ajuda instituições financeiras a estimar o risco de inadimplência e, por isso, pode influenciar as taxas de juros oferecidas em empréstimos e financiamentos.
Em geral, um perfil considerado de menor risco tende a ter mais possibilidades de aprovação e pode receber condições melhores. Já um perfil de maior risco pode encontrar juros superiores, limites menores ou exigência de garantias.
Entretanto, não existe uma tabela universal convertendo pontos de Score em taxa de juros.
Renda, comprometimento financeiro, histórico de pagamentos, relacionamento bancário, valor solicitado, prazo, garantia, modalidade do crédito e cenário econômico também participam da decisão.
Por isso, melhorar o Score é importante, mas deve ser consequência de uma organização financeira mais ampla.
Antes de pedir dinheiro emprestado, reduza dívidas desnecessárias, mantenha pagamentos em dia, conheça suas operações no SCR e calcule quanto realmente pode comprometer por mês.
Depois que as propostas chegarem, não escolha apenas pela menor parcela. Compare o CET e o total a pagar.
Uma pequena diferença na taxa pode representar uma economia significativa ao longo de um contrato mais longo.
O melhor empréstimo não é simplesmente aquele que foi aprovado. É aquele que oferece um custo competitivo e uma parcela compatível com o orçamento, sem comprometer a estabilidade financeira nos meses seguintes.