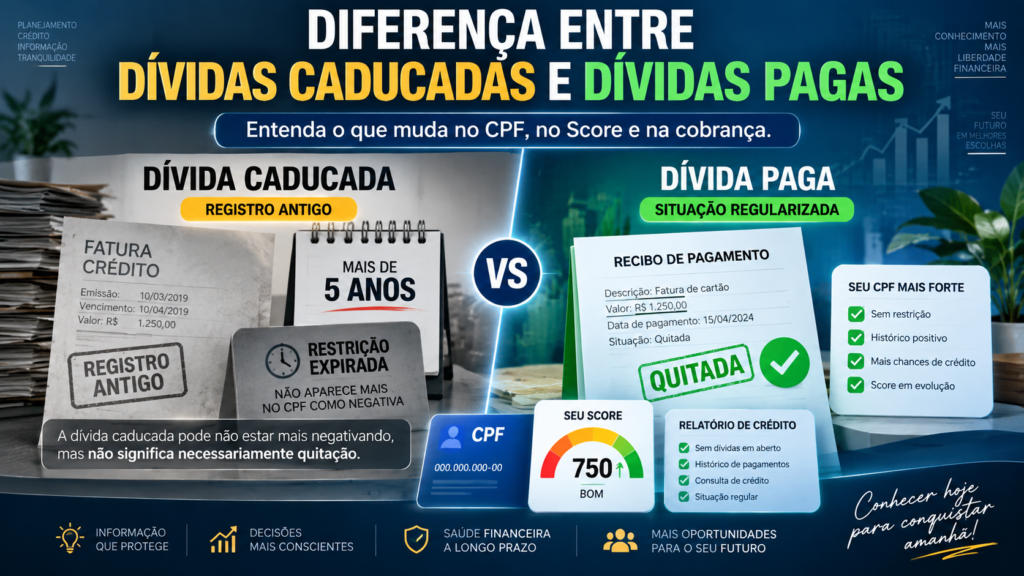
Diferença entre dívidas caducadas e dívidas pagas: entenda o que muda no CPF, no Score e na cobrança.
Uma das maiores fontes de confusão na vida financeira é a diferença entre uma dívida paga e uma dívida que “caducou”. Muitas pessoas acreditam que, depois de cinco anos, toda dívida desaparece automaticamente e passa a ter exatamente o mesmo efeito de uma obrigação quitada. Não é assim.
Quando uma dívida é paga, o consumidor cumpre a obrigação conforme o valor integral ou segundo um acordo aceito pelo credor. Depois da quitação, não existe mais aquele saldo exigível nos termos do acordo realizado.
Já a expressão “dívida caducada” é utilizada popularmente para identificar uma dívida antiga que ultrapassou o prazo em que determinada informação negativa pode permanecer em cadastros de proteção ao crédito. Nesse caso, a retirada da negativação não significa necessariamente que o consumidor efetuou o pagamento.
Além disso, existe outro conceito importante: a prescrição. Embora no uso cotidiano “caducar” e “prescrever” sejam frequentemente tratados como sinônimos, juridicamente é necessário analisar a natureza da obrigação e o prazo prescricional correspondente.
Entender essas diferenças é importante para saber o que acontece com o CPF, com o Score, com futuras análises de crédito e com eventuais propostas de negociação de uma dívida antiga.
O que é uma dívida paga?
Dívida paga é aquela cuja obrigação foi efetivamente cumprida.
Isso pode acontecer porque o consumidor pagou o valor integral originalmente devido ou porque realizou uma negociação com o credor e cumpriu as condições acordadas.
Imagine uma dívida de R$ 5.000. A empresa oferece uma negociação para quitação por R$ 2.000 e informa que, depois desse pagamento, a obrigação estará integralmente encerrada.
Se o consumidor paga os R$ 2.000 conforme o acordo, a dívida deve ser considerada quitada nos termos da negociação. O desconto não significa que continuará devendo os R$ 3.000 restantes, desde que o acordo realmente estabeleça quitação da obrigação.
Por isso, é importante guardar os documentos da negociação e os comprovantes de pagamento.
O que acontece com uma negativação depois do pagamento?
Quando uma dívida que estava negativada é integralmente paga, a informação negativa precisa ser retirada do cadastro de inadimplentes.
O Superior Tribunal de Justiça consolidou o entendimento de que cabe ao credor providenciar a exclusão do registro no prazo de cinco dias úteis a partir do integral e efetivo pagamento.
Na prática, depois da quitação, acompanhe seu CPF para confirmar se a atualização ocorreu.
Se já passaram mais de cinco dias úteis e a dívida continua aparecendo como negativada, procure a empresa credora e informe o pagamento.
Guarde comprovantes, protocolos e e-mails relacionados ao atendimento.
O que significa uma dívida “caducada”?
A expressão “dívida caducada” é popularmente utilizada para dívidas antigas que já ultrapassaram o período máximo em que uma informação negativa pode permanecer em determinados cadastros de proteção ao crédito.
O Código de Defesa do Consumidor determina que os cadastros não podem conter informações negativas referentes a período superior a cinco anos.
Isso significa que aquela dívida específica não pode continuar mantendo o consumidor negativado indefinidamente.
Entretanto, retirar a negativação por causa da passagem do tempo é diferente de quitar a dívida.
Na primeira situação, o consumidor não necessariamente pagou. Na segunda, houve cumprimento da obrigação.
Dívida caducada desaparece?
Não é correto afirmar simplesmente que a dívida desaparece.
O que desaparece, depois do prazo aplicável, é a possibilidade de manter aquela informação negativa no cadastro de inadimplentes.
A dívida pode continuar registrada nos sistemas da própria empresa credora e, dependendo da situação jurídica, pode existir uma oferta para negociação.
É por isso que alguém pode consultar o Serasa Limpa Nome e encontrar uma conta antiga mesmo sem estar negativado por ela.
Aparecer como uma oferta de negociação não é a mesma coisa que estar incluído no cadastro de inadimplentes.
Dívida caducada e dívida prescrita são exatamente a mesma coisa?
Não é recomendável tratar os dois conceitos como absolutamente idênticos em todos os casos.
O limite de cinco anos previsto no Código de Defesa do Consumidor trata da permanência das informações negativas nos cadastros.
Já a prescrição está relacionada à possibilidade jurídica de exigir determinada pretensão e possui prazos definidos de acordo com a natureza da obrigação.
O Código Civil prevê diferentes prazos prescricionais. Existem hipóteses de um, dois, três, quatro, cinco e até dez anos, dependendo do direito discutido e da legislação aplicável.
Por isso, a frase “toda dívida prescreve em cinco anos” é uma simplificação que pode estar errada dependendo do caso concreto.
Por que cinco anos aparecem tanto quando o assunto é dívida?
Porque o prazo possui enorme importância nos cadastros de proteção ao crédito.
O artigo 43 do Código de Defesa do Consumidor determina que informações negativas não podem permanecer nesses cadastros por período superior a cinco anos.
Além disso, muitas dívidas de consumo podem envolver pretensões sujeitas a prazo prescricional de cinco anos, especialmente determinadas dívidas líquidas constantes de instrumento público ou particular.
Mas isso não permite concluir que todas as obrigações possuem exatamente o mesmo prazo.
Para analisar prescrição de uma dívida específica, é necessário considerar a natureza do contrato, vencimento, eventual interrupção da prescrição e outras circunstâncias jurídicas.
Qual é a principal diferença entre dívida paga e caducada?
A diferença pode ser resumida de maneira simples:
Dívida paga: a obrigação foi cumprida.
Dívida caducada: a informação negativa deixou de poder permanecer no cadastro pelo decurso do prazo, mas isso não significa necessariamente que houve pagamento.
Essa distinção produz efeitos práticos importantes.
Na dívida paga, o consumidor possui comprovante de quitação e pode demonstrar que resolveu a obrigação.
Na dívida caducada, a retirada do cadastro ocorreu pela passagem do tempo e não pelo pagamento.
Uma dívida caducada ainda negativiza o CPF?
Depois de ultrapassado o prazo máximo previsto para aquela informação negativa, ela não deve continuar constando no cadastro de inadimplentes por aquela mesma dívida.
Segundo a Serasa, dívidas com mais de cinco anos apresentadas como “contas atrasadas” na plataforma de negociação não são consideradas negativações e aquele registro antigo não entra no cálculo do Serasa Score.
Isso é diferente de uma nova dívida ou de outra negativação que ainda esteja dentro do período permitido.
Portanto, uma pessoa pode possuir uma dívida antiga disponível para negociação e, ao mesmo tempo, estar com o CPF sem aquela restrição.
Dívida paga melhora o Score?
Pagar uma dívida negativada pode contribuir positivamente para o perfil financeiro porque elimina uma informação negativa ativa depois da atualização.
Entretanto, não existe garantia de aumento imediato ou de uma quantidade específica de pontos.
O Score considera diversos fatores.
Podem existir outras dívidas, histórico de pagamentos, consultas recentes por crédito, contratos ativos e características consideradas pelo modelo.
Por isso, quitar uma dívida deve ser visto principalmente como uma forma de resolver a obrigação e reorganizar a vida financeira, e não como uma maneira de comprar pontos de Score.
E a dívida caducada afeta o Serasa Score?
Segundo as regras atuais divulgadas pela Serasa, a dívida que ultrapassou os cinco anos e deixou de constar como negativação não é considerada no cálculo do Serasa Score por aquele registro específico.
Ela pode continuar aparecendo para o próprio consumidor como uma oferta de negociação, mas essa visualização não equivale a uma negativação.
Outros fatores do perfil continuam sendo considerados normalmente.
Por que uma dívida antiga ainda aparece no Serasa Limpa Nome?
Porque o Serasa Limpa Nome é também uma plataforma destinada a facilitar negociações entre consumidores e credores.
Uma oferta apresentada ali não significa necessariamente que outras empresas conseguem visualizar aquela dívida como restrição.
Segundo a Serasa, dívidas antigas podem aparecer identificadas como contas atrasadas para que o próprio consumidor, caso queira, analise uma proposta de pagamento.
É importante observar a classificação apresentada pela plataforma e não confundir oferta de acordo com registro negativo.
O STJ permite que dívida prescrita apareça em plataforma de negociação?
Em decisão relevante de 2024, a Terceira Turma do Superior Tribunal de Justiça entendeu que uma dívida prescrita pode permanecer em uma plataforma destinada à negociação, como o Serasa Limpa Nome.
O Tribunal diferenciou esse ambiente do cadastro de inadimplentes.
Segundo o entendimento adotado no caso, a mera disponibilização voluntária de uma proposta de negociação ao próprio devedor não equivale à negativação.
Ao mesmo tempo, o STJ afirmou naquele julgamento que, reconhecida a prescrição da pretensão, não cabe cobrança judicial nem extrajudicial da dívida prescrita.
Isso torna ainda mais importante diferenciar uma oferta disponível para negociação de uma cobrança coercitiva.
Então o credor pode ligar cobrando uma dívida prescrita?
Quando a pretensão realmente estiver prescrita, o entendimento mencionado do STJ estabelece que a cobrança não pode prosseguir judicial nem extrajudicialmente.
Porém, primeiro é necessário confirmar se aquela dívida efetivamente está prescrita.
Não basta concluir automaticamente que isso aconteceu porque se passaram cinco anos.
Como os prazos podem variar e determinados fatos podem interferir na contagem, situações específicas podem exigir análise jurídica individual.
Dívida caducada pode ser cobrada judicialmente?
Essa pergunta também exige distinguir caducidade da negativação e prescrição.
O fato de a dívida não poder mais permanecer no cadastro após o limite de cinco anos não significa, isoladamente, que a pretensão judicial necessariamente prescreveu naquele mesmo dia.
É necessário verificar o prazo prescricional aplicável à obrigação.
Quando a pretensão está efetivamente prescrita, o credor perde a possibilidade jurídica de exigir o pagamento pelas vias de cobrança abrangidas pela prescrição, conforme a jurisprudência aplicável.
Vale a pena pagar uma dívida caducada?
A decisão depende da situação.
Mesmo quando a dívida não está mais negativando o CPF, o consumidor pode decidir negociar por diferentes razões.
Pode desejar encerrar definitivamente a relação financeira, voltar a fazer negócios com aquela instituição ou simplesmente organizar todas as obrigações antigas.
Em alguns casos existem descontos elevados para quitação.
Por outro lado, antes de pagar uma dívida muito antiga, principalmente quando houver dúvida sobre origem, valor ou prescrição, é recomendável verificar cuidadosamente todas as informações.
Não pague uma dívida antiga que você não reconhece
O fato de uma oferta aparecer em uma plataforma de negociação não significa que ela deva ser automaticamente aceita.
Confira empresa, contrato, valor e data.
Se não reconhecer a dívida, entre em contato com o credor e solicite informações sobre a origem.
Uma obrigação desconhecida pode resultar de erro ou fraude.
Pagar apenas porque o desconto é elevado pode significar assumir uma obrigação que talvez nem seja sua.
Cuidado ao reconhecer ou renegociar uma dívida antiga
Em questões relacionadas à prescrição, determinados atos podem possuir consequências jurídicas.
O próprio Código Civil prevê hipóteses em que atos inequívocos de reconhecimento do direito pelo devedor podem interferir na prescrição.
Por isso, quando se trata de uma dívida antiga de valor elevado ou de situação jurídica duvidosa, pode ser prudente obter orientação antes de assinar novos instrumentos ou reconhecer formalmente a obrigação.
Isso é especialmente importante quando existe discussão sobre prescrição.
Dívida paga pode continuar aparecendo?
Depois da quitação, pode existir um pequeno período necessário para atualização dos sistemas.
A Súmula 548 do STJ estabelece que cabe ao credor promover a exclusão da negativação no prazo de cinco dias úteis depois do pagamento integral e efetivo.
Se a dívida continuar negativada depois desse período, procure o credor.
Apresente o comprovante e solicite imediatamente a atualização.
Caso o problema não seja resolvido, registre protocolos e utilize os canais de contestação e defesa do consumidor adequados.
Pagamento parcelado é dívida paga?
Quando existe um acordo parcelado, é necessário observar as condições.
Depois de pagar apenas a primeira parcela, normalmente ainda existe saldo a vencer. Portanto, a obrigação ainda não está integralmente quitada.
Em alguns acordos, a negativação pode ser retirada após o pagamento inicial, desde que as condições sejam cumpridas.
Isso não significa que as demais parcelas deixaram de existir.
Somente depois do cumprimento total do acordo o consumidor terá encerrado integralmente aquela obrigação nos termos negociados.
E se eu parar de pagar o acordo?
A quebra do acordo pode gerar consequências definidas nas condições da negociação.
O saldo pode voltar a ser cobrado e, quando juridicamente permitido, poderá existir nova negativação relacionada ao débito resultante.
Por isso, não aceite uma parcela apenas para retirar rapidamente uma restrição.
Calcule se conseguirá pagar todas as prestações até o final.
Pagamento com desconto é considerado quitação?
Sim, se o acordo estabelecer que aquele pagamento concede quitação da dívida.
Um credor pode aceitar receber valor menor em troca do encerramento da obrigação.
Depois que o consumidor cumpre exatamente as condições do acordo, não deve permanecer saldo simplesmente porque o valor original era superior.
Guarde o acordo e o comprovante final para demonstrar as condições negociadas.
Dívida paga pode aparecer no histórico interno do banco?
Uma instituição pode manter registros históricos de suas relações contratuais dentro das regras legais e de proteção de dados aplicáveis.
Isso é diferente de manter ilegalmente o nome do consumidor negativado em um cadastro de proteção ao crédito.
Um cliente que deixou de pagar um empréstimo no passado e posteriormente quitou pode ter aquela relação registrada historicamente no banco.
Como cada instituição possui políticas próprias de crédito, a concessão futura de novos produtos não é garantida simplesmente porque a dívida foi paga.
Nome limpo significa dívida paga?
Não.
Uma pessoa pode estar sem negativação porque nunca atrasou, porque pagou as dívidas ou porque determinado registro antigo ultrapassou o prazo máximo permitido.
Por isso, “nome limpo” descreve a situação do cadastro, e não necessariamente a inexistência absoluta de qualquer obrigação financeira.
Também é possível ter o nome limpo e possuir empréstimos e financiamentos totalmente em dia.
Nome limpo garante novo crédito?
Não.
Bancos podem analisar renda, Score, endividamento, histórico interno, SCR, relacionamento e diversos outros critérios.
A ausência de negativação elimina uma barreira importante, mas não representa aprovação automática.
Isso vale tanto para quem pagou uma dívida quanto para quem simplesmente deixou de ter determinado registro negativo após o prazo legal.
Existe diferença na forma como um banco vê dívida paga e caducada?
Pode existir, principalmente quando a dívida ocorreu na própria instituição que está fazendo a nova análise.
Um banco pode possuir seu próprio histórico sobre o relacionamento anterior com o consumidor.
Mesmo que uma dívida antiga não esteja mais em um cadastro público de inadimplentes, informações internas legítimas relacionadas à relação contratual podem ser consideradas conforme a política de risco e a legislação aplicável.
Isso não significa que exista uma “lista negra” universal compartilhada entre todos os bancos.
Cada análise possui suas fontes e critérios.
Como saber se uma dívida ainda está negativada?
Consulte seu CPF em um birô de crédito e observe a classificação da ocorrência.
É importante diferenciar:
- Dívida negativada: aparece como restrição ativa no cadastro de inadimplentes.
- Conta atrasada: pode existir como informação ou oferta para negociação sem representar negativação.
- Dívida paga: foi quitada e não deve permanecer como restrição após a atualização.
Se houver dúvida sobre uma ocorrência específica, procure a empresa responsável.
Como saber se uma dívida está prescrita?
Não existe uma resposta baseada apenas em abrir o calendário e contar cinco anos.
É necessário identificar a natureza jurídica da obrigação, data de vencimento, legislação aplicável e eventuais causas que possam suspender ou interromper o prazo.
O Código Civil estabelece diversos prazos de prescrição.
Por isso, quando essa questão possui relevância jurídica ou financeira importante, a análise deve ser feita especificamente sobre aquele contrato.
O que é melhor: pagar ou esperar caducar?
Esperar deliberadamente cinco anos não costuma ser uma estratégia financeira saudável.
Durante o período em que uma negativação permanece ativa, o consumidor pode encontrar dificuldades para conseguir crédito, financiar bens ou contratar determinados serviços.
Além disso, dependendo da obrigação, o credor pode adotar medidas jurídicas dentro do prazo disponível.
Negociar uma dívida quando existe capacidade de pagamento costuma oferecer maior previsibilidade do que simplesmente esperar a passagem do tempo.
Não existe método mágico para “apagar” dívida
Circulam na internet mensagens afirmando que basta copiar determinado texto, utilizar um artigo da LGPD ou enviar uma solicitação padrão para obrigar birôs a apagar todas as dívidas.
Isso não é verdade.
O consumidor possui direito de contestar informações incorretas e exigir a retirada de registros mantidos fora dos limites legais.
Mas uma dívida válida não desaparece apenas porque alguém enviou um texto pronto.
Desconfie principalmente de pessoas que cobram dinheiro para realizar esse tipo de procedimento supostamente garantido.
O que fazer antes de pagar uma dívida antiga?
Siga alguns cuidados:
- Confirme a origem: identifique a empresa e o contrato.
- Confira o valor: entenda quanto está sendo cobrado e quais descontos foram oferecidos.
- Verifique a situação: descubra se existe negativação ativa ou apenas uma proposta de negociação.
- Analise o prazo: se houver questão de prescrição, considere obter orientação específica.
- Negocie: dívidas antigas podem ter descontos relevantes.
- Exija condições claras: saiba se o pagamento dará quitação integral.
- Guarde comprovantes: preserve acordo, boleto, Pix, recibos e protocolos.
O que fazer depois de pagar?
Primeiro, guarde o comprovante.
Depois, acompanhe o cadastro durante os dias seguintes.
Se havia negativação, confirme sua retirada dentro do prazo aplicável.
Em parcelamentos, mantenha todas as parcelas em dia até a quitação completa.
Depois de terminar o acordo, solicite ou guarde um documento que demonstre a quitação quando disponível.
Exemplo prático: dívida paga
João tinha uma dívida de cartão de R$ 4.000 negativada havia dois anos.
O banco ofereceu quitação por R$ 1.800. João aceitou e efetuou o pagamento conforme o acordo.
Nesse caso, a obrigação foi solucionada pelo pagamento negociado. O credor deve providenciar a retirada da negativação dentro do prazo aplicável.
João deve guardar tanto a proposta quanto o comprovante.
Exemplo prático: dívida caducada
Maria possui uma dívida antiga que permaneceu sem pagamento durante mais de cinco anos.
Aquela informação deixou de poder permanecer no cadastro de inadimplentes depois do prazo máximo.
Maria, entretanto, não efetuou pagamento.
Se aparecer uma proposta no ambiente de negociação destinada ao próprio consumidor, isso não significa que a dívida voltou a negativar seu CPF.
A situação é, portanto, diferente da de João.
Exemplo prático: dívida prescrita
Imagine agora uma obrigação cujo prazo prescricional aplicável tenha efetivamente se encerrado, sem causas capazes de alterar aquela contagem.
Além de não poder ser mantida indefinidamente como negativação, a pretensão de cobrança estará sujeita aos efeitos jurídicos da prescrição.
De acordo com o entendimento adotado pela Terceira Turma do STJ no REsp 2.103.726, uma dívida prescrita não pode ser cobrada judicial ou extrajudicialmente, embora uma oferta de negociação voluntária possa permanecer em plataforma como o Serasa Limpa Nome.
Esse exemplo mostra por que caducidade do registro e prescrição da pretensão não devem ser confundidas.
Conclusão: dívida caducada não é dívida paga
A diferença fundamental é simples, mas possui importantes consequências.
Uma dívida paga foi efetivamente solucionada pelo cumprimento da obrigação, seja pelo pagamento integral original ou pelo cumprimento de um acordo que conceda quitação.
Uma dívida caducada, no sentido popular relacionado aos cadastros de crédito, deixou de poder manter o consumidor negativado após o prazo máximo, mas não foi necessariamente paga.
Já a prescrição é um instituto jurídico relacionado à pretensão de exigir determinada obrigação e deve ser analisada de acordo com o prazo aplicável ao caso concreto.
O Código de Defesa do Consumidor impede que informações negativas permaneçam em cadastros por período superior a cinco anos. Isso não significa, porém, que todas as dívidas brasileiras possuam automaticamente o mesmo prazo prescricional.
Quando uma dívida é paga, o STJ determina que o credor providencie a exclusão da negativação em até cinco dias úteis após o pagamento integral e efetivo.
Quando a dívida apenas ultrapassa o prazo do cadastro, a retirada ocorre pela passagem do tempo, e não porque houve quitação.
Também é possível que uma dívida antiga apareça para o próprio consumidor em uma plataforma de negociação sem que isso represente uma negativação atual.
Se você pretende resolver uma dívida antiga, confirme primeiro sua origem, valor e situação jurídica. Não faça pagamentos de obrigações desconhecidas e não confie em promessas de “apagar dívidas” mediante textos prontos ou pagamentos a intermediários.
Quando o débito for legítimo e a negociação fizer sentido para o orçamento, a quitação pode encerrar definitivamente aquela relação financeira e evitar futuras dúvidas.
Entender a diferença entre pagar, caducar e prescrever ajuda o consumidor a tomar decisões financeiras mais conscientes e a interpretar corretamente aquilo que aparece em seu CPF.