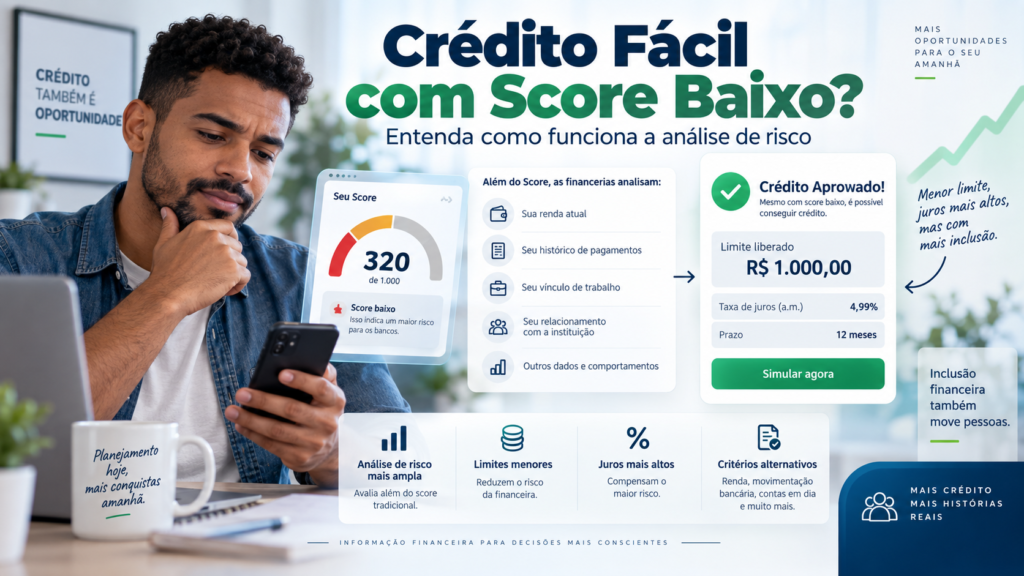
Por que as financeiras oferecem crédito fácil mesmo com Score baixo? Entenda como funciona a análise de risco
Ter o Score baixo costuma dificultar a obtenção de crédito, mas isso não significa que todas as portas estejam fechadas. É bastante comum encontrar financeiras, bancos digitais e outras instituições oferecendo empréstimos, cartões ou financiamentos mesmo para consumidores cuja pontuação não está entre as mais altas.
Essa situação pode parecer contraditória. Se o Score indica maior risco de inadimplência, por que uma empresa estaria disposta a emprestar dinheiro para aquele consumidor?
A resposta está na forma como o mercado de crédito funciona. Nenhuma instituição precisa utilizar o Score como único critério. Cada empresa pode desenvolver seu próprio modelo de análise e decidir qual nível de risco está disposta a assumir. Além disso, o risco pode ser compensado de diferentes maneiras: juros maiores, valores menores, prazos diferentes, garantias, desconto direto da renda ou outras condições.
Por isso, o chamado “crédito fácil” não significa necessariamente crédito concedido sem análise. Muitas vezes existe uma análise sofisticada acontecendo nos bastidores, mas utilizando informações diferentes das que o consumidor enxerga quando consulta seu Score.
Entender essa lógica é importante para não interpretar uma aprovação como sinal de que o empréstimo é barato ou adequado. Uma instituição pode estar disposta a emprestar justamente porque o preço cobrado pela operação compensa o risco assumido.
O que significa ter Score baixo?
O Score de crédito é uma pontuação estatística utilizada para ajudar empresas a estimar a probabilidade de uma pessoa cumprir suas obrigações financeiras.
No Serasa Score, por exemplo, a pontuação varia de 0 a 1.000 pontos. Quanto menor o número, maior tende a ser o risco estatístico associado ao perfil segundo aquele modelo.
Entretanto, a própria pontuação não decide se o crédito será aprovado.
A empresa que recebe a solicitação pode utilizar outros dados, modelos internos e critérios próprios.
Por isso, duas instituições podem analisar a mesma pessoa e chegar a conclusões completamente diferentes.
Score baixo não significa necessariamente falta de capacidade de pagamento
Uma pessoa pode apresentar Score baixo por diferentes razões.
Pode ter pouco histórico de crédito, ter enfrentado atrasos no passado, realizado diversas consultas recentes ou possuir alguma dívida negativada.
Porém, talvez atualmente tenha renda estável e capacidade para pagar uma nova parcela.
Uma financeira pode entender que, apesar da pontuação externa não ser alta, outras informações compensam o risco.
Esse é um dos principais motivos pelos quais a aprovação não depende exclusivamente do Score.
Cada instituição possui sua própria política de crédito
Bancos e financeiras não precisam adotar exatamente o mesmo modelo.
Uma instituição pode ser extremamente conservadora e trabalhar apenas com clientes de baixo risco. Outra pode ter como estratégia justamente atender consumidores que possuem dificuldade de aprovação em bancos tradicionais.
Essa segunda empresa aceita uma taxa de inadimplência potencialmente maior, desde que consiga precificar adequadamente os empréstimos.
É uma decisão de negócio.
Por isso, ser recusado por um banco e aprovado por uma financeira poucos minutos depois não significa necessariamente que alguém cometeu um erro.
O risco pode ser incorporado na taxa de juros
Uma das formas mais comuns de compensar maior risco é por meio do preço do crédito.
Quando a instituição estima que determinado perfil possui maior probabilidade de atraso, pode oferecer uma taxa de juros superior.
É o chamado princípio de precificação de risco.
Em termos simplificados, clientes considerados menos arriscados podem receber condições melhores, enquanto clientes classificados como mais arriscados podem pagar mais pelo dinheiro emprestado.
É por isso que um empréstimo aprovado para alguém com Score baixo não deve ser analisado apenas pela facilidade de contratação.
O consumidor precisa olhar principalmente para o custo.
Crédito fácil pode ser crédito caro
Uma mensagem dizendo “R$ 5.000 liberados para você” pode parecer ótima.
Mas a informação realmente importante aparece quando o consumidor verifica quanto terá de devolver.
Imagine receber R$ 5.000 e terminar pagando R$ 9.000 ou R$ 10.000 ao longo do contrato.
A aprovação rápida deixa de ser o aspecto principal da decisão.
Por isso, sempre compare o valor efetivamente recebido com o total das parcelas.
A diferença representa o custo da operação, juntamente com os demais encargos incluídos no contrato.
Observe o Custo Efetivo Total
A taxa de juros anunciada não é a única informação importante.
O Custo Efetivo Total, conhecido como CET, reúne os custos previstos na operação e permite uma comparação mais adequada entre diferentes ofertas.
Antes de contratar, verifique:
- valor liberado;
- taxa de juros mensal e anual;
- CET;
- quantidade de parcelas;
- valor de cada prestação;
- total a pagar.
Uma financeira pode oferecer aprovação mais fácil e ainda assim possuir um custo muito superior ao de outra instituição.
A financeira pode liberar um valor menor
Outra forma de controlar o risco é reduzir o valor emprestado.
Imagine que uma pessoa solicite R$ 20.000.
Depois da análise, a empresa pode entender que não deseja assumir exposição tão elevada e oferecer apenas R$ 3.000.
Ao limitar o valor, a instituição reduz a possível perda caso ocorra inadimplência.
Isso explica por que consumidores com Score baixo muitas vezes conseguem crédito, mas começam com limites relativamente pequenos.
O limite pode aumentar conforme o relacionamento
Algumas instituições utilizam valores iniciais menores para conhecer o comportamento do cliente.
Se o consumidor utiliza o crédito e paga corretamente, o banco passa a acumular informações internas sobre aquele relacionamento.
Com o tempo, poderá reavaliar limites e oferecer novos produtos, dependendo de sua política.
Esse histórico interno pode se tornar tão importante quanto determinadas informações externas.
O banco pode ter um Score interno diferente
O consumidor normalmente conhece o Serasa Score porque ele pode ser consultado diretamente.
Porém, bancos e financeiras também podem criar suas próprias pontuações internas.
Esses modelos podem considerar informações relacionadas à conta, cartão, pagamentos, empréstimos anteriores e relacionamento com aquela instituição.
Por isso, alguém pode possuir Score externo baixo e ainda assim ter uma avaliação interna razoável em determinado banco.
O contrário também é possível.
Relacionamento bancário pode fazer diferença
Imagine um cliente que recebe salário em um banco há cinco anos.
A instituição conhece sua movimentação, frequência dos depósitos, pagamentos e uso dos produtos.
Mesmo que a pontuação externa esteja temporariamente mais baixa, esse histórico interno pode fornecer outras informações para a análise.
É diferente da situação de uma empresa que nunca teve qualquer relacionamento com aquele consumidor.
O SCR também pode fazer parte da análise
O Sistema de Informações de Crédito do Banco Central, conhecido como SCR, reúne informações sobre operações de crédito mantidas nas instituições participantes.
Mediante autorização, bancos podem consultar determinados dados para avaliar o perfil de risco antes de conceder empréstimos ou financiamentos.
O sistema pode mostrar tipos de operações, valores e situação de pagamento.
Uma pessoa pode possuir Score baixo e, ao mesmo tempo, apresentar operações bancárias atuais sendo pagas corretamente.
Essas informações adicionais ajudam a instituição a formar uma avaliação própria.
O Score é apenas uma peça do quebra-cabeça
Uma análise pode combinar:
- Score de birô;
- renda declarada e comprovada;
- histórico bancário;
- SCR;
- Cadastro Positivo;
- relacionamento anterior;
- endividamento;
- tipo de produto;
- garantias;
- informações compartilhadas via Open Finance;
- modelo de risco interno.
Por isso, olhar apenas a pontuação externa pode oferecer uma visão incompleta.
Open Finance ampliou as possibilidades de análise
O Open Finance permite que o consumidor autorize o compartilhamento de determinados dados financeiros entre instituições participantes.
Podem ser compartilhadas informações de contas, cartões, operações de crédito e outros produtos abrangidos pelo sistema.
Isso pode ser particularmente útil quando a pessoa ainda não possui relacionamento com a instituição para a qual está solicitando crédito.
Com acesso autorizado aos dados, a empresa pode compreender melhor renda, movimentação e histórico financeiro.
Isso pode permitir uma oferta mais personalizada.
Open Finance pode ajudar alguém com Score baixo?
Pode, dependendo do perfil.
Imagine um autônomo cujo Score não é alto, mas que possui recebimentos regulares todos os meses em outro banco.
Ao compartilhar informações pelo Open Finance, a nova instituição pode ter acesso a uma visão mais completa do fluxo financeiro.
Isso não significa que a aprovação será garantida.
Significa apenas que a decisão poderá considerar mais informações do que uma pontuação isolada.
Financeiras podem usar modelos comportamentais
Modelos comportamentais analisam padrões ao longo do tempo.
Uma instituição pode observar como determinado consumidor administra crédito, quais produtos utiliza e se cumpre os pagamentos regularmente.
Esses modelos são especialmente úteis para clientes que já possuem algum histórico dentro da própria empresa.
Assim, o Score público pode não refletir integralmente o risco percebido pelo credor.
Consignado reduz parte do risco
Outra razão pela qual consumidores com Score baixo conseguem crédito está no tipo de empréstimo.
No consignado, a prestação é descontada diretamente de uma fonte de pagamento elegível, conforme as regras aplicáveis.
Isso reduz parte do risco de o cliente simplesmente deixar de realizar o pagamento mensal.
Como a estrutura da operação é diferente, a instituição pode aceitar perfis que encontrariam mais dificuldade em um empréstimo pessoal sem garantia.
Garantias também mudam completamente a análise
Um empréstimo com garantia de veículo ou imóvel apresenta risco diferente do crédito pessoal sem garantia.
O bem vinculado à operação oferece uma proteção adicional à instituição em caso de inadimplência, conforme as condições legais e contratuais.
Por esse motivo, consumidores com pontuação menor podem encontrar oportunidades nessas modalidades.
Entretanto, o risco para o consumidor é elevado: deixar de pagar pode colocar o patrimônio oferecido em garantia em risco.
Antecipação de recursos também possui lógica diferente
Algumas operações são estruturadas sobre recursos que o consumidor já possui ou tem direito a receber, conforme regras específicas.
Nesses casos, o risco da financeira pode ser diferente de um empréstimo pessoal tradicional.
Por isso, a pontuação de crédito pode ter um peso menor na decisão.
Novamente, isso não significa ausência de análise. Significa apenas que a estrutura reduz determinada parte do risco.
Por que financeiras procuram consumidores rejeitados pelos grandes bancos?
Porque existe um mercado enorme de pessoas que precisam de crédito e não atendem aos critérios mais rígidos de algumas instituições.
Para uma financeira especializada, esse público pode representar uma oportunidade comercial.
A empresa desenvolve modelos, taxas e limites específicos para atender clientes de maior risco.
Enquanto um grande banco pode decidir que determinado segmento não faz parte de sua estratégia, outra empresa pode se especializar exatamente nele.
É o chamado mercado de maior risco
No mercado internacional, perfis com maior risco costumam ser associados ao conceito de subprime.
Isso não significa necessariamente que todo crédito concedido a uma pessoa com Score baixo seja inadequado ou abusivo.
Significa apenas que a instituição está trabalhando com um grupo estatisticamente mais propenso a atrasos.
Para que o negócio continue economicamente viável, ela precisa controlar esse risco por meio de preço, limites, garantia e seleção dos clientes.
Nem todo cliente com Score baixo ficará inadimplente
Score trabalha com probabilidade.
Se determinado grupo possui risco maior, isso não significa que todos os integrantes deixarão de pagar.
Muitas pessoas com pontuação baixa cumprem perfeitamente seus novos empréstimos.
A financeira tenta identificar, dentro desse universo, quais consumidores ainda possuem condições aceitáveis para receber crédito.
Modelos estatísticos e dados adicionais ajudam justamente nessa separação.
A empresa ganha dinheiro mesmo com parte dos clientes inadimplentes?
Um negócio de crédito é estruturado considerando que haverá algum nível de inadimplência.
A instituição calcula estatisticamente perdas esperadas, receitas, despesas e retorno da carteira.
Isso não significa que deseje que o cliente deixe de pagar.
A inadimplência é um custo para a financeira.
O objetivo é manter as perdas dentro de níveis compatíveis com o preço e a estratégia adotados.
Juros mais altos não são apenas lucro
A taxa cobrada em uma operação não corresponde integralmente ao lucro da financeira.
O preço do crédito pode refletir custo de captação, despesas administrativas, impostos, risco de inadimplência, prazo e margem comercial.
Perfis diferentes podem receber preços diferentes justamente porque representam níveis diferentes de risco para a empresa.
Por que ofertas aparecem tão rapidamente no celular?
Digitalização e automação reduziram significativamente o tempo necessário para analisar uma proposta.
Um sistema pode consultar informações, executar modelos estatísticos e apresentar uma decisão em segundos.
Isso cria a sensação de “crédito sem análise”.
Na realidade, pode existir uma análise automática muito mais rápida do que a antiga avaliação manual feita por funcionários.
Crédito pré-aprovado significa que nenhuma análise será feita?
Não necessariamente.
Uma oferta pré-aprovada pode ter sido calculada previamente com base nos dados disponíveis naquele momento.
Quando o consumidor confirma a contratação, algumas instituições podem realizar verificações adicionais.
Além disso, uma oferta pode mudar ou deixar de existir se as informações do perfil forem atualizadas.
Financeiras podem focar em nichos específicos
Algumas instituições se especializam em determinados públicos: aposentados, servidores, trabalhadores de empresas conveniadas, clientes de varejistas, autônomos ou consumidores que buscam pequenos empréstimos.
Quanto mais especializado é o negócio, maior pode ser o conhecimento estatístico sobre aquele grupo.
Isso permite desenvolver modelos específicos e aceitar clientes que um banco generalista talvez recusasse.
Crédito de valor pequeno possui risco diferente
Emprestar R$ 500 é diferente de emprestar R$ 50.000.
Uma financeira pode testar o relacionamento com um valor reduzido.
Se o cliente paga corretamente, novas ofertas podem ser disponibilizadas depois.
Essa estratégia limita a perda potencial inicial e permite acumular informações comportamentais.
Prazo menor também reduz exposição
Uma operação de seis meses expõe a instituição ao risco durante menos tempo do que um contrato de cinco anos.
Por isso, consumidores de maior risco podem receber ofertas com valores menores e prazos mais curtos.
O problema é que isso pode aumentar a parcela mensal.
O consumidor deve verificar se a prestação realmente cabe no orçamento.
Por que algumas financeiras aprovam negativados?
Uma negativação é importante, mas pode não ser um critério eliminatório para todas as instituições.
A empresa pode analisar valor, idade e origem da pendência juntamente com renda, garantias e histórico atual.
Também pode trabalhar com produtos específicos cujo risco seja reduzido por outra característica da operação.
Por isso existem ofertas destinadas inclusive a consumidores negativados.
Normalmente, porém, as condições podem ser menos favoráveis.
Nome negativado e Score baixo não são exatamente a mesma coisa
Uma pessoa pode possuir Score baixo sem estar negativada.
Também é possível existir uma negativação e a pontuação ainda não estar entre as menores faixas possíveis.
O Score combina diversas informações.
Portanto, a instituição pode analisar cada variável separadamente antes de tomar uma decisão.
Por que algumas empresas nem parecem se importar com o Score?
Porque podem utilizar outro modelo.
O Serasa Score é uma ferramenta disponível no mercado, mas nenhuma instituição é obrigada a utilizá-lo como critério principal.
Uma financeira pode trabalhar com outra pontuação de birô, Score próprio, dados do SCR, informações cadastrais e histórico de relacionamento.
O consumidor enxerga um número; a instituição pode estar analisando dezenas ou centenas de variáveis.
Crédito fácil pode ajudar em uma emergência?
Pode, desde que utilizado com planejamento.
Uma despesa urgente pode justificar a contratação de crédito quando não existe reserva suficiente.
O problema aparece quando empréstimos fáceis passam a complementar permanentemente a renda.
Se todo mês é necessário contratar mais dinheiro para pagar despesas básicas, existe um desequilíbrio financeiro que novos empréstimos provavelmente não resolverão.
Empréstimo para quitar dívida pode fazer sentido?
Pode, principalmente quando a nova operação possui CET menor que a dívida atual.
Trocar cheque especial ou rotativo caro por uma linha mais barata pode reduzir o custo financeiro.
Porém, existe uma condição fundamental: o consumidor precisa parar de criar novamente a dívida antiga.
Caso contrário, ficará com a prestação do novo empréstimo e novamente com o cartão ou cheque especial cheio.
Compare várias instituições
O Banco Central divulga taxas praticadas por instituições em diferentes modalidades de crédito e os valores podem variar consideravelmente.
Por isso, aprovação rápida não deveria encerrar a pesquisa.
Faça simulações em diferentes instituições e compare ofertas equivalentes.
Observe sempre o CET e o total a pagar.
Uma diferença pequena na taxa pode se tornar relevante quando multiplicada por muitas parcelas.
Cuidado com a expressão “sem consulta ao Score”
Algumas empresas legítimas podem utilizar outros critérios em vez de depender fortemente de um Score externo.
Porém, a expressão também é utilizada por golpistas para atrair pessoas com dificuldade de conseguir crédito.
Desconfie especialmente quando a oferta promete aprovação garantida sem qualquer verificação e exige dinheiro antecipado.
Nunca pague taxa antecipada para liberar empréstimo
Esse é um dos golpes mais conhecidos.
A pessoa recebe uma proposta muito vantajosa e é informada de que precisa pagar uma “taxa de liberação”, “seguro”, “taxa de fiador” ou outro valor antes de receber o dinheiro.
Depois do pagamento, o empréstimo nunca é liberado.
O Banco Central orienta a não realizar pagamento antecipado para receber empréstimos e recomenda contratar apenas com instituições autorizadas.
Confirme se a instituição é autorizada
Antes de contratar, verifique quem está oferecendo o crédito.
Golpistas podem utilizar nomes muito parecidos com os de financeiras reais ou copiar logotipos de empresas conhecidas.
Não confie apenas na aparência de um site ou perfil em rede social.
Pesquise a instituição e utilize os canais oficiais.
Desconfie de juros muito abaixo do mercado
Uma oferta excepcionalmente barata para alguém com perfil considerado de alto risco merece atenção.
Isso não significa que toda promoção seja fraude.
Porém, se a empresa promete juros muito inferiores aos praticados pelo mercado, aprovação garantida e ainda exige pagamento antecipado, existem vários sinais de alerta ao mesmo tempo.
Não forneça senhas ou códigos bancários
Uma empresa legítima não precisa que o consumidor forneça senha do banco, código de autenticação ou token para liberar um empréstimo.
Essas informações podem permitir que criminosos assumam contas ou realizem transferências.
Também tenha cuidado com links recebidos por WhatsApp, SMS e redes sociais.
Como saber se a oferta vale a pena?
Antes de aceitar um crédito fácil, faça cinco perguntas:
- Por que preciso desse dinheiro?
- Qual é o CET?
- Quanto receberei e quanto devolverei no total?
- A parcela cabe no orçamento mesmo em um mês ruim?
- Existe outra modalidade mais barata?
Se não conseguir responder claramente, ainda não é hora de confirmar a contratação.
Score baixo pode melhorar as condições no futuro?
Sim.
Regularizar dívidas, manter pagamentos atuais em dia e reduzir endividamento podem contribuir para melhorar o perfil ao longo do tempo.
Isso pode aumentar o número de instituições dispostas a conceder crédito e melhorar as condições oferecidas.
Por isso, quando o empréstimo não é urgente, esperar alguns meses e reorganizar as finanças pode produzir economia.
Não contrate apenas para melhorar o Score
Fazer um empréstimo desnecessário para “construir Score” pode gerar mais prejuízo que benefício.
Os juros são reais e não existe garantia de que a pontuação subirá.
Utilize produtos de crédito porque fazem sentido para sua necessidade financeira, não para tentar manipular um indicador.
Crédito fácil não significa dinheiro extra
Essa é a mensagem mais importante.
Quando uma financeira libera R$ 10.000, seu patrimônio não aumentou em R$ 10.000.
Você recebeu R$ 10.000 e assumiu uma obrigação que poderá ser ainda maior por causa dos juros e encargos.
Tratar crédito como aumento de renda é uma das maneiras mais rápidas de entrar em um ciclo de endividamento.
Quando é melhor recusar o empréstimo?
Mesmo que aprovado, talvez não seja interessante contratar quando:
- a parcela compromete despesas essenciais;
- o CET é excessivamente alto;
- o dinheiro será usado para consumo não necessário;
- a renda está instável;
- já existem muitas outras parcelas;
- há outra alternativa mais barata;
- a oferta exige taxa antecipada;
- você não consegue explicar claramente como pagará a dívida.
Conclusão: as financeiras emprestam porque sabem precificar diferentes níveis de risco
Financeiras podem oferecer crédito mesmo para consumidores com Score baixo porque a pontuação não é o único elemento de uma análise.
Cada instituição possui seus próprios critérios e sua própria disposição para assumir risco.
Algumas empresas se especializam justamente em consumidores que encontram dificuldade de aprovação nos bancos tradicionais.
Para tornar essas operações economicamente viáveis, podem utilizar juros maiores, valores menores, prazos diferentes, garantias ou estruturas como crédito consignado.
Também podem analisar Score interno, histórico bancário, SCR, renda, Cadastro Positivo e dados compartilhados voluntariamente pelo Open Finance.
Isso explica por que duas empresas podem dar respostas completamente diferentes ao mesmo consumidor.
A facilidade da aprovação, porém, não deve ser confundida com vantagem financeira.
Quanto maior o risco percebido pela instituição, maior pode ser o preço cobrado pelo crédito.
Por isso, quem possui Score baixo deve prestar ainda mais atenção ao Custo Efetivo Total, ao valor final das parcelas e ao total que será devolvido.
Em algumas situações, um empréstimo pode ser útil para substituir uma dívida mais cara ou resolver uma emergência. Em outras, contratar apenas porque o dinheiro apareceu disponível pode piorar o orçamento.
Também é essencial diferenciar crédito legítimo de fraude. Desconfie de ofertas com aprovação garantida, juros muito abaixo do mercado e exigência de depósito ou taxa antecipada.
Uma instituição séria realiza algum tipo de avaliação, mesmo quando o processo é completamente automatizado e dura poucos segundos.
O verdadeiro significado de “crédito fácil” não é dinheiro grátis nem empréstimo sem risco. Na maioria das vezes, significa apenas que aquela empresa possui um modelo de negócio disposto a aceitar um perfil que outra instituição decidiu recusar.
A melhor decisão para o consumidor continua sendo a mesma: comparar propostas, entender o custo total, verificar se a instituição é legítima e assumir somente uma parcela que possa ser paga sem comprometer as despesas essenciais.