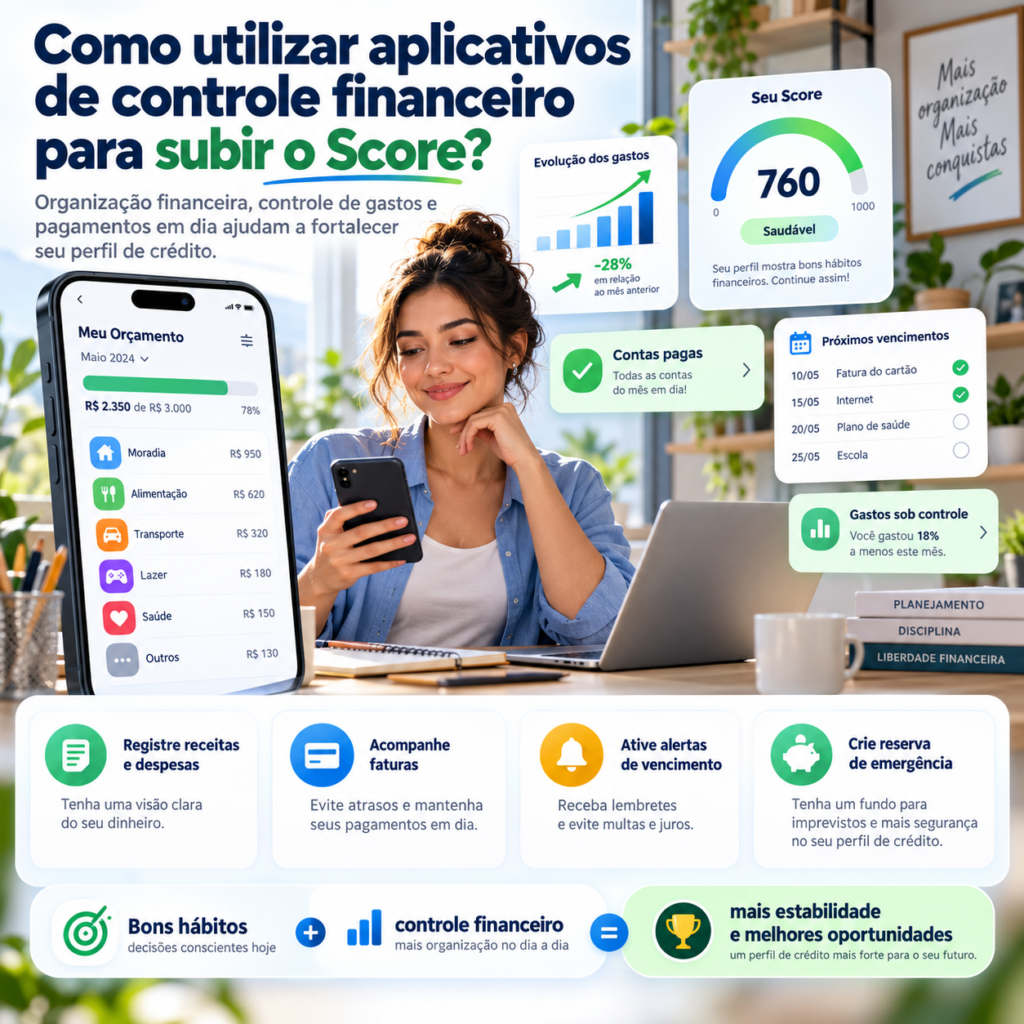
Como utilizar aplicativos de controle financeiro para subir o Score?
Os aplicativos de controle financeiro se tornaram ferramentas cada vez mais populares entre pessoas que desejam organizar contas, acompanhar despesas, controlar cartões e planejar melhor o orçamento. Mas uma dúvida aparece com frequência: usar um aplicativo financeiro pode realmente ajudar a aumentar o Score de crédito?
A resposta é sim, mas de maneira indireta.
Um aplicativo de finanças não possui um botão capaz de aumentar sua pontuação. Ele também não consegue alterar artificialmente as informações mantidas pelos birôs de crédito. O que essa ferramenta pode fazer é ajudar o consumidor a desenvolver hábitos financeiros mais organizados e consistentes.
Esses hábitos, ao longo do tempo, podem contribuir para um histórico de crédito mais saudável.
Pagar faturas no prazo, evitar novos atrasos, controlar o nível de endividamento, acompanhar parcelas e impedir que o orçamento fique negativo são exemplos de comportamentos que podem ser facilitados por aplicativos financeiros.
Por isso, quem deseja melhorar o Score deve enxergar esses aplicativos como instrumentos de organização, e não como soluções milagrosas.
Primeiro: entenda o que realmente influencia o Score
Antes de utilizar qualquer aplicativo com o objetivo de melhorar a pontuação, é importante compreender como o Score funciona.
O Score é uma pontuação estatística utilizada para estimar o risco de inadimplência de um consumidor.
No modelo atual do Serasa Score, diferentes grupos de informações possuem pesos distintos. Entre os principais fatores estão hábitos de pagamento, experiência e relacionamento com o mercado, dívidas negativadas, busca por crédito, informações cadastrais e contratos de crédito.
Isso significa que não existe uma única atitude capaz de determinar toda a pontuação.
O comportamento financeiro é analisado como um conjunto.
Portanto, aplicativos de controle financeiro ajudam justamente porque podem contribuir para melhorar alguns dos comportamentos que estão por trás dessas informações.
Aplicativos financeiros aumentam o Score automaticamente?
Não.
Essa distinção é fundamental.
Existem aplicativos que acompanham gastos, contas bancárias, cartões, investimentos e orçamento. Há também aplicativos oficiais de empresas de crédito que permitem consultar Score, dívidas e outras informações.
Nenhum aplicativo legítimo pode simplesmente escolher uma nova pontuação e aplicá-la ao CPF do consumidor.
Se uma empresa prometer algo como:
- “aumente 300 pontos instantaneamente”;
- “Score 900 garantido”;
- “pague uma taxa para liberar pontos”;
- “instale este aplicativo e aumente seu Score automaticamente”;
é recomendável ter cautela.
O Score depende de informações financeiras e do comportamento ao longo do tempo.
Então por que usar um aplicativo?
Porque organização financeira reduz a probabilidade de erros.
Muitos atrasos acontecem não porque a pessoa decidiu não pagar, mas porque perdeu o controle das datas, esqueceu uma parcela ou concentrou despesas demais em determinado período.
Um aplicativo pode reunir essas informações em um único local.
Dependendo da ferramenta, é possível acompanhar:
- receitas;
- despesas;
- faturas de cartões;
- compras parceladas;
- empréstimos;
- financiamentos;
- contas recorrentes;
- assinaturas;
- metas financeiras;
- saldo disponível;
- orçamento mensal.
Quando todas essas informações ficam organizadas, fica mais fácil tomar decisões antes que surja um problema.
1. Cadastre todas as suas receitas
O primeiro passo para utilizar corretamente um aplicativo financeiro é registrar quanto realmente entra no orçamento.
Inclua:
- salário;
- aposentadoria;
- renda de trabalho autônomo;
- aluguéis;
- comissões;
- rendas extras recorrentes;
- outras entradas financeiras.
Evite planejar despesas com base em valores que talvez sejam recebidos.
O orçamento deve considerar principalmente receitas previsíveis.
Saber exatamente quanto dinheiro existe disponível é essencial para evitar assumir parcelas acima da capacidade de pagamento.
2. Registre todas as despesas
Depois das receitas, registre as despesas.
Muitas pessoas conhecem aproximadamente o valor das contas grandes, mas ignoram pequenos gastos recorrentes.
Somados, esses valores podem comprometer uma parte significativa da renda.
Divida as despesas por categorias, como:
- moradia;
- alimentação;
- transporte;
- saúde;
- educação;
- lazer;
- cartão de crédito;
- empréstimos;
- assinaturas;
- compras parceladas.
Depois de alguns meses, o aplicativo mostrará com maior clareza para onde o dinheiro está indo.
3. Configure alertas de vencimento
Essa é uma das funções mais úteis para quem deseja evitar atrasos.
Configure lembretes alguns dias antes do vencimento de:
- cartões;
- financiamentos;
- empréstimos;
- boletos;
- contas de serviços;
- parcelamentos.
Não espere o próprio dia do vencimento.
Um aviso dois ou três dias antes permite verificar se existe saldo suficiente e tomar providências caso seja necessário reorganizar o orçamento.
A pontualidade dos pagamentos possui relevância no histórico financeiro. Por isso, evitar atrasos é uma das contribuições mais importantes que um aplicativo pode oferecer.
4. Coloque as faturas do cartão no aplicativo
O cartão de crédito é uma das áreas em que aplicativos financeiros podem fazer grande diferença.
O problema do cartão é que a compra acontece hoje, mas o pagamento ocorre depois.
Isso pode criar a falsa impressão de que ainda existe dinheiro disponível.
Registre cada compra ou utilize integrações automáticas, quando disponíveis e autorizadas.
O objetivo é saber, antes do fechamento da fatura:
- quanto já foi gasto;
- quanto do limite foi utilizado;
- qual será a próxima fatura;
- quantas parcelas ainda existem;
- quanto da renda do próximo mês já está comprometido.
Esse controle ajuda a evitar uma situação em que a fatura se torna maior do que a capacidade de pagamento.
5. Controle compras parceladas
Parcelamentos podem parecer pequenos quando analisados individualmente.
R$ 59 por mês parece pouco. R$ 89 também. O mesmo vale para uma parcela de R$ 120.
O problema aparece quando existem várias simultaneamente.
Um bom aplicativo deve permitir enxergar o valor total das parcelas futuras.
Imagine que o consumidor possua:
- R$ 120 de celular;
- R$ 180 de eletrodoméstico;
- R$ 250 de viagem;
- R$ 90 de roupas;
- R$ 160 de outro cartão.
Individualmente, cada valor parece administrável. Juntos, representam R$ 800 mensais.
Enxergar esse total antes de assumir novas compras ajuda a evitar excesso de comprometimento.
6. Crie um limite pessoal de gastos
O limite fornecido pelo banco não precisa ser o seu verdadeiro limite financeiro.
Um cartão pode oferecer R$ 10.000, mas talvez o orçamento permita gastar apenas R$ 2.000 por mês.
Use o aplicativo para criar um limite pessoal.
Por exemplo:
Se você decidiu que as despesas do cartão não podem ultrapassar R$ 1.800 mensais, configure um alerta quando chegar a R$ 1.500.
Assim, haverá uma margem antes que o teto seja atingido.
Essa estratégia ajuda a evitar faturas incompatíveis com a renda.
7. Use categorias para descobrir desperdícios
Aplicativos financeiros podem mostrar gastos que passam despercebidos no dia a dia.
Depois de dois ou três meses de registros, analise as categorias.
Talvez você descubra que está gastando:
- R$ 600 com delivery;
- R$ 300 com assinaturas;
- R$ 500 com pequenos gastos por impulso;
- R$ 400 em tarifas e juros.
Cortar parte dessas despesas pode liberar recursos para quitar dívidas, pagar faturas integralmente ou montar uma reserva de emergência.
Essas mudanças não aumentam o Score de maneira automática, mas fortalecem a saúde financeira.
8. Crie uma categoria exclusiva para dívidas
Quem possui dívidas deve enxergar claramente quanto paga todos os meses.
Crie uma categoria chamada “Dívidas” ou “Parcelas financeiras”.
Inclua:
- empréstimos;
- financiamentos;
- renegociações;
- crediários;
- parcelamentos bancários;
- outras obrigações.
Isso permitirá calcular quanto da renda mensal está sendo utilizado apenas para pagar compromissos anteriores.
Se a proporção estiver muito alta, pode ser prudente evitar novas contratações.
9. Planeje a quitação de dívidas
Alguns aplicativos permitem criar metas.
Utilize esse recurso para organizar a regularização de pendências.
Liste:
- valor da dívida;
- taxa de juros;
- valor da parcela;
- quantidade de parcelas;
- saldo devedor;
- data prevista para quitação.
Ter uma visão completa ajuda a priorizar as obrigações mais caras ou mais urgentes.
Regularizar dívidas negativadas é uma das medidas que podem contribuir para uma recuperação gradual do histórico financeiro.
10. Não faça novas dívidas para “subir Score”
Existe um mito perigoso de que é necessário contratar vários cartões ou empréstimos para mostrar que utiliza crédito.
Não faz sentido assumir dívidas desnecessárias apenas para tentar manipular a pontuação.
Um aplicativo financeiro deve ajudá-lo a evitar exatamente esse comportamento.
Se uma nova parcela não cabe confortavelmente no orçamento, não deve ser contratada apenas porque a oferta está disponível.
11. Use o aplicativo para criar uma reserva de emergência
Uma reserva financeira pode ter grande importância indireta para a preservação do Score.
Imagine que um veículo quebre inesperadamente e o reparo custe R$ 2.000.
Sem reserva, talvez seja necessário usar cheque especial, parcelar no cartão ou contratar empréstimo.
Com uma reserva disponível, é possível absorver parte ou toda a despesa sem criar uma nova dívida.
Crie uma meta no aplicativo e programe aportes mensais.
Mesmo valores pequenos podem ser úteis no início.
O importante é transformar o hábito de poupar em parte do orçamento.
12. Analise seu fluxo de caixa futuro
Não observe apenas o saldo de hoje.
Um dos maiores benefícios dos aplicativos financeiros é permitir visualizar o futuro.
Um saldo bancário de R$ 5.000 pode parecer confortável, mas talvez existam:
- R$ 2.000 de cartão;
- R$ 1.200 de aluguel;
- R$ 600 de financiamento;
- R$ 800 de despesas essenciais.
Nesse caso, praticamente todo o dinheiro já está comprometido.
O aplicativo ajuda a visualizar essa situação antes de uma nova compra.
13. Compare o orçamento planejado com o realizado
No início do mês, defina quanto pretende gastar em cada categoria.
No final, compare o planejamento com o valor real.
Por exemplo:
| Categoria | Planejado | Realizado |
|---|---|---|
| Alimentação | R$ 800 | R$ 1.050 |
| Transporte | R$ 500 | R$ 470 |
| Lazer | R$ 300 | R$ 620 |
| Cartão | R$ 1.500 | R$ 2.100 |
Essa comparação revela exatamente onde o orçamento saiu do controle.
No mês seguinte, ajustes podem ser realizados.
14. Crie uma rotina semanal de cinco minutos
Não adianta instalar um aplicativo e nunca abrir novamente.
Uma rotina simples costuma ser mais eficiente.
Uma vez por semana:
- confira o saldo das contas;
- veja a fatura dos cartões;
- verifique vencimentos próximos;
- adicione despesas que ficaram faltando;
- confira parcelas futuras;
- analise se está dentro do orçamento.
Esse acompanhamento pode levar poucos minutos e evita que pequenos problemas se acumulem.
15. Consulte seu Score, mas não fique obcecado
Acompanhar a pontuação pode ser útil para entender tendências.
Porém, não é necessário verificar o número várias vezes por dia.
O Score pode sofrer oscilações naturais conforme novas informações são incorporadas.
Consultar o próprio Score não reduz a pontuação, mas observar cada pequena mudança pode causar interpretações erradas.
Analise principalmente tendências de médio e longo prazo.
16. Acompanhe o Cadastro Positivo
O Cadastro Positivo reúne informações relacionadas ao histórico de pagamento de contas e contratos.
Pagamentos realizados dentro do prazo ajudam a formar uma visão mais completa do comportamento do consumidor.
Use aplicativos e ferramentas oficiais para consultar se as informações registradas estão corretas.
Se encontrar dados incorretos, procure os canais adequados para solicitar revisão.
17. Evite pedir crédito repetidamente
O aplicativo de orçamento também pode funcionar como uma barreira contra decisões impulsivas.
Antes de solicitar empréstimo ou novo cartão, abra seu controle financeiro.
Verifique:
- quantas parcelas já existem;
- quanto da renda está comprometido;
- quanto existe de reserva;
- qual é a finalidade do novo crédito;
- se a contratação pode esperar.
Solicitações frequentes de crédito podem influenciar determinadas análises de risco.
Por isso, crédito deve ser solicitado com finalidade clara.
18. Use alertas de orçamento
Muitos aplicativos permitem criar alertas quando uma categoria se aproxima do limite.
Configure, por exemplo:
- 80% do orçamento de lazer;
- 80% do limite pessoal do cartão;
- 90% do orçamento de alimentação;
- 100% do orçamento de compras não essenciais.
Esses alertas ajudam a corrigir o comportamento antes que o mês termine.
19. Automatize pagamentos quando fizer sentido
Contas recorrentes podem ser colocadas em débito automático quando existe previsibilidade de saldo.
Essa estratégia reduz o risco de esquecimento.
Entretanto, é importante continuar acompanhando os lançamentos.
Débito automático não substitui controle financeiro.
O consumidor deve verificar se o valor está correto e se haverá saldo suficiente na data da cobrança.
20. Conecte contas apenas em serviços confiáveis
Alguns aplicativos permitem integrar contas bancárias utilizando recursos relacionados ao Open Finance.
Isso pode facilitar a visualização automática das movimentações.
Antes de autorizar, verifique:
- quem está solicitando os dados;
- quais informações serão compartilhadas;
- por quanto tempo;
- qual é a finalidade;
- como cancelar a autorização.
Nunca forneça senha bancária diretamente para aplicativos desconhecidos.
Utilize apenas instituições e serviços confiáveis.
21. Aplicativos com Open Finance podem ajudar no Score?
É necessário diferenciar dois cenários.
Um aplicativo comum de orçamento não envia automaticamente suas informações para um birô de crédito apenas porque você registrou despesas.
Já determinados serviços podem permitir que o consumidor compartilhe dados financeiros mediante consentimento.
No caso da Serasa, por exemplo, existe a possibilidade de conectar contas bancárias por meio de mecanismos de Open Finance para complementar informações utilizadas em determinadas versões do modelo de Score.
Essa autorização é opcional e deve ser compreendida antes de ser concedida.
22. Use gráficos para identificar tendências
Os gráficos dos aplicativos financeiros podem parecer apenas elementos visuais, mas são úteis para perceber mudanças de comportamento.
Observe o histórico de seis ou doze meses.
Pergunte:
- meu gasto com cartão está aumentando?
- minhas parcelas estão diminuindo?
- estou conseguindo poupar?
- minha renda está crescendo?
- estou gastando mais do que ganho?
O objetivo é corrigir tendências ruins antes que elas se transformem em inadimplência.
23. Identifique assinaturas esquecidas
Serviços de streaming, armazenamento, aplicativos, clubes e outras assinaturas podem permanecer ativos durante meses sem utilização.
Um bom controle financeiro permite identificá-los.
Cancelar R$ 20 aqui e R$ 40 ali pode liberar centenas de reais ao longo do ano.
Esse dinheiro pode ser direcionado para reserva, pagamento de dívidas ou despesas realmente importantes.
24. Não confunda saldo positivo com orçamento saudável
Ter dinheiro na conta hoje não significa que o orçamento esteja equilibrado.
O aplicativo deve considerar despesas futuras.
Se existem R$ 3.000 na conta, mas R$ 2.800 de compromissos previstos para os próximos dias, o valor realmente disponível é pequeno.
Essa visão evita compras impulsivas.
25. Crie metas de redução de endividamento
Além de metas de poupança, crie metas para diminuir dívidas.
Exemplo:
- reduzir saldo devedor em 20% em seis meses;
- quitar cartão parcelado;
- encerrar cheque especial;
- terminar financiamento antecipadamente, se financeiramente vantajoso;
- evitar novas parcelas até determinada obrigação terminar.
Transformar objetivos em números facilita o acompanhamento.
26. Analise o CET antes de contratar empréstimos
Alguns aplicativos de orçamento permitem registrar taxas e custos.
Ao considerar um empréstimo, não observe apenas a parcela.
Compare o Custo Efetivo Total, conhecido como CET.
Ele reúne custos relacionados à operação e permite avaliar propostas de forma mais adequada.
Uma parcela menor com prazo muito maior pode resultar em um valor final significativamente mais elevado.
27. Use o aplicativo para planejar grandes compras
Em vez de parcelar imediatamente uma televisão, computador, viagem ou eletrodoméstico, crie uma meta.
Suponha que a compra custe R$ 3.600.
Guardando R$ 600 por mês durante seis meses, pode ser possível realizar a compra sem criar uma obrigação longa no cartão.
Mesmo quando o parcelamento sem juros estiver disponível, possuir parte do dinheiro reservado reduz riscos.
28. Faça uma revisão financeira mensal
No último dia de cada mês, analise:
- receita total;
- despesa total;
- valor poupado;
- saldo de dívidas;
- fatura futura;
- parcelas restantes;
- contas atrasadas;
- metas alcançadas.
Depois defina pequenos ajustes para o mês seguinte.
Essa rotina produz melhorias graduais.
Quanto tempo demora para o Score subir utilizando um aplicativo?
Não existe prazo garantido.
Utilizar um aplicativo por 30, 60 ou 90 dias não cria direito a determinada quantidade de pontos.
O que importa são as mudanças reais ocorridas no comportamento financeiro.
Se o aplicativo ajudar o consumidor a:
- parar de atrasar faturas;
- regularizar dívidas;
- controlar novos contratos;
- evitar pedidos excessivos de crédito;
- manter pagamentos pontuais;
o histórico poderá evoluir com o passar do tempo.
Mas a pontuação continuará dependendo do conjunto das informações consideradas pelo modelo utilizado.
Quais recursos procurar em um aplicativo financeiro?
Na hora de escolher uma ferramenta, alguns recursos podem ser especialmente úteis:
- controle de receitas e despesas;
- categorias personalizadas;
- alertas de vencimento;
- controle de cartões;
- acompanhamento de parcelas;
- metas financeiras;
- gráficos mensais;
- relatórios de gastos;
- planejamento de orçamento;
- controle de dívidas;
- sincronização segura, quando desejada;
- proteção por senha ou biometria.
O melhor aplicativo não é necessariamente aquele com mais funções.
É aquele que você consegue utilizar com regularidade.
O que mais ajuda o Score além do aplicativo?
O aplicativo é apenas a ferramenta.
As atitudes continuam sendo o elemento central.
Entre as principais estão:
- pagar contas dentro dos prazos;
- regularizar dívidas negativadas;
- manter o Cadastro Positivo com informações corretas;
- evitar excesso de solicitações de crédito;
- manter dados cadastrais atualizados;
- utilizar crédito de forma responsável;
- acompanhar o CPF periodicamente;
- manter o endividamento sob controle.
Exemplo prático
Imagine uma pessoa que recebe R$ 4.500 por mês e frequentemente atrasa a fatura do cartão porque não sabe exatamente quanto já gastou.
Ela começa a utilizar um aplicativo e descobre que aproximadamente R$ 900 mensais são gastos em compras não planejadas.
Ela cria um limite pessoal, ativa alertas e reduz essas despesas para R$ 400.
Os R$ 500 economizados passam a ser utilizados para quitar uma dívida e criar uma pequena reserva.
Depois de alguns meses, deixa de atrasar a fatura e passa a pagar os compromissos dentro do prazo.
O aplicativo não alterou diretamente seu Score.
Ele ajudou a alterar o comportamento que estava causando o problema.
Essa é a verdadeira relação entre tecnologia, organização financeira e pontuação de crédito.
Conclusão
Aplicativos de controle financeiro podem ser excelentes aliados para quem deseja melhorar o Score, desde que sejam utilizados da maneira correta.
Eles não possuem poder para aumentar diretamente a pontuação nem conseguem apagar informações legítimas do histórico financeiro.
O benefício está na capacidade de transformar dados dispersos em informações fáceis de compreender.
Ao visualizar receitas, despesas, cartões, parcelas, vencimentos e metas em um único lugar, o consumidor pode tomar decisões melhores.
Isso ajuda a evitar atrasos, reduzir endividamento, organizar pagamentos e criar uma reserva financeira.
Com o tempo, esses hábitos podem contribuir para um histórico financeiro mais consistente.
Por isso, não procure um “aplicativo para aumentar Score”. Procure uma ferramenta que ajude você a administrar melhor o dinheiro.
O verdadeiro resultado não vem do aplicativo instalado no celular, mas das decisões tomadas a partir das informações que ele oferece.
Quando organização, pontualidade e controle se tornam hábitos permanentes, o Score pode refletir gradualmente essa evolução financeira.