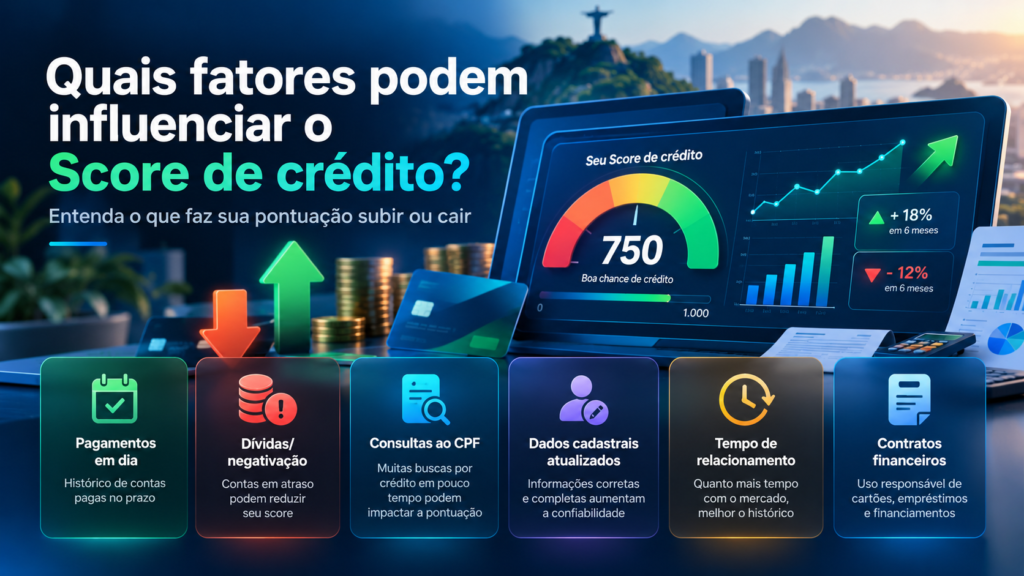
Quais fatores podem influenciar o Score de crédito? Entenda o que faz sua pontuação subir ou cair
O Score de crédito se tornou uma das principais referências utilizadas por consumidores para acompanhar sua relação com o mercado financeiro. Quando a pontuação sobe, muitas pessoas interpretam isso como sinal de melhora. Quando cai, surge rapidamente a dúvida: o que aconteceu?
A resposta nem sempre é simples porque o Score não depende de apenas um comportamento. Ele é calculado por modelos estatísticos que analisam diferentes informações relacionadas ao histórico financeiro do consumidor.
Pagamentos realizados dentro do prazo, tempo de relacionamento com o mercado, dívidas negativadas, consultas feitas por empresas, dados cadastrais e quantidade de contratos são exemplos de fatores que podem participar do cálculo.
Isso explica por que alguém que paga todas as contas em dia ainda pode observar alguma redução na pontuação. Outro fator pode ter mudado.
Também explica por que quitar uma única dívida não garante aumento imediato ou uma quantidade específica de pontos.
Neste artigo, você entenderá quais são os principais fatores que podem influenciar o Score, o que realmente pode ajudar a construir uma pontuação melhor e quais hábitos populares não possuem relação automática com o número exibido nos aplicativos.
O que é Score de crédito?
Score de crédito é uma pontuação estatística utilizada para estimar o risco de inadimplência de determinado consumidor.
No Serasa Score, a escala atualmente varia de 0 a 1.000 pontos.
Quanto maior a pontuação, menor tende a ser o risco estatístico estimado pelo modelo.
Isso não significa que um consumidor com Score alto terá crédito aprovado automaticamente.
Bancos, financeiras, lojas e outras empresas podem utilizar o Score como apenas uma das informações da análise.
Por que o Score muda?
Porque as informações relacionadas à vida financeira também mudam.
Todos os meses podem surgir novos registros:
- pagamentos;
- novos contratos;
- quitação de empréstimos;
- solicitações de crédito;
- novas dívidas;
- atualizações cadastrais;
- encerramento de relacionamentos financeiros.
Como o modelo é dinâmico, a pontuação pode subir ou cair quando essas informações são atualizadas.
Quais são os fatores do Serasa Score?
No modelo atualmente divulgado pela Serasa, existem seis grandes categorias.
| Fator | Peso divulgado |
|---|---|
| Pagamentos | 29% |
| Experiência e relacionamento com o mercado | 24% |
| Dívidas | 21% |
| Busca por crédito | 12% |
| Informações cadastrais | 8% |
| Contratos | 6% |
Esses pesos são específicos desse modelo e podem ser alterados em futuras atualizações.
1. Histórico de pagamentos
Atualmente, hábitos de pagamento representam a maior parcela divulgada do cálculo do Serasa Score.
Essa categoria observa como o consumidor administra compromissos financeiros.
Podem entrar nesse histórico informações relacionadas a:
- faturas de cartão de crédito;
- parcelas de empréstimos;
- financiamentos;
- parcelamentos;
- contas informadas ao Cadastro Positivo;
- outros contratos financeiros.
Uma sequência de pagamentos realizados corretamente ajuda a construir um histórico mais consistente.
Pagar em dia aumenta automaticamente o Score?
Não existe uma fórmula segundo a qual cada pagamento adiciona determinada quantidade de pontos.
Pagar em dia contribui para um histórico positivo, mas o cálculo considera todas as outras informações simultaneamente.
Portanto, alguém pode estar pagando corretamente e ainda observar uma oscilação causada por outro fator.
Atrasos podem prejudicar?
Sim, especialmente quando passam a formar um padrão.
Um atraso isolado não deve ser interpretado automaticamente como responsável por uma queda específica.
Porém, atrasos recorrentes podem indicar maior dificuldade financeira.
Quanto mais consistente for o histórico de pontualidade, melhor tende a ser a leitura estatística do comportamento.
O papel do Cadastro Positivo
O Cadastro Positivo ajuda a ampliar o histórico financeiro do consumidor.
Em vez de registrar apenas problemas, ele permite considerar também pagamentos realizados corretamente.
Isso é importante porque uma pessoa pode ter enfrentado dificuldade financeira no passado, mas estar administrando suas obrigações corretamente atualmente.
O comportamento recente ajuda a criar novas informações.
2. Experiência e relacionamento com o mercado
Esse fator considera há quanto tempo o consumidor possui histórico no mercado de crédito.
Segundo a Serasa, podem ser analisadas informações relacionadas ao início dos primeiros contratos, primeiras consultas ao CPF e duração do relacionamento financeiro.
Uma pessoa com muitos anos de histórico fornece mais dados para análise do que alguém que acabou de começar a utilizar crédito.
Pouco histórico significa Score ruim?
Não necessariamente.
Significa apenas que existe menos informação disponível.
Isso acontece com frequência com:
- jovens que acabaram de entrar no mercado;
- pessoas que praticamente nunca utilizaram crédito;
- consumidores que passaram muito tempo sem contratos financeiros.
Pouco histórico não é igual a inadimplência.
Devo fazer empréstimo para criar histórico?
Não.
Não é recomendável contrair dívida apenas para tentar aumentar Score.
Crédito deve ser utilizado quando existe uma finalidade real.
O histórico pode ser construído naturalmente por meio dos produtos que realmente forem necessários.
Ter conta bancária há muitos anos ajuda?
O tempo de relacionamento com o mercado pode ser relevante em determinados modelos.
Além disso, o próprio banco pode utilizar informações internas daquele relacionamento.
Entretanto, manter uma conta antiga não garante determinada quantidade de pontos.
3. Dívidas negativadas
Dívidas representam um dos fatores mais relevantes do Score.
No modelo divulgado pela Serasa, essa categoria tem peso de 21%.
Ela considera especialmente dívidas registradas no cadastro de inadimplentes e o tempo desde sua regularização.
Nome negativado pode reduzir o Score?
Pode ter impacto importante.
Uma dívida negativada indica que determinado compromisso financeiro não foi cumprido.
Do ponto de vista estatístico, isso aumenta a percepção de risco.
Mas não existe uma regra como:
“Cada negativação reduz exatamente 200 pontos.”
O impacto depende do conjunto do histórico.
Protestos podem influenciar?
Em determinados modelos e relatórios, protestos também podem ser considerados.
A Serasa informa que sua categoria de dívidas pode incluir, além de negativações, outras ocorrências financeiras atribuídas ao CPF.
Isso reforça a importância de acompanhar periodicamente as informações associadas ao CPF.
Quitar uma dívida aumenta o Score?
Regularizar uma dívida é positivo porque aquela informação negativa pode ser atualizada.
Entretanto, isso não garante um aumento imediato ou um número específico de pontos.
A pontuação continua dependendo dos demais fatores.
Por que meu Score não aumentou depois de pagar?
Pode haver vários motivos:
- existem outras pendências;
- houve novas consultas ao CPF;
- o histórico de pagamento ainda é curto;
- existem novos contratos;
- outros elementos do modelo mudaram.
O pagamento deve ser visto principalmente como regularização financeira, e não como compra de pontos.
4. Busca por crédito
A quantidade de consultas feitas por empresas ao CPF durante solicitações de crédito também pode participar do cálculo.
No modelo atual da Serasa, esse fator representa 12%.
Quando muitas empresas consultam o CPF em um período curto, o modelo pode interpretar que o consumidor está buscando crédito intensamente.
Por que isso pode ser considerado risco?
Imagine uma pessoa que solicita:
- três cartões;
- dois empréstimos;
- um financiamento;
- um aumento de limite;
tudo na mesma semana.
Esse comportamento pode indicar necessidade financeira elevada.
Modelos estatísticos podem considerar isso um sinal de maior risco.
Consultar o próprio Score prejudica?
Não.
Consultar a própria pontuação é diferente de uma empresa consultar seu CPF porque você solicitou crédito.
A Serasa confirma que a consulta feita pelo próprio consumidor não reduz a pontuação.
Quantas consultas são demais?
Não existe um número público universal.
O impacto depende da frequência, do período e de outras informações existentes.
Por isso, o melhor comportamento é evitar propostas desnecessárias.
Solicitar crédito em vários bancos ajuda?
Pode aumentar suas opções de comparação, mas fazer muitas solicitações formais simultaneamente também pode gerar várias consultas.
Primeiro, pesquise condições.
Depois, envie propostas apenas para instituições que realmente façam sentido.
5. Informações cadastrais
Dados pessoais representam 8% do modelo divulgado atualmente pela Serasa.
Essa categoria pode considerar informações cadastrais e sua consistência.
Entre os exemplos citados pela empresa estão idade do consumidor e participação societária em empresas.
Manter cadastro atualizado aumenta o Score?
Dados corretos ajudam a manter informações consistentes.
Mas atualizar o endereço hoje não significa automaticamente ganhar pontos amanhã.
O objetivo é evitar divergências e manter a base correta.
Quais informações devem ficar atualizadas?
Especialmente:
- endereço;
- telefone;
- e-mail;
- nome;
- outros dados solicitados pela plataforma.
Renda influencia diretamente o Score?
Renda e Score são conceitos diferentes.
Uma pessoa pode ganhar muito e possuir histórico de crédito ruim.
Outra pode ter renda menor e excelente histórico de pagamentos.
A Serasa destaca que renda não é o principal fator do Score e que hábitos financeiros são mais relevantes dentro do modelo atual.
6. Contratos de crédito
Contratos financeiros representam 6% do modelo atual divulgado pela Serasa.
Podem ser consideradas a quantidade e duração dos contratos ativos e a relação entre as contratações.
Que contratos podem aparecer?
Exemplos incluem:
- empréstimos;
- financiamentos;
- cartões;
- outros produtos de crédito reportados.
O objetivo é compreender como o consumidor utiliza crédito ao longo do tempo.
Ter muitos contratos prejudica?
Não existe uma regra simples de que “quanto mais contratos, pior”.
O modelo considera contexto, duração e relacionamento.
Entretanto, na vida financeira real, muitos contratos simultâneos podem aumentar o comprometimento de renda.
Encerrar um cartão antigo pode mexer no Score?
Pode ocorrer alteração porque o encerramento modifica o conjunto de informações disponíveis.
A Serasa explica que mudanças em contratos antigos podem provocar oscilações mesmo quando o consumidor continua pagando corretamente.
Score pode cair mesmo com todas as contas em dia?
Sim.
Esse é um ponto importante.
Imagine que você continua pagando tudo corretamente, mas:
- solicitou diversos créditos recentemente;
- encerrou um contrato antigo;
- abriu novos financiamentos;
- teve alterações no relacionamento com o mercado.
Qualquer uma dessas mudanças pode modificar o cálculo.
Pequenas oscilações são normais?
Sim.
A Serasa informa que pequenas oscilações podem ocorrer naturalmente porque o cálculo é atualizado dinamicamente conforme novas informações são recebidas.
Por isso, não é necessário reagir a cada pequena mudança.
CPF na nota aumenta Score?
Não.
Esse é um dos mitos mais conhecidos.
Informar CPF na nota pode fazer parte de programas fiscais, mas não existe relação automática com aumento do Score.
A Serasa cita o CPF na nota como exemplo de fator isolado que não deve ser confundido com os comportamentos financeiros que realmente movem a pontuação.
Fazer Pix aumenta Score?
Transferências Pix comuns não aumentam automaticamente o Score.
Enviar ou receber dinheiro não é o mesmo que demonstrar histórico de pagamento de contratos de crédito.
Não faça transferências artificiais apenas tentando elevar a pontuação.
Usar cartão aumenta Score?
O uso responsável de produtos financeiros pode contribuir para a construção de histórico.
Mas não existe regra de que gastar mais gera mais pontos.
Usar cartão acima da capacidade pode gerar exatamente o problema contrário: dificuldade de pagamento.
Usar todo o limite é bom?
Não é uma estratégia recomendável.
Limite de crédito não é renda.
Quem utiliza constantemente todo o limite disponível fica mais vulnerável a imprevistos.
O ideal é manter gastos compatíveis com o orçamento.
Aumentar o limite melhora o Score?
O simples aumento de limite não significa automaticamente aumento do Score.
Esse limite pode ser consequência da avaliação feita pelo banco, mas a pontuação externa continua sendo calculada de acordo com seu próprio modelo.
Ter vários cartões ajuda?
Não necessariamente.
Ter cartões demais pode dificultar a organização e provocar novas consultas durante as solicitações.
Use apenas produtos que realmente tenham utilidade.
Parcelar compras influencia?
O parcelamento pode fazer parte do histórico de crédito.
Mas o principal cuidado é financeiro.
Várias parcelas pequenas podem somar um valor elevado e comprometer a renda futura.
Cheque especial influencia?
O uso contínuo de crédito emergencial pode indicar dificuldade financeira dentro de determinados modelos internos de instituições.
Além disso, costuma possuir custo elevado.
O melhor é evitar depender permanentemente desse tipo de crédito.
Empréstimos influenciam o Score?
Contratos de empréstimos podem participar do histórico.
O que importa não é simplesmente ter o empréstimo, mas como aquele compromisso é administrado.
Contratar crédito sem necessidade apenas para “movimentar o Score” não é recomendável.
Financiamentos podem ajudar a construir histórico?
Um financiamento pago corretamente gera informações ao longo do tempo.
Entretanto, isso não significa que alguém deva financiar um bem apenas para melhorar pontuação.
O custo financeiro seria muito maior do que qualquer possível benefício estatístico.
Open Finance pode influenciar?
Em determinadas situações, o consumidor pode autorizar compartilhamento de dados financeiros por Open Finance.
Isso pode fornecer informações adicionais para análises específicas.
É diferente do Score tradicional de birô.
O consumidor deve compreender quais dados serão compartilhados antes de autorizar.
Movimentação bancária entra no Score?
Não necessariamente no Score tradicional.
O banco onde você mantém conta pode, porém, utilizar a própria movimentação em modelos internos.
Por isso, é possível ter boa avaliação interna em um banco e uma pontuação diferente em um birô.
Score de birô e score bancário são iguais?
Não.
Birôs calculam modelos para o mercado.
Bancos podem possuir ratings ou scores próprios.
Esses modelos podem considerar:
- saldo médio;
- renda identificada;
- histórico de pagamentos;
- uso de produtos;
- tempo de relacionamento.
Por isso, nunca existe uma única “nota” utilizada por todo o sistema financeiro.
Ter Score alto garante crédito?
Não.
A própria Serasa destaca que a decisão final pertence à empresa que concede o crédito.
A instituição pode analisar:
- renda;
- capacidade de pagamento;
- endividamento;
- garantias;
- histórico interno;
- valor solicitado.
Por que um Score bom ainda pode resultar em recusa?
Porque a pontuação não mede tudo.
Imagine uma pessoa com ótimo histórico, mas já com praticamente toda a renda comprometida.
Um novo empréstimo pode ser considerado arriscado apesar do Score alto.
Renda alta garante Score alto?
Não.
A renda representa capacidade econômica.
Score representa risco estatístico baseado no comportamento e histórico considerados pelo modelo.
Uma pessoa pode ganhar R$ 20.000 e atrasar dívidas.
Outra pode ganhar R$ 5.000 e manter um histórico muito consistente.
Idade influencia?
Informações como idade podem fazer parte dos dados considerados na categoria cadastral do modelo atual divulgado pela Serasa.
Isso ocorre dentro de um modelo estatístico amplo e não deve ser interpretado isoladamente.
Ser sócio de empresa influencia?
A Serasa também cita participação societária em empresas dentro das informações cadastrais consideradas pelo modelo.
Novamente, trata-se apenas de um componente dentro de várias informações.
Ter nome limpo garante Score alto?
Não.
Nome limpo significa principalmente ausência de determinada negativação.
Mas o consumidor ainda pode possuir:
- pouco histórico;
- muitas consultas recentes;
- contratos muito novos;
- outros fatores que influenciam a pontuação.
Quanto tempo leva para melhorar o Score?
Não existe prazo fixo.
Algumas informações podem ser atualizadas rapidamente.
Outras dependem de meses de comportamento consistente.
O objetivo deve ser construir histórico, não tentar aumentar o número em poucos dias.
É possível aumentar o Score instantaneamente?
Em determinadas situações específicas, a Serasa informa que uma dívida negativada paga via Pix pelo Serasa Limpa Nome pode refletir atualização em tempo real quando essa opção é disponibilizada pelo credor. Mesmo nesse cenário, o cálculo continua considerando o conjunto das demais variáveis.
Isso não deve ser confundido com “comprar pontos”.
É possível pagar alguém para aumentar Score?
Não existe serviço legítimo que venda pontos de Score.
Desconfie de quem promete:
- Score 1.000 garantido;
- aumento de 300 pontos;
- alteração secreta do sistema;
- liberação mediante Pix;
- aprovação de crédito garantida.
Essas promessas podem ser golpes.
O que realmente ajuda a construir um bom Score?
Alguns hábitos são mais relevantes:
- pagar compromissos no prazo;
- regularizar dívidas verdadeiras;
- evitar novas negativações;
- não solicitar crédito excessivamente;
- manter dados cadastrais corretos;
- controlar o endividamento;
- utilizar crédito de forma responsável.
Como acompanhar o que está influenciando meu Score?
Plataformas atuais de Score podem indicar categorias que estão contribuindo positiva ou negativamente para o resultado.
Em vez de observar apenas o número, analise:
- histórico de pagamentos;
- dívidas;
- consultas recentes;
- contratos;
- dados cadastrais.
Isso fornece uma visão muito mais útil.
Não tente manipular o Score
Algumas pessoas começam a criar comportamentos artificiais:
- transferir dinheiro entre contas;
- comprar coisas desnecessárias;
- solicitar cartões sem necessidade;
- contratar empréstimos pequenos;
- colocar CPF em todas as notas.
Essas práticas não representam estratégia financeira saudável.
O melhor caminho é administrar bem compromissos reais.
Score deve ser consequência da saúde financeira
Uma pessoa pode possuir Score alto e ainda assim viver financeiramente no limite.
Por isso, não utilize a pontuação como único indicador.
Observe também:
- quanto deve;
- quanto consegue poupar;
- quanto da renda está comprometida;
- se possui reserva;
- se consegue pagar a fatura integralmente.
Exemplo prático
Imagine alguém com Score de 780.
Durante dois meses, essa pessoa solicita vários cartões e um empréstimo.
Mesmo continuando a pagar suas contas corretamente, a quantidade de consultas e novos contratos pode alterar o cálculo.
Assim, a pontuação pode cair para 730.
Isso não significa necessariamente que houve inadimplência.
Significa apenas que o conjunto de informações mudou.
Outro exemplo
Uma pessoa possui Score de 450 e uma dívida negativada.
Ela regulariza a dívida e passa os meses seguintes pagando corretamente seus compromissos.
Com o tempo, novas informações positivas podem contribuir para uma evolução do perfil.
Não existe garantia de qual será a pontuação nem em quanto tempo.
Checklist dos principais fatores
- Pagamentos dentro do prazo.
- Tempo de relacionamento com o mercado.
- Dívidas negativadas.
- Tempo desde a regularização das dívidas.
- Quantidade de consultas ao CPF.
- Informações cadastrais.
- Quantidade e duração de contratos.
- Histórico positivo de crédito.
Conclusão
O Score de crédito é influenciado por um conjunto de informações, e não por uma única ação.
No modelo atualmente divulgado pela Serasa, os hábitos de pagamento possuem o maior peso, seguidos pela experiência e relacionamento com o mercado e pelas dívidas.
Busca por crédito, informações cadastrais e contratos também fazem parte do cálculo.
Essa combinação explica por que a pontuação pode mudar mesmo quando o consumidor não percebe nenhum grande acontecimento em sua vida financeira.
Também mostra por que muitos dos “truques para aumentar Score” encontrados na internet não funcionam.
CPF na nota não representa aumento automático.
Transferências Pix comuns não geram pontos.
Contratar empréstimos sem necessidade não é estratégia inteligente.
Solicitar vários cartões simultaneamente pode inclusive aumentar a quantidade de consultas ao CPF.
A forma mais sustentável de construir um bom histórico continua sendo a mais simples:
Pague seus compromissos dentro do prazo.
Evite assumir dívidas acima da capacidade.
Regularize pendências verdadeiras.
Solicite crédito apenas quando realmente precisar.
Mantenha seus dados corretos.
Acompanhe seu histórico sem ficar obcecado com pequenas oscilações.
Também é fundamental entender que Score alto não significa aprovação garantida.
Bancos podem analisar renda, endividamento, capacidade de pagamento, garantias e seus próprios modelos internos.
Por isso, a pontuação deve ser tratada como um indicador, e não como a única medida da vida financeira.
No longo prazo, os fatores que mais ajudam o Score são os mesmos que fortalecem a saúde financeira: pontualidade, controle de dívidas, uso consciente do crédito e consistência.