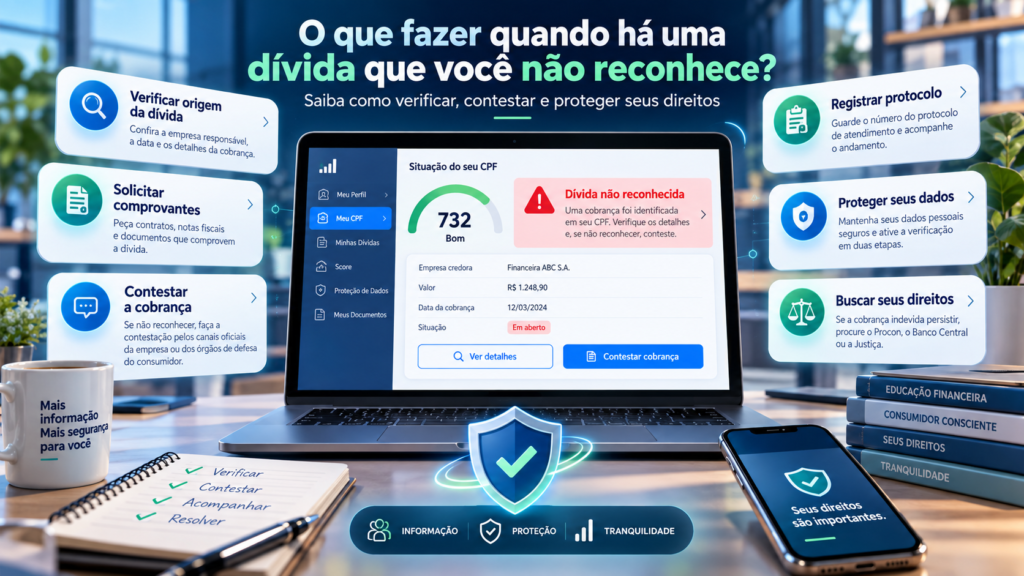
O que fazer quando há uma dívida que você não reconhece? Saiba como verificar, contestar e proteger seus direitos
Descobrir uma dívida que você não reconhece pode gerar preocupação, principalmente quando a cobrança aparece inesperadamente em uma consulta de CPF, em um aplicativo financeiro, em uma carta de cobrança ou até mesmo em um cadastro de inadimplentes. Em algumas situações, o débito pode decorrer de uma simples divergência de informações. Em outras, pode estar relacionado a fraude, uso indevido de dados pessoais, contratação não autorizada ou erro do próprio credor.
Independentemente da origem, a primeira recomendação é não ignorar a situação. Uma dívida desconhecida deve ser analisada com atenção para que o consumidor descubra quem está realizando a cobrança, qual é a origem do débito, quando ele teria sido contratado e quais documentos supostamente comprovam a relação comercial.
Também não é recomendado efetuar o pagamento apenas para encerrar rapidamente o problema antes de verificar a procedência da cobrança. Reconhecer uma dívida que não foi efetivamente contratada pode dificultar a solução posterior. O caminho mais seguro é reunir informações, contestar formalmente o débito e guardar todos os registros das providências adotadas.
Neste artigo, você entenderá o que pode causar uma dívida não reconhecida, como investigar sua origem, quando procurar a empresa responsável e quais medidas podem ser adotadas caso o problema não seja resolvido.
O que significa encontrar uma dívida que você não reconhece?
Uma dívida não reconhecida é uma cobrança atribuída ao consumidor sem que ele consiga identificar a contratação, compra, empréstimo, financiamento ou serviço que teria originado aquele débito.
Imagine, por exemplo, consultar seu CPF e encontrar uma pendência registrada por uma empresa com a qual você acredita nunca ter realizado qualquer negócio. Outra possibilidade é descobrir um empréstimo bancário que você não solicitou ou receber cobrança referente a um cartão de crédito que desconhece.
Essas situações precisam ser investigadas porque existem diferentes explicações possíveis. Nem toda empresa desconhecida significa necessariamente fraude.
Uma dívida originalmente contratada com determinada instituição pode, por exemplo, ter sido cedida para outra empresa responsável pela cobrança. Instituições financeiras também podem transferir ou ceder operações de crédito, fazendo com que o nome do credor apresentado posteriormente seja diferente daquele inicialmente conhecido pelo consumidor.
Por isso, antes de concluir que houve fraude, é importante identificar a origem completa da operação.
Quais são as principais causas de uma dívida desconhecida?
Uma cobrança não reconhecida pode surgir por diferentes motivos. Entre os mais comuns estão erros cadastrais, utilização indevida de documentos, golpes e contratações fraudulentas.
1. Fraude utilizando CPF e dados pessoais
Criminosos podem obter nome, CPF, endereço, telefone e outras informações pessoais para tentar contratar produtos ou serviços em nome de terceiros.
Dependendo do golpe, esses dados podem ser utilizados na abertura de contas, contratação de empréstimos, aquisição de produtos parcelados ou solicitação de cartões.
O consumidor normalmente percebe a fraude somente quando recebe uma cobrança ou verifica algum registro desconhecido relacionado ao CPF.
2. Erro de cadastro da empresa
A cobrança também pode decorrer de um erro operacional. Um CPF digitado incorretamente ou informações vinculadas ao cliente errado podem fazer com que uma dívida pertencente a outra pessoa apareça associada ao seu cadastro.
Por esse motivo, solicitar documentos que demonstrem a origem da dívida é uma etapa fundamental da contestação.
3. Contratação antiga não identificada imediatamente
Em alguns casos, o débito realmente existe, mas o consumidor não reconhece inicialmente o nome da empresa que aparece na cobrança.
Isso pode acontecer quando uma empresa utiliza razão social diferente do nome fantasia conhecido pelo público ou quando houve cessão da dívida para outro credor.
Antes de contestar definitivamente a cobrança, confira datas, valores, contratos e a identidade do credor original.
4. Serviço cancelado que continuou sendo cobrado
O consumidor pode ter solicitado o cancelamento de determinado serviço, mas cobranças posteriores continuaram sendo lançadas.
Nesse caso, é importante localizar protocolos de cancelamento, mensagens, e-mails e comprovantes que demonstrem a data da solicitação.
5. Cobrança duplicada ou já paga
Também existem situações em que determinada conta foi efetivamente paga, mas continua aparecendo como pendente por falha de atualização ou conciliação.
O comprovante de pagamento será essencial para esclarecer o caso.
Primeiro passo: identifique quem está cobrando
Ao encontrar uma dívida desconhecida, procure identificar exatamente qual empresa está apresentando a cobrança.
Anote informações como:
- nome ou razão social do credor;
- CNPJ da empresa;
- valor da dívida;
- data de vencimento;
- número do contrato, quando disponível;
- origem informada para a dívida;
- nome do credor original, se houver;
- data em que a contratação teria ocorrido;
- empresa responsável pela cobrança;
- eventuais registros em cadastros de crédito.
Quanto mais informações forem reunidas, mais fácil será identificar se a dívida possui alguma relação com compras ou contratos anteriores.
Consulte seu CPF e confira as informações existentes
Se você recebeu apenas uma ligação, mensagem ou e-mail de cobrança, não utilize imediatamente links enviados pelo suposto credor. Golpistas frequentemente utilizam cobranças falsas para levar consumidores a páginas fraudulentas.
Faça suas verificações por canais oficiais e confiáveis.
Ao consultar informações vinculadas ao CPF, observe principalmente o nome do credor, valor, data da dívida e eventual origem do registro. Caso exista negativação, essas informações poderão ajudar na identificação do problema.
A análise não deve ficar restrita a uma única fonte. Extratos bancários, faturas de cartões, contratos antigos e históricos de pagamentos também ajudam a descobrir se ocorreu alguma movimentação relacionada à cobrança.
Em dívidas bancárias, consulte também o Registrato
Quando a suspeita estiver relacionada a empréstimos, financiamentos ou operações realizadas por instituições financeiras, uma ferramenta importante é o Registrato, disponibilizado pelo Banco Central.
Por meio do Relatório de Empréstimos e Financiamentos, conhecido como SCR, é possível verificar informações sobre operações de crédito comunicadas pelas instituições financeiras ao Banco Central.
Essa conferência pode ajudar a identificar empréstimos ou financiamentos que o consumidor não reconhece.
Encontrando uma operação desconhecida, a contestação deve ser direcionada à instituição responsável pelo registro.
Entre em contato diretamente com a empresa
Depois de identificar o credor, utilize os canais oficiais de atendimento da empresa. Evite telefones recebidos em mensagens suspeitas. Entre diretamente no site ou aplicativo oficial da instituição e localize seu SAC ou área de atendimento.
Informe claramente que não reconhece a dívida e solicite a investigação da cobrança.
Peça informações suficientes para compreender a suposta contratação, como número do contrato, data, estabelecimento ou canal utilizado, descrição do produto ou serviço e demais dados disponíveis.
Se houver contrato, peça uma cópia ou documentação que demonstre como ocorreu a contratação.
Quando houver assinatura eletrônica ou contratação digital, podem existir registros técnicos relacionados ao processo de contratação. A análise desses elementos pode ajudar a esclarecer a origem do débito.
Não se esqueça de guardar o protocolo
Todo contato relacionado à contestação deve ser documentado.
Anote o número do protocolo, dia e horário do atendimento, nome da empresa, canal utilizado e orientações fornecidas.
Guarde também e-mails, mensagens, telas de aplicativos e documentos recebidos.
Esses registros podem demonstrar que o consumidor tentou solucionar o problema diretamente com o fornecedor e podem ser úteis caso seja necessário posteriormente procurar órgãos de defesa do consumidor ou o Poder Judiciário.
Peça a comprovação da dívida
Não basta simplesmente receber a informação de que existe um débito. Se você realmente não reconhece a contratação, peça esclarecimentos sobre sua origem.
Dependendo do tipo de negócio, documentos relevantes podem incluir contrato, proposta, comprovantes da transação, registros da compra ou informações relacionadas ao serviço contratado.
Compare atentamente os dados fornecidos pela empresa com suas próprias informações.
Observe se endereço, telefone, e-mail, conta bancária ou outros elementos utilizados na contratação correspondem aos seus.
Divergências importantes podem reforçar a hipótese de fraude ou utilização indevida de dados.
Suspeita de fraude: considere registrar boletim de ocorrência
Se os indícios apontarem para utilização indevida de seus documentos ou dados pessoais, considere registrar boletim de ocorrência junto à autoridade policial competente.
O registro é especialmente importante em casos envolvendo empréstimos desconhecidos, abertura fraudulenta de contas, cartões não solicitados ou compras realizadas por terceiros utilizando os dados da vítima.
O boletim de ocorrência não substitui a contestação junto à empresa. As duas providências podem ser adotadas em conjunto.
Depois de registrar a ocorrência, envie o documento à instituição responsável pela dívida caso ele seja solicitado ou possa contribuir para a análise da fraude.
Revise contas, cartões e extratos
Quando uma fraude é descoberta, vale investigar se ela ocorreu de maneira isolada ou se existem outras operações desconhecidas.
Revise seus extratos bancários, faturas de cartões e movimentações recentes.
Também procure contas, empréstimos ou cobranças que você não reconhece.
Se encontrar movimentações suspeitas, comunique imediatamente as respectivas instituições.
Em situações de comprometimento de senhas ou credenciais, altere senhas importantes e utilize autenticação em dois fatores sempre que disponível.
Cuidado com falsos acordos de dívidas
Uma dívida desconhecida também pode ser utilizada como isca para novos golpes.
Criminosos podem entrar em contato dizendo representar bancos, empresas de cobrança ou escritórios especializados e oferecer grandes descontos para pagamento imediato.
Antes de pagar qualquer boleto ou realizar PIX, confirme a existência da dívida diretamente com a empresa utilizando canais oficiais.
Confira ainda quem será o destinatário do pagamento.
Desconfie de cobranças que exigem pagamento imediato, fazem ameaças, solicitam transferência para pessoa física desconhecida ou tentam impedir que você confirme as informações com o credor.
E se a empresa não resolver o problema?
Caso o atendimento inicial não seja suficiente, existem outros caminhos.
O consumidor pode registrar reclamação nos canais formais da empresa e, quando existir, procurar sua ouvidoria.
Também pode utilizar órgãos e plataformas de defesa do consumidor, como o Procon e o Consumidor.gov.br, observando a disponibilidade e as regras de cada canal.
Ao registrar a reclamação, descreva os acontecimentos de maneira objetiva e anexe documentos relevantes.
Inclua protocolos, comprovantes, telas que demonstrem a cobrança, documentos enviados pela empresa e o boletim de ocorrência, quando aplicável.
E quando a dívida está no Banco Central?
Se uma operação não reconhecida aparecer no Relatório de Empréstimos e Financiamentos do Registrato, a orientação é procurar inicialmente a instituição financeira responsável pela informação.
Se não houver solução pelos canais normais de atendimento, o consumidor pode procurar a ouvidoria da instituição e, permanecendo o problema, utilizar o canal de reclamações do Banco Central.
É importante compreender que o Banco Central mantém as informações encaminhadas pelas instituições financeiras. Portanto, a correção da origem do registro normalmente precisa ser providenciada pela instituição que forneceu os dados.
A dívida não reconhecida pode negativar o CPF?
Uma cobrança decorrente de erro ou fraude pode acabar resultando em registro em cadastro de inadimplentes. Quando isso acontecer, a situação merece atenção rápida.
O Código de Defesa do Consumidor estabelece regras relacionadas aos bancos de dados e cadastros de consumidores. O consumidor possui direito de acesso às informações existentes a seu respeito e às respectivas fontes.
Além disso, existe obrigação de comunicação antes da inscrição em cadastro de proteção ao crédito, observadas as regras aplicáveis.
Se a dívida realmente não pertence ao consumidor, ele pode contestá-la e requerer a correção ou exclusão do registro indevido.
Negativação indevida sempre gera indenização?
Não é correto afirmar que qualquer cobrança desconhecida gera automaticamente indenização por danos morais.
Cada situação deve ser analisada individualmente, considerando fatores como a existência da dívida, eventual negativação, as circunstâncias do caso, provas disponíveis e possíveis registros anteriores.
A jurisprudência também possui regras específicas sobre o assunto. Por exemplo, o Superior Tribunal de Justiça possui entendimento segundo o qual uma inscrição irregular pode não resultar em indenização por dano moral quando já existe anotação legítima anterior, embora permaneça o direito de buscar o cancelamento da inscrição irregular.
Portanto, promessas como “qualquer negativação indevida garante indenização” devem ser vistas com cautela.
Em situações concretas, especialmente quando houver prejuízo relevante, pode ser conveniente procurar orientação jurídica individualizada.
O que acontece se você pagar uma dívida que não devia?
O Código de Defesa do Consumidor prevê proteção para cobranças indevidas. Em determinadas circunstâncias, quando o consumidor efetivamente paga valor indevido, pode existir direito à repetição do indébito em dobro do valor pago em excesso, acrescido das consequências legais aplicáveis, ressalvada a hipótese de engano justificável prevista na própria legislação.
Isso não significa que simplesmente receber uma cobrança incorreta gere automaticamente pagamento em dobro.
A regra precisa ser analisada conforme o que efetivamente ocorreu.
Por esse motivo, antes de pagar uma dívida que você não reconhece apenas para retirar rapidamente uma cobrança, procure esclarecer sua origem.
LGPD pode ajudar em situações envolvendo uso indevido de dados?
A Lei Geral de Proteção de Dados Pessoais trouxe importantes direitos relacionados ao tratamento de informações pessoais.
Em determinados casos, o consumidor pode solicitar esclarecimentos ao controlador dos dados e exercer os direitos previstos na legislação.
Entretanto, quando houver suspeita de crime envolvendo utilização de dados pessoais para realização de fraude, a investigação criminal deve ser direcionada às autoridades competentes.
A Autoridade Nacional de Proteção de Dados atua nas questões administrativas relacionadas à proteção de dados, e não como órgão de investigação policial de fraudes.
Quais documentos você deve guardar?
Organizar as provas desde o início facilita muito a contestação.
Procure guardar:
- print da cobrança ou negativação;
- consulta em que apareceu a dívida;
- e-mails enviados e recebidos;
- mensagens trocadas com a empresa;
- números de protocolos;
- contratos fornecidos pelo credor;
- comprovantes de pagamentos anteriores;
- extratos bancários relacionados ao caso;
- faturas de cartão;
- boletim de ocorrência, quando houver suspeita de fraude;
- respostas do SAC e da ouvidoria;
- reclamações registradas em órgãos de defesa do consumidor.
Se o problema precisar ser discutido posteriormente, esses documentos ajudam a reconstruir os fatos e demonstrar quais providências já foram adotadas.
Evite fornecer documentos para desconhecidos
Ao tentar solucionar uma dívida, cuidado para não transformar um problema em outro.
Nunca envie documentos pessoais, selfies, senhas, códigos de autenticação ou dados bancários para contatos cuja identidade não tenha sido confirmada.
Fraudadores podem utilizar uma cobrança falsa justamente para convencer a vítima a fornecer informações adicionais.
Se uma pessoa entrar em contato afirmando representar determinada empresa, encerre a conversa e procure a instituição diretamente por um canal oficial.
Como evitar novas fraudes em seu CPF?
Nenhuma medida consegue eliminar completamente o risco de fraude, mas alguns hábitos podem aumentar a segurança.
Evite publicar documentos pessoais em redes sociais, utilize senhas diferentes para serviços importantes e ative autenticação em duas etapas sempre que possível.
Também tome cuidado com links recebidos por SMS, WhatsApp ou e-mail.
Não informe códigos enviados por SMS a terceiros. Instituições financeiras utilizam diversos mecanismos de autenticação, e criminosos frequentemente tentam obter esses códigos fingindo ser funcionários de bancos.
Monitorar periodicamente informações relacionadas ao CPF também ajuda a identificar alterações inesperadas mais rapidamente.
Passo a passo ao encontrar uma dívida desconhecida
Se você acabou de descobrir uma cobrança que não reconhece, uma sequência prática pode facilitar a solução:
- Não pague imediatamente: primeiro confirme a origem da cobrança.
- Identifique o credor: verifique razão social, CNPJ, valor, contrato e data.
- Confira seus documentos: procure compras, contratos ou serviços relacionados.
- Consulte informações financeiras: em operações bancárias, confira também o Registrato.
- Procure o canal oficial da empresa: informe que não reconhece a operação.
- Solicite documentação: peça informações que comprovem a origem da contratação.
- Guarde protocolos: registre todos os contatos realizados.
- Investigue outras operações: revise extratos, cartões e contas.
- Proteja suas credenciais: altere senhas comprometidas e habilite recursos adicionais de segurança.
- Registre ocorrência quando houver indícios de fraude: procure a autoridade policial competente.
- Recorra a canais de defesa do consumidor: se necessário, procure Procon ou Consumidor.gov.br.
- Considere orientação jurídica: principalmente quando houver negativação persistente ou outros prejuízos relevantes.
Não reconheço a empresa que está cobrando. Isso significa fraude?
Não necessariamente.
É possível que o nome exibido seja a razão social, enquanto você conhece apenas o nome fantasia da empresa.
Outra possibilidade é a cessão do crédito. Uma dívida pode ter sido transferida de um credor para outro, fazendo aparecer uma empresa diferente durante uma consulta.
Em operações financeiras, o próprio Banco Central alerta que uma operação pode ter sido vendida ou cedida para outra instituição.
Por isso, solicite ao atual credor informações sobre a origem da dívida antes de concluir que a cobrança é fraudulenta.
Devo negociar uma dívida que estou contestando?
Se você tem convicção de que não realizou aquela contratação, primeiro esclareça a situação.
Negociar ou pagar sem compreender a origem do débito não é a melhor maneira de lidar com uma possível fraude ou erro cadastral.
O objetivo inicial deve ser determinar se existe uma relação contratual válida.
Se a empresa apresentar documentação que demonstre que a dívida realmente pertence a você, então será possível avaliar formas de pagamento ou negociação.
Se, ao contrário, a documentação indicar fraude, erro de cadastro ou ausência de contratação, o caminho será solicitar a correção das informações e o cancelamento da cobrança.
Quando procurar um advogado ou a Defensoria Pública?
Muitos problemas podem ser resolvidos diretamente com a empresa ou por canais administrativos. Porém, existem situações em que pode ser necessária uma avaliação jurídica individualizada.
Isso pode ocorrer quando a empresa se recusa a corrigir uma cobrança aparentemente indevida, quando há negativação persistente, desconto de valores, empréstimo fraudulento ou prejuízos relevantes.
O profissional poderá avaliar os documentos e indicar quais providências são adequadas ao caso concreto.
Quem não possui condições de contratar advogado particular pode verificar os critérios de atendimento da Defensoria Pública de seu estado.
Conclusão
Encontrar uma dívida desconhecida exige atenção, mas agir de maneira organizada aumenta as chances de identificar rapidamente a origem do problema.
O primeiro passo é verificar quem está cobrando e solicitar detalhes da suposta contratação. Depois, reúna documentos, conteste formalmente o débito e guarde todos os protocolos.
Quando houver suspeita de fraude, revise suas contas e operações financeiras, fortaleça a segurança das suas credenciais e considere registrar boletim de ocorrência.
Se a empresa não solucionar o problema, canais como ouvidorias, órgãos de defesa do consumidor e plataformas oficiais podem ser utilizados. Em situações mais complexas, uma análise jurídica individualizada pode ser necessária.
O mais importante é não ignorar uma cobrança desconhecida e também não realizar pagamentos precipitadamente. Antes de negociar qualquer valor, procure confirmar se a dívida realmente pertence a você, de onde ela surgiu e quais documentos comprovam a contratação.
Manter o controle das informações vinculadas ao CPF, acompanhar movimentações financeiras e agir rapidamente diante de alterações suspeitas são medidas importantes para reduzir prejuízos e proteger sua vida financeira.