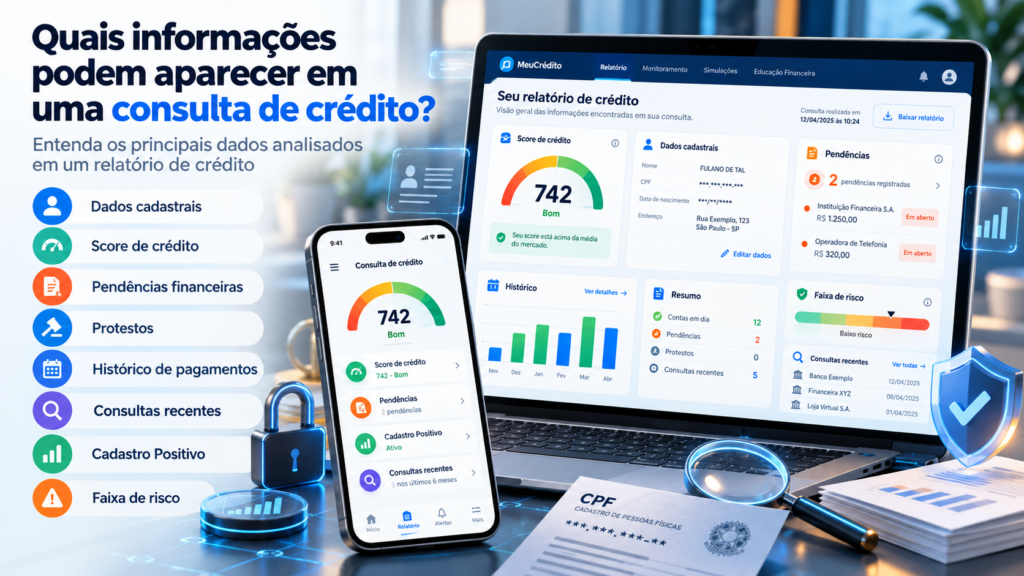
Quais informações podem aparecer em uma consulta de crédito?
Antes de conceder crédito, vender a prazo, aprovar um financiamento ou estabelecer uma relação comercial, empresas podem recorrer a uma consulta de crédito para avaliar determinados aspectos cadastrais e financeiros de uma pessoa ou empresa. Esse tipo de consulta pode reunir diferentes informações que ajudam na análise do risco de uma operação.
No entanto, existe uma dúvida bastante comum: quais informações realmente podem aparecer em uma consulta de crédito?
A resposta depende do tipo de consulta contratada, do birô ou fornecedor responsável pelo serviço, das fontes utilizadas, da finalidade da análise e das regras aplicáveis ao tratamento das informações. Uma consulta simples pode apresentar apenas dados cadastrais e eventuais restrições, enquanto uma análise mais completa pode incluir Score, histórico de pagamentos, protestos, indicadores estatísticos e outras informações relacionadas à avaliação de risco.
Isso não significa que qualquer empresa possa acessar indiscriminadamente todos os dados de uma pessoa. O tratamento de informações pessoais está sujeito à legislação brasileira, especialmente à Lei Geral de Proteção de Dados Pessoais (LGPD), à legislação relacionada aos bancos de dados de crédito e a outras normas específicas.
Neste artigo, você entenderá quais informações podem aparecer em uma consulta de crédito, para que elas servem e por que é importante interpretar cada resultado corretamente.
O que é uma consulta de crédito?
A consulta de crédito é um procedimento utilizado para reunir informações que auxiliam uma empresa ou instituição na avaliação do risco relacionado a uma operação comercial ou financeira.
Ela pode ser utilizada, por exemplo, antes de:
- aprovar uma compra parcelada;
- conceder um empréstimo;
- liberar um financiamento;
- fornecer um cartão de crédito;
- estabelecer um limite de compra;
- vender mercadorias a prazo;
- iniciar um relacionamento comercial;
- aprovar determinados contratos;
- avaliar clientes ou fornecedores.
É importante entender que a consulta de crédito, isoladamente, não determina se uma pessoa receberá ou não crédito. A decisão normalmente depende da política interna de cada empresa.
Uma instituição pode considerar, além da consulta, fatores como renda informada, capacidade de pagamento, relacionamento anterior, valor solicitado, garantias, estabilidade financeira e critérios próprios de risco.
As informações variam de acordo com o tipo de consulta
Não existe um único modelo de relatório de crédito utilizado por todas as empresas. Existem consultas simples, intermediárias e mais completas.
Uma consulta básica pode apresentar apenas informações cadastrais e determinados apontamentos existentes em bases de proteção ao crédito. Já ferramentas mais completas podem reunir diversas informações em um único relatório, facilitando a leitura do perfil analisado.
Por isso, ao contratar uma consulta, é importante verificar exatamente quais informações estão incluídas no produto.
1. Dados cadastrais
Entre as informações mais comuns estão os dados utilizados para identificar corretamente a pessoa consultada.
Dependendo do serviço e das fontes disponíveis, podem aparecer informações como:
- nome;
- CPF;
- data de nascimento;
- situação cadastral;
- endereço ou referências cadastrais;
- telefone;
- outros elementos utilizados para conferência de identidade.
Essas informações ajudam principalmente a confirmar se o CPF consultado corresponde à pessoa com quem a empresa está negociando.
É importante destacar que dados como nome, CPF, endereço, telefone, renda e histórico de pagamentos podem ser considerados dados pessoais quando relacionados a uma pessoa natural. Portanto, seu tratamento deve observar as regras aplicáveis de proteção de dados.
2. Situação cadastral do CPF
Alguns serviços podem apresentar informações relacionadas à situação cadastral do CPF.
Entretanto, é importante não confundir situação cadastral com situação financeira.
Um CPF cadastralmente regular não significa necessariamente que o consumidor não possua dívidas, da mesma forma que uma pendência cadastral não representa automaticamente uma dívida.
A situação do CPF está relacionada ao cadastro da pessoa perante os órgãos responsáveis, enquanto restrições financeiras estão ligadas a outras bases de informação.
3. Score de crédito
Uma das informações mais conhecidas atualmente é o Score de crédito.
O Score normalmente é apresentado por meio de uma pontuação estatística utilizada para estimar a probabilidade de determinado comportamento financeiro dentro de um período analisado.
Os modelos e escalas podem variar de acordo com o fornecedor.
Em muitos sistemas, quanto maior a pontuação, menor tende a ser o risco estatístico identificado pelo modelo. Entretanto, o Score não representa garantia de aprovação.
Uma pessoa pode apresentar um Score considerado elevado e, ainda assim, ter um pedido de crédito recusado. Isso acontece porque bancos, financeiras, lojas e demais empresas possuem políticas internas próprias.
Da mesma forma, uma pontuação mais baixa não significa que a pessoa esteja proibida de obter crédito.
4. Faixa de risco
Além do número do Score, algumas consultas apresentam uma classificação ou faixa de risco.
O relatório pode organizar o perfil, por exemplo, em categorias como:
- risco muito baixo;
- risco baixo;
- risco moderado;
- risco elevado;
- risco muito elevado.
As nomenclaturas variam entre empresas.
Essa classificação facilita a interpretação dos dados, principalmente em empresas que realizam grande quantidade de análises.
5. Pendências financeiras
Dependendo do produto contratado, uma consulta pode informar a existência de registros relacionados a pendências financeiras ou débitos registrados em determinadas bases.
Quando disponíveis, podem aparecer elementos como:
- quantidade de ocorrências;
- valor relacionado ao apontamento;
- data do registro;
- empresa responsável pela informação;
- tipo de ocorrência.
A apresentação dessas informações varia conforme a base consultada.
É importante analisar o contexto do apontamento. A existência de uma restrição não deve ser interpretada automaticamente como prova de incapacidade permanente de pagamento.
6. Registros de inadimplência
Consultas de determinados birôs de crédito podem indicar registros de inadimplência vinculados ao CPF.
Esses apontamentos costumam ser considerados pelas empresas porque representam um dos elementos utilizados para avaliar risco.
Entretanto, uma análise responsável não deveria se limitar exclusivamente à pergunta: “possui ou não possui restrição?”
Outros fatores podem ajudar a compreender melhor o cenário, como valor da obrigação, quantidade de ocorrências, comportamento de pagamento e características da operação que está sendo analisada.
7. Protestos
Algumas consultas podem apresentar informações relacionadas a protestos registrados em cartório, quando o produto e a base consultada disponibilizam esse tipo de informação.
Dependendo da consulta, podem ser exibidos dados como:
- existência de protesto;
- quantidade de ocorrências;
- valor;
- data;
- cartório relacionado ao registro;
- localidade.
O protesto é um elemento relevante em determinadas análises, principalmente quando a empresa deseja compreender melhor o histórico financeiro do cliente ou parceiro comercial.
8. Cheques
Alguns produtos de consulta também podem apresentar informações relacionadas a ocorrências envolvendo cheques, quando disponíveis nas bases consultadas e quando legalmente aplicáveis.
Esse tipo de informação pode ter importância em determinadas atividades comerciais, embora atualmente grande parte das operações tenha migrado para PIX, cartões, transferências e outros meios eletrônicos.
9. Histórico do Cadastro Positivo
O Cadastro Positivo modificou significativamente a maneira de analisar crédito no Brasil porque ampliou a possibilidade de considerar não somente ocorrências negativas, mas também informações relacionadas ao comportamento de pagamento.
Em vez de avaliar apenas se uma pessoa deixou de pagar determinada obrigação, modelos de análise podem considerar elementos de seu histórico financeiro.
Isso permite uma avaliação potencialmente mais ampla do comportamento do consumidor.
Informações relacionadas ao Cadastro Positivo podem contribuir para modelos estatísticos de avaliação de risco e para a composição de determinados Scores.
10. Histórico de pagamentos
Dependendo da solução utilizada, informações sobre comportamento de pagamento podem fazer parte da avaliação.
Isso pode envolver dados relacionados ao cumprimento de determinadas obrigações financeiras, sempre de acordo com as bases disponíveis e as regras aplicáveis.
O histórico de pagamentos é importante porque duas pessoas sem restrições podem apresentar comportamentos financeiros completamente diferentes.
Uma pode possuir longo histórico de pagamentos regulares, enquanto outra pode praticamente não possuir informações suficientes para que um modelo estatístico avalie seu comportamento.
11. Indicadores de comportamento financeiro
Consultas mais completas podem apresentar indicadores construídos a partir de modelos estatísticos.
Em vez de simplesmente mostrar informações isoladas, esses sistemas organizam diferentes variáveis para facilitar a tomada de decisão.
Podem existir indicadores relacionados a:
- probabilidade estatística de inadimplência;
- comportamento de pagamento;
- perfil de risco;
- estabilidade cadastral;
- relacionamento financeiro;
- capacidade estimada de assumir determinadas obrigações.
É fundamental lembrar que indicadores desse tipo representam estimativas estatísticas e não certezas sobre o comportamento futuro de uma pessoa.
12. Histórico ou quantidade de consultas
Algumas ferramentas podem informar que determinado CPF foi consultado anteriormente ou apresentar indicadores relacionados à procura recente por crédito.
Esse dado pode ser considerado por alguns modelos de risco porque uma grande quantidade de solicitações de crédito em curto período pode ter diferentes interpretações.
Entretanto, o simples fato de existir uma consulta não significa automaticamente endividamento.
A pessoa pode estar comparando propostas de financiamento, procurando um cartão ou realizando outras operações legítimas.
Por isso, esse tipo de indicador deve ser interpretado junto com outras informações.
13. Informações sobre empréstimos e financiamentos
É necessário fazer uma distinção importante entre uma consulta tradicional realizada em birôs de crédito e informações existentes em sistemas regulados pelo Banco Central.
O Sistema de Informações de Créditos, conhecido como SCR, reúne informações sobre operações de crédito informadas ao Banco Central por instituições participantes.
O próprio consumidor pode consultar informações de empréstimos e financiamentos por meio dos serviços disponibilizados pelo Banco Central, como o Registrato.
Essas informações seguem regras específicas de acesso e não devem ser confundidas com qualquer consulta comercial comum disponível na internet.
14. Informações de relacionamento financeiro
Dependendo da solução utilizada e da existência de base legal adequada, determinadas ferramentas de análise podem combinar informações de diferentes fontes para produzir indicadores sobre relacionamento financeiro.
Porém, isso não significa que uma empresa que possui apenas seu CPF consiga visualizar livremente tudo o que você possui em bancos.
Informações bancárias, sistemas regulados e bases específicas possuem regras próprias de acesso, compartilhamento e proteção.
15. Dados sobre empresas em consultas de CNPJ
Quando a análise é realizada sobre uma pessoa jurídica, a estrutura do relatório pode ser diferente.
Uma consulta de CNPJ pode reunir informações cadastrais e comerciais como:
- razão social;
- nome fantasia;
- CNPJ;
- situação cadastral;
- data de abertura;
- atividade econômica;
- endereço cadastrado;
- informações societárias quando provenientes de bases apropriadas;
- Score empresarial;
- rating;
- pendências financeiras;
- protestos;
- indicadores de risco.
Assim como acontece com pessoas físicas, a quantidade de informações depende da consulta utilizada.
16. Rating de crédito
Em análises empresariais, é comum encontrar também algum tipo de rating.
O rating busca classificar o risco associado à empresa analisada de acordo com critérios definidos pelo fornecedor da informação.
Ele pode aparecer por letras, números, categorias ou faixas.
É importante conhecer a metodologia de interpretação fornecida pela plataforma, pois um rating “A”, por exemplo, pode não possuir exatamente o mesmo significado em sistemas diferentes.
17. Informações societárias
Nas consultas de empresas, informações relacionadas ao quadro societário podem ajudar a confirmar quem são os responsáveis ou participantes de determinada organização, quando provenientes de fontes adequadas.
Esse tipo de dado é especialmente útil na análise de fornecedores, clientes empresariais e parceiros comerciais.
Entretanto, a consulta deve respeitar a finalidade de utilização das informações e as regras legais relacionadas aos dados envolvidos.
18. Dados que não devem ser confundidos com uma consulta de crédito
Uma consulta de crédito não deve ser interpretada como uma investigação completa da vida da pessoa.
Dados sensíveis possuem proteção especial.
Informações relacionadas a saúde, religião, opinião política, origem racial ou étnica, vida sexual, determinados dados biométricos e outras categorias protegidas não constituem elementos normais de uma análise comercial de crédito.
A LGPD estabelece regras mais rigorosas para o tratamento dessas categorias de dados.
A LGPD permite consultas de crédito?
Existe um mito de que, depois da LGPD, seria sempre necessário obter consentimento antes de qualquer consulta.
A realidade jurídica é mais complexa.
A LGPD estabelece diferentes hipóteses que podem permitir o tratamento de dados pessoais. Entre elas está a proteção do crédito.
Isso significa que o consentimento não é a única base legal possível para o tratamento de informações relacionadas à análise de crédito.
Entretanto, possuir uma hipótese legal não significa ter autorização irrestrita para coletar qualquer informação.
O tratamento deve respeitar princípios como finalidade, necessidade, adequação, transparência, segurança e prevenção.
Uma empresa pode consultar qualquer pessoa?
A existência de ferramentas de consulta não significa que os dados devam ser utilizados por curiosidade ou sem finalidade legítima.
A consulta normalmente deve estar relacionada a uma situação compatível com a finalidade para a qual as informações são tratadas, como uma relação comercial ou avaliação de risco.
Empresas também precisam adotar medidas de segurança para evitar acessos indevidos, vazamentos e utilização inadequada das informações.
Uma consulta de crédito mostra toda a vida financeira?
Não.
Esse é outro ponto que gera muita confusão.
O relatório apresenta somente as informações incluídas naquele produto e provenientes das fontes às quais o fornecedor possui acesso legítimo.
Não encontrar uma dívida em determinada consulta não significa necessariamente que nenhuma obrigação exista.
Da mesma maneira, não encontrar um protesto em uma ferramenta específica não garante que nenhum registro possa existir em outras bases ou localidades.
Por isso, empresas que realizam análises de maior valor normalmente utilizam diferentes informações antes de tomar uma decisão.
É possível existir informação incorreta?
Sim. Embora as bases sejam desenvolvidas para fornecer informações confiáveis, erros podem ocorrer.
Podem existir problemas de atualização, identificação, registro ou transmissão de dados.
Por isso, se o consumidor identificar uma informação que não reconhece, deve procurar a instituição responsável pelo registro ou o fornecedor responsável pela informação e solicitar esclarecimentos e, quando cabível, correção.
O mesmo cuidado vale para empresas.
Tomar uma decisão importante com base em uma informação aparentemente inconsistente sem realizar nenhuma verificação adicional pode resultar em uma análise inadequada.
Por que uma consulta completa pode ser melhor que olhar apenas o Score?
O Score é útil, mas representa apenas um indicador.
Imagine duas pessoas com uma pontuação semelhante.
A primeira pode possuir longo histórico financeiro, pagamentos regulares e relacionamento consolidado com o mercado. A segunda pode possuir pouco histórico registrado.
Embora ambas possam apresentar determinada pontuação, o contexto é diferente.
Uma análise mais completa permite observar diferentes aspectos antes da decisão.
Isso é particularmente importante para operações de maior valor.
O que uma empresa deve analisar em conjunto?
Uma política de crédito eficiente pode combinar diferentes informações, como:
- identificação do cliente;
- Score;
- rating;
- eventuais restrições;
- histórico de pagamentos;
- capacidade financeira;
- valor solicitado;
- relacionamento anterior;
- garantias disponíveis;
- risco da operação;
- regras internas da empresa.
A combinação desses elementos permite uma análise mais equilibrada do que simplesmente aprovar ou recusar alguém porque existe uma única informação negativa.
A consulta de crédito garante que o cliente vai pagar?
Não existe ferramenta capaz de garantir o comportamento financeiro futuro.
Uma consulta de crédito funciona como instrumento de apoio à decisão.
Uma pessoa pode apresentar excelente histórico e sofrer posteriormente desemprego, redução de renda ou outra dificuldade financeira.
Da mesma maneira, alguém que já teve problemas no passado pode reorganizar completamente sua vida financeira.
Portanto, Score, rating e outros indicadores trabalham principalmente com probabilidades e informações disponíveis no momento da análise.
Cuidados ao realizar consultas de crédito online
Empresas e consumidores também devem ter atenção à segurança da plataforma utilizada.
Antes de informar CPF, CNPJ ou outros dados pessoais, verifique:
- quem é a empresa responsável pelo serviço;
- se o site utiliza conexão segura;
- se existe política de privacidade;
- qual é a finalidade da coleta;
- quais informações serão utilizadas;
- se existem canais de atendimento;
- se o endereço eletrônico realmente pertence à empresa;
- se há sinais de páginas falsas ou tentativas de phishing.
Evite fornecer documentos, senhas bancárias ou códigos de autenticação em páginas cuja procedência você não consiga confirmar.
Conclusão
Uma consulta de crédito pode apresentar diversas informações, mas o conteúdo varia consideravelmente conforme o tipo de produto utilizado.
Dados cadastrais, Score, faixas de risco, pendências financeiras, protestos, informações relacionadas ao histórico de pagamentos, Cadastro Positivo, indicadores estatísticos e outros elementos podem fazer parte de uma análise.
Em consultas empresariais, também podem aparecer dados cadastrais do CNPJ, informações societárias provenientes de fontes apropriadas, rating e indicadores de risco comercial.
Já informações existentes em sistemas específicos, como aquelas relacionadas ao SCR do Banco Central, possuem procedimentos e regras próprias de acesso e não devem ser confundidas com uma consulta tradicional de birô de crédito.
Além disso, nenhuma consulta deve ser vista como uma sentença definitiva sobre uma pessoa ou empresa. Score, rating e demais indicadores servem para auxiliar a tomada de decisão, e não para prever o futuro com absoluta certeza.
Para quem concede crédito, o ideal é combinar diferentes informações e adotar critérios consistentes de análise. Para quem é consultado, compreender quais dados podem aparecer ajuda a acompanhar o próprio histórico financeiro, identificar possíveis inconsistências e entender melhor como funciona o mercado de crédito.
Em ambos os casos, a utilização responsável das informações, a segurança digital e o respeito às regras de proteção de dados são fundamentais para que a consulta de crédito cumpra sua verdadeira finalidade: reduzir riscos e apoiar decisões comerciais mais seguras e conscientes.