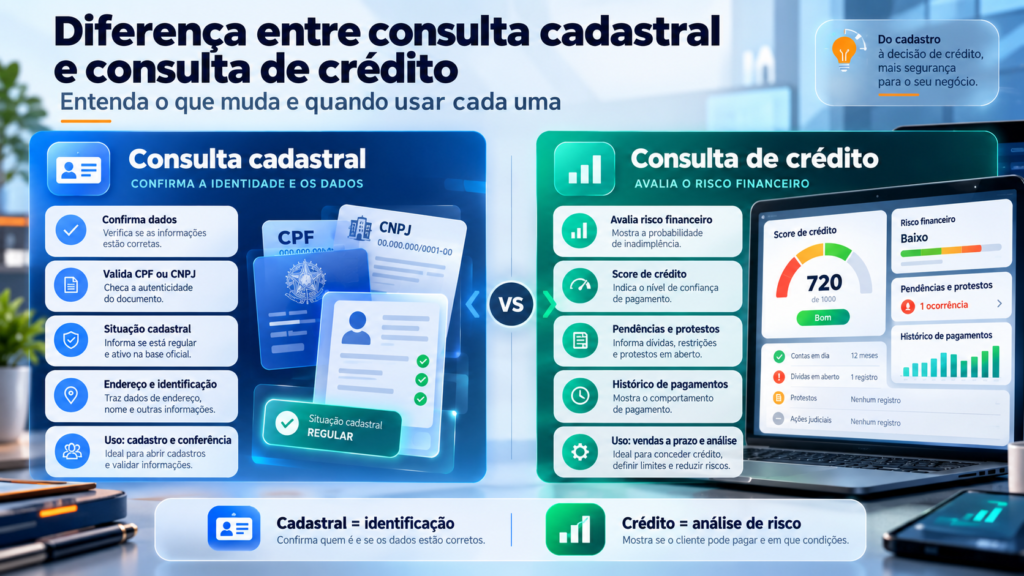
Diferença entre consulta cadastral e consulta de crédito: entenda o que muda e quando usar cada uma
Antes de vender a prazo, conceder crédito, contratar um fornecedor ou iniciar uma relação comercial, é comum que empresas procurem informações sobre a pessoa física ou jurídica envolvida na negociação. Nesse momento, dois serviços costumam gerar dúvidas: a consulta cadastral e a consulta de crédito.
Embora os nomes possam parecer semelhantes, elas possuem objetivos diferentes. A consulta cadastral está normalmente relacionada à identificação e conferência de dados, enquanto a consulta de crédito busca reunir informações que podem ajudar na avaliação do risco financeiro de uma operação.
Entender essa diferença é importante porque consultar apenas dados cadastrais pode ser insuficiente para decidir se uma venda a prazo apresenta risco. Da mesma forma, realizar uma análise de crédito completa quando o objetivo é somente confirmar informações básicas de uma empresa pode ser desnecessário.
Neste artigo, você vai entender o que é consulta cadastral, como funciona uma consulta de crédito, quais informações podem aparecer em cada modalidade e como utilizar esses recursos de maneira mais eficiente na tomada de decisões comerciais.
O que é uma consulta cadastral?
A consulta cadastral é utilizada principalmente para conferir informações relacionadas à identificação de uma pessoa ou empresa.
Seu objetivo principal não é determinar se alguém é um bom ou mau pagador. A finalidade é verificar se determinados dados cadastrais correspondem às informações apresentadas durante uma negociação.
Em uma consulta de CPF, por exemplo, determinadas soluções podem apresentar informações utilizadas para confirmação cadastral.
Dependendo da plataforma, das fontes consultadas e do tipo de serviço contratado, podem aparecer dados como:
- nome;
- CPF;
- situação cadastral;
- data de nascimento;
- endereço ou referências cadastrais;
- telefone;
- outros elementos de identificação.
No caso de uma empresa, uma consulta cadastral de CNPJ pode apresentar informações como:
- razão social;
- nome fantasia;
- CNPJ;
- data de abertura;
- situação cadastral;
- atividade econômica;
- endereço cadastrado;
- natureza jurídica;
- informações societárias disponíveis em fontes apropriadas.
Portanto, a consulta cadastral é especialmente útil quando a principal pergunta é:
“Os dados apresentados por esta pessoa ou empresa correspondem às informações disponíveis?”
O que é uma consulta de crédito?
A consulta de crédito possui uma finalidade mais relacionada à avaliação de risco.
Ela busca fornecer informações que podem auxiliar uma empresa a decidir se determinada operação comercial ou financeira deve ser aprovada, recusada ou submetida a condições diferentes.
Isso pode acontecer, por exemplo, antes de:
- realizar uma venda parcelada;
- conceder limite de crédito;
- aprovar um financiamento;
- conceder um empréstimo;
- emitir um cartão;
- aprovar compras faturadas;
- fechar contratos com pagamento futuro;
- estabelecer relacionamento com clientes empresariais.
Dependendo do produto contratado, uma consulta de crédito pode apresentar informações como:
- Score de crédito;
- faixa de risco;
- eventuais pendências financeiras;
- registros de inadimplência disponíveis;
- protestos;
- histórico ou indicadores de pagamento;
- informações relacionadas ao Cadastro Positivo;
- consultas anteriores ou indicadores relacionados à procura por crédito;
- rating;
- indicadores de risco.
A disponibilidade dessas informações depende do fornecedor, do produto, das fontes consultadas e das regras aplicáveis a cada base de dados.
Qual é a principal diferença?
A maneira mais simples de entender é separar as duas consultas pela pergunta que cada uma procura responder.
Consulta cadastral: procura confirmar quem é a pessoa ou empresa.
Consulta de crédito: procura ajudar a avaliar qual é o risco de realizar uma operação financeira ou comercial com essa pessoa ou empresa.
Na prática, uma consulta cadastral trabalha predominantemente com identificação. A consulta de crédito acrescenta informações e indicadores que podem ser utilizados para avaliar comportamento financeiro e probabilidade de pagamento.
Consulta cadastral não é análise de crédito
Esse é um dos erros mais comuns cometidos por empresas.
Imagine que um cliente apresente nome, CPF, endereço e telefone. A empresa realiza uma consulta cadastral e confirma que os dados parecem consistentes.
Isso significa que a identidade cadastral foi verificada de acordo com as informações disponíveis.
Mas isso não significa necessariamente que o cliente apresenta baixo risco de crédito.
Uma pessoa pode possuir os dados cadastrais completamente corretos e, ainda assim, apresentar pendências financeiras, comprometimento elevado ou outros indicadores que influenciem uma análise comercial.
Portanto, confirmar dados e avaliar risco são processos diferentes.
Uma consulta de crédito pode incluir dados cadastrais?
Sim.
Essa é uma das razões pelas quais existe confusão entre os dois serviços.
Muitas consultas de crédito também apresentam dados cadastrais como parte do relatório.
Isso acontece porque, antes de analisar o risco financeiro, é importante confirmar se o CPF ou CNPJ informado corresponde à pessoa ou empresa que está sendo avaliada.
Por isso, uma consulta de crédito mais completa pode reunir em uma única tela:
- identificação cadastral;
- Score;
- pendências;
- protestos;
- indicadores;
- histórico de pagamentos;
- faixa de risco.
Isso não transforma consulta cadastral e consulta de crédito em sinônimos. Significa apenas que determinados produtos combinam diferentes tipos de informação.
Exemplo prático de consulta cadastral
Imagine uma empresa que recebeu contato de um novo fornecedor.
Antes de cadastrar esse fornecedor em seu sistema, ela deseja confirmar:
- se o CNPJ existe;
- qual é a razão social;
- quando a empresa foi aberta;
- qual atividade exerce;
- qual endereço está vinculado ao cadastro;
- qual é sua situação cadastral.
Nesse cenário, uma consulta cadastral de CNPJ pode atender ao objetivo inicial.
A empresa está tentando conhecer e validar a identidade cadastral do possível parceiro.
Exemplo prático de consulta de crédito
Agora imagine que o mesmo fornecedor solicite uma compra de R$ 40 mil para pagamento em 60 dias.
A situação mudou.
Não basta apenas saber que o CNPJ está ativo e que o endereço informado corresponde ao cadastro.
A empresa agora assumirá um risco financeiro.
Nessa situação, pode ser importante avaliar outros elementos, como:
- Score empresarial;
- rating;
- eventuais restrições;
- protestos;
- histórico de pagamentos;
- capacidade financeira;
- relacionamento anterior;
- valor da operação.
É nesse momento que uma consulta de crédito se torna mais adequada.
O que é Score de crédito?
O Score é um dos indicadores frequentemente encontrados em consultas de crédito.
Trata-se de uma pontuação calculada por modelos estatísticos utilizados para estimar determinado nível de risco ou probabilidade de comportamento financeiro.
A escala e a metodologia podem variar conforme o fornecedor.
É importante compreender que o Score não determina sozinho se o crédito será aprovado.
Uma instituição pode utilizar a pontuação junto com dezenas de outros critérios, como renda, valor solicitado, histórico com a empresa, garantias e política interna de crédito.
Por isso, duas empresas podem consultar o mesmo consumidor e chegar a decisões diferentes.
Consulta cadastral possui Score?
Uma consulta puramente cadastral normalmente tem como foco a identificação e não necessariamente inclui Score.
Entretanto, algumas plataformas comercializam produtos combinados que reúnem dados cadastrais e informações de crédito.
Nesse caso, o nome comercial do produto pode variar.
Por isso, mais importante do que observar apenas o nome da consulta é verificar a descrição das informações incluídas.
O que são pendências financeiras?
Dependendo da consulta de crédito utilizada, o relatório pode indicar determinados registros relacionados a débitos ou inadimplência existentes nas bases pesquisadas.
Quando disponíveis, podem aparecer informações como:
- quantidade de ocorrências;
- datas;
- valores;
- empresa responsável pelo registro;
- natureza do apontamento.
Essas informações não fazem parte, necessariamente, de uma consulta cadastral simples.
Elas estão mais diretamente relacionadas ao objetivo da análise de crédito.
E os protestos?
Dependendo da plataforma e das bases acessadas, uma consulta de crédito pode incluir informações relacionadas a protestos registrados.
Esses dados podem ser importantes em determinadas operações comerciais, principalmente quando o valor envolvido é elevado.
Entretanto, deve-se observar exatamente qual base está sendo consultada e qual cobertura o serviço oferece.
O fato de uma determinada consulta não apresentar um protesto não significa necessariamente que nenhuma ocorrência exista em qualquer outra fonte.
Cadastro Positivo e consulta de crédito
O Cadastro Positivo trouxe uma mudança relevante para o mercado brasileiro de crédito.
Historicamente, grande parte das análises concentrava atenção na existência de informações negativas, como atrasos ou inadimplência.
O Cadastro Positivo permite considerar também o histórico de cumprimento de obrigações e pagamentos utilizados na formação de históricos e modelos de crédito.
Isso possibilita uma visão mais ampla do comportamento financeiro.
Assim, determinadas consultas e Scores podem considerar informações positivas, e não apenas registros negativos.
Consulta de crédito não significa apenas procurar dívidas
Outro erro comum é imaginar que realizar uma consulta de crédito significa apenas verificar se o CPF está “negativado”.
As ferramentas atuais podem trabalhar com um conjunto muito maior de indicadores.
Uma análise moderna pode considerar:
- dados cadastrais;
- Score;
- rating;
- histórico de pagamentos;
- faixa de risco;
- comportamento financeiro;
- eventuais restrições;
- protestos;
- relacionamento comercial anterior;
- informações internas da própria empresa.
Portanto, a presença ou ausência de uma única restrição não deveria ser interpretada como toda a análise.
O que é rating?
O rating é outra forma de classificar risco e aparece principalmente em determinadas análises empresariais.
Em vez de apresentar apenas uma pontuação, o sistema pode agrupar o risco em categorias, letras, números ou faixas.
Por exemplo, uma empresa pode receber determinada classificação de risco conforme a metodologia utilizada pelo fornecedor.
É importante observar que não existe necessariamente equivalência perfeita entre ratings oferecidos por plataformas diferentes.
Cada sistema pode utilizar metodologia própria.
Consulta cadastral de CPF e consulta cadastral de CNPJ
A natureza da consulta também muda dependendo de quem está sendo pesquisado.
Em uma consulta de CPF, o foco é a pessoa física.
Em uma consulta de CNPJ, podem existir informações específicas de pessoas jurídicas, como atividade econômica, data de abertura, natureza jurídica, situação cadastral e composição societária disponível em fontes adequadas.
Por isso, empresas que negociam tanto com pessoas físicas quanto jurídicas normalmente precisam de ferramentas adaptadas para cada cenário.
Quando utilizar apenas a consulta cadastral?
A consulta cadastral pode ser suficiente quando não existe uma concessão significativa de crédito e o objetivo principal é validar informações.
Alguns exemplos incluem:
- cadastro de novo cliente;
- confirmação de CPF ou CNPJ;
- verificação de razão social;
- conferência de atividade empresarial;
- atualização cadastral;
- checagem inicial de fornecedor;
- validação de informações apresentadas em um cadastro.
Isso não significa que todos esses processos devam necessariamente exigir uma consulta externa. A empresa precisa avaliar a necessidade de tratamento dos dados de acordo com a finalidade da operação.
Quando utilizar uma consulta de crédito?
A consulta de crédito tende a ser mais apropriada quando existe exposição financeira.
Por exemplo:
- venda a prazo;
- concessão de limite;
- financiamento;
- empréstimo;
- contrato com pagamento futuro;
- fornecimento recorrente faturado;
- operação comercial de maior valor;
- revisão periódica do limite de clientes.
Quanto maior o risco financeiro da operação, maior tende a ser a necessidade de uma análise estruturada.
A consulta garante que o cliente vai pagar?
Não.
Nenhuma consulta de crédito consegue garantir o comportamento financeiro futuro de uma pessoa ou empresa.
O relatório trabalha com informações disponíveis no momento da consulta e, em determinados casos, com modelos probabilísticos.
Uma pessoa com excelente histórico pode enfrentar posteriormente uma perda de renda ou outro evento inesperado.
Da mesma forma, alguém que apresentou dificuldades financeiras no passado pode ter reorganizado suas finanças.
Por isso, uma consulta deve ser encarada como ferramenta de apoio à decisão.
Consulta de crédito e política de crédito são coisas diferentes
Um bom relatório não substitui uma boa política interna.
A empresa precisa definir previamente critérios como:
- qual limite conceder;
- qual prazo oferecer;
- qual nível de risco aceitar;
- quando solicitar garantia;
- quando realizar nova análise;
- quando reduzir ou aumentar limites;
- quais informações considerar na decisão.
Sem uma política clara, duas pessoas dentro da mesma empresa podem tomar decisões completamente diferentes analisando exatamente o mesmo relatório.
Combinar consulta cadastral e consulta de crédito pode ser mais eficiente
Em diversas operações, o processo ideal não é escolher obrigatoriamente entre uma ou outra consulta.
O mais eficiente pode ser utilizar diferentes etapas.
Primeiro, confirmar a identidade cadastral.
Depois, quando existir risco financeiro compatível com a necessidade da análise, avaliar as informações relacionadas ao crédito.
Um fluxo simplificado pode funcionar assim:
- receber os dados do cliente;
- validar as informações cadastrais;
- confirmar CPF ou CNPJ;
- analisar Score e indicadores de risco;
- verificar eventuais ocorrências relevantes;
- considerar informações internas;
- definir limite e condições da operação.
Esse processo tende a produzir uma decisão mais fundamentada.
LGPD e utilização de dados em análises de crédito
O tratamento de dados pessoais no Brasil deve observar a Lei Geral de Proteção de Dados Pessoais (LGPD) e demais normas aplicáveis.
A proteção do crédito é uma das hipóteses previstas na legislação para o tratamento de dados pessoais, mas isso não significa que empresas possam coletar ou utilizar qualquer informação indiscriminadamente.
Devem ser observados princípios como:
- finalidade;
- adequação;
- necessidade;
- transparência;
- segurança;
- prevenção;
- não discriminação;
- responsabilização.
Ou seja, o fato de uma informação estar tecnicamente acessível não significa que ela deva ser utilizada sem necessidade ou finalidade compatível.
Dados sensíveis exigem atenção especial
Informações relacionadas à origem racial ou étnica, religião, opinião política, saúde, vida sexual, dados genéticos e determinados dados biométricos recebem proteção especial pela legislação.
Esses dados não constituem elementos normais de uma análise comercial de crédito.
Uma política responsável deve evitar a utilização de informações inadequadas, excessivas ou discriminatórias.
Qual consulta é melhor?
Não existe uma resposta universal.
A melhor consulta é aquela adequada à finalidade.
Se uma empresa precisa apenas confirmar dados básicos, uma consulta cadastral pode ser suficiente.
Se pretende vender a prazo ou assumir risco financeiro, uma consulta de crédito pode oferecer informações mais relevantes.
Para operações maiores, uma combinação de dados cadastrais, análise financeira, histórico de relacionamento, Score, rating e política interna pode produzir uma avaliação mais completa.
Cuidado com consultas excessivamente simples
Quando existe risco financeiro relevante, tomar uma decisão apenas com base em nome, CPF ou situação cadastral pode ser insuficiente.
Um CPF cadastralmente regular, por exemplo, não significa necessariamente ausência de problemas financeiros.
Da mesma maneira, um CNPJ ativo não significa automaticamente que a empresa apresenta boa capacidade de pagamento.
São conceitos diferentes.
Regularidade cadastral não é sinônimo de baixo risco de crédito.
Cuidado também com análises excessivamente rígidas
No extremo oposto, uma empresa também pode perder bons clientes quando utiliza critérios automáticos sem analisar o contexto.
Um único indicador não conta toda a história.
Score, rating e registros de crédito devem ser interpretados dentro da realidade da operação.
Valor da compra, prazo, relacionamento anterior, capacidade financeira e garantias podem alterar significativamente o risco.
Como escolher uma plataforma de consulta?
Antes de contratar uma ferramenta de consulta cadastral ou de crédito, verifique:
- quais informações o produto fornece;
- de quais tipos de fontes os dados são obtidos;
- qual é a finalidade declarada do serviço;
- se existem mecanismos adequados de segurança;
- se a empresa possui política de privacidade;
- quais consultas são voltadas para CPF;
- quais consultas são voltadas para CNPJ;
- se existem Score, rating ou indicadores;
- se a plataforma explica corretamente os resultados;
- quais canais de atendimento estão disponíveis.
Também é importante evitar serviços que prometam acesso irrestrito a informações sigilosas ou apresentem alegações incompatíveis com a legislação.
Resumo das diferenças
De maneira simples:
Consulta cadastral: identifica e confirma dados.
Consulta de crédito: auxilia na avaliação do risco financeiro.
A consulta cadastral pode responder questões como:
- Quem é o cliente?
- O CPF informado corresponde aos dados apresentados?
- Qual é a razão social da empresa?
- O CNPJ está cadastralmente ativo?
A consulta de crédito pode auxiliar a responder:
- Qual é o perfil de risco?
- Qual é o Score?
- Existem ocorrências financeiras relevantes?
- Qual limite pode ser adequado?
- A operação está dentro da política de risco da empresa?
Conclusão
A diferença entre consulta cadastral e consulta de crédito está principalmente na finalidade de cada ferramenta.
A consulta cadastral busca confirmar a identidade e determinados dados de uma pessoa ou empresa. Ela é útil para validações, atualização de cadastros e conferência de informações apresentadas durante uma negociação.
Já a consulta de crédito vai além da identificação. Dependendo do produto utilizado, pode reunir Score, rating, pendências financeiras, protestos, informações de pagamento, indicadores de risco e outros elementos utilizados para auxiliar na decisão de crédito.
Isso significa que uma consulta não necessariamente substitui a outra.
Em muitos processos comerciais, primeiro é necessário saber com quem a empresa está negociando e, depois, avaliar qual risco financeiro essa negociação representa.
Também é fundamental lembrar que nenhuma ferramenta deve decidir sozinha se uma pessoa ou empresa merece crédito. O resultado precisa ser interpretado em conjunto com o valor da operação, histórico comercial, capacidade de pagamento, garantias e política interna.
Utilizadas corretamente, consultas cadastrais e consultas de crédito podem ajudar empresas a conhecer melhor clientes e parceiros, reduzir erros, prevenir fraudes, controlar inadimplência e tomar decisões comerciais de forma mais segura.