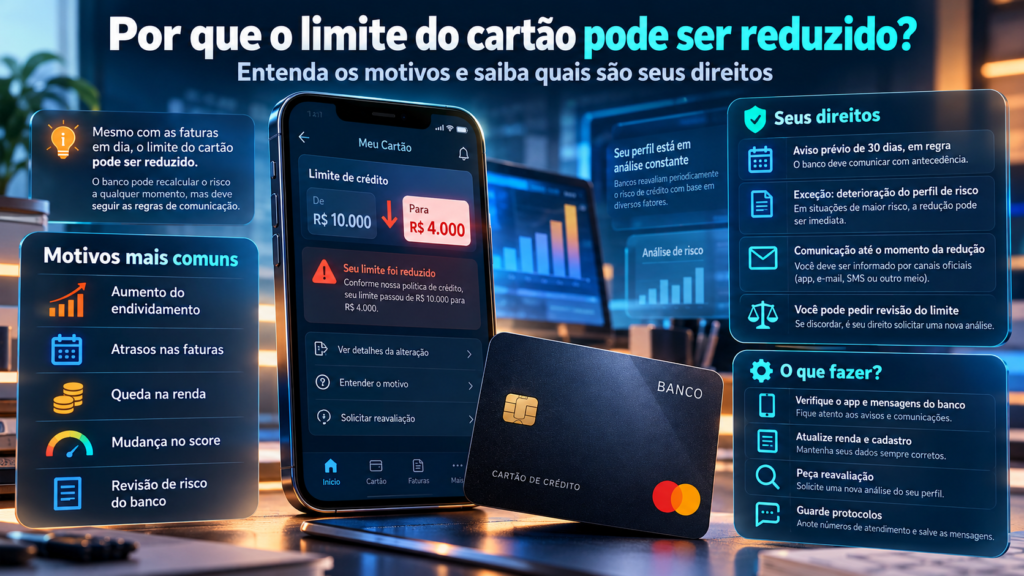
Por que o limite do cartão pode ser reduzido? Entenda os motivos e saiba quais são seus direitos
Imagine abrir o aplicativo do banco e descobrir que o limite do seu cartão de crédito foi reduzido de R$ 10 mil para R$ 4 mil. A situação pode ser ainda mais surpreendente quando todas as faturas estão em dia, não existem dívidas negativadas e o consumidor mantém um bom relacionamento com a instituição financeira.
Esse tipo de situação provoca diversas dúvidas. Afinal, o banco pode diminuir o limite sem autorização? A redução significa que o Score caiu? Estar com o nome limpo impede essa decisão? E o que fazer quando a alteração prejudica compras parceladas ou despesas planejadas?
A verdade é que o limite do cartão de crédito não representa um valor permanentemente garantido ao consumidor. As instituições financeiras podem reavaliar periodicamente os limites concedidos, considerando fatores como capacidade de pagamento, comprometimento da renda, histórico financeiro e perfil de risco.
Entretanto, essa possibilidade não significa liberdade absoluta para realizar alterações sem observar as normas aplicáveis. O Banco Central estabelece regras sobre a comunicação das reduções, incluindo situações em que a instituição identifica deterioração do perfil de risco.
Compreender como essas avaliações funcionam é importante para identificar possíveis irregularidades, organizar o orçamento e buscar alternativas quando o limite disponibilizado deixa de atender às necessidades do consumidor.
Como os bancos definem o limite do cartão de crédito?
Quando uma instituição financeira aprova um cartão, ela precisa determinar quanto crédito está disposta a disponibilizar ao cliente. Esse valor corresponde ao limite total contratado ou concedido para utilização, conforme as condições do produto.
Para definir esse montante, o banco normalmente utiliza modelos de avaliação que combinam informações cadastrais, comportamentais e financeiras.
Entre os elementos considerados estão renda, histórico de pagamentos, dívidas existentes, pontuação de crédito, relacionamento bancário e políticas internas de concessão.
Uma pessoa que recebe R$ 5 mil mensais pode obter um limite de R$ 2 mil em determinada instituição e R$ 8 mil em outra, por exemplo.
Essas diferenças acontecem porque cada empresa possui critérios próprios para avaliar os riscos associados ao crédito concedido.
Além disso, a aprovação inicial não encerra necessariamente a análise. O limite pode ser reavaliado ao longo do relacionamento, conforme o contrato e as normas aplicáveis.
Por que o banco pode reduzir o limite do cartão?
Existem diferentes situações que podem levar uma instituição financeira a diminuir o valor de crédito disponível.
Nem sempre a decisão está relacionada a atraso de pagamento ou negativação. Em muitos casos, o banco identifica alterações que considera relevantes para a capacidade financeira do consumidor ou para sua própria exposição ao risco.
Conheça os motivos mais comuns.
1. Aumento do endividamento
Quando uma pessoa contrata novos empréstimos, financiamentos ou utiliza intensamente diferentes modalidades de crédito, seu comprometimento financeiro pode aumentar.
Mesmo que todas essas operações estejam em dia, o banco poderá entender que o orçamento possui menos espaço para novas despesas.
Imagine um consumidor com renda mensal de R$ 6 mil que anteriormente pagava R$ 1 mil em parcelas. Após contratar um financiamento, seus compromissos passam a representar R$ 3 mil mensais.
Essa mudança pode influenciar a avaliação de risco, especialmente se a instituição considerar que o limite anteriormente concedido deixou de ser compatível com a capacidade de pagamento.
2. Atrasos nas faturas
O histórico de pagamento do cartão é um dos elementos mais importantes do relacionamento com o emissor.
Atrasos frequentes podem sinalizar dificuldades financeiras e levar à revisão das condições de crédito.
Entretanto, nem todo atraso provoca automaticamente a redução do limite. A decisão depende da política do banco, da situação contratual e dos demais fatores considerados.
O pagamento inferior ao total da fatura também pode gerar encargos e aumentar o endividamento, exigindo atenção redobrada.
3. Queda na renda do consumidor
A renda é uma referência importante para determinar a capacidade de pagamento.
Quando o banco identifica uma redução relevante nos rendimentos, pode reconsiderar o valor de crédito que considera adequado ao perfil do cliente.
Isso pode ocorrer após perda de emprego, redução de salário, encerramento de atividade profissional ou diminuição dos rendimentos de um trabalhador autônomo.
Entretanto, a instituição não necessariamente possui conhecimento imediato de todas essas mudanças. A avaliação depende das informações legitimamente disponíveis.
4. Alterações no Score de crédito
O Score é uma pontuação estatística que estima a probabilidade de pagamento de compromissos financeiros dentro de determinado período.
Uma redução na pontuação pode influenciar determinados modelos de concessão de crédito, inclusive aqueles utilizados na revisão dos limites de cartões já emitidos.
Entretanto, Score baixo não significa redução automática do limite.
As instituições podem utilizar modelos internos e outras informações para tomar decisões. Da mesma forma, um consumidor pode manter Score elevado e ainda ter seu limite reduzido.
5. Uso frequente do crédito rotativo
O crédito rotativo é uma modalidade utilizada quando o consumidor não paga integralmente a fatura, observadas as regras aplicáveis.
Como essa operação pode gerar encargos significativos, o uso recorrente pode indicar dificuldades para liquidar os compromissos mensais.
Dependendo dos critérios internos, esse comportamento pode contribuir para uma revisão do limite.
A melhor estratégia é planejar os gastos para pagar integralmente a fatura até seu vencimento, evitando recorrer continuamente a modalidades de crédito mais caras.
6. Mudanças nas políticas internas do banco
As instituições financeiras podem revisar suas estratégias comerciais e de gerenciamento de risco.
Em determinados períodos, um banco pode adotar critérios mais conservadores para a concessão de crédito, especialmente diante de alterações econômicas e de aumento da inadimplência.
Entretanto, uma mudança de política interna não elimina as obrigações de comunicação e os demais direitos do consumidor.
A instituição deve observar as regras aplicáveis à alteração dos limites e às circunstâncias concretas da operação.
7. Pouca utilização do cartão
Algumas instituições podem considerar padrões de utilização do produto em suas avaliações comerciais e de risco.
Um limite elevado que permanece pouco utilizado pode ser reavaliado, dependendo dos critérios adotados pelo emissor.
Entretanto, não existe regra geral determinando que o cartão deve ser utilizado todos os meses para manter o limite.
Também não é recomendável realizar compras desnecessárias apenas para tentar evitar uma eventual redução.
O banco pode reduzir o limite sem avisar?
Essa é uma das questões mais importantes para quem percebe uma redução inesperada no aplicativo.
De acordo com as orientações do Banco Central, a redução de limite por iniciativa da instituição deve, como regra, ser comunicada ao consumidor com pelo menos 30 dias de antecedência.
Entretanto, existe uma exceção relevante: quando for identificada deterioração do perfil de risco de crédito do cliente, a instituição poderá reduzir o limite sem observar esse prazo prévio.
Nessa hipótese, a comunicação deverá ocorrer até o momento em que a redução for realizada.
Portanto, é incorreto afirmar que qualquer diminuição pode acontecer sem comunicação, assim como não é correto dizer que toda redução exige obrigatoriamente aviso prévio de 30 dias.
O procedimento aplicável depende das circunstâncias e do motivo que fundamentou a alteração.
Quais são os direitos do consumidor quando o limite diminui?
O consumidor possui direitos relacionados à informação, à transparência e ao tratamento adequado de sua relação contratual.
Ao perceber uma alteração, pode procurar os canais oficiais do banco para solicitar esclarecimentos sobre a revisão realizada.
Também pode questionar eventual descumprimento das regras de comunicação estabelecidas pelo Banco Central.
Se identificar dados incorretos utilizados na avaliação, poderá solicitar correção pelos canais apropriados.
É importante compreender, entretanto, que o direito à informação não significa necessariamente que a instituição seja obrigada a divulgar integralmente algoritmos proprietários ou segredos comerciais.
Da mesma forma, a contestação da redução não garante automaticamente o restabelecimento do limite anterior.
O banco pode diminuir o limite mesmo com as faturas em dia?
Sim. Manter os pagamentos em dia representa um comportamento financeiro favorável, mas não impede toda reavaliação de risco.
Um consumidor pode nunca ter atrasado uma fatura e, ainda assim, apresentar elevado comprometimento de renda após contratar financiamentos e empréstimos.
Também pode ocorrer alteração na capacidade financeira identificada pela instituição.
Por isso, o histórico positivo de pagamentos é importante, mas não determina isoladamente o limite que será mantido.
Quando a redução parecer incompatível com a situação financeira, vale solicitar esclarecimentos e verificar se os dados cadastrais e de renda estão atualizados.
Ter Score alto impede a redução do limite?
Não. O Score representa uma estimativa estatística de risco calculada de acordo com uma metodologia específica.
Uma pontuação elevada não representa garantia contratual de manutenção do limite.
Considere uma pessoa com Serasa Score de 850 pontos, renda mensal de R$ 4 mil e cartão com limite de R$ 15 mil.
Se essa pessoa assumir novos compromissos financeiros relevantes, a instituição poderá considerar que a exposição ao crédito deixou de ser adequada.
Mesmo sem negativação, o limite poderá ser revisto, desde que observadas as regras aplicáveis.
Isso demonstra a diferença entre uma pontuação favorável e a avaliação completa realizada pelo banco.
O SCR do Banco Central pode influenciar essa decisão?
O Sistema de Informações de Créditos, conhecido como SCR, reúne informações sobre determinadas operações de crédito informadas por instituições participantes do sistema financeiro.
Os registros podem contemplar empréstimos, financiamentos, limites e situações das operações, conforme os critérios aplicáveis.
Instituições autorizadas podem utilizar informações do SCR em análises de risco, observadas as exigências de acesso.
Consequentemente, o aumento do endividamento registrado em diferentes instituições pode influenciar determinadas avaliações.
Entretanto, o Banco Central não determina diretamente qual limite de cartão cada consumidor deve receber.
O valor é definido pelo emissor, dentro de suas políticas e das normas aplicáveis.
Qual é a diferença entre limite total, utilizado e disponível?
Esses três conceitos são frequentemente confundidos pelos consumidores.
| Tipo de limite | Significado |
|---|---|
| Limite total | Valor de crédito concedido pelo banco. |
| Limite utilizado | Valor comprometido com compras, parcelas e outras operações contabilizadas. |
| Limite disponível | Parcela do limite total ainda disponível para novas utilizações. |
Imagine um cartão com limite total de R$ 8 mil e R$ 3 mil comprometidos em compras. Nesse exemplo, o limite disponível seria de aproximadamente R$ 5 mil, desconsideradas outras operações e particularidades do contrato.
Se o banco reduzir o limite total para R$ 5 mil, o limite disponível também poderá diminuir.
Entretanto, a simples redução do valor disponível após uma compra não significa que o banco tenha diminuído o limite total concedido.
O que acontece com compras parceladas quando o limite diminui?
Essa situação exige atenção porque compras parceladas podem comprometer o limite durante vários meses.
Quando ocorre a redução, o consumidor deve verificar como o emissor contabiliza compras já realizadas, parcelas futuras e saldo disponível.
Em regra, a alteração do limite para novas operações não representa cancelamento automático de compras validamente realizadas anteriormente.
As obrigações contratadas continuam sujeitas às condições pactuadas.
Entretanto, o limite disponível pode ficar reduzido ou até indisponível para novas compras, dependendo dos valores comprometidos.
Por isso, é importante conferir as informações no aplicativo e solicitar esclarecimentos caso existam cobranças ou restrições inesperadas.
O cartão pode ficar sem limite disponível após uma redução?
Sim. Imagine que o consumidor possua um limite total de R$ 10 mil e já tenha utilizado R$ 7 mil.
Se a instituição reduzir o limite total para R$ 6 mil, o valor comprometido poderá superar o novo teto disponibilizado para futuras utilizações.
Nessa situação, novas compras poderão ser recusadas até que exista limite disponível, conforme as regras do emissor.
Isso não significa necessariamente que todo o saldo de compras anteriores se tornou imediatamente exigível apenas porque o limite foi reduzido.
As condições de pagamento permanecem vinculadas aos contratos e às operações realizadas.
É possível recuperar o limite antigo?
Sim, pode ser possível, mas o restabelecimento não é automático.
O consumidor pode solicitar uma reavaliação pelo aplicativo, atendimento ou agência, conforme os canais disponibilizados pelo banco.
Durante essa solicitação, pode ser útil apresentar informações atualizadas sobre renda e verificar se existem dados incorretos.
A instituição poderá realizar nova análise e decidir pela manutenção do limite reduzido, pela ampliação parcial ou pelo retorno ao valor anterior.
Entretanto, não existe garantia de aprovação do pedido.
Como solicitar uma revisão do limite reduzido?
O primeiro passo é identificar quando a redução aconteceu e conferir as mensagens recebidas pelos canais oficiais do banco.
Depois, o consumidor pode entrar em contato com o atendimento e solicitar informações sobre a alteração.
É recomendável guardar o número do protocolo, as respostas recebidas e os registros da comunicação.
Também é possível solicitar atualização cadastral e de renda, especialmente quando as informações utilizadas pela instituição estiverem desatualizadas.
Se o problema não for solucionado, o consumidor poderá procurar a ouvidoria e avaliar outras medidas administrativas cabíveis.
O que fazer quando o banco reduz o limite irregularmente?
Quando houver suspeita de descumprimento das regras de comunicação, a situação deve ser documentada.
O consumidor pode verificar o histórico de notificações, guardar capturas de tela do limite anterior e atual e solicitar esclarecimentos formais.
Caso a instituição não apresente solução satisfatória, é possível registrar reclamação na ouvidoria, utilizar a plataforma Consumidor.gov.br, quando cabível, ou procurar órgãos de defesa do consumidor.
Também existe a possibilidade de apresentar reclamação ao Banco Central sobre situações relacionadas às normas de sua competência.
Dependendo das circunstâncias, pode ser necessário buscar orientação jurídica para avaliar eventual violação contratual ou prejuízo indenizável.
A redução do limite pode gerar indenização?
A diminuição do limite, por si só, não gera automaticamente direito a indenização.
Para avaliar eventual responsabilidade, é necessário examinar a conduta da instituição, as obrigações aplicáveis e os prejuízos efetivamente demonstrados.
Uma alteração regularmente realizada, observadas as exigências de comunicação e os critérios previstos nas normas, não representa necessariamente ato ilícito.
Por outro lado, situações envolvendo falhas relevantes, informações indevidas ou descumprimento de obrigações podem justificar análise jurídica específica.
Não existe, portanto, indenização automática simplesmente porque o consumidor perdeu parte do limite anteriormente concedido.
Reduzir o limite do cartão faz o Score aumentar?
Não necessariamente. O Serasa Score considera diferentes informações relacionadas ao comportamento financeiro e ao histórico de crédito.
A redução isolada do limite não representa uma fórmula garantida para elevar a pontuação.
Além disso, um limite menor não significa automaticamente que as dívidas existentes foram reduzidas.
O consumidor continua responsável pelos valores já utilizados e pelas parcelas de suas compras.
O melhor caminho para uma situação financeira equilibrada é acompanhar despesas, evitar atrasos e manter compromissos compatíveis com a renda.
Como evitar uma possível redução do limite?
Não existe método capaz de impedir todas as revisões de crédito realizadas pelo banco.
Entretanto, determinados hábitos podem contribuir para um relacionamento financeiro mais organizado.
Mantenha as faturas em dia
Procure pagar integralmente a fatura até o vencimento, evitando encargos e dificuldades decorrentes de atrasos.
Controle o endividamento
Antes de contratar novos empréstimos e financiamentos, avalie quanto da renda já está comprometido.
Atualize suas informações
Confira regularmente os dados cadastrais e informe alterações relevantes pelos canais oficiais da instituição.
Evite depender do crédito rotativo
Planeje suas compras para não depender continuamente do financiamento da fatura.
Acompanhe seus registros financeiros
Consulte informações disponíveis nos birôs de crédito e nos serviços oficiais do Banco Central, verificando eventuais inconsistências.
Não utilize crédito apenas para manter o limite
Fazer compras desnecessárias para demonstrar movimentação pode aumentar o endividamento sem garantir que o limite seja mantido.
É melhor ter um cartão com limite alto ou vários cartões?
Não existe uma resposta universal. A escolha depende das necessidades, do orçamento e da capacidade de organização do consumidor.
Concentrar despesas em um cartão pode facilitar o acompanhamento dos gastos, enquanto utilizar mais de uma instituição pode oferecer recursos diferentes.
Entretanto, possuir diversos cartões também pode dificultar o controle de vencimentos e compromissos financeiros.
Além disso, limites elevados não representam renda adicional. São recursos que poderão gerar obrigações de pagamento quando utilizados.
A prioridade deve ser manter despesas compatíveis com o orçamento, independentemente da quantidade de cartões disponíveis.
O limite pode ser reduzido por falta de movimentação?
Dependendo do contrato e da política da instituição, a baixa utilização pode integrar avaliações comerciais relacionadas ao produto.
Entretanto, a falta de movimentação não representa automaticamente deterioração do perfil de risco.
Se a redução for realizada por iniciativa do banco, continuam aplicáveis as exigências normativas de comunicação, observadas as circunstâncias.
Por isso, quando o consumidor utiliza pouco o cartão e recebe uma redução inesperada, pode solicitar esclarecimentos sobre a medida.
Perguntas frequentes sobre redução do limite do cartão
O banco pode reduzir o limite de R$ 10 mil para R$ 2 mil?
A redução pode ocorrer conforme as regras aplicáveis e a avaliação da instituição. O tamanho da alteração, isoladamente, não determina sua regularidade.
O banco pode diminuir meu limite com Score alto?
Sim. O Score é apenas um dos elementos considerados na análise de crédito.
O limite pode ser reduzido mesmo sem dívida?
Sim. A instituição pode identificar outros fatores relevantes, desde que observe as regras aplicáveis.
O banco precisa avisar antes?
Em regra, deve comunicar com pelo menos 30 dias de antecedência. Havendo deterioração do perfil de risco, pode reduzir sem esse prazo, comunicando até o momento da alteração.
Posso exigir a devolução do limite anterior?
O consumidor pode contestar a redução e solicitar reavaliação, mas isso não garante automaticamente a restauração do valor.
Redução de limite significa CPF negativado?
Não. A diminuição pode decorrer de diferentes avaliações e não indica necessariamente negativação.
Posso continuar pagando compras parceladas?
As compras já contratadas continuam sujeitas às condições pactuadas. A redução pode afetar a disponibilidade para novas operações.
O banco pode aumentar novamente o limite?
Sim, após nova avaliação. O aumento depende das políticas da instituição e da aprovação prévia do titular, conforme as regras aplicáveis.
Conclusão: por que o limite do cartão diminui e como agir?
A redução do limite do cartão de crédito pode ocorrer por diversos motivos, incluindo aumento do endividamento, atrasos, alterações na renda e mudanças no perfil de risco.
Mesmo consumidores com boa pontuação de crédito e histórico regular de pagamentos podem passar por uma revisão, pois a decisão não depende exclusivamente do Score.
Entretanto, os bancos precisam respeitar as normas do Banco Central, especialmente as regras de comunicação ao consumidor.
Quando houver uma redução inesperada, o ideal é verificar as notificações, conferir os dados financeiros e procurar esclarecimentos pelos canais oficiais.
Se forem identificadas irregularidades, o consumidor poderá utilizar os mecanismos administrativos e legais disponíveis para contestar a situação.
Mais importante do que possuir um limite elevado é manter um cartão compatível com a renda e utilizar o crédito de maneira responsável, evitando que despesas parceladas comprometam a estabilidade financeira.