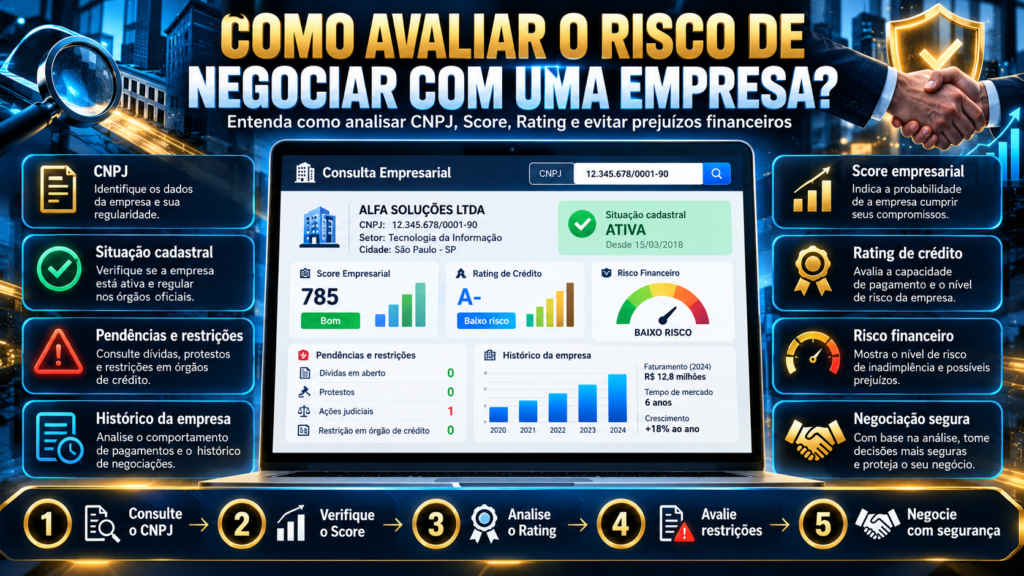
Como avaliar o risco de negociar com uma empresa? Entenda como analisar CNPJ, Score, Rating e evitar prejuízos financeiros
Veja quais informações verificar antes de vender a prazo, contratar fornecedores, realizar pagamentos ou estabelecer parcerias comerciais.
Introdução: por que avaliar uma empresa antes de fechar negócio?
Negociar com outras empresas faz parte da rotina de empreendedores, comerciantes, prestadores de serviços e profissionais responsáveis por compras e vendas. Entretanto, nem todas as relações comerciais apresentam o mesmo nível de segurança. Antes de conceder crédito, realizar pagamentos antecipados ou contratar um fornecedor, é importante conhecer quem está do outro lado da negociação.
Imagine uma distribuidora que recebe um pedido de R$ 50 mil de uma empresa desconhecida, com pagamento previsto para 60 dias. Embora o cliente apresente CNPJ ativo e uma proposta comercial aparentemente vantajosa, isso não significa que terá capacidade financeira para cumprir o compromisso.
Em outra situação, uma empresa pode encontrar um fornecedor oferecendo mercadorias abaixo do preço praticado pelo mercado. O pagamento antecipado parece interessante, mas existe o risco de atraso, entrega incompleta ou até fraude.
A avaliação de risco empresarial consiste em reunir informações cadastrais, financeiras, comerciais e jurídicas para estimar a possibilidade de uma negociação gerar prejuízos.
Esse procedimento não elimina todas as incertezas, mas permite tomar decisões mais fundamentadas e estabelecer condições compatíveis com a exposição financeira.
Neste guia, você entenderá como analisar o CNPJ, interpretar indicadores de crédito, verificar restrições, identificar sinais de alerta e criar uma política de negociação mais segura.
O que é risco comercial empresarial?
O risco comercial corresponde à possibilidade de uma relação de negócios não produzir os resultados esperados ou gerar perdas financeiras. Ele pode surgir por diferentes motivos, incluindo inadimplência, descumprimento contratual, problemas operacionais e fraudes.
Quando uma empresa vende mercadorias com pagamento futuro, assume o risco de não receber o valor contratado. Já quem paga antecipadamente por um serviço assume o risco de o fornecedor não cumprir a obrigação.
Além disso, determinados contratos podem envolver consequências jurídicas, fiscais e reputacionais.
Por isso, a avaliação deve considerar o tipo de operação, o valor envolvido, os prazos e a capacidade de cada participante de cumprir suas responsabilidades.
Quais são os principais tipos de risco ao negociar?
Existem diferentes categorias de risco que merecem atenção.
- Risco de crédito: possibilidade de o cliente não pagar conforme combinado.
- Risco financeiro: dificuldades de caixa ou endividamento excessivo.
- Risco operacional: falhas na produção, prestação do serviço ou entrega.
- Risco jurídico: conflitos contratuais, ações judiciais ou obrigações legais.
- Risco de fraude: utilização de identidade falsa ou informações enganosas.
- Risco reputacional: prejuízos associados à conduta do parceiro comercial.
- Risco de concentração: dependência excessiva de um cliente ou fornecedor.
Uma avaliação eficiente deve priorizar os riscos mais relevantes para a operação específica.
1. Consulte a situação cadastral do CNPJ
O primeiro passo é verificar se a empresa possui inscrição no Cadastro Nacional da Pessoa Jurídica e conferir as informações apresentadas pela Receita Federal.
A consulta oficial permite conhecer nome empresarial, situação cadastral, data de abertura, natureza jurídica, endereço e atividades econômicas.
Esses dados ajudam a identificar a organização e verificar se as informações fornecidas durante a negociação são coerentes.
Entretanto, CNPJ ativo não significa automaticamente empresa financeiramente saudável ou comercialmente confiável.
Uma organização pode possuir cadastro regular e enfrentar dificuldades para pagar fornecedores ou cumprir contratos.
Por isso, a consulta cadastral deve ser considerada apenas a primeira etapa.
2. Confira razão social, endereço e atividade econômica
Depois de consultar o CNPJ, compare as informações oficiais com aquelas apresentadas pela empresa.
Verifique se a razão social corresponde à organização responsável pelo contrato e se o endereço informado é compatível com a atividade.
Também observe a atividade econômica principal e as atividades secundárias registradas.
Uma divergência não comprova automaticamente fraude, pois podem existir mudanças cadastrais, filiais e diferenças entre razão social e nome fantasia.
Entretanto, inconsistências relevantes precisam ser esclarecidas antes de realizar pagamentos ou conceder crédito.
3. Analise o tempo de atividade da empresa
A data de abertura do CNPJ permite identificar há quanto tempo a inscrição existe.
Empresas mais antigas podem possuir maior quantidade de informações financeiras e comerciais disponíveis para análise.
Por outro lado, negócios recém-abertos geralmente apresentam histórico limitado, dificultando determinadas avaliações estatísticas.
Entretanto, tempo de funcionamento não equivale à capacidade financeira.
Uma empresa antiga pode estar endividada, enquanto um negócio novo pode possuir capital suficiente e administração organizada.
Por isso, a idade da empresa deve ser considerada juntamente com outros indicadores.
4. Verifique o Quadro de Sócios e Administradores
O Quadro de Sócios e Administradores, conhecido como QSA, apresenta informações societárias disponíveis conforme a natureza jurídica da empresa.
Essa consulta pode ajudar a identificar pessoas relacionadas à administração e à estrutura societária.
Entretanto, a presença de determinado nome no cadastro não comprova que uma mensagem ou proposta comercial foi enviada por pessoa autorizada.
Em negociações relevantes, é importante verificar os poderes de representação e solicitar documentação adequada.
A análise também deve respeitar as regras de acesso e proteção de dados pessoais.
5. Consulte o Score CNPJ
O Score CNPJ é uma pontuação estatística utilizada para estimar o risco de inadimplência empresarial.
Na Serasa Experian, a escala vai de zero a mil pontos. Em termos gerais, pontuações maiores indicam menor risco estimado de inadimplência dentro do modelo.
Entretanto, o resultado não constitui garantia de pagamento.
O indicador pode considerar dados cadastrais, relacionamento com fornecedores, histórico financeiro, pendências e outras informações disponíveis.
Por isso, é importante interpretar o Score juntamente com a situação da empresa e as características da operação.
Como interpretar as faixas do Score CNPJ?
| Score CNPJ | Classificação divulgada pela Serasa Experian |
|---|---|
| 0 a 351 | Baixo |
| 352 a 502 | Regular |
| 503 a 757 | Bom |
| 758 a 1.000 | Excelente |
Essas faixas pertencem ao modelo divulgado pela Serasa Experian e não devem ser aplicadas automaticamente a outros birôs ou classificações bancárias.
Uma pontuação elevada também não significa que o fornecedor entregará corretamente um produto ou que não existem riscos contratuais.
6. Entenda o Rating empresarial
O Rating é uma classificação de risco que pode ser produzida por bancos, empresas especializadas e diferentes modelos analíticos.
Enquanto determinados Scores utilizam escalas numéricas, o Rating pode apresentar faixas, categorias ou classificações próprias.
As metodologias variam conforme a instituição responsável.
O Rating pode ajudar a avaliar aspectos da capacidade de pagamento, mas não representa garantia de crédito aprovado ou de cumprimento contratual.
É fundamental conhecer a origem, o período de referência e o significado da classificação utilizada.
7. Verifique dívidas e negativações no CNPJ
A existência de dívidas vencidas pode representar sinal de atenção, principalmente em operações que envolvem concessão de prazo.
Consultas comerciais podem apresentar registros de inadimplência em bases específicas, conforme os produtos contratados e a disponibilidade das informações.
Entretanto, uma dívida isolada não significa necessariamente que a empresa deixará de pagar todos os compromissos.
É recomendável considerar quantidade de ocorrências, valores, recência e relevância em relação ao porte da organização.
Também é importante lembrar que a ausência de negativação não garante ausência de endividamento.
8. Consulte protestos registrados
O protesto é um ato formal que pode demonstrar inadimplemento ou descumprimento de determinada obrigação, conforme a legislação aplicável.
Em uma análise empresarial, registros de protesto podem indicar dificuldades financeiras ou disputas envolvendo títulos e documentos de dívida.
Entretanto, o resultado deve ser interpretado considerando a quantidade, os valores, as datas e eventuais regularizações.
Também é possível solicitar esclarecimentos à empresa e verificar documentos quando necessário.
A consulta a protestos complementa a análise de crédito, mas não substitui a investigação das demais condições da negociação.
9. Analise a capacidade financeira da empresa
Em negociações de maior valor, pode ser necessário conhecer a capacidade de pagamento do cliente ou a estabilidade financeira do fornecedor.
Informações como faturamento, fluxo de caixa, endividamento, liquidez e geração de resultados podem ser relevantes.
Entretanto, faturamento elevado não significa automaticamente disponibilidade financeira.
Uma organização pode registrar muitas vendas e apresentar margens pequenas ou dificuldades para receber de seus clientes.
Por isso, a análise deve considerar o conjunto dos indicadores, preferencialmente com documentos confiáveis e atualizados.
10. Observe o comportamento de pagamento
O histórico de pagamento demonstra como a empresa cumpriu determinados compromissos financeiros ao longo do tempo.
Dependendo da fonte, pode reunir informações relacionadas a operações de crédito, compras a prazo e relacionamento com fornecedores.
Uma empresa com pagamentos consistentes pode apresentar evidências favoráveis para determinada avaliação.
Entretanto, cada sistema possui abrangência própria, e nem toda transação comercial estará disponível em relatórios de crédito.
O Cadastro Positivo também contempla pessoas jurídicas e pode fornecer informações relevantes conforme as regras legais.
11. Verifique o risco de inadimplência nas vendas a prazo
Quando uma empresa concede prazo de pagamento, está oferecendo uma forma de crédito comercial ao comprador.
Isso significa que entregará o produto ou serviço antes de receber integralmente o valor.
Quanto maiores o prazo e o valor, maior pode ser a exposição financeira.
Uma análise preventiva permite decidir se é adequado liberar o pedido, exigir entrada ou estabelecer limite inicial menor.
Também é importante considerar quanto uma eventual falta de pagamento comprometeria o próprio fluxo de caixa.
12. Avalie o risco ao contratar fornecedores
A contratação de fornecedores envolve riscos diferentes daqueles existentes em vendas a prazo.
O principal problema pode ser a incapacidade de entregar mercadorias ou prestar serviços conforme o contrato.
Por isso, além dos indicadores financeiros, analise capacidade produtiva, estrutura operacional, experiência e disponibilidade de atendimento.
Quando o fornecedor é essencial para a atividade, a falta de entrega pode provocar prejuízos indiretos relevantes.
Em operações estratégicas, considere alternativas de fornecimento e mecanismos contratuais de proteção.
13. Cuidado com pagamentos antecipados
O pagamento antecipado pode ser necessário em determinadas negociações, mas exige avaliação proporcional ao risco.
Antes de transferir valores, confirme a identidade da empresa e os dados do beneficiário.
Também é recomendável formalizar as condições de entrega, os prazos e os procedimentos aplicáveis em caso de descumprimento.
Quando possível, negocie pagamentos vinculados a etapas efetivamente concluídas.
Em transferências por Pix, confira cuidadosamente o recebedor apresentado pelo aplicativo bancário.
Um CNPJ verdadeiro não garante que a conta indicada pertença ao fornecedor legítimo.
14. Pesquise a reputação comercial
A reputação da empresa pode oferecer informações sobre experiências anteriores de clientes e parceiros.
Sites de reclamações, avaliações públicas e referências comerciais podem ajudar a identificar problemas recorrentes.
Entretanto, comentários isolados não comprovam necessariamente uma prática irregular.
É importante verificar padrões de reclamações, qualidade das respostas e soluções apresentadas.
Também podem existir avaliações falsas ou desatualizadas.
Portanto, a reputação deve complementar os dados cadastrais e financeiros, e não substituir as demais verificações.
15. Consulte ações judiciais relevantes
Dependendo da importância da negociação, uma pesquisa judicial pode ajudar a identificar litígios que representem riscos.
Entretanto, a existência de um processo não significa automaticamente que a empresa agiu irregularmente ou que será condenada.
É necessário analisar a natureza da ação, sua fase processual e o eventual impacto econômico.
Também existem restrições de acesso e informações que precisam ser interpretadas cuidadosamente.
Em contratos de valor elevado, pode ser apropriado solicitar análise jurídica especializada.
16. Verifique a regularidade trabalhista quando pertinente
A Certidão Negativa de Débitos Trabalhistas, conhecida como CNDT, permite verificar determinada situação da empresa perante o Banco Nacional de Devedores Trabalhistas.
O documento é emitido gratuitamente pelos canais oficiais da Justiça do Trabalho.
Ele pode ser particularmente relevante em licitações e determinadas contratações.
Entretanto, uma certidão negativa não garante que a empresa não possui qualquer reclamação trabalhista em andamento.
A certidão possui finalidade específica e deve ser interpretada conforme as informações que efetivamente certifica.
17. Verifique sanções administrativas quando necessário
Em determinadas negociações, especialmente aquelas relacionadas a contratos públicos e atividades reguladas, pode ser importante verificar registros de sanções.
O Portal da Transparência reúne informações como o Cadastro de Empresas Inidôneas e Suspensas (CEIS) e o Cadastro Nacional de Empresas Punidas (CNEP).
Esses serviços ajudam a identificar sanções publicadas pelos órgãos competentes.
Entretanto, nem toda sanção possui os mesmos efeitos jurídicos, e sua existência precisa ser interpretada conforme o alcance e a vigência.
A consulta deve complementar, quando pertinente, a avaliação jurídica e reputacional.
18. Empresas recém-abertas representam maior risco?
Empresas novas podem apresentar maior incerteza por possuírem histórico financeiro e operacional limitado.
Entretanto, isso não significa que todas sejam arriscadas ou financeiramente incapazes.
O empreendimento pode contar com capital próprio, experiência dos administradores, contratos firmados e garantias adequadas.
Em negociações com organizações recentes, é recomendável avaliar documentação, capacidade de entrega e condições financeiras.
Também pode ser prudente iniciar com valores menores e ampliar o relacionamento conforme o desempenho demonstrado.
19. Empresa com Score alto pode deixar de pagar?
Sim. O Score representa uma estimativa estatística baseada em informações disponíveis no momento da avaliação.
As condições financeiras podem mudar posteriormente por perda de clientes, aumento de custos, dificuldades de mercado ou outros acontecimentos.
Por isso, uma pontuação elevada não elimina a necessidade de acompanhar contratos e pagamentos.
Em operações recorrentes, é recomendável atualizar as informações periodicamente.
A frequência depende da exposição financeira e da importância do relacionamento comercial.
20. Empresa sem restrições é sempre confiável?
Não. A ausência de negativação representa apenas uma característica da informação disponível em determinada fonte.
Uma empresa pode não possuir restrições registradas e apresentar dificuldades operacionais, faturamento insuficiente ou conflitos contratuais.
Também podem existir obrigações que ainda não foram reportadas aos sistemas consultados.
Por isso, a análise deve combinar indicadores cadastrais, financeiros, operacionais e jurídicos.
Quanto maior o valor envolvido, maior tende a ser a necessidade de aprofundamento.
21. Como estabelecer um limite de crédito comercial?
O limite concedido a um cliente deve considerar o risco estimado e a capacidade financeira de quem está oferecendo crédito.
Também devem ser observados o valor das compras, o prazo de pagamento e o histórico de relacionamento.
Uma empresa pode iniciar com limite reduzido e ampliá-lo gradualmente depois de pagamentos bem-sucedidos.
Entretanto, não existe fórmula universal que determine o limite correto apenas com base no Score.
A política precisa considerar a exposição total e a possibilidade de atraso simultâneo de diferentes clientes.
22. Como reduzir riscos sem perder vendas?
Uma análise desfavorável não precisa necessariamente resultar no encerramento da negociação.
Dependendo da situação, podem ser propostas condições alternativas.
Entre elas estão entrada antecipada, parcelamento menor, redução de prazo, garantias adequadas e liberação gradual de pedidos.
Essas medidas permitem ajustar a exposição ao risco.
Entretanto, devem respeitar a legislação, o contrato e os direitos das partes.
O objetivo é encontrar condições comercialmente viáveis sem comprometer a sustentabilidade financeira.
23. Qual é a importância de um contrato bem elaborado?
Um contrato claro ajuda a reduzir conflitos e definir responsabilidades.
O documento deve identificar corretamente as partes, o objeto contratado, o preço, o prazo e as condições de pagamento.
Também pode estabelecer regras sobre entrega, aceite, garantias, consequências do inadimplemento e solução de controvérsias.
Entretanto, cláusulas contratuais não eliminam automaticamente o risco de descumprimento.
Em negociações relevantes ou complexas, é recomendável obter orientação jurídica para adequar o instrumento às características da operação.
24. Como utilizar Score, Rating e restrições em conjunto?
Uma análise completa não depende de um único indicador.
O Score pode ajudar a estimar o risco de inadimplência, enquanto o Rating oferece outra classificação conforme a metodologia utilizada.
Registros de dívidas e protestos apresentam ocorrências específicas.
Já as informações operacionais permitem avaliar a capacidade real de cumprir entregas e serviços.
O ideal é interpretar todos esses elementos dentro do contexto da negociação, evitando aprovações ou reprovações automáticas sem análise complementar.
25. Como criar uma política interna de análise de empresas?
Uma política comercial permite padronizar verificações e reduzir decisões baseadas apenas em impressões pessoais.
Ela pode estabelecer diferentes procedimentos conforme o valor, o prazo e o tipo de relacionamento.
Por exemplo, pequenas compras à vista podem exigir validação cadastral simples.
Já vendas a prazo de alto valor podem justificar consultas de crédito mais completas, documentação financeira e aprovação por responsáveis definidos.
Também é importante registrar a decisão e revisar periodicamente os critérios adotados.
A política deve respeitar as exigências legais de proteção de dados e tratamento adequado das informações.
Exemplo prático: como avaliar uma venda de R$ 30 mil a prazo?
Imagine que uma empresa pretende vender R$ 30 mil em mercadorias para um cliente desconhecido, com pagamento em 60 dias.
Primeiro, o vendedor consulta o CNPJ e confirma a identidade empresarial.
Depois, verifica o Score, eventuais restrições e informações sobre histórico de pagamento, conforme os serviços disponíveis.
Também analisa a capacidade do cliente de assumir o compromisso e o impacto que um atraso produziria sobre seu próprio caixa.
Se surgirem fatores de atenção, a empresa pode negociar entrada, prazo menor ou liberação parcial das mercadorias.
Esse procedimento não garante recebimento, mas permite estabelecer condições proporcionais à exposição.
Exemplo prático: contratação de um fornecedor desconhecido
Agora imagine que um fornecedor oferece R$ 80 mil em mercadorias mediante pagamento antecipado.
Nesse caso, além da situação cadastral e financeira, é importante verificar a capacidade de entrega.
O comprador pode solicitar referências comerciais, conhecer a estrutura operacional e confirmar a identidade do recebedor.
Também pode negociar entregas parciais acompanhadas de pagamentos proporcionais.
Em uma operação relevante, o contrato deve estabelecer prazos, características dos produtos e consequências do descumprimento.
Assim, a avaliação incorpora riscos financeiros e operacionais.
Checklist: o que verificar antes de negociar com uma empresa?
- Identidade: confira CNPJ, razão social e dados oficiais.
- Situação cadastral: verifique se existem irregularidades relevantes.
- Representação: confirme quem está autorizado a negociar.
- Tempo de atividade: observe a experiência disponível.
- Score CNPJ: analise a estimativa de risco de crédito.
- Rating: interprete a classificação quando disponível.
- Restrições: verifique dívidas e protestos pertinentes.
- Capacidade financeira: avalie faturamento, caixa e endividamento.
- Reputação: pesquise referências e reclamações relevantes.
- Risco jurídico: confira certidões e informações necessárias.
- Condições contratuais: formalize responsabilidades e prazos.
- Pagamento: confirme a identidade do beneficiário.
- Exposição: defina valores e limites adequados.
- Monitoramento: reavalie parceiros conforme a necessidade.
Perguntas frequentes sobre risco empresarial
CNPJ ativo significa empresa confiável?
Não. A inscrição ativa demonstra uma situação cadastral, mas não garante capacidade financeira, ausência de dívidas ou cumprimento contratual.
Score CNPJ alto garante pagamento?
Não. O Score representa uma estimativa de risco e não elimina a possibilidade de inadimplência.
Qual é a diferença entre Score e Rating?
O Score costuma ser uma pontuação estatística, enquanto o Rating pode utilizar classificações próprias. A metodologia depende da instituição.
Empresa negativada pode ser boa parceira?
Depende das circunstâncias. É necessário analisar a natureza das pendências, sua relevância e o conjunto dos demais indicadores.
Empresa nova pode ser aprovada em uma análise comercial?
Sim. A ausência de histórico extenso não significa automaticamente incapacidade financeira.
Como saber se uma empresa possui protestos?
Podem ser utilizadas consultas aos serviços de protesto e relatórios comerciais que disponibilizam essas informações, conforme sua abrangência.
É possível avaliar riscos somente pelo CNPJ?
A consulta cadastral é um ponto de partida. Negociações relevantes podem exigir informações financeiras, comerciais e jurídicas adicionais.
O que fazer quando a empresa apresenta alto risco?
É possível reduzir exposição, solicitar garantias, exigir entrada, diminuir prazos ou deixar de contratar, conforme a situação.
Quanto tempo vale uma análise de crédito?
Não existe prazo universal. Informações financeiras podem mudar, justificando nova avaliação antes de operações importantes.
Consulta de CNPJ paga garante segurança?
Não. Relatórios comerciais podem acrescentar informações, mas nenhuma consulta elimina todos os riscos.
Conclusão: conhecer o risco é essencial para negociar com segurança
A avaliação de risco empresarial é importante para proteger o patrimônio, preservar o fluxo de caixa e reduzir prejuízos em relações comerciais.
O processo deve começar pela identificação cadastral da empresa, mas não deve terminar nessa etapa.
Informações sobre Score, Rating, dívidas, protestos, capacidade financeira, comportamento de pagamento e reputação ajudam a formar uma visão mais completa.
Também é necessário considerar o tipo de operação, os valores envolvidos e as condições contratuais.
Uma venda a prazo apresenta riscos diferentes de uma compra antecipada ou de uma parceria operacional.
Por isso, os critérios de avaliação devem ser proporcionais à exposição e à importância da negociação.
Uma análise de crédito eficiente não serve apenas para aprovar ou recusar empresas. Ela também ajuda a definir limites, prazos, garantias e condições comerciais mais adequadas.
Quanto melhor a qualidade das informações e mais organizada a política de decisão, maiores são as possibilidades de reduzir perdas e desenvolver relacionamentos empresariais sustentáveis.