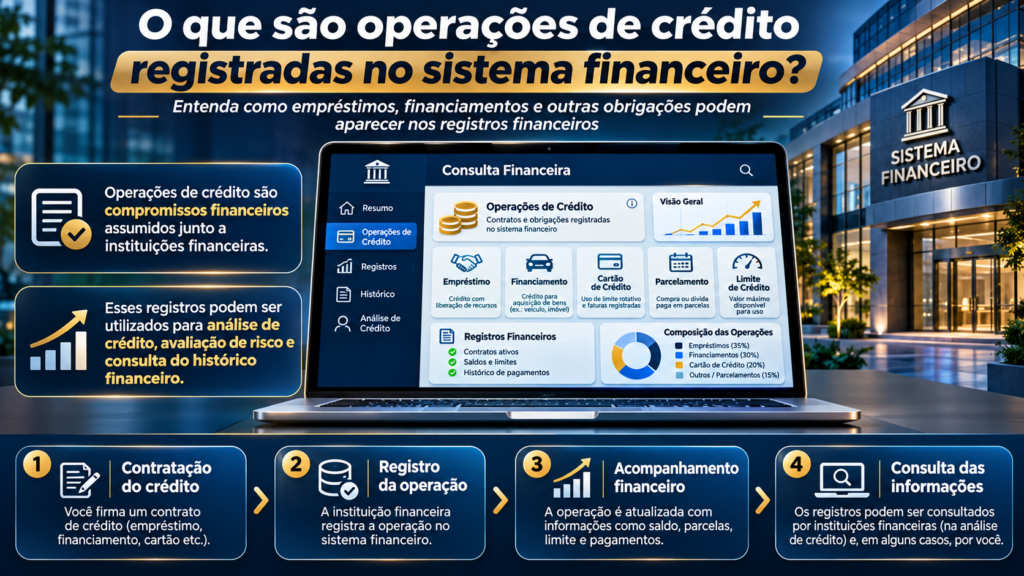
O que são operações de crédito registradas no sistema financeiro?
Entenda como empréstimos, financiamentos, cartões de crédito e outras operações são registrados no Banco Central, quais informações podem aparecer no seu CPF e como consultar seus compromissos financeiros.
Introdução
Ao contratar um empréstimo, financiar um veículo, utilizar determinadas modalidades de cartão de crédito ou obter recursos de uma instituição financeira, o consumidor estabelece uma relação de crédito. Muitas dessas operações são registradas em sistemas que ajudam a organizar informações sobre o endividamento de pessoas físicas e jurídicas.
No Brasil, um dos principais mecanismos utilizados para essa finalidade é o Sistema de Informações de Créditos (SCR), administrado pelo Banco Central do Brasil. Ele reúne dados enviados por instituições participantes do Sistema Financeiro Nacional e permite acompanhar diferentes tipos de compromissos financeiros.
Essas informações são importantes tanto para as instituições que concedem crédito quanto para os consumidores. Os bancos podem utilizá-las, mediante autorização, na avaliação do risco de novas operações. Já o cidadão consegue consultar seus registros, conhecer melhor suas dívidas e identificar possíveis inconsistências.
Entretanto, muitas pessoas desconhecem o funcionamento desse sistema. Algumas acreditam que somente dívidas atrasadas são registradas, enquanto outras imaginam que qualquer registro no Banco Central significa uma restrição ao CPF.
Na realidade, operações de crédito podem ser informadas mesmo quando os pagamentos estão rigorosamente em dia. Por isso, compreender o significado desses registros é essencial para administrar as finanças, proteger os dados pessoais e tomar decisões mais conscientes.
1. O que são operações de crédito?
Operações de crédito são transações financeiras nas quais uma instituição disponibiliza recursos, assume determinados riscos financeiros ou concede condições de pagamento que geram obrigações futuras.
De maneira simplificada, uma operação de crédito acontece quando existe uma relação financeira em que alguém recebe recursos ou utiliza crédito, comprometendo-se a cumprir condições estabelecidas contratualmente.
O exemplo mais conhecido é o empréstimo pessoal. Nesse caso, o banco disponibiliza determinada quantia ao consumidor, que assume a obrigação de devolver o dinheiro conforme o prazo e os encargos previstos no contrato.
Mas o conceito é mais amplo. Financiamentos imobiliários, crédito empresarial, operações com cartões, arrendamento mercantil e determinadas garantias também podem integrar o conjunto de informações registrado no sistema financeiro.
Esses contratos são relevantes porque representam compromissos que podem afetar a capacidade de pagamento dos clientes e o nível de risco assumido pelas instituições.
2. O que significa uma operação de crédito estar registrada no sistema financeiro?
Significa que informações relacionadas à operação foram comunicadas por uma instituição participante a uma base de dados utilizada para acompanhamento, supervisão ou avaliação do crédito.
No caso do SCR, os dados permitem identificar a modalidade da operação, determinados valores de responsabilidade do cliente e sua situação em uma data de referência.
O registro não deve ser confundido com a assinatura de um novo contrato. Ele representa a comunicação de informações sobre uma operação existente ou sobre determinadas responsabilidades e compromissos de crédito.
Também não significa automaticamente que o consumidor esteja inadimplente. Uma pessoa que paga regularmente seu financiamento imobiliário, por exemplo, pode apresentar valores registrados durante toda a vigência do contrato.
Da mesma forma, determinadas modalidades podem aparecer como limites disponíveis, valores a liberar ou responsabilidades relacionadas a garantias, conforme as regras aplicáveis.
Portanto, encontrar uma operação no sistema financeiro não é necessariamente motivo de preocupação. O importante é verificar se ela é legítima, se os valores fazem sentido e se sua classificação corresponde à situação real.
3. O que é o Sistema de Informações de Créditos (SCR)?
O Sistema de Informações de Créditos, conhecido pela sigla SCR, é uma base de dados administrada pelo Banco Central do Brasil que reúne informações sobre operações de crédito e outras responsabilidades financeiras comunicadas pelas instituições obrigadas a prestar esses dados.
O sistema desempenha um papel importante na supervisão do mercado financeiro e na análise do risco de crédito.
Por meio dele, é possível acompanhar informações sobre o volume de crédito concedido, modalidades de financiamento e situações de pagamento, contribuindo para uma visão mais organizada do endividamento no sistema financeiro.
O SCR também permite que instituições habilitadas consultem determinadas informações consolidadas de clientes, desde que exista autorização específica para essa finalidade.
Para o consumidor, os dados podem ser acessados gratuitamente por meio do Relatório de Empréstimos e Financiamentos, disponível no ambiente Meu BC, por meio do Registrato.
É importante destacar que o Banco Central administra a base, mas os dados são enviados pelas instituições responsáveis pelas operações. Assim, eventuais erros devem ser inicialmente tratados com a instituição que realizou a comunicação.
4. Quais operações de crédito são registradas?
O SCR abrange diferentes modalidades de crédito e responsabilidades financeiras. Nem todas representam empréstimos tradicionais, pois o conceito inclui outras situações em que há exposição ao risco de crédito.
Empréstimo pessoal
É uma operação em que o consumidor recebe determinado valor e assume a obrigação de devolvê-lo conforme as condições contratadas. O saldo devido pode ser registrado mesmo quando as parcelas estão em dia.
Crédito consignado
É uma modalidade cuja prestação normalmente é descontada diretamente da folha de pagamento ou do benefício elegível. Seus compromissos podem integrar as informações do SCR.
Financiamento de veículos
Quando um automóvel, motocicleta ou outro veículo é adquirido por financiamento bancário, a operação pode ser informada ao sistema, com os valores correspondentes ao contrato.
Financiamento imobiliário
Contratos destinados à aquisição ou construção de imóveis também podem ser registrados, inclusive com informações sobre parcelas futuras e recursos contratados ainda não liberados.
Cartão de crédito
Operações relacionadas a instrumentos de pagamento pós-pagos podem integrar o SCR. Isso inclui modalidades de financiamento da fatura e outras responsabilidades previstas nas regras de informação do Banco Central.
Cheque especial
O limite de cheque especial pode constar entre as informações de crédito. A utilização efetiva desse limite e sua disponibilidade são situações distintas que devem ser interpretadas corretamente.
Crédito empresarial
Empresas podem apresentar operações relacionadas a capital de giro, financiamento de equipamentos, antecipação de recebíveis e outras modalidades utilizadas em suas atividades.
Arrendamento mercantil
Também conhecido como leasing, envolve contratos utilizados para disponibilizar determinados bens mediante condições específicas e pode gerar informações de responsabilidade financeira.
Adiantamentos e antecipações
Determinadas operações em que recursos são disponibilizados antecipadamente também podem ser registradas, dependendo de sua estrutura financeira.
Garantias e coobrigações
Avais, fianças e determinadas garantias prestadas podem representar riscos financeiros e integrar os registros, mesmo quando não correspondem a um empréstimo pessoal convencional.
5. Toda operação de crédito aparece no Banco Central?
Não necessariamente. A presença de uma operação depende de fatores como a natureza do contrato, a instituição envolvida, as regras de prestação de informações e os valores de responsabilidade do cliente.
Segundo as orientações do Banco Central, operações que resultem em responsabilidade total igual ou superior a R$ 200,00 devem ser informadas pelas instituições abrangidas pelas normas do SCR.
Esse limite deve ser entendido dentro das regras de apuração do sistema, e não simplesmente como o valor individual de cada parcela mensal.
Além disso, o relatório disponibilizado ao cidadão pode apresentar informações complementares, como limites de crédito, conforme as condições estabelecidas pelo regulador.
Uma dívida particular entre duas pessoas, sem participação de instituição obrigada a informar o SCR, por exemplo, não aparece automaticamente nessa base.
Também existem operações realizadas por empresas que não estão sujeitas às mesmas obrigações de envio. Por esse motivo, o relatório não deve ser considerado um inventário absoluto de todas as obrigações financeiras existentes.
6. Quem envia as informações ao SCR?
O Banco Central recebe dados de diferentes instituições que integram o sistema de prestação de informações sobre operações de crédito.
Entre as instituições abrangidas, conforme a regulamentação aplicável, estão:
- Bancos comerciais e bancos múltiplos;
- Caixas econômicas;
- Cooperativas de crédito;
- Sociedades de crédito e financiamento;
- Instituições autorizadas que realizam operações de crédito;
- Sociedades de arrendamento mercantil;
- Companhias hipotecárias;
- Agências de fomento;
- Instituições especializadas em crédito empresarial;
- Outras entidades abrangidas pelas normas do Banco Central.
A instituição responsável deve encaminhar informações consistentes e realizar as correções necessárias quando identificar erros.
O Banco Central não substitui a instituição contratante na administração da dívida. Por isso, assuntos como quitação, renegociação, atualização de valores e contestação de contratos devem ser tratados inicialmente com o credor responsável.
7. Quais informações são registradas sobre uma operação?
As informações variam conforme a modalidade contratada e as regras utilizadas para a prestação de dados.
Entre os elementos que podem aparecer estão:
- Modalidade da operação de crédito;
- Valores de responsabilidade financeira;
- Saldo devedor informado;
- Valores a vencer;
- Valores vencidos;
- Limites de crédito concedidos;
- Compromissos relacionados a garantias;
- Valores contratados ainda não liberados;
- Operações classificadas como prejuízo;
- Instituição responsável, conforme o tipo de relatório e acesso.
O relatório do consumidor não é necessariamente uma cópia integral de cada contrato. Informações detalhadas sobre taxas, parcelas, garantias específicas, condições contratuais e encargos devem ser obtidas diretamente com a instituição financeira.
Também é necessário observar a data-base. Um saldo apresentado pode representar a situação de um mês anterior, e não o valor exato necessário para liquidar a dívida hoje.
8. Qual é a diferença entre dívida em dia e dívida em atraso?
Uma dívida em dia é aquela cujas obrigações estão sendo cumpridas conforme os prazos contratados. Nesse caso, o consumidor possui uma responsabilidade financeira, mas não necessariamente apresenta inadimplência.
Já uma dívida em atraso envolve valores que não foram pagos na data prevista, conforme a classificação aplicável à operação.
Essa distinção é importante porque a simples existência de saldo devedor não representa, por si só, um comportamento financeiro negativo.
Imagine um consumidor que financiou um imóvel por vinte anos. Durante grande parte desse período, haverá parcelas futuras e um saldo devedor. Isso não significa que ele esteja inadimplente.
Por outro lado, caso determinadas prestações deixem de ser pagas, os valores correspondentes poderão aparecer entre as responsabilidades vencidas.
Ao analisar o relatório, é fundamental separar os valores a vencer daqueles efetivamente vencidos, além de considerar outras classificações que possam estar presentes.
9. O que significa uma operação registrada como prejuízo?
A classificação de uma operação como prejuízo está relacionada ao tratamento contábil e às regras de reconhecimento de perdas aplicadas pelas instituições financeiras.
Em determinadas situações, após a deterioração do crédito e conforme as normas contábeis e prudenciais, uma operação pode ser baixada como prejuízo.
Isso não significa automaticamente que a dívida foi perdoada, que deixou de existir juridicamente ou que o consumidor está dispensado do pagamento.
Também não significa, isoladamente, que toda cobrança futura será válida. A exigibilidade depende do contrato, da legislação aplicável, de eventual prescrição e de outras circunstâncias.
Quando uma operação aparece nessa classificação, o consumidor deve procurar a instituição responsável para compreender sua origem, situação contratual e eventual possibilidade de regularização.
É importante não confundir uma baixa contábil com quitação. São acontecimentos diferentes, que podem produzir consequências financeiras e jurídicas distintas.
10. Como consultar operações de crédito pelo CPF?
O consumidor pode consultar gratuitamente suas informações no Relatório de Empréstimos e Financiamentos do Banco Central.
O acesso é realizado pelo sistema Meu BC, utilizando a conta gov.br com os requisitos de autenticação exigidos.
Passo a passo para consultar
- Acesse o endereço oficial do Banco Central: https://www.bcb.gov.br.
- Procure a área Meu BC ou a página do Relatório de Empréstimos e Financiamentos.
- Entre utilizando sua conta gov.br de nível prata ou ouro.
- Utilize a verificação em duas etapas, exigida para o acesso.
- Selecione o relatório correspondente ao SCR.
- Confira os registros disponíveis e suas datas de referência.
- Analise as modalidades, valores e instituições informadas.
- Guarde o relatório em ambiente seguro para futuras conferências.
O serviço oficial é gratuito. Portanto, o cidadão não precisa pagar a intermediários para obter esse documento diretamente do Banco Central.
É recomendável conferir sempre o endereço eletrônico antes de informar senhas, dados pessoais ou códigos de autenticação.
11. Qual é a diferença entre SCR, Registrato e Bacen?
Embora esses nomes estejam relacionados, eles não significam exatamente a mesma coisa.
Banco Central (Bacen ou BC): é a autoridade responsável por diferentes atividades de regulação, supervisão e administração de informações relacionadas ao sistema financeiro brasileiro.
SCR: é o Sistema de Informações de Créditos, que reúne dados sobre operações e responsabilidades de crédito informadas pelas instituições participantes.
Registrato: é o serviço pelo qual o cidadão acessa relatórios sobre seus relacionamentos e informações financeiras, incluindo o relatório do SCR.
Assim, quando alguém afirma que deseja consultar seus empréstimos no Bacen, geralmente está se referindo ao Relatório de Empréstimos e Financiamentos disponibilizado no ambiente de consulta do Banco Central.
Também é importante distinguir o SCR do Cadastro de Clientes do Sistema Financeiro Nacional (CCS). O CCS reúne informações sobre relacionamentos com instituições financeiras, enquanto o SCR se concentra nas operações de crédito e responsabilidades abrangidas por suas regras.
12. Qual é a diferença entre SCR, Serasa e SPC?
O SCR e os bancos de dados utilizados por birôs de crédito possuem finalidades e características diferentes.
O SCR é administrado pelo Banco Central e reúne informações relacionadas a operações de crédito comunicadas pelas instituições participantes.
Já os serviços de proteção ao crédito, como Serasa e SPC Brasil, trabalham com informações cadastrais, histórico de crédito, registros de inadimplência e outros dados utilizados em análises comerciais, respeitadas as regras aplicáveis.
Por isso, uma pessoa pode ter um financiamento regularmente pago e registrado no SCR sem possuir qualquer negativação nos birôs de crédito.
Também pode acontecer de uma determinada pendência aparecer em um cadastro de proteção ao crédito, mas não integrar o SCR, especialmente quando sua origem não está relacionada a uma operação informada pelas instituições participantes.
Consultar diferentes fontes pode oferecer uma visão mais ampla da situação financeira, mas é necessário compreender o significado e as limitações de cada relatório.
13. Operações registradas no SCR afetam o Score?
A existência de operações registradas no SCR não determina, automaticamente, uma redução no Score de crédito.
O Score é uma pontuação calculada por modelos estatísticos de empresas especializadas, utilizando critérios e conjuntos de informações que podem variar conforme o fornecedor.
O SCR, por sua vez, não é uma pontuação de crédito. Ele reúne dados sobre compromissos e responsabilidades financeiras.
Entretanto, quando uma instituição financeira analisa a possibilidade de conceder crédito, pode considerar o endividamento existente, o comportamento de pagamento, a renda, o comprometimento financeiro e outros fatores relevantes.
Uma pessoa com diversos empréstimos ativos pode apresentar maior comprometimento de renda, mesmo sem possuir negativações. Isso pode influenciar uma decisão de crédito, dependendo da política utilizada pela instituição.
Portanto, é importante diferenciar a pontuação oferecida por um birô da avaliação completa de risco realizada por um banco.
14. Os bancos podem consultar minhas operações de crédito?
As instituições financeiras autorizadas podem consultar informações do SCR, observadas as condições legais e regulamentares, especialmente a necessidade de autorização específica do cliente.
Essa autorização costuma ser apresentada em documentos relacionados à solicitação ou contratação de produtos financeiros.
A consulta pode ajudar a instituição a compreender o volume de compromissos assumidos pelo interessado e avaliar sua capacidade de pagamento.
Por exemplo, antes de aprovar um financiamento de veículo, um banco pode considerar a existência de outros financiamentos, empréstimos pessoais ou responsabilidades financeiras.
O acesso institucional não é idêntico ao relatório individual do cidadão. As informações disponibilizadas seguem regras próprias de consolidação, sigilo e utilização.
O fato de o consumidor possuir operações registradas não impede automaticamente novas contratações. A aprovação dependerá da avaliação de risco, das políticas internas e das condições do produto solicitado.
15. Por quanto tempo as operações permanecem registradas?
O SCR possui informações históricas organizadas por datas de referência. Isso permite distinguir a situação de determinada operação em diferentes períodos.
Quando uma dívida é paga, as informações referentes aos meses anteriores não são simplesmente apagadas. O histórico permanece representando a situação existente naquelas datas.
Assim, um atraso ocorrido em determinado mês pode continuar aparecendo no histórico correspondente, mesmo que posteriormente tenha sido regularizado.
Segundo o Banco Central, as instituições financeiras podem consultar informações referentes aos últimos 24 meses, conforme as regras aplicáveis à consulta institucional.
Além disso, existem regras específicas para a apresentação de informações negativas mais antigas e para registros de operações em atraso.
Não é correto afirmar que todo registro desaparece automaticamente após cinco anos. O tratamento das informações depende de sua natureza, período de referência e regras do sistema.
Da mesma forma, os prazos de apresentação dos registros não devem ser confundidos com os prazos jurídicos de prescrição das pretensões de cobrança.
16. Quanto tempo demora para atualizar uma dívida paga?
O Relatório de Empréstimos e Financiamentos não funciona como um extrato bancário atualizado em tempo real.
As instituições enviam informações periodicamente ao Banco Central, normalmente em bases mensais. Por isso, pagamentos e renegociações podem levar algum tempo para aparecer no relatório.
De acordo com a orientação oficial, após pagar uma dívida, o consumidor geralmente deve aguardar até o final do mês seguinte para consultar a informação atualizada.
Imagine que uma pessoa tenha quitado seu empréstimo durante o mês de março. O relatório referente à nova situação poderá ficar disponível posteriormente, conforme o calendário de atualização.
Isso não significa necessariamente que o banco deixou de reconhecer o pagamento. Pode ser apenas uma diferença entre a data da quitação e a data-base disponível no sistema.
Se houver necessidade de comprovar a quitação imediatamente, o consumidor poderá solicitar à instituição responsável o respectivo documento comprobatório.
Caso a data-base atualizada já esteja disponível e permaneça uma informação aparentemente incorreta, é recomendável entrar em contato com a instituição para verificar o ocorrido.
17. É possível existir uma operação de crédito desconhecida no CPF?
Sim. Ao consultar o relatório, o consumidor pode encontrar registros que não reconhece. Isso não comprova, por si só, a ocorrência de fraude, mas exige verificação cuidadosa.
Algumas operações podem aparecer com nomes de instituições diferentes daqueles que o cliente conhece comercialmente. Também podem existir situações relacionadas à transferência de créditos, reorganizações empresariais ou contratos anteriormente celebrados.
Por outro lado, dados desconhecidos podem indicar erros de identificação, informações indevidas ou até mesmo contratações fraudulentas realizadas mediante uso indevido de dados pessoais.
O primeiro passo é identificar a instituição responsável e solicitar esclarecimentos sobre a origem do registro.
O consumidor pode pedir informações sobre a modalidade, data de contratação, documentação e fundamentos da operação.
Se a instituição não conseguir justificar adequadamente o vínculo, será necessário solicitar a apuração e, quando cabível, a correção dos dados.
18. O que fazer ao encontrar um empréstimo que não reconhece?
A identificação de um contrato desconhecido deve ser tratada com atenção, principalmente quando existem valores em atraso, cobranças ou indícios de utilização indevida de documentos.
Providências recomendadas
- Confira o nome da instituição informada no relatório.
- Verifique a modalidade da operação e sua data-base.
- Compare os dados com contratos e extratos pessoais.
- Entre em contato com os canais oficiais da instituição.
- Solicite documentos que comprovem a contratação.
- Registre formalmente a contestação.
- Guarde protocolos, mensagens e documentos recebidos.
- Procure a Ouvidoria caso o atendimento inicial não resolva.
- Persistindo o problema, considere registrar reclamação no Banco Central e nos órgãos competentes de defesa do consumidor.
Quando houver suspeita de fraude, também pode ser apropriado registrar boletim de ocorrência, proteger senhas, revisar acessos bancários e verificar outros possíveis contratos desconhecidos.
Dependendo das circunstâncias, o consumidor poderá buscar orientação jurídica para contestar obrigações indevidas e avaliar eventuais prejuízos.
O ponto principal é não reconhecer ou pagar automaticamente uma operação desconhecida antes de esclarecer sua origem e avaliar a documentação apresentada.
19. É possível solicitar a exclusão de informações do SCR?
A possibilidade de correção ou exclusão depende da situação do registro.
Uma operação legítima, regularmente comunicada e corretamente classificada não deve ser excluída apenas porque o consumidor prefere que ela não apareça.
Por outro lado, informações incorretas, registros indevidos ou situações abrangidas por determinações legais ou judiciais podem exigir providências específicas.
O Banco Central orienta que a contestação seja apresentada inicialmente à instituição responsável pela informação.
Caso seja identificado um erro, a própria instituição deverá providenciar a correção no sistema.
Segundo as orientações oficiais, quando há correção de dados incorretos, as novas informações podem ser refletidas no relatório em até sete dias corridos após o envio corretivo, conforme o procedimento aplicável.
Essa hipótese é diferente da atualização mensal decorrente de pagamento ou renegociação regular, que segue o calendário das respectivas datas-base.
20. Como as operações registradas influenciam a análise de crédito?
As informações sobre compromissos financeiros podem contribuir para a avaliação da capacidade de pagamento de um consumidor ou empresa.
Uma instituição que analisa um pedido de crédito pode utilizar diferentes indicadores, como renda, estabilidade financeira, histórico de relacionamento, endividamento e comprometimento mensal.
Imagine duas pessoas com renda mensal semelhante. Uma possui poucas obrigações financeiras, enquanto a outra mantém diversos empréstimos e financiamentos.
Mesmo que ambas paguem suas contas pontualmente, a segunda poderá apresentar menor margem financeira disponível para assumir novas prestações.
Isso não significa que o crédito será obrigatoriamente negado, mas representa um fator que pode ser considerado na análise.
Além disso, a instituição pode utilizar modelos internos de classificação de risco, indicadores comportamentais e informações obtidas de outras fontes legítimas.
O resultado final depende do conjunto de dados, das políticas de concessão e das características de cada operação solicitada.
21. O que são limites de crédito registrados?
Nem todas as informações associadas ao crédito representam dinheiro já utilizado pelo consumidor.
Uma instituição pode disponibilizar determinado limite para utilização futura, como acontece em modalidades de cheque especial, cartão de crédito e crédito empresarial.
Por exemplo, um cliente pode possuir um limite de cheque especial de R$ 3.000,00 sem ter utilizado qualquer quantia.
Nesse caso, é essencial distinguir o limite disponível do valor efetivamente utilizado e devido.
Essa diferença é importante porque interpretar qualquer limite como dívida pode provocar uma avaliação equivocada da situação financeira.
Os relatórios podem apresentar informações de limites conforme os critérios estabelecidos para o SCR. Por isso, o consumidor deve observar a categoria de cada valor antes de concluir que possui determinada obrigação de pagamento.
22. Como funciona o registro de crédito para empresas?
O Sistema de Informações de Créditos também contempla operações relacionadas a pessoas jurídicas.
Empresas que utilizam financiamentos, capital de giro, determinadas antecipações de recebíveis e outras modalidades podem apresentar responsabilidades registradas.
Essas informações são especialmente relevantes nas avaliações de risco realizadas por instituições financeiras.
Uma empresa que solicita novos recursos pode ter sua capacidade de pagamento analisada considerando compromissos existentes, fluxo de caixa, demonstrações financeiras e características de sua atividade.
O registro de operações pelo CNPJ não deve ser confundido automaticamente com as responsabilidades pessoais de seus sócios.
Entretanto, garantias pessoais e outras obrigações assumidas em contratos específicos podem gerar consequências próprias, conforme a natureza jurídica da operação.
Por isso, empreendedores devem acompanhar tanto os compromissos empresariais quanto eventuais responsabilidades pessoais decorrentes de contratos de crédito.
23. Qual é a relação entre operações de crédito e superendividamento?
O acompanhamento das operações registradas pode ajudar o consumidor a identificar situações em que os compromissos assumidos se aproximam ou ultrapassam sua capacidade financeira.
O superendividamento, no contexto da legislação de proteção do consumidor, envolve uma situação específica de impossibilidade manifesta de pagamento da totalidade das dívidas de consumo, exigíveis e vincendas, sem comprometer o mínimo existencial, observados os requisitos legais.
Nem toda pessoa que possui vários empréstimos está juridicamente superendividada. A avaliação depende das circunstâncias individuais e da natureza das obrigações.
Entretanto, acompanhar saldos, prestações e modalidades de crédito pode ajudar a identificar sinais de alerta.
Entre esses sinais estão a contratação recorrente de novos empréstimos para pagar dívidas anteriores, o uso frequente do crédito rotativo e a dificuldade de cumprir despesas essenciais.
Nessas situações, a organização das obrigações e a busca por renegociação responsável podem contribuir para evitar o agravamento do problema.
24. Como manter um histórico financeiro saudável?
O acompanhamento das operações de crédito deve fazer parte da organização financeira pessoal e empresarial.
Uma boa prática é consultar periodicamente os relatórios disponíveis e comparar as informações com os próprios contratos.
Também é importante manter controle das prestações, dos limites utilizados, das taxas de juros e das datas de vencimento.
Antes de contratar uma nova operação, o consumidor deve avaliar o Custo Efetivo Total (CET), que reúne encargos e custos associados ao crédito conforme a regulamentação.
Outra medida importante é evitar contratações desnecessárias e considerar alternativas mais econômicas quando houver necessidade legítima de financiamento.
A portabilidade de crédito e a renegociação podem representar possibilidades de reorganização financeira, dependendo das condições disponíveis.
Por fim, proteger documentos pessoais e acompanhar movimentações desconhecidas pode contribuir para reduzir o risco de fraudes e contratações indevidas.
25. Quais são os principais cuidados ao consultar informações financeiras online?
A procura por serviços de consulta de CPF, CNPJ e operações de crédito também exige atenção à segurança digital.
Antes de utilizar qualquer plataforma, verifique a identificação da empresa, sua política de privacidade, os canais de atendimento e a finalidade da coleta de dados.
Desconfie de páginas que solicitem sua senha gov.br, códigos de autenticação ou acesso irrestrito às contas bancárias sem justificativa legítima.
O compartilhamento de informações financeiras deve observar a legislação aplicável, incluindo regras de sigilo, proteção de dados e autorização quando exigida.
Também é importante compreender quais informações determinado serviço efetivamente fornece. Uma consulta comercial de crédito não equivale necessariamente ao relatório oficial do SCR.
Quando o objetivo for conhecer os dados registrados em seu nome no Banco Central, utilize o canal oficial de acesso.
O cuidado com essas informações é fundamental porque dados financeiros podem revelar hábitos de consumo, compromissos contratuais e aspectos relevantes da vida econômica de uma pessoa.
26. Perguntas frequentes sobre operações de crédito registradas
Ter uma operação registrada significa estar negativado?
Não. O SCR contém informações sobre operações regulares e em atraso. A existência de um registro não equivale automaticamente à negativação em birôs de crédito.
Um financiamento pago em dia aparece no SCR?
Sim, desde que a operação esteja abrangida pelas regras de informação. O registro pode acompanhar o saldo devedor durante a vigência contratual.
Posso consultar operações de crédito pelo CPF gratuitamente?
Sim. O titular pode acessar gratuitamente o Relatório de Empréstimos e Financiamentos do Banco Central, mediante autenticação exigida pelo serviço.
O Banco Central pode cancelar meu empréstimo?
O Banco Central administra o SCR e supervisiona instituições dentro de suas competências, mas não cancela automaticamente contratos particulares a pedido do consumidor. Contestação, correção e eventual discussão sobre a validade do contrato seguem procedimentos próprios.
Depois de quitar uma dívida, ela desaparece imediatamente?
Não. A atualização segue o calendário de envio e processamento dos dados. Além disso, as datas históricas continuam demonstrando a situação que existia anteriormente.
Uma operação desconhecida pode indicar fraude?
Sim, mas também pode decorrer de erro, diferença de identificação da instituição ou outras circunstâncias. É necessário investigar a origem e solicitar documentos comprobatórios.
Ter vários empréstimos impede a aprovação de crédito?
Não necessariamente. A instituição financeira avaliará o conjunto de informações disponíveis, incluindo renda, obrigações existentes e capacidade de pagamento.
Uma empresa também possui informações no SCR?
Sim. Operações de crédito de pessoas jurídicas podem ser registradas conforme as regras aplicáveis às instituições responsáveis.
27. Por que acompanhar as operações de crédito é importante?
Acompanhar os registros de crédito proporciona maior conhecimento sobre os compromissos financeiros existentes e contribui para decisões mais conscientes.
O relatório pode ajudar a identificar dívidas esquecidas, verificar a situação de financiamentos e comparar informações declaradas pelas instituições com documentos pessoais.
Também pode ser útil na preparação para uma nova contratação, permitindo avaliar previamente o volume de obrigações já assumidas.
Quando são encontrados erros ou operações desconhecidas, o acompanhamento periódico favorece a identificação antecipada do problema e a adoção de medidas corretivas.
Para empresas, esse controle pode contribuir para o planejamento do fluxo de caixa, a administração do endividamento e a negociação com instituições financeiras.
O acesso responsável às informações fortalece a transparência e ajuda consumidores e empreendedores a compreender melhor sua participação no mercado de crédito.
Conclusão
As operações de crédito registradas no sistema financeiro representam informações sobre empréstimos, financiamentos, limites e outras responsabilidades comunicadas pelas instituições abrangidas pela regulamentação.
O Sistema de Informações de Créditos do Banco Central desempenha papel importante nesse processo, reunindo informações utilizadas para supervisão do mercado e avaliação do risco financeiro.
Entretanto, possuir uma operação registrada não significa estar inadimplente, negativado ou impedido de contratar novos produtos financeiros.
Para interpretar corretamente os dados, é necessário compreender a modalidade contratada, os valores informados, a classificação da operação e a data de referência do relatório.
Também é fundamental acompanhar eventuais atualizações, conferir contratos desconhecidos e procurar as instituições responsáveis quando surgirem divergências.
O consumidor que conhece suas obrigações financeiras possui melhores condições de organizar o orçamento, prevenir fraudes e avaliar oportunidades de crédito.
Portanto, consultar periodicamente as informações oficiais e compreender os registros existentes são práticas importantes para manter uma relação mais segura, transparente e consciente com o sistema financeiro brasileiro.