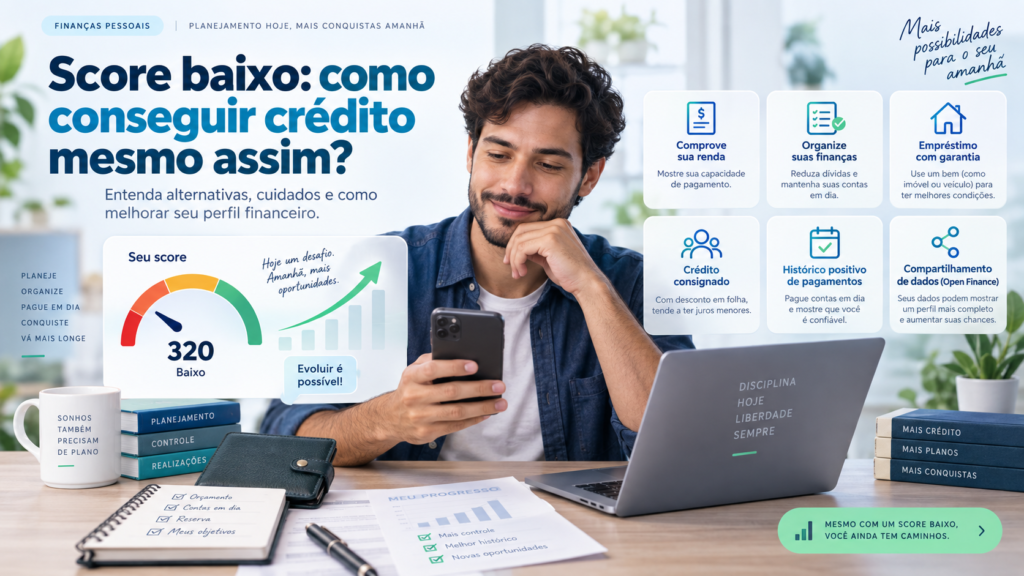
Score baixo: como conseguir crédito mesmo assim?
Ter Score baixo pode dificultar a aprovação de cartão, empréstimo ou financiamento, mas isso não significa que todas as portas do mercado de crédito estejam fechadas. A pontuação é um indicador importante utilizado para estimar risco de inadimplência, porém bancos, financeiras e fintechs normalmente analisam outras informações antes de tomar uma decisão.
Renda, comprometimento financeiro, histórico de pagamentos, relacionamento com a instituição, dívidas existentes, garantias e características da operação podem fazer diferença. Em algumas modalidades, esses fatores podem pesar bastante, permitindo que consumidores com pontuação mais baixa ainda encontrem propostas disponíveis.
O ponto principal é entender que conseguir crédito não deve ser o único objetivo. Também é necessário avaliar se a operação é financeiramente saudável. Uma aprovação com juros extremamente altos pode resolver uma necessidade imediata e criar um problema muito maior nos meses seguintes.
Por isso, quem possui Score baixo deve combinar duas estratégias: procurar modalidades mais compatíveis com seu perfil atual e, ao mesmo tempo, trabalhar para melhorar a situação financeira antes de assumir novas dívidas.
O que significa ter Score baixo?
O Score de crédito é uma pontuação utilizada para estimar a probabilidade de um consumidor cumprir seus compromissos financeiros. No caso do Serasa Score, por exemplo, a escala vai de 0 a 1.000 pontos.
A pontuação não funciona como uma sentença definitiva. Ela é resultado de um modelo estatístico baseado em diferentes informações disponíveis e pode mudar ao longo do tempo conforme o comportamento financeiro e os dados utilizados no cálculo.
Além disso, existem diferentes modelos no mercado. Uma instituição financeira pode utilizar informações de birôs de crédito e também possuir um sistema interno de avaliação.
Por isso, ter uma determinada pontuação em uma plataforma não significa que todos os bancos enxergarão o consumidor exatamente da mesma maneira.
É possível conseguir crédito com Score baixo?
Sim. Não existe uma pontuação mínima universal obrigatória para a concessão de empréstimos ou financiamentos no mercado brasileiro.
Cada instituição define suas próprias políticas de análise. Algumas são mais conservadoras. Outras podem aceitar perfis considerados de maior risco, normalmente ajustando o valor, o prazo, as garantias ou a taxa de juros.
Por isso, duas pessoas com a mesma pontuação podem receber decisões completamente diferentes.
Uma delas pode possuir renda estável, baixo endividamento e relacionamento de vários anos com o banco. A outra pode ter muitas dívidas, atrasos recentes e grande parte da renda comprometida. Embora o Score seja semelhante, a situação financeira é diferente.
Isso explica por que Score baixo reduz as possibilidades, mas não elimina automaticamente o acesso ao crédito.
Por que o Score não é o único critério?
Quando uma instituição empresta dinheiro, ela precisa avaliar duas questões principais: a probabilidade de pagamento e a capacidade financeira do cliente.
O Score ajuda principalmente na estimativa de risco. Já a renda e o endividamento ajudam a entender se a nova parcela pode ser suportada pelo orçamento.
Imagine uma pessoa com Score relativamente baixo que recebe R$ 12 mil por mês e possui poucas obrigações financeiras. Dependendo da política do banco, ela pode apresentar condições melhores para determinada operação do que alguém com pontuação mais elevada que já compromete quase toda a renda com empréstimos e financiamentos.
É por isso que a análise de crédito precisa considerar um conjunto de informações.
Comprovar renda pode ajudar
Uma renda compatível com o valor solicitado pode aumentar as chances de aprovação mesmo quando a pontuação não está entre as melhores.
O banco precisa saber se existe capacidade para pagar as parcelas. Trabalhadores assalariados normalmente conseguem demonstrar rendimentos por meio de documentos relacionados ao vínculo de trabalho e movimentação financeira.
Autônomos e profissionais liberais também podem conseguir crédito. Dependendo da instituição, extratos bancários, declarações, recebimentos recorrentes e outros documentos podem ajudar a demonstrar capacidade financeira.
Quanto mais clara for a origem da renda, mais elementos a instituição terá para realizar a avaliação.
Isso não significa que renda alta garanta aprovação, mas ela pode compensar parcialmente algumas limitações do perfil quando analisada junto com os demais fatores.
O relacionamento com o banco também pode fazer diferença
Um banco com o qual o consumidor mantém relacionamento há anos possui informações próprias que um novo credor talvez não tenha.
A instituição pode conhecer o comportamento da conta, recebimentos recorrentes, utilização de produtos e pagamentos de operações anteriormente contratadas.
Um cliente que recebe salário no banco e pagou corretamente outros produtos pode apresentar um histórico interno relevante.
Por isso, antes de solicitar crédito em várias instituições desconhecidas, pode fazer sentido verificar quais condições são oferecidas pelo banco com o qual já existe relacionamento.
Não existe garantia de aprovação, mas o histórico interno pode ajudar o banco a conhecer melhor o perfil do cliente.
Open Finance pode ajudar na análise
O Open Finance permite que o consumidor autorize o compartilhamento de determinadas informações financeiras entre instituições participantes.
Isso pode ser útil para alguém que possui bom relacionamento em um banco, mas deseja solicitar crédito em outra instituição que ainda conhece pouco seu comportamento financeiro.
Com autorização do cliente, determinadas informações podem ser compartilhadas para permitir uma análise mais completa.
Por exemplo, uma instituição pode passar a conhecer melhor movimentações, produtos e operações mantidas em outro banco, conforme o escopo autorizado.
O compartilhamento é controlado pelo consumidor e pode ser cancelado.
O Open Finance não garante aprovação nem faz o Score subir automaticamente. Ele simplesmente pode oferecer mais informações para a instituição avaliar o perfil financeiro.
Crédito com garantia pode ser uma alternativa
Modalidades com garantia podem apresentar condições diferentes do empréstimo pessoal sem garantia.
Quando um veículo ou imóvel é vinculado à operação, o banco possui uma proteção adicional contra o risco de inadimplência. Isso pode facilitar a aprovação para alguns perfis e também resultar em juros menores em comparação com determinadas linhas sem garantia.
Por outro lado, o consumidor assume um risco importante.
Se a dívida não for paga conforme o contrato, o bem utilizado como garantia poderá ser atingido pelos procedimentos previstos para a operação.
Por isso, crédito com garantia não deve ser utilizado simplesmente porque o Score está baixo. Ele deve ser contratado apenas quando existe capacidade real de pagamento.
Empréstimo consignado pode ter análise diferente
Para quem possui acesso a modalidades consignadas, elas também podem apresentar uma análise de risco diferente.
Isso acontece porque as parcelas são descontadas diretamente de uma fonte de pagamento elegível, como benefício, salário ou outra remuneração prevista para aquela modalidade.
Essa estrutura reduz parte do risco para a instituição e pode permitir condições diferentes das encontradas no crédito pessoal tradicional.
Contudo, a parcela continua comprometendo renda mensal.
Antes de contratar, é importante analisar quanto ficará disponível depois dos descontos e evitar utilizar toda a margem simplesmente porque ela está disponível.
Financiamento com entrada maior pode facilitar a análise
Quem pretende financiar veículo ou outro bem pode aumentar a entrada para reduzir o valor financiado.
Isso diminui a exposição da instituição e também reduz o tamanho da dívida para o consumidor.
Imagine um veículo de R$ 80 mil. Financiar praticamente todo o valor representa um risco diferente de dar R$ 30 mil de entrada e financiar apenas R$ 50 mil.
Uma entrada maior não garante aprovação, mas pode tornar a operação mais compatível com o perfil de renda e risco.
Além disso, financiar menos significa normalmente pagar juros sobre uma base menor, reduzindo o custo final.
Consulte suas dívidas antes de pedir novo crédito
Antes de realizar uma solicitação, é importante saber exatamente quais compromissos já existem.
O Relatório de Empréstimos e Financiamentos do Banco Central, ligado ao SCR, pode ajudar nessa tarefa.
Ele permite consultar operações de crédito e compromissos informados pelas instituições financeiras, incluindo saldo devedor, situação de pagamento e determinados limites.
Essa consulta ajuda o próprio consumidor a avaliar se já está excessivamente endividado.
Se grande parte da renda está comprometida, talvez seja melhor reorganizar as dívidas existentes antes de assumir uma nova obrigação.
Ter uma informação antiga no SCR impede crédito?
Não existe uma regra automática dizendo que possuir histórico de atraso no SCR impede para sempre uma nova aprovação.
O relatório mantém informações históricas dos períodos em que determinada operação esteve em atraso. Isso não significa que a situação atual seja necessariamente a mesma.
Uma dívida pode ter sido posteriormente paga ou renegociada.
O banco que está analisando uma nova proposta pode considerar tanto o histórico quanto a situação atual, além de renda, Score e outros critérios.
Por isso, um problema antigo não precisa significar exclusão permanente do mercado de crédito.
Regularizar dívidas pode melhorar o perfil
Se o Score está baixo por causa de dívidas vencidas ou negativadas, regularizar essas pendências pode melhorar a situação financeira.
Antes de fazer um acordo, entretanto, o consumidor deve calcular quanto realmente consegue pagar.
Não adianta aceitar uma negociação com parcelas incompatíveis com o orçamento apenas para tentar retirar rapidamente uma restrição.
Se o acordo for quebrado, o problema pode retornar.
O ideal é analisar renda, despesas essenciais e outras parcelas antes de escolher o valor da negociação.
Depois da regularização, mantenha os próximos compromissos em dia para construir novos dados positivos ao longo do tempo.
Quitar uma dívida aumenta o Score imediatamente?
Não existe garantia de que o Score aumentará imediatamente depois do pagamento de qualquer dívida.
A pontuação considera diferentes informações. Além da dívida quitada, ainda podem existir outros contratos, atrasos anteriores, consultas recentes e características do histórico financeiro.
Também existem diferentes períodos e processos de atualização das bases.
Por isso, a quitação deve ser feita principalmente para resolver a obrigação e melhorar a saúde financeira, e não apenas para provocar uma alteração imediata na pontuação.
Comportamento consistente ao longo do tempo tende a ser mais importante do que procurar mudanças rápidas.
Cadastro Positivo pode ajudar
O Cadastro Positivo permite que informações relacionadas ao histórico de crédito e de pagamentos sejam utilizadas nas análises.
Isso significa que o mercado não precisa observar apenas registros negativos. Pagamentos e contratos cumpridos também podem fazer parte do histórico analisado.
Para pessoas com pouco histórico ou que estão reconstruindo o perfil depois de uma dificuldade financeira, informações positivas podem ser importantes.
Entretanto, não existe uma quantidade garantida de pontos recebidos por pagar determinada conta.
Cada gestor utiliza sua metodologia.
Evite fazer várias solicitações de crédito em pouco tempo
Quando uma pessoa recebe uma recusa, pode surgir a tentação de solicitar imediatamente em cinco ou dez instituições diferentes.
Essa estratégia nem sempre é adequada.
Solicitações de crédito podem gerar consultas relacionadas à análise do CPF. Uma concentração elevada de pedidos em curto período pode ser considerada em determinados modelos e transmitir um sinal de busca intensa por recursos.
Isso não significa que toda consulta reduzirá automaticamente o Score.
O mais adequado é pesquisar antes, fazer simulações quando disponíveis e enviar propostas apenas para instituições ou modalidades que realmente façam sentido.
Score baixo e nome negativado não são a mesma coisa
Uma pessoa pode possuir Score baixo sem ter qualquer dívida negativada.
A pontuação também pode refletir pouco histórico de crédito, comportamento recente, busca por crédito e outros fatores.
Da mesma forma, possuir uma negativação é uma informação específica sobre inadimplência registrada.
Essa distinção é importante porque a estratégia para melhorar o perfil depende da causa do problema.
Se existem dívidas negativadas, regularizá-las pode ser prioridade. Se não existem restrições, talvez seja necessário observar endividamento, pagamentos, relacionamento e histórico financeiro.
Empréstimo pessoal sem garantia pode custar mais
Quando o Score está baixo e não existe uma garantia vinculada à operação, o banco pode considerar o risco maior.
Isso pode resultar em taxa de juros mais elevada, valor aprovado menor ou prazo diferente.
Por isso, não avalie uma proposta apenas pela aprovação.
Ser aprovado para receber R$ 10 mil não significa que contratar esse valor seja uma boa decisão.
Confira quanto será pago no total e qual será o impacto das parcelas no orçamento.
Compare o Custo Efetivo Total
O Custo Efetivo Total, conhecido como CET, ajuda a entender quanto uma operação realmente custa.
Ele considera os componentes previstos na contratação e oferece uma referência mais completa do que observar somente a taxa anunciada.
Ao comparar duas propostas, verifique o CET, valor liberado, quantidade de parcelas e total a pagar.
Uma oferta aparentemente barata pode terminar mais cara quando todos os custos são considerados.
Essa comparação é especialmente importante para quem possui Score baixo, porque as condições oferecidas podem apresentar diferenças relevantes entre instituições.
Cuidado com empresas que prometem aprovação garantida
Score baixo também torna alguns consumidores mais vulneráveis a golpes.
Desconfie de empresas ou pessoas que prometem empréstimo garantido independentemente da análise.
Outro sinal de alerta é a cobrança antecipada de dinheiro para “liberar” o empréstimo.
Criminosos podem utilizar nomes, logotipos e documentos falsos para parecer uma instituição legítima.
Antes de contratar, confirme quem está oferecendo o crédito e utilize canais oficiais.
Nunca transfira dinheiro para uma pessoa desconhecida acreditando que isso seja necessário para liberar um suposto empréstimo.
Não faça uma nova dívida apenas para pagar outra sem planejamento
Trocar uma dívida cara por outra mais barata pode fazer sentido em determinadas situações.
Por exemplo, substituir uma linha com juros muito elevados por uma operação com custo menor pode reduzir os encargos.
Porém, é necessário fazer as contas.
Se o consumidor pega um novo empréstimo para pagar o cartão e depois volta a utilizar todo o limite do cartão, agora terá duas fontes de endividamento.
O refinanciamento precisa ser acompanhado de mudança no orçamento.
Reduza o comprometimento da renda
Uma das maneiras de melhorar as chances futuras de crédito é diminuir a quantidade de renda já destinada a parcelas.
Isso pode significar terminar pequenos financiamentos, evitar novas compras parceladas ou antecipar determinadas obrigações quando for financeiramente vantajoso.
Quanto maior a margem disponível no orçamento, maior tende a ser a capacidade de assumir uma nova parcela.
O banco não quer saber apenas se você pagou corretamente no passado. Ele também precisa avaliar se conseguirá pagar o novo contrato.
Autônomos podem conseguir crédito com Score baixo?
Sim. Não possuir salário fixo ou carteira assinada não impede automaticamente uma aprovação.
Autônomos podem demonstrar capacidade financeira por diferentes meios, dependendo da política da instituição.
Movimentação bancária consistente, recebimentos recorrentes, documentos fiscais e outras informações podem ajudar na análise.
O Open Finance também pode permitir, mediante autorização, que uma instituição tenha acesso a informações financeiras mantidas em outro banco.
Quanto mais organizada estiver a movimentação, mais fácil tende a ser demonstrar a realidade financeira.
MEI com Score baixo pode conseguir crédito?
Também é possível, embora a análise dependa da modalidade e da instituição.
Quando o crédito é solicitado para a empresa, podem ser observados movimentação do CNPJ, faturamento, endividamento, histórico de pagamentos e outras informações.
Em determinadas operações, a situação da pessoa física responsável também pode ser relevante.
Separar as finanças pessoais das empresariais ajuda a demonstrar melhor a capacidade do negócio e facilita a gestão.
Vale a pena usar limite pré-aprovado?
Ter um empréstimo pré-aprovado no aplicativo não significa que ele precise ser utilizado.
O limite existe como uma possibilidade de contratação.
Antes de aceitar, pergunte qual problema o empréstimo resolverá, quanto custará e se a parcela caberá confortavelmente no orçamento.
Crédito disponível pode passar a impressão de renda extra, mas todo valor contratado precisará ser devolvido com as condições previstas.
Quando pode ser melhor esperar antes de pedir crédito?
Se a necessidade não for urgente, em algumas situações esperar pode resultar em condições melhores.
Isso pode fazer sentido quando existem dívidas que serão quitadas em breve, comprometimento de renda elevado ou atrasos recentes que estão sendo regularizados.
Também pode ser interessante esperar quando existe possibilidade de aumentar a entrada de um financiamento.
Alguns meses de organização financeira podem permitir solicitar um valor menor e negociar juros melhores.
Crédito não deve ser tratado como corrida contra o tempo quando a compra pode ser adiada.
Como melhorar as chances antes de solicitar?
Comece analisando sua situação completa. Consulte o Score, verifique se existem restrições, confira suas operações no SCR e some todas as parcelas mensais.
Em seguida, regularize pendências que estejam ao alcance do orçamento e evite criar novas dívidas.
Mantenha pagamentos atuais dentro dos vencimentos e atualize informações cadastrais quando necessário.
Se possui bom relacionamento em determinado banco, consulte primeiro as condições oferecidas por ele.
Também pode avaliar o Open Finance quando fizer sentido compartilhar seu histórico com outra instituição.
Na hora de solicitar, peça um valor compatível com sua renda. Quanto maior a quantia em relação à capacidade financeira, mais difícil tende a ser a aprovação.
Crédito com Score baixo deve ser usado com mais cautela
A dificuldade de aprovação pode fazer com que o consumidor aceite a primeira oferta recebida.
Esse é um dos maiores riscos.
Uma linha destinada a um perfil considerado mais arriscado pode ter juros elevados. Dependendo do prazo, o valor final pago pode ser muito superior ao dinheiro recebido.
Se o empréstimo for utilizado para uma necessidade de R$ 3 mil, por exemplo, o consumidor precisa verificar quanto devolverá até a última parcela.
Não compare apenas “aprova ou não aprova”. Compare custo, prazo e impacto financeiro.
Não existe fórmula para aumentar o Score rapidamente
Desconfie de promessas de aumento imediato ou venda de pontuação.
O Score é calculado a partir das informações e metodologias utilizadas pelo gestor.
Uma empresa externa não pode simplesmente escolher uma nova pontuação mediante pagamento.
O caminho mais consistente envolve regularizar problemas, pagar compromissos em dia, controlar o endividamento e permitir que o histórico financeiro evolua.
Conclusão: Score baixo dificulta, mas não impede necessariamente o acesso ao crédito
Ter Score baixo pode reduzir as chances de aprovação e resultar em condições menos favoráveis, mas a pontuação não é o único elemento utilizado pelos bancos.
Renda, endividamento, histórico de pagamentos, relacionamento bancário, garantias e características da operação também podem influenciar a decisão.
Modalidades como crédito consignado, quando disponível para o perfil do consumidor, e empréstimos com garantia podem possuir critérios diferentes do empréstimo pessoal tradicional. Uma entrada maior também pode ajudar em determinados financiamentos ao reduzir o valor que precisa ser financiado.
Open Finance pode permitir que o consumidor compartilhe informações financeiras com outra instituição para uma análise mais completa, enquanto o SCR ajuda a conhecer as próprias dívidas e compromissos antes de assumir uma nova obrigação.
Se houver pendências, regularizá-las e diminuir o comprometimento da renda pode melhorar o perfil ao longo do tempo.
Também é recomendável evitar várias solicitações simultâneas de crédito e desconfiar de promessas de aprovação garantida.
Acima de tudo, não transforme a aprovação em objetivo principal. A pergunta mais importante não é apenas “consigo crédito?”, mas “consigo pagar esse crédito sem comprometer minha estabilidade financeira?”.
Em muitos casos, aceitar uma proposta extremamente cara apenas porque foi aprovada pode ser pior do que esperar, reorganizar as finanças e buscar uma condição mais favorável posteriormente.
Score baixo não precisa ser uma situação permanente. Com pagamentos regulares, controle das dívidas, organização do orçamento e utilização responsável do crédito, o consumidor pode gradualmente reconstruir seu histórico e aumentar suas possibilidades no mercado financeiro.