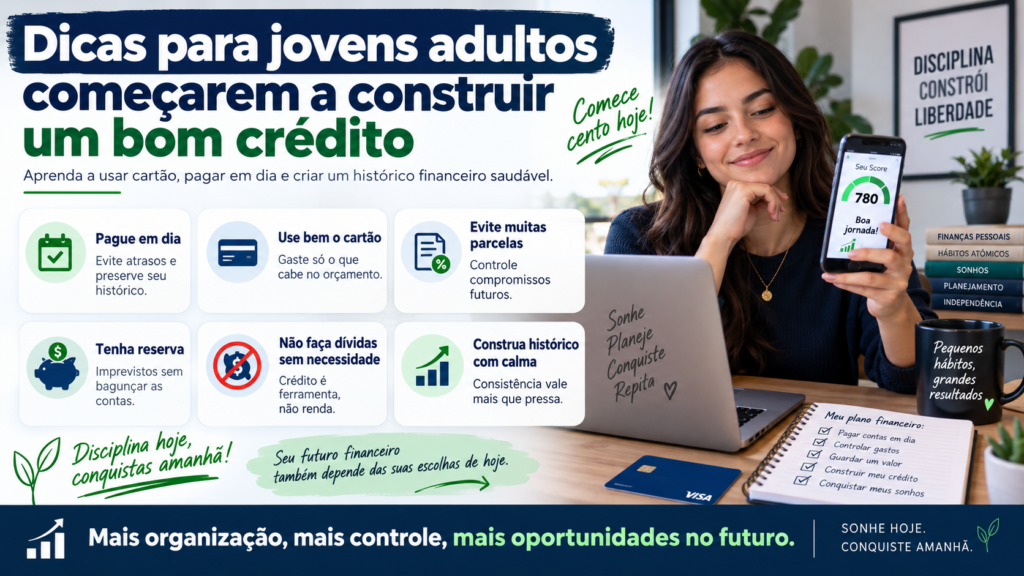
Dicas para jovens adultos começarem a construir um bom crédito.
Entrar na vida adulta costuma significar assumir novas responsabilidades financeiras. Primeiro emprego, conta bancária, cartão de crédito, aluguel, faculdade, compras parceladas e, em algum momento, talvez um financiamento de veículo ou imóvel. É também nessa fase que muitas pessoas começam a construir seu histórico de crédito.
Ter um bom histórico financeiro pode facilitar o acesso a cartões, empréstimos, financiamentos e outras operações no futuro. Entretanto, construir crédito não significa contratar dívidas sem necessidade. Na realidade, o caminho mais saudável é praticamente o contrário: utilizar os produtos financeiros necessários com planejamento e demonstrar, ao longo do tempo, capacidade para cumprir os compromissos assumidos.
Também é importante entender que não existe uma fórmula instantânea para conquistar um Score alto. A pontuação de crédito é calculada com base em diferentes informações e cada gestor de banco de dados pode aplicar sua própria metodologia.
Por isso, quem está começando deve concentrar a atenção em criar bons hábitos financeiros. Pagamentos em dia, controle do cartão, baixo endividamento e organização do orçamento tendem a ser muito mais importantes do que procurar supostos truques para aumentar rapidamente a pontuação.
O que significa construir um bom crédito?
Construir crédito significa desenvolver um histórico financeiro que permita às instituições avaliar como você administra suas obrigações ao longo do tempo.
Imagine duas pessoas de 21 anos com renda semelhante. A primeira possui cartão há dois anos, utiliza valores compatíveis com sua renda e paga as faturas corretamente. A segunda solicita diversos cartões e empréstimos, utiliza quase todos os limites disponíveis e apresenta atrasos frequentes.
Mesmo que ambas tenham a mesma idade e uma renda parecida, o comportamento financeiro pode resultar em percepções de risco diferentes.
O crédito é baseado principalmente em confiança e capacidade de pagamento. Antes de entregar dinheiro ou disponibilizar um limite, a instituição tenta estimar a probabilidade de receber aquele valor conforme combinado.
Por que jovens podem ter pouco histórico de crédito?
Quem acabou de entrar na vida adulta normalmente ainda não teve tempo de construir um histórico financeiro longo.
Isso não significa necessariamente que a pessoa seja um mau pagador. Significa apenas que existem menos informações disponíveis sobre seu comportamento financeiro.
Um jovem pode nunca ter atrasado nenhuma conta e ainda assim possuir uma pontuação diferente de alguém que já mantém vários anos de relacionamento com o mercado de crédito.
Por isso, é importante ter paciência. Histórico financeiro é construído com o tempo. Não existe necessidade de contratar vários produtos simultaneamente apenas para produzir movimentação no CPF.
O Cadastro Positivo ajuda a construir histórico
O Cadastro Positivo reúne informações relacionadas ao histórico de crédito e aos pagamentos de pessoas físicas e empresas.
Podem fazer parte desse ambiente informações originadas de operações de crédito concedidas por bancos e outras instituições, vendas a prazo e determinados serviços continuados, como água, energia, gás e telecomunicações.
Essas informações podem ajudar os modelos de análise a conhecer melhor o comportamento financeiro de alguém que ainda possui pouco histórico.
A pontuação, entretanto, não é calculada da mesma forma por todas as empresas. Cada gestor pode desenvolver sua própria metodologia.
Por isso, pagar uma determinada conta não significa receber automaticamente uma quantidade específica de pontos.
Comece organizando seu orçamento
Antes de pensar em Score, cartão ou empréstimo, o jovem deveria conhecer o próprio orçamento.
Quanto você ganha por mês? Quanto gasta com transporte, alimentação, faculdade, aluguel, telefone, lazer e assinaturas? Quanto sobra depois de todas essas despesas?
Sem responder a essas perguntas, é difícil saber qual limite de crédito realmente cabe na sua realidade.
Uma pessoa que recebe R$ 3.000 por mês não deve enxergar um limite de cartão de R$ 8.000 como dinheiro adicional. O limite pertence ao banco e precisa ser pago posteriormente.
Quando o orçamento está organizado, fica mais fácil definir quanto pode ser gasto sem comprometer o mês seguinte.
O primeiro cartão deve ser usado com cuidado
Receber o primeiro cartão costuma gerar uma sensação de liberdade financeira. De repente, torna-se possível comprar algo hoje e pagar somente semanas depois.
Essa facilidade pode ser útil, mas exige disciplina.
O cartão funciona melhor quando é utilizado como meio de pagamento, e não como complemento permanente da renda.
Uma estratégia simples é estabelecer um limite pessoal inferior ao limite oferecido pelo banco. Mesmo que a instituição disponibilize R$ 5.000, você pode decidir gastar no máximo R$ 1.000 ou outro valor compatível com seu orçamento.
Assim, o controle é baseado na sua renda, e não na quantidade de crédito disponibilizada.
Pague a fatura integralmente sempre que possível
O ideal é planejar os gastos para conseguir pagar o valor integral da fatura no vencimento.
Quando o consumidor paga apenas parte da fatura, o saldo restante pode ser financiado conforme as condições do cartão. Isso gera juros e aumenta o custo das compras realizadas anteriormente.
Se o comportamento se repete, a dívida pode ocupar uma parcela cada vez maior da renda.
Para quem está começando a construir histórico, entrar rapidamente em um ciclo de crédito rotativo é especialmente ruim porque reduz a capacidade de assumir outros compromissos.
Antes de fazer uma compra no cartão, pergunte: eu conseguiria pagar esse valor se a fatura fechasse hoje?
Evite parcelar tudo
Parcelar uma compra não é necessariamente um problema. O risco aparece quando várias parcelas são acumuladas sem controle.
Uma prestação de R$ 80 parece pequena. Porém, dez compras diferentes de R$ 80 representam R$ 800 comprometidos todos os meses.
Além disso, compras parceladas hoje continuam ocupando parte do orçamento futuro.
Antes de assumir uma nova parcela, some todos os compromissos já existentes no cartão.
Essa atitude simples evita um problema muito comum: abrir a fatura e perceber que grande parte do limite e da renda já estava comprometida antes mesmo das novas compras do mês.
Pagar em dia é mais importante do que gastar muito
Não é necessário gastar valores elevados para construir um histórico financeiro.
Existe um mito de que movimentar muito o cartão aumenta automaticamente o Score. Não funciona dessa maneira.
É melhor utilizar um valor pequeno que cabe tranquilamente no orçamento e pagar corretamente do que movimentar grandes quantias e depois ter dificuldade para quitar a fatura.
O objetivo é demonstrar consistência e manter controle sobre os compromissos.
Quem consegue administrar um cartão com limite baixo de forma responsável pode construir hábitos muito mais úteis para o futuro do que alguém que recebe um limite alto e rapidamente se endivida.
Não contrate empréstimo apenas para criar histórico
Outro erro frequente é acreditar que fazer um empréstimo sem necessidade ajudará a aumentar o Score.
Um empréstimo cria uma dívida real, normalmente com juros. Portanto, assumir essa obrigação apenas para tentar influenciar uma pontuação não é uma estratégia recomendável.
Crédito deve ter uma finalidade clara.
Se em algum momento um empréstimo for necessário, compare as opções, avalie o Custo Efetivo Total e confirme se as parcelas cabem no orçamento.
Um histórico saudável deve surgir naturalmente das operações financeiras realmente necessárias.
Evite solicitar vários cartões ao mesmo tempo
No início da vida financeira, pode surgir a vontade de solicitar cartão em diversos bancos para descobrir qual oferece o maior limite.
É importante ter moderação.
Consultas relacionadas à busca por crédito podem ser consideradas em determinados modelos de análise. Muitas solicitações concentradas em pouco tempo podem sinalizar uma procura intensa por crédito.
Além disso, administrar cinco cartões é muito mais difícil do que controlar um ou dois.
Mais cartões significam diferentes datas de fechamento, vencimentos, limites e possíveis tarifas.
Comece com poucos produtos e aprenda a administrá-los corretamente antes de ampliar sua estrutura financeira.
Conheça o conceito de Score de crédito
O Score é uma pontuação utilizada para ajudar a estimar risco de crédito.
Ele não representa uma nota sobre o caráter ou o valor de uma pessoa. Também não significa que alguém com pontuação alta receberá automaticamente todo crédito que solicitar.
Bancos e empresas podem considerar diversos outros elementos, como renda, endividamento, histórico de pagamentos, relacionamento com a instituição e valor da operação.
Também existem diferentes modelos de Score no mercado.
Portanto, não vale a pena acompanhar a pontuação todos os dias ou interpretar cada pequena oscilação como um problema.
Nome limpo não garante crédito
Outro conceito importante para jovens adultos é entender que ausência de negativação não significa aprovação automática.
Uma pessoa pode nunca ter tido uma dívida negativada e ainda receber uma recusa de cartão ou empréstimo.
Isso pode acontecer porque existe pouco histórico, renda incompatível, comprometimento elevado ou simplesmente porque o perfil não se encaixa na política daquela instituição.
Da mesma forma, bancos diferentes podem chegar a decisões diferentes sobre a mesma pessoa.
Por isso, uma recusa não deve ser interpretada automaticamente como sinal de que existe algum problema grave no CPF.
Não comprometa toda a renda com parcelas
Mesmo quando todas as contas são pagas em dia, o excesso de parcelas pode se tornar perigoso.
Imagine um jovem que recebe R$ 4.000 e já possui R$ 2.500 comprometidos com carro, cartão, celular, empréstimo e outras compras parceladas.
Ele pode estar totalmente em dia, mas possui pouca margem para imprevistos.
Se surgir uma despesa médica, manutenção do veículo ou redução temporária da renda, pode começar a atrasar compromissos.
Construir bom crédito também significa preservar capacidade financeira para enfrentar acontecimentos inesperados.
Crie uma pequena reserva de emergência
A reserva de emergência não aumenta diretamente o Score, mas pode evitar atrasos.
Esse é um dos hábitos mais importantes para quem está começando.
Não é necessário esperar conseguir guardar milhares de reais. Começar com uma pequena quantia todos os meses já cria disciplina.
Se surgir um gasto inesperado, o dinheiro reservado reduz a necessidade de usar cheque especial, rotativo do cartão ou empréstimos caros.
Com o tempo, a reserva também proporciona mais liberdade para tomar decisões profissionais e pessoais sem depender imediatamente de crédito.
Evite atrasos por simples esquecimento
Nem todo atraso acontece porque faltou dinheiro. Muitas pessoas possuem recursos disponíveis, mas esquecem o vencimento.
Esse é um problema fácil de evitar.
Utilize alertas no celular, calendário financeiro ou débito automático para contas previsíveis. Tente concentrar vencimentos próximos à data de recebimento da renda.
Mesmo com débito automático, acompanhe a conta para verificar se havia saldo suficiente e se o pagamento realmente aconteceu.
Criar uma rotina financeira pode parecer algo pequeno, mas reduz bastante o risco de atrasos desnecessários.
Se atrasar, resolva rapidamente
Cometer um erro financeiro não significa destruir permanentemente seu histórico.
Se uma fatura ou parcela atrasar, evite ignorar o problema.
Confira o valor, entenda os encargos e regularize assim que possível. Se não houver recursos para pagamento integral, procure a instituição e analise as alternativas disponíveis.
Quanto mais tempo uma dívida permanece aberta, maior pode ser o custo e maior o risco de a situação evoluir para cobrança e negativação.
Aprender a enfrentar rapidamente um problema financeiro também faz parte da maturidade financeira.
Não aceite acordos que não consegue pagar
Se uma dívida precisar ser renegociada, a parcela deve caber no orçamento.
Não aceite um acordo apenas porque existe um grande desconto anunciado.
Some aluguel, alimentação, transporte, contas e outras obrigações antes de decidir quanto realmente consegue pagar por mês.
Um acordo impossível de cumprir pode provocar um novo atraso e manter o problema por mais tempo.
A melhor negociação não é necessariamente aquela com maior desconto, mas aquela que resolve a dívida sem criar outra dificuldade financeira.
Conheça o Registrato e o SCR
O Banco Central disponibiliza ferramentas que ajudam a acompanhar a própria vida financeira.
O Relatório de Empréstimos e Financiamentos, relacionado ao SCR, permite consultar dívidas e compromissos informados pelas instituições do Sistema Financeiro Nacional.
Ele pode apresentar informações como saldo devedor, tipo da operação, situação em dia ou atraso e determinados limites de crédito.
Para um jovem que começa a contratar produtos financeiros, acompanhar essas informações ajuda a entender como o endividamento está evoluindo.
O relatório também pode ajudar a identificar alguma operação que não seja reconhecida.
Aprenda a comparar juros
Uma habilidade importante na vida adulta é deixar de olhar somente para o valor da parcela.
Uma prestação menor pode parecer mais confortável, mas um prazo maior pode elevar bastante o custo total.
Ao analisar empréstimos e financiamentos, procure entender a taxa de juros e o Custo Efetivo Total, conhecido como CET.
Compare quanto dinheiro será recebido e quanto será devolvido ao final do contrato.
Aprender isso enquanto jovem pode evitar milhares de reais em juros durante a vida.
Cuidado com o cheque especial
O limite disponível na conta corrente também é crédito.
Quando o saldo fica negativo e o cheque especial é utilizado, o cliente passa a utilizar dinheiro emprestado pelo banco.
O fato de esse limite aparecer automaticamente no aplicativo pode criar a impressão de que faz parte do saldo disponível, mas não faz.
Por isso, separe mentalmente o dinheiro próprio do crédito oferecido pela instituição.
O mesmo princípio vale para limite de cartão e empréstimos pré-aprovados.
Construa relacionamento bancário naturalmente
Manter uma conta, receber renda, pagar produtos corretamente e utilizar serviços pode ajudar um banco a conhecer melhor o cliente ao longo do tempo.
Isso não significa que seja necessário movimentar dinheiro artificialmente entre contas apenas para tentar obter limites maiores.
Instituições utilizam modelos próprios de análise e podem considerar várias informações.
O mais importante é manter um relacionamento real e sustentável.
Com o tempo, conforme a renda e o histórico evoluem, ofertas de crédito podem mudar.
Atualize seus dados quando necessário
Endereço, telefone, e-mail e informações financeiras podem mudar ao longo dos anos.
Manter dados corretos facilita comunicações importantes e processos de análise.
Também ajuda a receber alertas relacionados a produtos e possíveis tentativas de fraude.
Se começar um novo emprego ou ocorrer uma mudança significativa de renda, determinados bancos permitem atualizar essas informações pelos seus canais.
Utilize sempre aplicativos e sites oficiais.
Proteja seu CPF desde cedo
Construir crédito também exige proteger a identidade.
Não envie fotografias de documentos para pessoas ou empresas desconhecidas. Desconfie de links que prometem cartão com limite alto, empréstimo garantido ou aumento imediato do Score.
Ative autenticação em duas etapas nas contas importantes e utilize senhas diferentes.
Também é recomendável acompanhar periodicamente o CPF e os relacionamentos bancários.
Uma fraude pode criar dívidas que não pertencem ao consumidor e provocar uma série de problemas financeiros.
Evite os principais erros no início da vida financeira
- tratar limite do cartão como se fosse renda;
- solicitar vários cartões e empréstimos sem necessidade;
- pagar somente o mínimo da fatura de forma recorrente;
- comprar parcelado sem acompanhar as prestações já existentes;
- fazer empréstimo apenas para tentar aumentar o Score;
- ignorar uma dívida atrasada;
- não possuir qualquer reserva para imprevistos;
- olhar apenas para o valor da parcela e ignorar juros e CET;
- emprestar o nome para amigos ou parentes comprarem a prazo;
- compartilhar senhas, documentos ou códigos bancários.
Nunca empreste seu nome
Esse conselho merece atenção especial.
Ao financiar um veículo, contratar um empréstimo ou fazer uma compra em seu nome para outra pessoa, a responsabilidade perante o credor continua sendo sua.
Mesmo que um amigo ou parente prometa pagar todas as parcelas, se ele deixar de pagar, a dívida continuará vinculada ao contrato feito em seu CPF.
Problemas financeiros entre familiares frequentemente começam dessa forma.
Se você não teria condições de pagar sozinho a obrigação, não assuma o contrato em seu nome.
Não busque Score alto como um objetivo isolado
Um Score elevado pode ajudar em determinadas situações, mas não deve ser o principal objetivo das finanças pessoais.
É possível ter uma pontuação considerada boa e ainda possuir orçamento apertado, excesso de dívidas ou falta de reserva de emergência.
O verdadeiro objetivo deveria ser ter estabilidade financeira.
Quando os gastos são controlados, as contas são pagas corretamente e existe uma margem para imprevistos, o histórico de crédito tende a ser uma consequência desse comportamento.
Buscar pontuação sem organizar as finanças coloca a ordem das coisas ao contrário.
Crédito é uma ferramenta, não uma renda extra
O crédito pode ajudar a financiar estudos, comprar um veículo, adquirir um imóvel ou enfrentar determinadas necessidades.
Quando utilizado corretamente, ele pode ser uma ferramenta importante.
Mas todo crédito precisa ser pago com renda futura.
Quanto maior a quantidade de compromissos contratados hoje, menor será a liberdade financeira disponível nos próximos meses ou anos.
Essa compreensão desde o início da vida adulta pode evitar um ciclo de endividamento difícil de interromper posteriormente.
Quanto tempo leva para construir um bom crédito?
Não existe prazo exato.
O histórico financeiro é formado gradualmente. A idade da pessoa, por si só, não determina sua pontuação, mas jovens naturalmente podem ter menos operações anteriores para análise.
O mais importante é a consistência.
Meses e anos de pagamentos organizados criam informações mais úteis do que uma sequência de decisões financeiras tomadas apenas para tentar modificar a pontuação rapidamente.
Não se preocupe se seu limite inicial for pequeno. Um limite adequado ao orçamento pode ser exatamente o melhor ponto de partida.
À medida que a renda cresce, não aumente imediatamente os gastos
O início da carreira profissional costuma trazer aumentos de renda ao longo do tempo.
Um erro comum é elevar o padrão de vida na mesma velocidade.
Quando recebe um aumento, o jovem pode imediatamente financiar um carro mais caro, trocar de celular, aumentar o uso do cartão e assumir novas assinaturas.
Em pouco tempo, a renda maior está novamente totalmente comprometida.
Utilizar parte dos aumentos para fortalecer a reserva, quitar dívidas e construir patrimônio aumenta a segurança financeira e reduz a dependência de crédito.
Conclusão: construir um bom crédito começa com bons hábitos
Para jovens adultos, construir um bom crédito não exige contratar vários cartões, movimentar artificialmente o CPF ou fazer empréstimos sem necessidade.
O caminho mais seguro é muito mais simples: organizar o orçamento, utilizar o cartão com responsabilidade, pagar compromissos dentro do prazo, controlar o endividamento e evitar assumir parcelas incompatíveis com a renda.
O Cadastro Positivo permite que informações relacionadas ao histórico de crédito e pagamentos sejam utilizadas em análises de risco. Já ferramentas do Banco Central, como o relatório do SCR, ajudam o próprio consumidor a conhecer suas operações e compromissos financeiros.
Também é fundamental entender que Score não é garantia de crédito. Bancos e empresas podem avaliar renda, capacidade de pagamento, endividamento, relacionamento e outros critérios antes de aprovar uma operação.
Por isso, não construa sua vida financeira em função de uma pontuação.
Construa uma vida financeira organizada e permita que o histórico positivo seja consequência dela.
Começar cedo oferece uma grande vantagem: tempo. Pequenas decisões tomadas corretamente aos 18, 20 ou 25 anos podem evitar problemas importantes posteriormente.
Use o crédito quando ele fizer sentido, saiba exatamente quanto precisa pagar e nunca assuma uma dívida que não consegue sustentar apenas para obter um limite maior.
No longo prazo, responsabilidade, planejamento e consistência valem muito mais do que qualquer truque para aumentar rapidamente o Score.