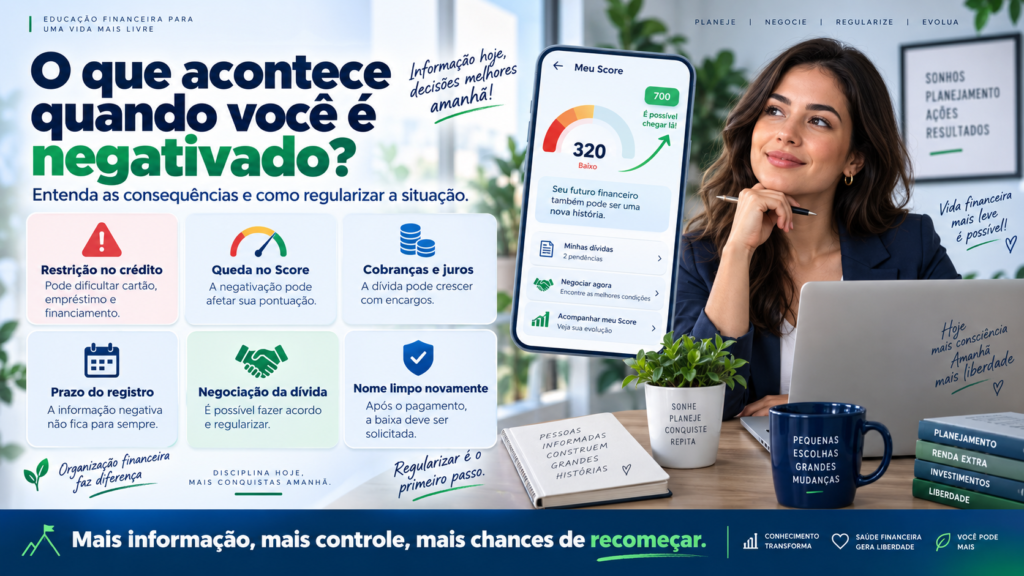
O que acontece quando você é negativado? Entenda as consequências e como regularizar a situação.
Ser negativado significa ter uma dívida registrada em um cadastro de inadimplentes após o não pagamento de uma obrigação e o cumprimento dos procedimentos aplicáveis. É o que popularmente se chama de “ficar com o nome sujo”. Embora a expressão seja comum, a negativação não significa que a pessoa perdeu todos os direitos financeiros nem que ficará para sempre sem acesso a crédito. Ela representa, porém, um sinal de inadimplência que pode influenciar de maneira importante futuras análises.
Quando uma empresa consulta o CPF antes de conceder um cartão, empréstimo, financiamento, crediário ou venda a prazo, a existência de uma restrição pode ser considerada na decisão. Dependendo da política do credor, isso pode resultar em recusa, redução do limite oferecido, exigência de entrada maior ou condições mais conservadoras.
Também existe muita desinformação sobre o assunto. Nem toda conta atrasada gera negativação imediatamente. Score baixo não é a mesma coisa que nome negativado. Uma negativação não pode permanecer indefinidamente no cadastro. E quitar uma dívida não significa que a pontuação de crédito retornará automaticamente ao valor anterior.
Entender essas diferenças ajuda o consumidor a agir de forma mais rápida, evitar novos problemas e negociar uma solução compatível com o orçamento.
O que significa estar negativado?
A negativação ocorre quando uma dívida vencida é informada a um banco de dados de proteção ao crédito e passa a aparecer como restrição vinculada ao consumidor. Esses bancos de dados são utilizados por empresas para auxiliar avaliações de risco antes da concessão de crédito.
Na prática, a informação mostra que existiu uma obrigação que não foi paga conforme as condições originalmente contratadas e que o credor solicitou o registro da inadimplência.
A negativação pode surgir de diferentes tipos de dívida, como cartão de crédito, empréstimo, financiamento, crediário, mensalidades ou determinadas contas de serviços, desde que estejam presentes as condições necessárias para o registro.
Isso não significa que qualquer atraso de um único dia será automaticamente negativado. Antes do registro existem procedimentos próprios e a comunicação ao consumidor é um elemento importante dessa etapa.
Conta atrasada e negativação são a mesma coisa?
Não. Uma dívida pode estar vencida sem que exista naquele momento uma negativação registrada.
Imagine uma fatura que venceu ontem. O consumidor já está em atraso, mas isso não significa que o CPF tenha sido automaticamente incluído em um cadastro de inadimplentes.
O credor pode iniciar procedimentos de cobrança e, se a pendência continuar, solicitar posteriormente a negativação conforme as regras aplicáveis.
Essa diferença é importante porque o melhor momento para resolver o problema costuma ser antes que ele avance. Quanto mais cedo o consumidor entrar em contato com o credor, menor tende a ser o risco de aumento da dívida por juros, multas e outros encargos, além de eventual restrição de crédito.
O consumidor deve ser avisado antes da negativação?
Sim. O Código de Defesa do Consumidor estabelece regras para os bancos de dados e cadastros de consumidores. Além disso, o entendimento consolidado pelo Superior Tribunal de Justiça determina que cabe ao órgão mantenedor do cadastro de proteção ao crédito notificar o devedor antes de realizar a inscrição.
Essa comunicação permite que o consumidor tome conhecimento do registro e verifique se a dívida realmente existe e se as informações estão corretas.
Se a obrigação já tiver sido paga, for desconhecida ou apresentar algum erro, o consumidor poderá procurar o credor e o responsável pelo cadastro para buscar esclarecimentos.
Por isso, manter informações cadastrais atualizadas nas empresas com as quais existe relacionamento também é uma medida importante.
O que muda na prática quando o CPF é negativado?
A principal mudança é que empresas que consultam bases de proteção ao crédito podem identificar aquela restrição durante uma análise.
Isso pode reduzir a disposição de uma instituição para conceder novo crédito. O impacto, entretanto, não é idêntico em todas as empresas.
Cada banco, loja, financeira ou fintech possui sua própria política. Algumas operações podem ser recusadas diante de uma negativação. Outras podem passar por uma análise adicional. Também existem produtos destinados a consumidores com histórico de crédito mais restrito.
Portanto, negativação não significa uma proibição geral de contratar qualquer produto financeiro. Significa que existe uma informação negativa que pode elevar o risco percebido pela empresa que está analisando o pedido.
É mais difícil conseguir cartão de crédito?
Pode ser. Na análise de um cartão, a instituição pode considerar informações como Score, renda, histórico financeiro, relacionamento bancário, endividamento e eventuais restrições.
Quando existe uma negativação, a instituição pode interpretar que existe um risco maior de dificuldade de pagamento. Como consequência, o pedido pode ser recusado ou aprovado com limite menor.
Mesmo assim, não existe uma regra universal. Bancos diferentes podem tomar decisões distintas porque utilizam metodologias próprias.
Isso também explica por que uma pessoa negativada eventualmente continua usando um cartão que já possuía. A negativação não cancela automaticamente todos os produtos existentes. O emissor, porém, pode revisar limites e condições conforme suas políticas.
Empréstimos e financiamentos também podem ficar mais difíceis?
Sim. Em operações de maior valor, como financiamento de veículo ou imóvel, a análise costuma ser ainda mais detalhada.
Além da negativação, podem ser avaliados renda, comprometimento financeiro, histórico de pagamentos, operações já contratadas e características específicas do financiamento.
Uma restrição recente pode ter peso relevante porque mostra a existência de uma obrigação não cumprida.
Dependendo do caso, a instituição pode reduzir o valor aprovado, exigir entrada maior, solicitar garantia adicional ou recusar a operação.
Por isso, regularizar uma negativação antes de solicitar um financiamento importante pode facilitar a análise, embora não exista garantia de aprovação posterior.
A negativação pode derrubar o Score?
Uma dívida negativada pode influenciar negativamente modelos de pontuação de crédito, mas não existe uma quantidade fixa de pontos perdida por negativação.
O Score é calculado por modelos estatísticos que utilizam diferentes informações. Cada gestor de banco de dados pode aplicar sua própria metodologia.
Por isso, duas pessoas negativadas pelo mesmo valor não necessariamente terão a mesma pontuação ou sofrerão a mesma alteração.
O histórico anterior, outras dívidas, comportamento de pagamento, relacionamento com crédito e diferentes dados disponíveis podem produzir resultados distintos.
Também é importante lembrar que Score baixo e negativação não são sinônimos. Uma pessoa pode apresentar Score baixo sem ter nenhuma dívida negativada.
O banco pode cobrar juros maiores de uma pessoa negativada?
O risco estimado é um dos fatores que podem influenciar as condições oferecidas em uma operação de crédito.
Um consumidor considerado de maior risco pode receber propostas com juros maiores, limites menores ou condições mais conservadoras.
Isso não significa que exista uma tabela obrigatória relacionando negativação e determinada taxa. Cada instituição define preços e políticas levando em consideração o produto, perfil do cliente, garantias, prazo e condições de mercado.
Por isso, consumidores diferentes podem receber taxas diferentes para operações aparentemente semelhantes.
Antes de contratar, compare não somente o valor da parcela, mas também taxa de juros, prazo e Custo Efetivo Total.
Negativação impede abrir conta bancária?
Não existe uma regra geral determinando que toda pessoa negativada esteja impedida de abrir uma conta.
Porém, a instituição financeira realiza verificações cadastrais, de segurança e de risco e pode estabelecer critérios próprios para seus produtos.
É possível, por exemplo, que uma conta seja aberta, mas que o cliente não receba cartão de crédito, cheque especial ou um limite elevado.
A abertura de uma conta e a concessão de crédito são decisões relacionadas, mas não são exatamente a mesma coisa.
A empresa pode continuar cobrando depois da negativação?
Sim. A negativação não substitui a dívida.
O credor pode continuar buscando o pagamento e oferecendo propostas de negociação pelos meios permitidos.
Entretanto, existem limites para a cobrança. O Código de Defesa do Consumidor estabelece que o consumidor inadimplente não pode ser exposto ao ridículo nem submetido a constrangimento ou ameaça.
Portanto, cobrar uma dívida é permitido, mas métodos abusivos não são.
Por quanto tempo o nome pode permanecer negativado?
O Código de Defesa do Consumidor estabelece que os cadastros não podem conter informações negativas referentes a período superior a cinco anos.
Esse prazo está relacionado à permanência da informação negativa nos cadastros de proteção ao crédito.
É importante, entretanto, não interpretar essa regra como se toda dívida desaparecesse automaticamente depois de cinco anos.
A existência da obrigação, possibilidade de cobrança e eventual prescrição dependem da natureza da dívida e das regras jurídicas aplicáveis ao caso.
Em outras palavras, a informação negativa não pode permanecer indefinidamente no cadastro, mas a retirada do apontamento não é necessariamente a mesma coisa que extinção da dívida.
Depois de cinco anos o Score sobe automaticamente?
Não.
A retirada de uma informação negativa e o cálculo da pontuação são processos diferentes.
O Score continua considerando outros fatores previstos na metodologia utilizada, como comportamento de pagamento, dívidas atuais, histórico de crédito e busca por novos produtos financeiros.
Assim, mesmo que determinado registro negativo deixe de aparecer, a pontuação não precisa aumentar imediatamente.
O ideal é utilizar esse período para organizar o orçamento e construir novos hábitos financeiros positivos.
O que acontece quando a dívida negativada é paga?
Depois do pagamento integral e efetivo da dívida, o credor deve providenciar a exclusão do registro negativo.
O Superior Tribunal de Justiça consolidou na Súmula 548 o entendimento de que cabe ao credor requerer a exclusão do registro no prazo de cinco dias úteis contados do pagamento integral.
Por isso, guarde sempre o comprovante.
Depois da quitação, acompanhe sua situação para confirmar se a atualização foi realizada.
Caso o prazo passe e a dívida continue negativada, procure a empresa credora e solicite esclarecimentos, mantendo os protocolos dos contatos.
E quando a dívida é parcelada?
Uma renegociação parcelada merece atenção especial.
Dependendo das condições do acordo, o credor pode solicitar a retirada da negativação depois do pagamento da primeira parcela. Em negociações realizadas pela Serasa, por exemplo, a empresa informa que isso pode ocorrer após a primeira parcela, desde que não existam outras dívidas negativadas.
Porém, retirada da restrição não significa que o acordo esteja totalmente pago.
O consumidor ainda precisa cumprir as demais parcelas.
Se houver quebra da negociação, a dívida poderá voltar a ser cobrada e, conforme as condições aplicáveis, poderá existir uma nova negativação.
Por isso, antes de fechar qualquer acordo, confirme quando a restrição será retirada e se as parcelas realmente cabem no orçamento.
Pagar a dívida faz o Score voltar imediatamente?
Não necessariamente.
Esse é um dos pontos que mais confundem consumidores. A retirada de uma negativação, o recálculo do Score e a decisão de um banco sobre conceder crédito são processos distintos.
Depois da quitação, aquele registro específico deixa de prejudicar o perfil da mesma maneira, mas várias outras informações continuam sendo consideradas.
O consumidor pode, portanto, pagar uma dívida e perceber pouca alteração imediata na pontuação.
Também é possível que o Score se recupere gradualmente conforme novas informações positivas e comportamentos de pagamento sejam registrados.
Pagar uma dívida com desconto é ruim para o Score?
O simples fato de aceitar uma oferta legítima de desconto para quitar uma dívida não significa que o consumidor será automaticamente penalizado no Score por ter pago menos que o valor originalmente cobrado.
A Serasa esclarece atualmente que quitar uma dívida com desconto não reduz o Serasa Score simplesmente pelo fato de existir desconto.
O importante é cumprir integralmente as condições do acordo.
Antes de pagar, porém, confirme se a proposta realmente é da empresa credora ou de um canal autorizado. Golpistas frequentemente utilizam falsas negociações de dívidas para emitir boletos ou chaves Pix fraudulentas.
O que fazer quando você descobre que está negativado?
O primeiro passo é identificar exatamente a origem da restrição.
Confira credor, valor, data e demais informações apresentadas. Se reconhecer a dívida, entre em contato pelos canais oficiais da empresa para confirmar o saldo atualizado e as possibilidades de negociação.
Antes de aceitar uma proposta, analise sua renda e todas as despesas essenciais.
Uma parcela que parece baixa isoladamente pode se tornar difícil quando somada a aluguel, alimentação, energia, transporte, cartão e outras obrigações.
A melhor negociação é aquela que pode ser cumprida até o final.
Como negociar uma dívida negativada?
Comece definindo quanto você consegue pagar sem comprometer despesas essenciais.
Depois, compare pagamento à vista e parcelamento.
Uma quitação à vista pode oferecer desconto maior, mas não é aconselhável utilizar todo o dinheiro disponível se isso deixar a pessoa completamente sem recursos para situações básicas ou emergenciais.
No parcelamento, analise o valor total da operação e não apenas a primeira prestação.
Confira também juros, número de parcelas, datas de vencimento e consequências de eventual atraso.
Depois do acordo, coloque as parcelas no orçamento mensal como uma obrigação prioritária.
O que fazer se a dívida já foi paga e continua negativada?
Primeiro, confirme se o pagamento foi realmente compensado e guarde o comprovante.
Se já passaram mais de cinco dias úteis após a quitação integral e a informação continua aparecendo, entre em contato com o credor responsável pela dívida.
Solicite a atualização e guarde o protocolo.
A Serasa também orienta que, quando uma dívida paga continua negativada depois desse prazo, o consumidor procure inicialmente a empresa responsável para confirmar o pagamento e a solicitação de baixa.
Se o problema persistir, podem ser utilizados canais de contestação do próprio cadastro e órgãos de defesa do consumidor.
E se eu não reconhecer a dívida?
Não pague uma cobrança desconhecida apenas para retirar rapidamente a negativação.
Primeiro, procure a empresa que aparece como credora e solicite informações sobre a origem da obrigação.
Se houver suspeita de fraude, reúna documentos, protocolos e comprovantes.
Também pode ser necessário registrar boletim de ocorrência e conferir se existem outras contas bancárias ou empréstimos desconhecidos em seu nome.
Nesse cenário, ferramentas como o Registrato do Banco Central podem ajudar a identificar relacionamentos e operações financeiras que mereçam investigação.
O que caracteriza uma negativação indevida?
Existem diferentes situações que podem resultar em registro incorreto.
Entre os exemplos estão dívida que não pertence ao consumidor, fraude, pagamento realizado antes da negativação, erro cadastral ou manutenção indevida do registro depois da regularização.
O Código de Defesa do Consumidor garante acesso às informações existentes nos cadastros e permite exigir a correção de dados inexatos.
Ao perceber um erro, procure imediatamente o credor e o responsável pelo cadastro.
Documente tudo. Comprovantes, protocolos, e-mails e capturas de tela podem ser importantes caso seja necessário demonstrar posteriormente o que aconteceu.
Negativação indevida sempre gera indenização?
Não é correto afirmar que toda negativação incorreta resultará automaticamente em uma indenização.
A análise depende das circunstâncias do caso e da jurisprudência aplicável.
Há situações nas quais os tribunais reconhecem a existência de dano e outras em que particularidades podem alterar o resultado.
Por isso, anúncios que prometem “indenização garantida” simplesmente porque ocorreu algum problema com o cadastro devem ser vistos com cautela.
Quando existe um registro indevido e prejuízo relevante, é possível reunir documentação e buscar orientação jurídica sobre as medidas apropriadas.
Posso ter mais de uma negativação ao mesmo tempo?
Sim. Se existirem diferentes dívidas não pagas, cada credor pode ter registros próprios conforme as regras aplicáveis.
Isso também significa que pagar uma dívida não necessariamente fará o CPF ficar totalmente sem restrições.
Se existirem outras negativações, elas continuarão aparecendo até que sejam regularizadas ou ocorra outra hipótese legal para retirada.
Por isso, ao consultar a situação, observe todas as ocorrências e não apenas uma dívida específica.
Nome limpo significa crédito garantido?
Não.
Depois que todas as negativações são retiradas, bancos e empresas ainda podem analisar renda, Score, endividamento, histórico de pagamentos, relacionamento com o cliente e características da operação solicitada.
Uma pessoa pode, portanto, estar com o nome limpo e ainda receber uma recusa.
Isso não significa necessariamente que existe uma negativação escondida. Pode simplesmente significar que o perfil não atende à política de crédito daquela instituição.
Como evitar uma nova negativação?
Depois de regularizar a situação, o objetivo deve ser corrigir a causa que provocou o atraso.
Comece criando um orçamento mensal com todas as receitas, contas fixas, parcelas e dívidas.
Acompanhe a fatura do cartão durante o mês e não trate o limite disponível como renda adicional.
Também evite assumir várias parcelas simultaneamente sem calcular quanto da renda dos próximos meses já está comprometido.
Quando perceber que não conseguirá cumprir determinada obrigação, procure o credor antes que o atraso se prolongue.
Em alguns casos, negociar antecipadamente pode oferecer mais opções.
A reserva de emergência ajuda?
Sim. Uma reserva não aumenta diretamente o Score, mas pode impedir que um problema temporário de renda se transforme em inadimplência.
Despesas médicas, manutenção de veículo, perda temporária de renda ou algum outro imprevisto podem comprometer o orçamento.
Sem uma reserva, muitas pessoas recorrem ao cartão rotativo, cheque especial ou novos empréstimos.
Guardar uma quantia regularmente reduz essa dependência e ajuda a proteger os pagamentos já assumidos.
Vale a pena monitorar o CPF após regularizar a dívida?
Sim. Depois de quitar ou renegociar, acompanhe a situação para verificar se a restrição foi atualizada.
O monitoramento também ajuda a perceber novas dívidas, consultas desconhecidas ou possíveis tentativas de fraude.
Não é necessário viver verificando a pontuação diariamente. Uma rotina periódica de acompanhamento normalmente é mais útil.
O mais importante é conhecer a situação do CPF antes de precisar solicitar um crédito relevante.
Conclusão: a negativação é um problema importante, mas pode ser resolvida
Ser negativado significa que uma dívida inadimplida foi registrada em um cadastro de proteção ao crédito. A partir desse momento, empresas que consultam aquela base podem considerar essa informação antes de conceder cartões, empréstimos, financiamentos ou vendas a prazo.
As consequências podem incluir maior dificuldade de aprovação, limites menores e condições menos favoráveis. Entretanto, negativação não significa exclusão permanente do sistema financeiro.
O consumidor mantém direitos e pode negociar a obrigação, contestar informações incorretas e acompanhar a atualização do cadastro.
O Código de Defesa do Consumidor estabelece que informações negativas não podem permanecer nesses cadastros por período superior a cinco anos. Essa regra, entretanto, não significa automaticamente que toda dívida desaparece depois desse prazo.
Quando a dívida negativada é integralmente paga, o entendimento consolidado do STJ estabelece que cabe ao credor solicitar a retirada do registro em até cinco dias úteis.
Também não se deve esperar que o Score retorne imediatamente ao valor anterior. A pontuação considera diversos fatores e a reconstrução do perfil financeiro pode ocorrer gradualmente.
Se a dívida for legítima, procure uma negociação que realmente caiba no orçamento. Se a cobrança for desconhecida ou incorreta, conteste rapidamente e mantenha toda a documentação.
Mais importante do que simplesmente “limpar o nome” é evitar que o problema volte. Organização financeira, controle das dívidas, pagamentos dentro do vencimento e reserva de emergência ajudam a construir uma vida financeira mais estável.
A negativação é um alerta sério, mas não precisa definir para sempre a relação do consumidor com o crédito. Com informação, planejamento e regularização, é possível reconstruir gradualmente um histórico financeiro saudável.