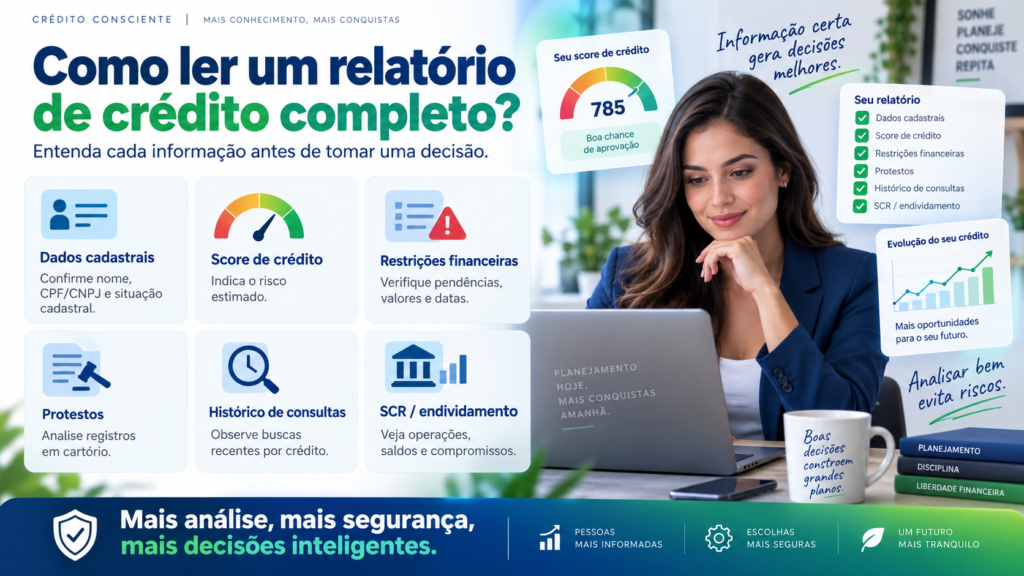
Como ler um relatório de crédito completo? Entenda cada informação antes de tomar uma decisão.
Um relatório de crédito pode reunir dezenas de informações sobre uma pessoa física ou empresa. Dados cadastrais, Score, restrições financeiras, protestos, consultas anteriores, histórico de pagamentos, operações bancárias e indicadores de risco são alguns exemplos. Para quem não está acostumado com esse tipo de documento, a quantidade de dados pode causar confusão.
O principal erro é olhar apenas para um campo. Algumas pessoas observam somente o Score. Outras procuram apenas por dívidas negativadas. Em uma análise profissional, porém, o ideal é interpretar o conjunto das informações e entender o que cada seção realmente significa.
Uma pontuação elevada não significa necessariamente ausência de risco. Da mesma maneira, uma informação isolada não deveria ser interpretada fora do contexto. O objetivo de um relatório de crédito é ajudar quem está analisando uma operação a conhecer melhor o perfil financeiro do consumidor ou da empresa e tomar uma decisão mais informada.
Também é importante entender que não existe um único modelo universal de relatório de crédito. Birôs, instituições financeiras e plataformas de análise podem apresentar informações diferentes, utilizar fontes distintas e criar seus próprios indicadores.
Por isso, aprender a ler o relatório é mais importante do que simplesmente procurar uma palavra como “aprovado” ou “reprovado”.
O que é um relatório de crédito?
Um relatório de crédito é um conjunto organizado de informações utilizado para auxiliar uma análise de risco financeiro.
Ele pode ser consultado por bancos, financeiras, empresas que vendem a prazo, fornecedores, imobiliárias e outros negócios que precisam avaliar a possibilidade de inadimplência antes de assumir determinado risco.
Dependendo do produto utilizado, o relatório pode apresentar informações cadastrais básicas e alguns indicadores ou trazer uma análise muito mais abrangente, reunindo diferentes fontes de dados.
Em uma consulta de pessoa física, podem aparecer nome, CPF, situação cadastral, Score, pendências financeiras, protestos e histórico de consultas, entre outras informações.
Em uma consulta empresarial, podem existir também dados do CNPJ, razão social, nome fantasia, endereço, situação cadastral, quadro societário e outros elementos relacionados à empresa.
O relatório funciona como uma ferramenta de apoio. A decisão final de conceder crédito continua sendo responsabilidade de quem está analisando a operação.
Comece pelos dados cadastrais
Antes de analisar Score ou dívidas, confira se o relatório realmente pertence à pessoa ou empresa que está sendo avaliada.
No caso de pessoa física, verifique principalmente nome e CPF. Dependendo do relatório e da finalidade da consulta, podem existir outras informações cadastrais permitidas.
Em uma consulta de CNPJ, confira razão social, nome fantasia, número do CNPJ, situação da empresa e demais dados apresentados.
Essa primeira etapa parece simples, mas evita um problema importante: analisar informações sem confirmar corretamente a identidade do consultado.
Divergências cadastrais também merecem atenção. Um endereço antigo, por exemplo, não significa automaticamente fraude ou inadimplência. Pode apenas indicar que determinado banco de dados ainda possui informação desatualizada.
Por isso, dados cadastrais precisam ser interpretados como informações de identificação, e não como prova isolada de capacidade de pagamento.
Entenda a situação cadastral do CPF ou CNPJ
Alguns relatórios apresentam informações relacionadas à situação cadastral na Receita Federal.
É fundamental não confundir situação cadastral regular com ausência de dívidas.
Um CPF pode estar regular perante a Receita Federal e, ao mesmo tempo, possuir dívida negativada, protesto ou empréstimo atrasado. Da mesma forma, um CNPJ ativo não significa que a empresa esteja financeiramente saudável.
A situação cadastral responde a uma pergunta diferente: qual é a condição daquele cadastro perante o órgão responsável?
Portanto, quando aparecer a expressão “regular”, não interprete automaticamente como “bom pagador”.
Como interpretar o Score de crédito?
O Score é normalmente uma das informações que mais chamam atenção no relatório. Ele representa uma estimativa estatística de risco criada de acordo com a metodologia utilizada pelo responsável pela pontuação.
Em alguns modelos, a escala pode variar de 0 a 1.000. Em outros, a classificação pode ser apresentada por faixas, letras, níveis ou categorias.
Quanto melhor a classificação, menor tende a ser o risco estimado segundo aquele modelo específico. Entretanto, isso não significa aprovação garantida.
O próprio Banco Central destaca que gestores de bancos de dados do Cadastro Positivo possuem autonomia para criar suas metodologias de pontuação. Assim, dois sistemas podem apresentar avaliações diferentes para a mesma pessoa.
O Score deve ser interpretado em conjunto com renda, endividamento, histórico de pagamentos, restrições e características da operação que está sendo analisada.
Uma pessoa pode possuir Score elevado e ainda não ter capacidade para assumir uma parcela muito alta. Da mesma maneira, um consumidor com pontuação intermediária pode apresentar condições suficientes para determinada operação.
Score não é a mesma coisa que renda
Esse é outro ponto essencial.
Uma pontuação elevada não informa necessariamente quanto uma pessoa ganha. Score e capacidade financeira são conceitos diferentes.
O Score procura estimar risco de crédito. A renda está relacionada à capacidade econômica para assumir determinado compromisso.
Imagine duas pessoas com Score semelhante. Uma recebe R$ 4 mil por mês e a outra recebe R$ 15 mil. Se ambas solicitarem um financiamento com parcela de R$ 5 mil, a análise de capacidade será completamente diferente.
É por isso que modelos de concessão normalmente não deveriam utilizar uma única variável isoladamente.
O que são restrições financeiras?
Uma das seções mais importantes do relatório é aquela relacionada a restrições ou pendências financeiras.
Essas informações podem indicar obrigações que não foram pagas conforme acordado e que foram incluídas em bases utilizadas para análise de crédito.
Dependendo do relatório, podem aparecer informações sobre empresa credora, data da ocorrência, valor e outras características do registro.
Ao encontrar uma restrição, não olhe apenas para a quantidade de ocorrências. Observe também os valores e as datas.
Uma única dívida de valor elevado pode representar uma situação diferente de várias pendências pequenas. Da mesma maneira, uma dívida recente pode ter significado diferente de um evento antigo que já está sendo regularizado.
A natureza do crédito solicitado também importa. Uma empresa que pretende vender R$ 500 a prazo pode aceitar um nível de risco que seria inadequado para uma operação de R$ 100 mil.
O que significa não possuir restrições?
Um relatório sem registros negativos é um sinal positivo, mas não significa automaticamente que a operação deve ser aprovada.
A pessoa pode não possuir negativações e ainda apresentar alto nível de endividamento, pouco histórico financeiro ou renda incompatível com o valor solicitado.
Também pode haver outras informações relevantes, como protestos ou operações bancárias existentes.
Portanto, a expressão “sem restrições” deve ser interpretada literalmente: aquela consulta não encontrou determinadas restrições nas fontes verificadas. Isso não equivale a uma garantia de pagamento futuro.
Como interpretar protestos?
O protesto é outro indicador que pode aparecer em relatórios mais completos.
Ele está relacionado ao registro formal de inadimplemento de uma obrigação em cartório, conforme os procedimentos aplicáveis.
O relatório pode apresentar quantidade de protestos, valores, datas, localização do cartório e outras informações, dependendo do produto consultado.
Um protesto merece atenção porque demonstra que determinada obrigação avançou para uma etapa formal de cobrança.
Entretanto, assim como qualquer outro dado, deve ser analisado no contexto.
É importante verificar se a informação continua válida, se o débito já foi pago e se o registro foi atualizado. Caso o próprio titular identifique um protesto que não reconhece, deve procurar esclarecimentos antes de simplesmente aceitar a informação como correta.
Protesto e negativação são a mesma coisa?
Não.
Negativação e protesto são mecanismos diferentes.
A negativação ocorre em bancos de dados de proteção ao crédito, enquanto o protesto é realizado em cartório dentro do procedimento previsto para essa finalidade.
Uma dívida pode, dependendo das circunstâncias, gerar negativação, protesto ou ambos.
Por isso, um relatório completo pode apresentar essas informações em seções separadas.
Como analisar ações judiciais e informações públicas?
Alguns produtos de análise podem apresentar informações provenientes de fontes públicas relacionadas a processos judiciais ou outros registros.
Essas informações exigem bastante cuidado na interpretação.
A existência de um processo não significa automaticamente que a pessoa ou empresa perdeu a ação, possui uma dívida ou apresenta risco elevado.
Uma empresa pode aparecer como autora de um processo, ré, interessada ou em outra posição processual. Além disso, o processo pode discutir questões que não possuem relação direta com capacidade de pagamento.
Por isso, nunca trate simplesmente a existência de uma ação judicial como sinônimo de inadimplência.
Quando esse dado for relevante, analise a natureza do processo e sua situação.
O que significa histórico de consultas?
Relatórios de crédito podem apresentar registros de consultas realizadas anteriormente por empresas.
Essa informação ajuda a identificar a procura recente por crédito ou a frequência com que o CPF ou CNPJ vem sendo analisado pelo mercado.
Uma quantidade elevada de consultas em curto período pode ter diferentes explicações.
O consumidor pode estar pesquisando financiamento de veículo, solicitando cartões, tentando conseguir empréstimos ou realizando cadastros em diferentes empresas.
Por outro lado, consultas desconhecidas também podem justificar atenção em relação a tentativas de fraude.
Não se deve concluir automaticamente que várias consultas significam inadimplência. Elas representam atividade de consulta e precisam ser interpretadas junto com os demais dados.
O que é o Cadastro Positivo dentro da análise?
O Cadastro Positivo amplia a análise porque permite utilizar informações relacionadas ao histórico de crédito e de pagamentos.
Em vez de observar apenas eventos negativos, os modelos podem considerar como determinadas obrigações foram pagas ao longo do tempo.
O Banco Central explica que o histórico de crédito inclui dados financeiros e de pagamentos relacionados a operações de crédito e obrigações de pagamento.
A pontuação de crédito pode ser construída a partir dessas informações de pagamento e liquidação conforme a metodologia definida por cada gestor.
Isso significa que duas pessoas sem negativação podem possuir históricos bastante diferentes.
Uma pode ter vários anos de obrigações pagas regularmente. Outra pode possuir pouca informação de crédito disponível.
Como analisar o histórico de pagamentos?
Ao analisar o histórico financeiro, procure consistência.
Pagamentos realizados regularmente dentro das condições contratadas indicam comportamento diferente de atrasos repetidos.
Também é importante observar se as dificuldades aconteceram em um período específico ou se representam um padrão.
Uma empresa que atrasou uma obrigação em uma situação excepcional e depois manteve anos de regularidade não deve necessariamente ser avaliada da mesma forma que outra com atrasos recorrentes.
A análise profissional evita conclusões baseadas em um único evento.
O que é SCR do Banco Central?
O SCR, Sistema de Informações de Crédito, é uma fonte importante para compreender compromissos existentes com instituições do Sistema Financeiro Nacional.
O relatório disponível ao próprio cidadão pelo Banco Central mostra informações sobre dívidas e compromissos com bancos e instituições financeiras.
Entre as informações apresentadas podem estar saldo devedor, tipo de operação, situação em dia ou em atraso e determinados limites de crédito.
Isso torna o SCR bastante útil para entender o nível de exposição financeira de uma pessoa ou empresa.
O SCR, porém, não é simplesmente um relatório de negativação.
Ele pode apresentar operações que estão sendo pagas normalmente, justamente porque sua finalidade é mais ampla.
SCR e relatório de birô são a mesma coisa?
Não.
Um relatório comercial de crédito e o SCR possuem características, fontes e finalidades diferentes.
Birôs podem apresentar Score, negativação, protestos, consultas e outros elementos de suas bases e fontes utilizadas.
O SCR é um sistema do Banco Central relacionado às operações de crédito informadas pelas instituições participantes.
Em análises mais completas, informações de diferentes fontes podem ser utilizadas de maneira complementar, observadas as regras de acesso.
Como interpretar saldo devedor?
Saldo devedor representa o valor ainda relacionado a determinada operação de crédito de acordo com o relatório consultado.
Ter saldo devedor não significa automaticamente atraso.
Uma pessoa que financiou um imóvel por 20 anos provavelmente terá saldo devedor durante grande parte desse período mesmo pagando todas as parcelas corretamente.
Por isso, sempre verifique a situação da operação.
Uma dívida em dia deve ser interpretada de maneira diferente de uma obrigação vencida.
Por que limites de crédito também importam?
Em algumas análises, pode ser útil conhecer limites disponíveis ou compromissos relacionados ao crédito.
Cartões, cheque especial e outras linhas representam possibilidade de endividamento e, em determinados modelos, podem fazer parte da visão geral da exposição financeira.
Entretanto, possuir R$ 20 mil de limite não significa ter R$ 20 mil de dívida.
É necessário diferenciar limite concedido de valor efetivamente utilizado.
Confundir essas informações pode levar a uma avaliação completamente incorreta.
Como analisar o endividamento total?
Um dos principais objetivos de uma análise completa é perceber se o cliente já possui muitas obrigações.
Uma pessoa pode pagar todas as dívidas em dia e ainda assim estar excessivamente comprometida.
Imagine alguém que recebe R$ 8 mil e já destina R$ 5 mil todos os meses para empréstimos, financiamentos e outras parcelas.
Seu histórico pode estar regular, mas a margem disponível para assumir um novo compromisso é reduzida.
Por isso, histórico de pagamento e capacidade de pagamento não são a mesma coisa.
O que são Rating e indicadores de risco?
Alguns relatórios utilizam classificações como Rating A, B, C ou outras escalas próprias.
Esses indicadores são geralmente produzidos por modelos proprietários.
Isso significa que a interpretação depende da metodologia utilizada pela empresa responsável pelo relatório.
Não existe uma regra universal dizendo que determinada letra possui exatamente o mesmo significado em todos os sistemas.
Antes de usar um Rating para tomar decisões, verifique a legenda e os critérios fornecidos pelo responsável pelo produto.
E quando o relatório apresenta “aprova” ou “não aprova”?
Alguns sistemas oferecem uma recomendação automática de decisão.
Essa funcionalidade pode ser útil para padronizar análises, mas deve ser configurada de acordo com a política de crédito da empresa.
Uma recomendação automática não deveria ser confundida com uma verdade absoluta.
Uma loja que vende produtos de R$ 300 possui risco completamente diferente de uma empresa que concede R$ 50 mil em prazo comercial.
Por isso, a decisão precisa considerar valor da operação, margem, prazo, garantia e tolerância ao risco.
Como interpretar limite sugerido?
Alguns motores de crédito calculam um limite recomendado para o cliente.
Esse valor pode ser baseado em diversas variáveis do modelo utilizado.
O limite sugerido deve ser entendido como referência, não como obrigação.
A empresa pode optar por conceder um valor menor, especialmente quando ainda não possui histórico comercial com o cliente.
Uma prática possível é iniciar o relacionamento com um limite moderado e revisar posteriormente conforme o comportamento de pagamento.
E a renda ou faturamento presumido?
Determinados relatórios apresentam estimativas de renda para pessoas físicas ou de faturamento para empresas.
A palavra mais importante aqui é estimativa.
Não interprete uma renda presumida como se fosse um comprovante de salário ou uma declaração oficial fornecida diretamente pelo cliente.
Da mesma forma, faturamento estimado não substitui documentos contábeis quando a operação exige comprovação mais rigorosa.
Esses indicadores podem ajudar em uma triagem de risco, mas precisam ser utilizados conforme sua natureza e metodologia.
Como interpretar informações de CNPJ?
Em uma análise empresarial, observe inicialmente situação cadastral, data de abertura, atividade econômica, endereço e dados societários apresentados.
Depois, passe para o comportamento financeiro.
Verifique restrições, protestos, Score, histórico de pagamentos e demais indicadores disponíveis.
Uma empresa recém-aberta, por exemplo, pode ter pouco histórico disponível. Isso não significa automaticamente risco alto, mas indica que existem menos informações para avaliar comportamento passado.
Já uma empresa antiga com vários registros recentes de inadimplência merece uma análise diferente.
O que é QSA?
QSA significa Quadro de Sócios e Administradores.
Em relatórios empresariais, essa informação pode ajudar a identificar quem participa da empresa conforme os registros disponíveis.
O QSA não é, por si só, um indicador de inadimplência.
Ele deve ser utilizado para conhecer a estrutura societária e apoiar verificações cadastrais e comerciais.
Dependendo da política de crédito e da base legal aplicável, análises adicionais podem ser necessárias para determinadas operações.
Como identificar possíveis sinais de fraude?
Um relatório também pode ajudar a perceber inconsistências.
Dados cadastrais conflitantes, consultas recentes desconhecidas, operações que o titular afirma não reconhecer ou mudanças incomuns merecem investigação.
Isso não significa que qualquer divergência seja fraude.
Dados podem estar desatualizados ou possuir erros de origem.
Porém, quando várias inconsistências aparecem juntas, vale aumentar o nível de verificação antes de liberar crédito.
Não confunda ausência de informação com informação positiva
Esse é um princípio muito importante.
Se determinado campo aparece sem ocorrências, isso pode significar que não foram encontrados registros naquela fonte consultada.
Não significa necessariamente que foi comprovado o oposto.
Por exemplo, “sem protestos encontrados” não significa “capacidade de pagamento comprovada”. Significa apenas que aquela consulta não localizou protestos conforme a cobertura e os critérios da fonte utilizada.
Interpretar corretamente campos sem ocorrência evita excesso de confiança.
Preste atenção à data de atualização
Relatórios trabalham com informações provenientes de diferentes fontes, e nem todas são atualizadas em tempo real.
No SCR, por exemplo, o Banco Central informa atualmente que os dados são enviados pelas instituições uma vez por mês. Por isso, um pagamento recente pode ainda não aparecer no relatório atualizado.
O próprio histórico também é preservado: uma dívida que esteve atrasada continua aparecendo como atrasada nos meses correspondentes àquele período.
Isso é importante porque evita interpretar uma informação antiga como se refletisse necessariamente a situação atual.
O que fazer quando existe informação incorreta?
Se o relatório for do próprio consumidor ou empresa e houver informação que pareça incorreta, o primeiro passo é identificar qual instituição ou fonte é responsável pelo dado.
No caso do SCR, por exemplo, o Banco Central orienta que correções e atualizações sejam solicitadas à instituição que enviou a informação.
Para registros em outros bancos de dados, procure o responsável indicado pela informação e siga o procedimento de contestação correspondente.
Guarde protocolos e documentos que comprovem a solicitação.
Como ler um relatório completo na ordem correta?
Uma análise pode ser organizada em etapas para evitar que um único número domine a decisão.
- Confirme a identidade: CPF, CNPJ, nome e dados básicos.
- Confira a situação cadastral: entenda se existem irregularidades de cadastro.
- Observe o Score e Rating: veja a classificação, mas ainda não tome a decisão.
- Verifique restrições: analise quantidade, valores, datas e credores.
- Confira protestos: observe registros e valores apresentados.
- Analise histórico de consultas: procure comportamento incomum ou busca intensa por crédito.
- Observe o histórico positivo: considere a regularidade dos pagamentos quando disponível.
- Analise endividamento: identifique operações, saldos e compromissos existentes.
- Compare com renda ou capacidade: verifique se a nova obrigação parece compatível.
- Considere a operação: valor, prazo, garantia e risco comercial.
- Tome a decisão: aprove, recuse ou solicite documentação complementar.
Exemplo prático de análise de pessoa física
Imagine um consumidor com Score considerado bom, nenhuma negativação e nenhum protesto.
Se a análise terminasse nesse ponto, o perfil pareceria bastante favorável.
Porém, ao observar as demais informações, a empresa verifica que a pessoa possui vários empréstimos ativos e utiliza grande parte da renda para pagamento de parcelas.
Nesse cenário, o problema não é necessariamente histórico de inadimplência, mas capacidade para assumir uma nova obrigação.
A empresa pode decidir conceder um limite menor em vez de simplesmente reprovar ou liberar o valor máximo solicitado.
Exemplo prático de análise empresarial
Agora imagine uma empresa com muitos anos de atividade, boa pontuação e histórico regular, mas com um protesto recente de valor elevado.
O registro não deve ser ignorado.
Por outro lado, também não significa que toda a análise precisa ser automaticamente descartada.
A empresa que está concedendo crédito pode solicitar esclarecimentos, verificar se o protesto foi regularizado e analisar a relação entre o valor do registro e o porte do negócio.
A decisão pode ser aprovar um limite reduzido, solicitar garantia, diminuir o prazo ou aguardar a regularização.
Isso demonstra por que análise de crédito envolve interpretação e política de risco.
Relatório completo não significa decisão automática
Quanto maior a quantidade de dados, maior também é a responsabilidade de interpretá-los corretamente.
Um relatório com dezenas de indicadores não substitui uma política de crédito bem definida.
A empresa precisa estabelecer critérios como limite máximo, prazo, nível de risco aceito, necessidade de garantia e procedimento para situações excepcionais.
Sem essas regras, dois analistas podem interpretar o mesmo relatório de maneiras completamente diferentes.
Conclusão: leia o conjunto, e não apenas o Score
Um relatório de crédito completo funciona como um painel de informações sobre o perfil cadastral e financeiro de uma pessoa ou empresa.
Score, restrições, protestos, consultas, histórico de pagamentos, operações financeiras e indicadores de risco respondem a perguntas diferentes.
O Score ajuda a estimar risco estatístico. As restrições indicam determinadas pendências registradas. Protestos mostram ocorrências formalizadas em cartório. O histórico de consultas indica atividade recente no mercado de crédito. O Cadastro Positivo contribui com informações de comportamento de pagamento. O SCR ajuda a visualizar compromissos existentes no sistema financeiro.
Nenhum desses elementos deveria ser analisado isoladamente.
Também é essencial observar datas de atualização, origem das informações e significado exato de cada campo. Um dado sem ocorrências não comprova capacidade financeira, e uma informação antiga não deve ser automaticamente tratada como situação atual.
Para empresas, um bom relatório ajuda a reduzir decisões baseadas apenas em impressão pessoal. Ele permite criar critérios mais objetivos para definir limite, prazo e necessidade de documentação adicional.
Para o consumidor, conhecer essas informações também é importante. Acompanhar o próprio histórico ajuda a identificar erros, dívidas desconhecidas, excesso de endividamento e possíveis sinais de fraude.
A melhor análise de crédito não é aquela que procura apenas clientes sem qualquer ocorrência. É aquela que consegue interpretar corretamente o risco e ajustar a operação ao perfil apresentado.
Por isso, antes de decidir se alguém deve ou não receber crédito, leia o relatório por inteiro. Entenda cada informação, compare os indicadores e considere o valor da operação. Dessa forma, o relatório deixa de ser apenas uma coleção de números e passa a funcionar como uma verdadeira ferramenta de decisão.