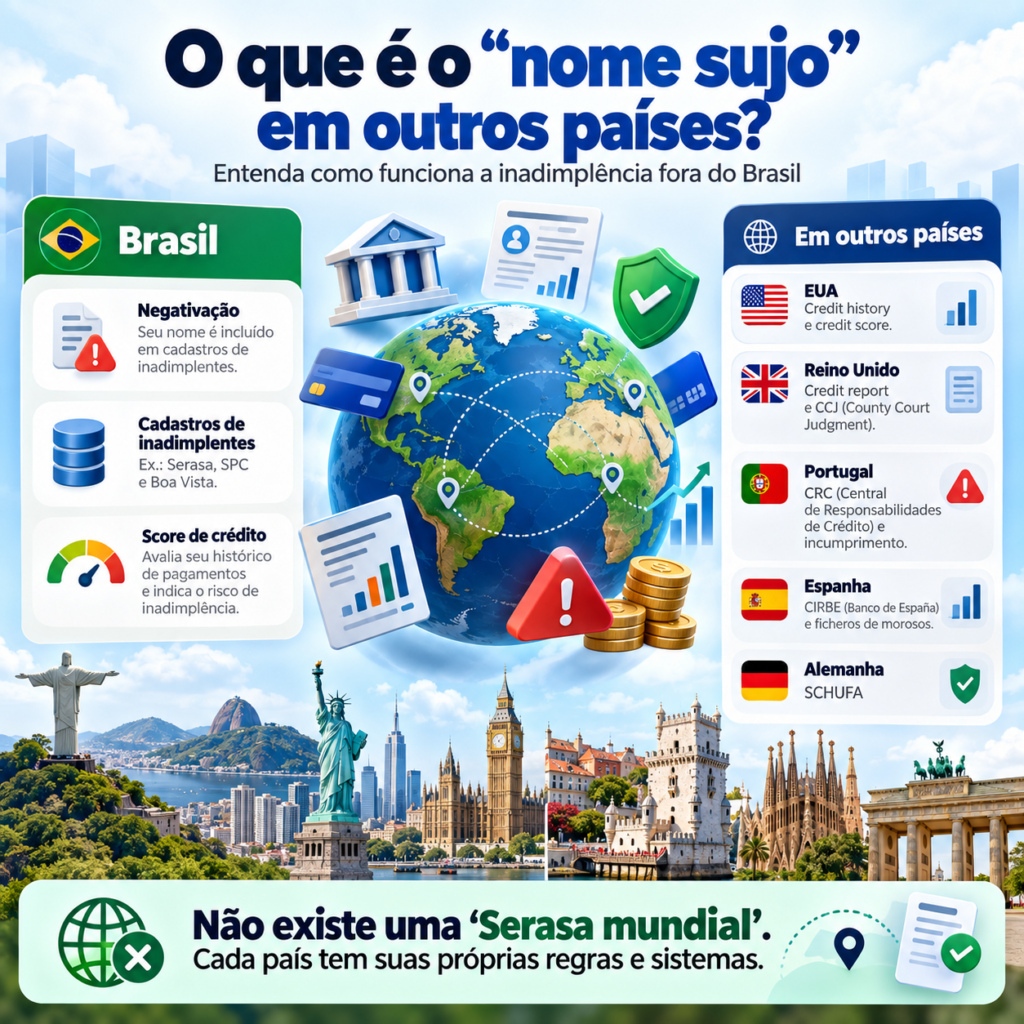
O que é o “nome sujo” em outros países? Entenda como funciona a inadimplência fora do Brasil
No Brasil, a expressão “nome sujo” tornou-se uma maneira popular de dizer que uma pessoa possui uma dívida registrada em um cadastro de inadimplentes. Embora não seja uma expressão jurídica, praticamente todo brasileiro entende seu significado: existem pendências financeiras que podem dificultar a obtenção de cartões, empréstimos, financiamentos ou compras a prazo.
Mas o que acontece quando uma pessoa deixa de pagar suas contas nos Estados Unidos, em Portugal, no Reino Unido, na Espanha ou na Alemanha? Existe Serasa nesses países? Há algo semelhante à negativação do CPF? A dívida desaparece do histórico depois de determinado período?
A resposta é que praticamente todos os mercados desenvolvidos possuem sistemas para avaliar a capacidade financeira e o histórico de pagamento dos consumidores. Entretanto, a forma como essas informações são registradas, utilizadas e mantidas varia bastante de um país para outro.
Em alguns lugares, o sistema gira principalmente em torno de relatórios e pontuações de crédito. Em outros, existem centrais administradas por bancos centrais, registros privados de inadimplência ou uma combinação desses mecanismos.
Por isso, alguém que se muda do Brasil para outro país não encontrará necessariamente algo chamado “nome sujo”, mas poderá enfrentar consequências semelhantes se deixar de pagar dívidas.
O que significa “nome sujo” no Brasil?
Antes de comparar outros países, é importante entender o significado brasileiro da expressão.
Popularmente, uma pessoa está com o “nome sujo” quando possui uma dívida vencida registrada em um banco de dados de proteção ao crédito.
Empresas especializadas em informações de crédito mantêm bases que podem ser consultadas por instituições financeiras e empresas autorizadas durante determinadas análises.
A existência de uma negativação pode dificultar a aprovação de:
- cartões de crédito;
- empréstimos pessoais;
- financiamentos de veículos;
- financiamentos imobiliários;
- compras parceladas;
- crediários;
- limites bancários;
- alguns contratos que envolvam análise financeira.
Entretanto, negativação e Score não são exatamente a mesma coisa. Uma pessoa pode não possuir dívida negativada e ainda apresentar uma pontuação de crédito baixa ou intermediária por outros fatores considerados no modelo estatístico.
Essa distinção também aparece em vários países.
Existe “nome sujo” em outros países?
Não com essa denominação.
“Nome sujo” é uma expressão brasileira. Em outros lugares aparecem termos como:
- bad credit;
- poor credit;
- default;
- delinquency;
- missed payments;
- negative credit history;
- credit blacklist;
- fichero de morosos;
- incumprimento.
Apesar das diferenças de vocabulário, a lógica econômica é semelhante: empresas que concedem dinheiro precisam avaliar a probabilidade de receber os valores de volta.
Um histórico recente de atrasos importantes tende a representar maior risco. Já um longo histórico de pagamentos pontuais pode favorecer a avaliação.
Como funciona nos Estados Unidos?
Nos Estados Unidos, o conceito mais próximo do “nome sujo” brasileiro está relacionado a um histórico de crédito negativo.
O sistema norte-americano possui grande importância cultural e financeira. O consumidor constrói ao longo da vida um credit history, ou histórico de crédito, registrado por empresas especializadas.
Entre as principais empresas de relatórios de crédito do país estão Equifax, Experian e TransUnion.
Esses relatórios podem conter informações sobre:
- cartões de crédito;
- empréstimos;
- financiamentos;
- limites utilizados;
- histórico de pagamentos;
- atrasos;
- contas enviadas para cobrança;
- determinados registros públicos;
- falências.
Portanto, nos Estados Unidos, normalmente não se fala que alguém “teve o nome negativado”. É mais comum dizer que a pessoa possui bad credit ou um histórico de crédito ruim.
O Credit Score americano
Nos Estados Unidos, a pontuação de crédito possui grande relevância.
Existem diferentes modelos, sendo FICO e VantageScore dois dos mais conhecidos. Os credores podem também utilizar sistemas próprios de avaliação.
A pontuação é construída a partir das informações existentes no histórico do consumidor.
Um atraso de pagamento pode afetar negativamente o perfil, principalmente quando deixa de ser um evento isolado e passa a demonstrar dificuldade recorrente.
Da mesma forma, utilização elevada dos limites disponíveis, contas enviadas para cobrança e falência podem prejudicar a avaliação.
Isso significa que o equivalente americano ao “nome sujo” não depende necessariamente de uma única lista de inadimplentes. É o conjunto do histórico de crédito que assume grande importância.
Por quanto tempo uma informação negativa pode permanecer nos Estados Unidos?
De modo geral, a legislação norte-americana permite que a maior parte das informações negativas relacionadas ao histórico de pagamentos apareça nos relatórios de crédito por até sete anos.
Falências podem permanecer por períodos maiores, chegando, em determinados casos, a dez anos.
Isso não quer dizer que uma pessoa fique impossibilitada de obter crédito durante todo esse período.
Os credores analisam diferentes fatores, e o impacto de eventos antigos pode ser diferente daquele produzido por um atraso recente.
Além disso, novas informações positivas podem ajudar na reconstrução do histórico.
O que acontece depois que uma dívida é paga nos Estados Unidos?
Pagar uma dívida é importante, mas não significa necessariamente que todo o histórico anterior será imediatamente apagado.
Esse é um ponto que causa surpresa em alguns brasileiros.
Uma conta que apresentou atraso pode permanecer no relatório de crédito dentro dos prazos legalmente permitidos, ainda que posteriormente tenha sido regularizada.
O relatório poderá indicar que a obrigação foi paga ou atualizada, mas o histórico pode continuar mostrando que existiu atraso.
Por isso, empresas que prometem “apagar legalmente qualquer informação negativa verdadeira” merecem atenção. Informações incorretas podem ser contestadas, mas informações verdadeiras não desaparecem simplesmente porque alguém pagou uma empresa de “reparo de crédito”.
E no Reino Unido?
O Reino Unido também possui um sistema fortemente baseado em Credit Reference Agencies, conhecidas pela sigla CRA.
As três principais agências de referência de crédito voltadas ao consumidor são Experian, Equifax e TransUnion.
Essas empresas mantêm informações utilizadas pelos credores para ajudar na avaliação de pedidos de crédito.
O relatório pode incluir informações relacionadas a:
- empréstimos;
- cartões;
- hipotecas;
- contas de serviços;
- pagamentos realizados;
- pagamentos atrasados;
- endereço;
- registros eleitorais;
- insolvência;
- determinadas decisões judiciais relacionadas a dívidas.
Assim como nos Estados Unidos, o conceito é mais amplo do que uma simples lista de negativação.
O que são os CCJs no Reino Unido?
Um elemento particular do sistema britânico é o County Court Judgment, ou CCJ.
Um CCJ pode surgir quando um credor aciona judicialmente uma pessoa por uma dívida e o tribunal reconhece formalmente a obrigação.
Esse registro pode influenciar significativamente a avaliação de crédito.
Na Inglaterra e no País de Gales, decisões desse tipo normalmente permanecem no registro por seis anos, salvo situações específicas.
Se o valor integral for pago dentro de um mês, é possível solicitar a retirada do julgamento do registro. Se o pagamento ocorrer depois desse período, o registro pode continuar aparecendo, mas identificado como satisfeito.
Isso demonstra como uma inadimplência pode sair da esfera puramente comercial e também produzir efeitos judiciais.
Pagamentos atrasados no Reino Unido
Os relatórios britânicos registram como o consumidor administrou seus contratos.
Atrasos e pagamentos não realizados podem permanecer no histórico por anos.
Assim, mesmo que uma pessoa atualmente esteja sem dívidas vencidas, credores podem visualizar elementos de seu comportamento financeiro anterior durante o período permitido.
O objetivo é fornecer uma visão histórica, e não apenas uma fotografia do dia da consulta.
Como funciona em Portugal?
Portugal possui uma estrutura que chama bastante atenção dos brasileiros por envolver diretamente o Banco de Portugal.
Existe a Central de Responsabilidades de Crédito, conhecida como CRC.
Ela reúne informações fornecidas pelas entidades participantes sobre os créditos contratados pelos clientes.
Entretanto, existe uma diferença fundamental:
a CRC não é uma “lista negra” de inadimplentes.
A própria autoridade portuguesa enfatiza essa distinção porque a central contém tanto informações sobre créditos em situação regular quanto informações sobre créditos em incumprimento.
O que aparece na Central de Responsabilidades de Crédito portuguesa?
Podem constar informações relacionadas a diferentes operações, incluindo:
- crédito à habitação;
- crédito automóvel;
- empréstimos pessoais;
- cartões de crédito;
- descobertos bancários;
- leasing;
- garantias;
- fianças e avais;
- outras responsabilidades de crédito.
A instituição consegue verificar a exposição financeira agregada do cliente, o que pode ajudar na avaliação de sua capacidade de assumir uma nova obrigação.
Quando existem pagamentos em atraso, o crédito pode aparecer em situação de incumprimento.
Essa informação pode influenciar pedidos futuros de crédito.
Então “estar na CRC” significa ter nome sujo em Portugal?
Não.
Essa interpretação seria incorreta.
Uma pessoa que possui um financiamento imobiliário perfeitamente pago pode constar da CRC. O mesmo pode ocorrer com quem possui cartão ou empréstimo regular.
Portanto, estar registrado na central é normal para quem possui operações de crédito reportadas ao sistema.
O que merece atenção é a situação da operação.
Se houver incumprimento, esse fato pode ser considerado na avaliação de uma nova proposta.
Portugal possui algo parecido com histórico positivo?
Sim, justamente porque a CRC não reúne apenas ocorrências negativas.
Créditos pagos regularmente também aparecem.
Isso permite que a instituição observe não apenas que determinada pessoa possui dívidas, mas também se está cumprindo os contratos conforme combinado.
Essa abordagem demonstra a diferença entre uma base exclusivamente de inadimplentes e uma base mais ampla de responsabilidades financeiras.
Como funciona na Espanha?
A Espanha possui tanto bases públicas relacionadas ao risco bancário quanto sistemas privados associados à inadimplência.
Um dos principais instrumentos públicos é a CIRBE, Central de Información de Riesgos do Banco de España.
Assim como ocorre com a CRC portuguesa, a CIRBE não deve ser confundida com um cadastro de “maus pagadores”.
Ela reúne informações relacionadas a empréstimos, créditos, garantias e riscos mantidos por instituições financeiras com seus clientes.
Esses dados ajudam os bancos a compreender o nível de endividamento do consumidor quando analisam uma operação.
CIRBE não é lista de inadimplentes
Esse detalhe é fundamental.
Uma pessoa pode aparecer na CIRBE simplesmente porque possui um empréstimo ou financiamento.
Portanto, estar registrado não significa ter deixado de pagar.
É algo semelhante ao que acontece com sistemas de informações de crédito mantidos por bancos centrais em outros países.
Além da CIRBE, a Espanha possui sistemas privados conhecidos popularmente como “ficheros de morosos”.
O que são os “ficheros de morosos” espanhóis?
Esses sistemas estão mais próximos do conceito brasileiro de cadastro de inadimplentes.
Entre os nomes conhecidos no mercado espanhol está o ASNEF, além de sistemas mantidos por empresas de informação de crédito.
A legislação espanhola estabelece requisitos para o tratamento de informações relativas ao descumprimento de obrigações financeiras.
Entre outras exigências, a dívida deve ser certa, vencida e exigível e existem regras relacionadas à informação do consumidor e ao período de manutenção dos dados.
Na legislação atualmente aplicável, os dados relacionados ao descumprimento podem permanecer nesses sistemas enquanto persistir a situação, observado um limite máximo de cinco anos contado do vencimento da obrigação.
A Espanha talvez seja o exemplo mais parecido com o Brasil?
Em alguns aspectos, sim.
A expressão espanhola “fichero de morosos” possui um significado bastante próximo da ideia brasileira de cadastro de inadimplentes.
Porém, os sistemas jurídicos e as regras de tratamento de dados são diferentes.
Por isso, não é correto dizer simplesmente que ASNEF é “a Serasa da Espanha”. Essa comparação pode ser útil apenas para explicar, de maneira didática, que ambos os países utilizam informações sobre inadimplência na avaliação de solvência.
E na Alemanha?
Na Alemanha, o nome mais conhecido quando se fala em histórico financeiro é SCHUFA.
A SCHUFA é uma empresa privada que reúne informações utilizadas para avaliações de solvência.
O sistema alemão possui forte preocupação com proteção de dados e regras específicas sobre processamento e conservação de informações.
Consumidores podem encontrar referências a entradas negativas, conhecidas como negative entries ou negative Merkmale, relacionadas a determinadas situações de inadimplência.
Na prática, uma informação negativa pode dificultar diferentes contratos que dependem da análise de solvência.
A SCHUFA é uma “lista negra”?
Essa simplificação também não é totalmente correta.
Assim como outros bureaus de crédito, ela não trabalha apenas com uma lista simples dividindo a população entre “bons” e “maus pagadores”.
O sistema utiliza informações destinadas a auxiliar empresas na análise de risco e pode produzir avaliações de solvência.
Por isso, a lógica é mais próxima de um histórico e de uma análise de risco do que de uma lista binária.
Existe um Score internacional?
Não.
Esse é um ponto fundamental para quem pretende morar no exterior.
O Score brasileiro não é uma espécie de “passaporte financeiro” automaticamente transferido para Estados Unidos, Reino Unido, Portugal, Espanha ou Alemanha.
Cada mercado possui bancos de dados, modelos estatísticos, legislações e instituições diferentes.
Da mesma forma, um excelente histórico financeiro construído durante vinte anos no Brasil pode não gerar automaticamente uma pontuação elevada ao chegar a outro país.
Por que imigrantes podem ter dificuldade para conseguir crédito?
Um brasileiro que chega a outro país pode ter renda, patrimônio e bom histórico no Brasil, mas ainda não possuir histórico suficiente no sistema local.
Esse fenômeno é conhecido em alguns mercados como possuir um thin credit file, ou seja, um arquivo de crédito com poucas informações.
Isso é diferente de ter crédito ruim.
A pessoa pode simplesmente ainda não possuir informações suficientes para que os modelos locais avaliem seu comportamento.
Por isso, muitos imigrantes começam com produtos mais simples e constroem gradualmente um histórico no novo país.
Dívidas brasileiras aparecem automaticamente no exterior?
Em regra, não existe uma base universal que transfira automaticamente todas as negativações brasileiras para sistemas estrangeiros.
Uma dívida registrada em uma base brasileira não se transforma automaticamente em uma entrada equivalente em todos os bureaus internacionais.
Entretanto, isso não significa que mudar de país faça a obrigação desaparecer.
O credor continua podendo buscar formas legalmente permitidas para cobrar a dívida, e situações específicas envolvendo instituições internacionais podem possuir características próprias.
Além disso, para determinados produtos, bancos podem solicitar informações adicionais e realizar verificações além de um simples relatório de crédito local.
Quitar uma dívida apaga automaticamente o histórico em todos os países?
Não.
Essa talvez seja uma das maiores diferenças de percepção entre sistemas.
Em alguns países, os relatórios de crédito preservam por vários anos informações sobre como determinada conta foi administrada.
Assim, quitar uma dívida pode alterar sua situação de “não paga” para “paga”, mas o histórico de atraso pode continuar visível pelo período permitido.
Isso acontece, por exemplo, nos sistemas de relatórios de crédito dos Estados Unidos e do Reino Unido.
O objetivo é mostrar aos futuros credores não apenas a situação atual, mas também como o consumidor administrou obrigações no passado.
Qual sistema é melhor?
Não existe uma resposta simples.
Cada modelo procura equilibrar diferentes interesses:
- proteção dos consumidores;
- privacidade de dados;
- redução da inadimplência;
- prevenção ao superendividamento;
- segurança das instituições;
- ampliação do acesso ao crédito;
- prevenção a fraudes.
Sistemas que mantêm histórico positivo podem fornecer uma visão mais completa da trajetória financeira. Por outro lado, regras de proteção de dados são fundamentais para evitar registros incorretos ou excessivos.
O desafio de todos os países é encontrar equilíbrio entre essas necessidades.
O que fazer se houver uma informação incorreta no exterior?
Assim como no Brasil, consumidores possuem mecanismos para contestar informações incorretas em diferentes países.
Nos Estados Unidos, por exemplo, informações inexatas podem ser questionadas perante as empresas responsáveis pelos relatórios.
No Reino Unido, o consumidor pode solicitar gratuitamente acesso às informações mantidas pelas principais agências de referência de crédito e questionar dados incorretos.
Em Portugal, o cliente pode consultar seu mapa de responsabilidades de crédito e, se identificar erro, deve procurar a instituição que comunicou a informação.
Na Espanha, também existem direitos de acesso e correção relacionados às bases de solvência.
Portanto, acompanhar o próprio histórico é uma prática importante independentemente do país.
Comparação simplificada
| País | Sistema ou conceito comum | Características gerais |
|---|---|---|
| Brasil | Cadastros de inadimplentes e Score | Negativações e histórico de crédito podem participar das análises |
| Estados Unidos | Credit Report e Credit Score | Grande ênfase no histórico completo de utilização e pagamento do crédito |
| Reino Unido | Credit Reference Agencies | Relatórios incluem histórico de contas, pagamentos, insolvência e determinados registros judiciais |
| Portugal | Central de Responsabilidades de Crédito | Base do Banco de Portugal inclui crédito regular e em incumprimento |
| Espanha | CIRBE e ficheros de morosos | Combinação de central pública de riscos com sistemas privados de inadimplência |
| Alemanha | SCHUFA | Informações e avaliações de solvência utilizadas no mercado alemão |
O que todos esses sistemas têm em comum?
Embora as estruturas sejam diferentes, existe uma ideia central bastante semelhante.
O comportamento financeiro do passado ajuda as empresas a estimar o risco financeiro do futuro.
Quem paga seus compromissos corretamente tende a construir um histórico mais favorável. Quem apresenta atrasos frequentes ou inadimplência pode encontrar condições mais restritivas.
Isso não significa que uma pessoa que enfrentou dificuldades financeiras esteja permanentemente excluída do mercado.
Históricos podem ser reconstruídos.
O consumidor pode regularizar dívidas, evitar novos atrasos, manter compromissos em dia e gradualmente construir novas informações positivas.
Por que conhecer essas diferenças é importante?
A globalização aumentou enormemente a quantidade de brasileiros que estudam, trabalham, investem ou moram no exterior.
Conhecer o sistema financeiro do país de destino pode evitar erros.
Uma pessoa acostumada ao sistema brasileiro pode imaginar, por exemplo, que pagar uma dívida fará todo o registro de atraso desaparecer imediatamente. Em determinados mercados isso não acontece dessa forma.
Também pode imaginar que seu Score brasileiro será utilizado pelo banco estrangeiro, o que normalmente não ocorre automaticamente.
Cada país exige uma nova compreensão sobre como crédito, privacidade e histórico financeiro funcionam.
Dicas para construir um bom histórico de crédito no exterior
Embora as regras variem, alguns princípios são bastante universais:
- Pague compromissos dentro do prazo: atrasos recorrentes podem prejudicar o histórico.
- Não contrate crédito acima da capacidade de pagamento: limite disponível não representa renda.
- Construa histórico gradualmente: não é necessário contratar vários produtos simultaneamente.
- Acompanhe seus relatórios: identifique erros ou informações desconhecidas.
- Mantenha dados atualizados: endereço e informações pessoais corretas podem ser importantes.
- Entenda as regras locais: prazos e direitos variam de acordo com a legislação.
- Evite empresas que prometem apagar informações legítimas: dados incorretos podem ser contestados, mas registros verdadeiros seguem as regras locais.
- Crie reserva financeira: ter recursos para emergências ajuda a evitar atrasos.
Conclusão
O chamado “nome sujo” não é uma exclusividade brasileira, embora essa expressão seja típica do Brasil.
Praticamente todos os grandes mercados financeiros possuem mecanismos para registrar, compartilhar ou analisar informações sobre crédito e inadimplência.
Nos Estados Unidos, o histórico e a pontuação de crédito possuem enorme importância. No Reino Unido, as Credit Reference Agencies registram informações financeiras e determinados eventos públicos. Em Portugal, a Central de Responsabilidades de Crédito reúne tanto operações regulares quanto situações de incumprimento. Na Espanha, a CIRBE convive com sistemas privados conhecidos como ficheros de morosos. Na Alemanha, a SCHUFA desempenha papel relevante nas avaliações de solvência.
A principal diferença está na maneira como cada sociedade organiza essas informações.
Em alguns lugares, o histórico de crédito é abrangente e acompanha o consumidor por anos. Em outros, há maior separação entre registros de endividamento e cadastros específicos de inadimplência.
Por isso, não existe uma “Serasa mundial” nem um Score universal.
Uma pessoa pode possuir excelente histórico de crédito no Brasil e precisar construir praticamente do zero seu histórico financeiro ao se estabelecer em outro país.
Da mesma forma, mudar de país não deve ser encarado como maneira de apagar obrigações financeiras existentes.
Independentemente do sistema utilizado, a regra mais segura continua sendo a mesma: contratar crédito de acordo com a capacidade de pagamento, pagar as obrigações nos prazos e acompanhar regularmente as informações registradas em seu nome.
No fim, seja chamado de Score, credit report, credit history, incumprimento, fichero de morosos ou avaliação de solvência, o objetivo é parecido: ajudar empresas e instituições financeiras a compreender o histórico e o risco relacionado à concessão de crédito.