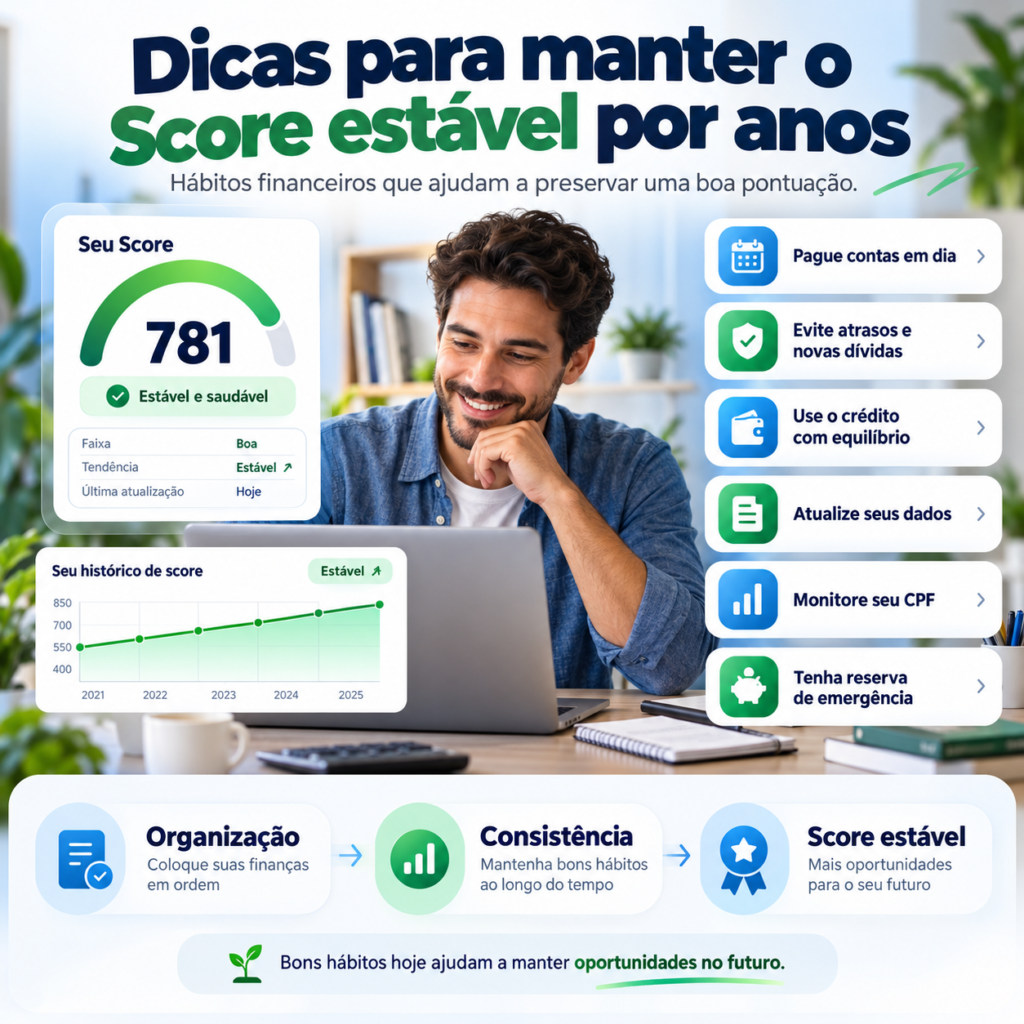
Dicas para manter o Score estável por anos: hábitos financeiros que ajudam a preservar uma boa pontuação
Conseguir uma boa pontuação de crédito pode ser importante para quem pretende solicitar cartão, financiamento, empréstimo ou outras modalidades de crédito. Porém, tão importante quanto melhorar o Score é conseguir manter uma pontuação saudável e relativamente estável ao longo dos anos.
Muitas pessoas acompanham o Score apenas quando precisam financiar um veículo, comprar um imóvel ou solicitar um cartão. O problema é que a pontuação não é construída apenas no momento em que surge a necessidade de crédito. Ela reflete informações do histórico e do comportamento financeiro registradas ao longo do tempo.
Por isso, quem deseja manter um bom perfil deve pensar menos em soluções rápidas e mais em hábitos duradouros.
Pagar compromissos corretamente, evitar novas negativações, controlar o endividamento, não realizar pedidos excessivos de crédito e manter os dados cadastrais atualizados são algumas atitudes que ajudam a construir um histórico financeiro consistente.
Neste artigo, você entenderá como manter o Score estável por anos, quais comportamentos podem provocar oscilações e por que consistência costuma ser mais importante do que procurar maneiras artificiais de aumentar a pontuação rapidamente.
O que significa ter um Score estável?
Antes de tudo, é importante compreender que estabilidade não significa manter exatamente a mesma pontuação todos os dias.
O Score é um indicador dinâmico. Ele pode subir ou cair conforme novas informações são incorporadas aos modelos de análise.
Um consumidor pode apresentar, por exemplo, 760 pontos em determinado mês e depois passar para 735 ou 780 pontos sem que isso necessariamente indique uma mudança radical em sua situação financeira.
Novos contratos, consultas realizadas por empresas, pagamentos registrados, dívidas quitadas ou novas obrigações podem produzir variações naturais.
Portanto, manter um Score estável significa principalmente conservar um perfil de risco relativamente saudável durante períodos prolongados.
O objetivo não deve ser impedir qualquer oscilação, mas evitar comportamentos que indiquem deterioração financeira.
1. Pague seus compromissos dentro do prazo
O hábito mais importante para construir um histórico financeiro consistente é pagar os compromissos dentro dos prazos estabelecidos.
O histórico de pagamentos registrado no Cadastro Positivo é uma das informações relevantes utilizadas na composição de pontuações de crédito.
Empréstimos, financiamentos, contas e outros compromissos podem ajudar a demonstrar como o consumidor administra suas obrigações.
Uma sequência prolongada de pagamentos pontuais tende a produzir um histórico muito mais consistente do que períodos alternados entre pontualidade e atrasos.
Para evitar esquecimentos, algumas estratégias podem ajudar:
- utilizar débito automático em contas recorrentes;
- ativar lembretes no celular;
- manter vencimentos próximos à data de recebimento da renda;
- acompanhar a fatura do cartão durante o mês;
- reservar antecipadamente o dinheiro necessário para despesas fixas.
A estabilidade do Score começa com a estabilidade do próprio orçamento.
2. Evite novas negativações
Uma dívida negativada pode representar um sinal relevante de aumento de risco.
Por isso, quem deseja preservar uma boa pontuação por vários anos deve adotar medidas para reduzir ao máximo a possibilidade de entrar novamente em inadimplência.
Isso não significa que seja necessário evitar qualquer tipo de crédito. Empréstimos, financiamentos e cartões podem fazer parte de uma vida financeira saudável quando utilizados de maneira compatível com a renda.
O problema aparece quando o consumidor assume compromissos superiores à capacidade de pagamento.
Antes de contratar uma nova dívida, faça uma pergunta simples:
Se surgir uma despesa inesperada no próximo mês, ainda conseguirei pagar essa parcela?
Essa análise ajuda a evitar um orçamento excessivamente apertado.
3. Não utilize todo o limite disponível apenas porque ele existe
Receber um limite elevado não significa que seja necessário utilizá-lo integralmente.
Imagine uma pessoa que possui R$ 20.000 de limite somando todos os cartões. Isso não significa que ela tenha R$ 20.000 adicionais de renda.
O limite representa uma possibilidade de utilização de crédito e deve ser administrado de acordo com a capacidade real de pagamento.
Quem transforma constantemente todo o limite disponível em compras parceladas pode acabar comprometendo a renda dos meses seguintes.
Quanto maior o número de parcelas acumuladas, menor a flexibilidade financeira.
Por isso, procure utilizar o cartão como ferramenta de pagamento e planejamento, e não como extensão permanente da renda.
4. Evite o pagamento mínimo da fatura
O pagamento mínimo pode parecer uma solução rápida quando o orçamento está apertado, mas pode resultar na contratação de modalidades de financiamento sujeitas a juros.
Se isso acontecer repetidamente, o consumidor pode entrar em um ciclo de endividamento.
Para preservar uma situação financeira saudável, procure planejar as compras de maneira que seja possível pagar integralmente a fatura.
Se perceber que o valor está crescendo acima do esperado, interrompa novas compras antes do fechamento da fatura.
A prevenção costuma ser muito mais eficiente do que tentar reorganizar uma dívida depois que ela já cresceu.
5. Evite solicitar crédito em excesso
Solicitações frequentes de cartão, empréstimo ou financiamento podem gerar consultas ao CPF realizadas pelas empresas concedentes.
Dependendo do modelo de pontuação, uma procura intensa por crédito em um período curto pode ser interpretada como sinal de maior risco.
Isso não significa que uma única solicitação vá destruir o Score.
O problema está na repetição.
Solicitar cartão em cinco ou dez instituições em poucos dias, por exemplo, pode transmitir uma imagem diferente de alguém que busca crédito pontualmente e de maneira planejada.
Antes de preencher uma proposta, pergunte se realmente precisa daquele produto.
6. Não abra cartões apenas por causa do limite
Promoções e ofertas bancárias podem incentivar o consumidor a possuir vários cartões.
Ter mais de um cartão não significa automaticamente ter um perfil financeiro ruim, mas cada novo produto exige organização.
Quanto mais cartões existem, maior a possibilidade de:
- esquecer uma fatura;
- perder o controle dos gastos;
- acumular anuidades;
- realizar compras acima da capacidade de pagamento;
- fragmentar despesas entre diversas instituições.
Manter apenas produtos que realmente tenham utilidade pode facilitar o controle financeiro.
7. Construa um histórico longo e consistente
Uma das maiores vantagens de administrar bem o crédito por vários anos é produzir um histórico cada vez mais consistente.
Uma pessoa que paga suas obrigações corretamente há anos possui uma trajetória financeira diferente de alguém que começou a utilizar crédito recentemente.
O histórico permite que empresas tenham mais informações para avaliar comportamento financeiro.
Por isso, estabilidade deve ser vista como um projeto de longo prazo.
Não é necessário tomar empréstimos apenas para “criar histórico”. O importante é administrar corretamente as operações que realmente forem necessárias.
8. Utilize o Cadastro Positivo a seu favor
O Cadastro Positivo reúne informações relacionadas ao histórico de pagamentos do consumidor.
Ele permite que o comportamento financeiro seja observado não apenas pelos atrasos, mas também pelos compromissos cumpridos corretamente.
Para quem deseja manter uma pontuação saudável por muitos anos, essa construção de histórico pode ser importante.
Em vez de aparecer apenas quando existe uma dívida, o consumidor passa a ter um conjunto maior de informações sobre sua relação com crédito e pagamentos.
O melhor caminho é simples: contrate apenas aquilo que precisa e cumpra os pagamentos conforme combinado.
9. Mantenha seus dados cadastrais atualizados
Informações cadastrais também podem fazer parte dos modelos de análise.
Por isso, mantenha dados importantes atualizados quando houver mudanças, como:
- endereço;
- telefone;
- e-mail;
- estado civil, quando solicitado;
- renda;
- atividade profissional.
Dados inconsistentes ou muito antigos podem dificultar processos de verificação e análise.
Atualizar cadastro não significa automaticamente aumentar o Score, mas ajuda a manter informações coerentes com a realidade atual.
10. Crie uma reserva de emergência
Uma das ferramentas mais importantes para evitar inadimplência não está diretamente ligada ao Score: a reserva financeira.
Ela funciona como proteção contra imprevistos.
Imagine que uma pessoa perca temporariamente parte da renda. Sem nenhuma reserva, talvez seja necessário utilizar cartão, cheque especial ou empréstimos para pagar despesas básicas.
Com uma reserva, existe maior margem para reorganizar o orçamento antes de recorrer ao crédito.
Não é necessário formar uma grande reserva imediatamente.
Começar com pequenos valores mensais já cria uma disciplina importante.
O objetivo é aumentar gradualmente o montante até possuir recursos suficientes para lidar com situações inesperadas.
11. Não comprometa toda a renda com parcelas
Um dos erros mais comuns no planejamento financeiro é observar cada parcela isoladamente.
R$ 100 podem parecer pouco.
O problema surge quando existem dez, quinze ou vinte parcelas pequenas acontecendo ao mesmo tempo.
Some todos os compromissos mensais antes de assumir uma nova dívida.
Considere:
- financiamento do veículo;
- financiamento imobiliário;
- empréstimos;
- compras parceladas;
- assinaturas;
- consórcios;
- cartões;
- crediários.
A renda disponível após todos esses compromissos precisa ser suficiente para despesas essenciais e imprevistos.
12. Evite contratar empréstimos sem necessidade
Uma oferta pré-aprovada pode ser tentadora.
O aplicativo mostra que existem R$ 5.000, R$ 10.000 ou R$ 30.000 disponíveis e o dinheiro pode cair na conta rapidamente.
Mas disponibilidade não significa necessidade.
Todo empréstimo deve possuir uma finalidade clara.
Antes de contratar, avalie:
- por que preciso do dinheiro;
- qual será a taxa de juros;
- qual é o CET;
- quantas parcelas serão pagas;
- qual será o valor total ao final;
- se existe alternativa mais barata.
Evitar dívidas desnecessárias ajuda a manter o orçamento mais flexível.
13. Cuidado ao financiar muitas compras simultaneamente
Mesmo que todas as parcelas estejam sendo pagas corretamente, o excesso de compromissos pode reduzir a capacidade financeira disponível.
Um consumidor pode ter vários financiamentos sem estar inadimplente, mas ainda assim apresentar uma grande parcela da renda comprometida.
Por isso, procure finalizar determinadas obrigações antes de assumir novas despesas de longo prazo sempre que possível.
Essa estratégia reduz a dependência futura de crédito.
14. Monitore seu CPF periodicamente
Acompanhar o CPF pode ajudar a identificar problemas antes que eles causem consequências maiores.
Verifique periodicamente se existem:
- dívidas desconhecidas;
- negativações incorretas;
- consultas que mereçam atenção;
- informações cadastrais desatualizadas;
- alterações relevantes na pontuação.
Se encontrar algo que não reconhece, investigue rapidamente.
Além da questão financeira, esse acompanhamento pode ajudar na identificação de possíveis fraudes.
15. Não fique preocupado com pequenas oscilações
O Score não precisa subir continuamente para que sua situação financeira esteja saudável.
É perfeitamente possível que a pontuação oscile.
Uma nova contratação de crédito, por exemplo, representa uma nova obrigação e pode alterar temporariamente determinados indicadores.
Da mesma forma, novas informações incorporadas às bases de dados podem produzir variações.
O mais importante é observar tendências de médio e longo prazo.
Se sua vida financeira está organizada, não há motivo para tomar decisões precipitadas apenas porque a pontuação caiu alguns pontos.
16. Consultar o próprio Score não reduz a pontuação
Existe um mito comum de que verificar o próprio Score frequentemente prejudica a pontuação.
Consultar a própria pontuação para acompanhamento é diferente de uma empresa consultar o CPF para analisar uma solicitação de crédito.
Portanto, acompanhar sua situação pode fazer parte de uma rotina saudável de organização financeira.
O importante é não confundir consulta pessoal com solicitações repetidas de crédito no mercado.
17. Organize vencimentos de maneira estratégica
Um bom planejamento dos vencimentos pode evitar atrasos acidentais.
Se a maior parte da renda entra no dia 5, por exemplo, talvez seja mais confortável manter contas importantes com vencimento entre os dias 7 e 15, quando possível.
Espalhar pagamentos aleatoriamente ao longo do mês pode dificultar o controle.
Utilize calendário, aplicativos financeiros ou planilhas para acompanhar:
- data do vencimento;
- valor previsto;
- forma de pagamento;
- parcelas restantes.
Organização reduz erros.
18. Use crédito com previsibilidade
Um comportamento financeiro previsível costuma ser mais sustentável do que alternar períodos de consumo intenso e aperto financeiro.
Imagine duas situações:
Na primeira, o consumidor utiliza o cartão para gastos planejados, paga a fatura e mantém o orçamento equilibrado durante anos.
Na segunda, passa meses sem utilizar crédito e, repentinamente, contrata vários empréstimos e cartões.
O primeiro comportamento tende a demonstrar maior estabilidade financeira.
Planejamento e previsibilidade ajudam a evitar mudanças bruscas no perfil de endividamento.
19. Tenha cuidado com o uso do cheque especial
O cheque especial é uma modalidade de crédito destinada normalmente a necessidades de curto prazo.
Utilizá-lo constantemente pode indicar que as despesas mensais estão acima da renda disponível.
Se todo mês a conta entra no limite negativo antes do recebimento do salário, isso merece atenção.
Nesse caso, procure identificar quais gastos estão provocando o déficit.
A solução mais sustentável é ajustar o orçamento, e não depender continuamente do limite bancário.
20. Não caia em promessas de “Score garantido”
Não existem métodos legítimos capazes de garantir uma pontuação específica de forma instantânea.
Também não existe pagamento que obrigue bancos ou birôs a conceder determinada pontuação.
Desconfie de anúncios que prometem:
- Score 900 garantido;
- aumento de 300 pontos em um dia;
- remoção secreta de histórico;
- aprovação garantida em bancos;
- limite bancário garantido após pagamento.
O Score é calculado a partir de informações e modelos estatísticos. A maneira mais sustentável de influenciar positivamente seu perfil é manter hábitos financeiros responsáveis.
21. Evite organizar suas finanças apenas para conseguir crédito
Ter um Score elevado pode facilitar determinadas análises, mas a finalidade da organização financeira não deve ser simplesmente conseguir mais dívidas.
Uma pessoa financeiramente saudável pode, inclusive, precisar de menos crédito ao longo do tempo.
A reserva aumenta, o endividamento diminui e compras passam a ser realizadas de forma mais planejada.
O Score deve ser consequência de uma boa administração financeira, não o único objetivo.
22. Compare crédito antes de contratar
Quando realmente precisar de financiamento ou empréstimo, não aceite automaticamente a primeira proposta.
Compare:
- taxa mensal;
- taxa anual;
- CET;
- valor das parcelas;
- prazo;
- valor total pago;
- seguros e tarifas incluídos.
Uma dívida bem contratada é muito mais fácil de administrar ao longo dos anos.
23. Pense em anos, não em semanas
Essa talvez seja a principal dica para quem quer manter um Score estável.
O histórico financeiro não deve ser tratado como uma corrida para aumentar pontos rapidamente.
Se você pretende financiar um imóvel daqui a cinco anos, por exemplo, os hábitos adotados agora podem ser muito mais importantes do que tentar reorganizar toda a situação poucos dias antes da proposta.
Pense em continuidade.
Uma década de pagamentos organizados é construída mês após mês.
Quais atitudes podem desestabilizar o Score?
Embora cada modelo de pontuação possua metodologia própria, alguns comportamentos merecem atenção:
- começar a atrasar pagamentos;
- ter novas dívidas negativadas;
- solicitar crédito repetidamente em curto intervalo;
- assumir diversas obrigações simultaneamente;
- deixar informações importantes desatualizadas;
- perder o controle das parcelas;
- depender continuamente de crédito emergencial.
Um evento isolado nem sempre representa uma mudança definitiva. Porém, a repetição de sinais negativos pode modificar o perfil financeiro ao longo do tempo.
O Score precisa ficar sempre acima de 800 pontos?
Não.
Não existe obrigação de manter uma pontuação específica.
Além disso, instituições financeiras não analisam exclusivamente um único Score.
Cada empresa pode utilizar seus próprios critérios, incluindo modelos internos, renda, relacionamento, comprometimento financeiro e características do produto solicitado.
Uma pessoa com 850 pontos não possui aprovação garantida, assim como alguém com pontuação inferior não está automaticamente impedido de conseguir crédito.
Portanto, perseguir obsessivamente uma pontuação máxima não é necessário.
Quanto tempo leva para construir um histórico sólido?
Não existe um prazo universal.
O histórico é formado continuamente.
Quanto mais tempo o consumidor mantém pagamentos consistentes e evita problemas financeiros relevantes, maior tende a ser a quantidade de informações disponíveis sobre esse comportamento.
Por isso, pense no Score como resultado de uma trajetória.
Não é apenas o que aconteceu no último mês que importa, mas o conjunto de informações disponíveis no momento da análise.
Checklist para manter o Score saudável por anos
Uma rotina simples pode ajudar:
- pague contas e parcelas dentro do prazo;
- evite novas negativações;
- não comprometa toda a renda;
- pague a fatura integralmente quando possível;
- não peça crédito sem necessidade;
- evite diversas solicitações simultâneas;
- acompanhe regularmente seu CPF;
- mantenha seus dados atualizados;
- crie uma reserva financeira;
- controle compras parceladas;
- evite depender do cheque especial;
- compare taxas antes de contratar crédito;
- desconfie de promessas de aumento garantido de Score;
- acompanhe tendências de longo prazo em vez de pequenas oscilações;
- mantenha hábitos financeiros consistentes.
Conclusão
Manter o Score estável por anos depende muito mais de disciplina e consistência do que de qualquer estratégia rápida.
Uma pontuação de crédito é influenciada por informações relacionadas ao comportamento financeiro e pode mudar conforme novas informações são incorporadas.
Por isso, o consumidor não deve esperar que o número permaneça exatamente igual.
O verdadeiro objetivo deve ser manter um histórico saudável.
Pagar compromissos no prazo, evitar inadimplência, controlar o endividamento, utilizar cartões com responsabilidade, limitar pedidos desnecessários de crédito, acompanhar o CPF e manter uma reserva de emergência são hábitos que ajudam a preservar a estabilidade financeira.
Também é importante lembrar que o Score não define sozinho se um consumidor receberá crédito. Bancos, financeiras e empresas podem possuir políticas próprias e utilizar outras informações na tomada de decisão.
Assim, em vez de organizar sua vida apenas para alcançar uma pontuação específica, procure construir uma situação financeira que continue sustentável mesmo quando não houver nenhuma solicitação de crédito em vista.
Quem administra bem suas finanças por meses e anos tende a construir um histórico mais consistente, reduzindo a necessidade de procurar soluções emergenciais sempre que pretende financiar uma compra ou contratar um empréstimo.
No longo prazo, a melhor estratégia para preservar o Score é fazer da organização financeira um hábito permanente.