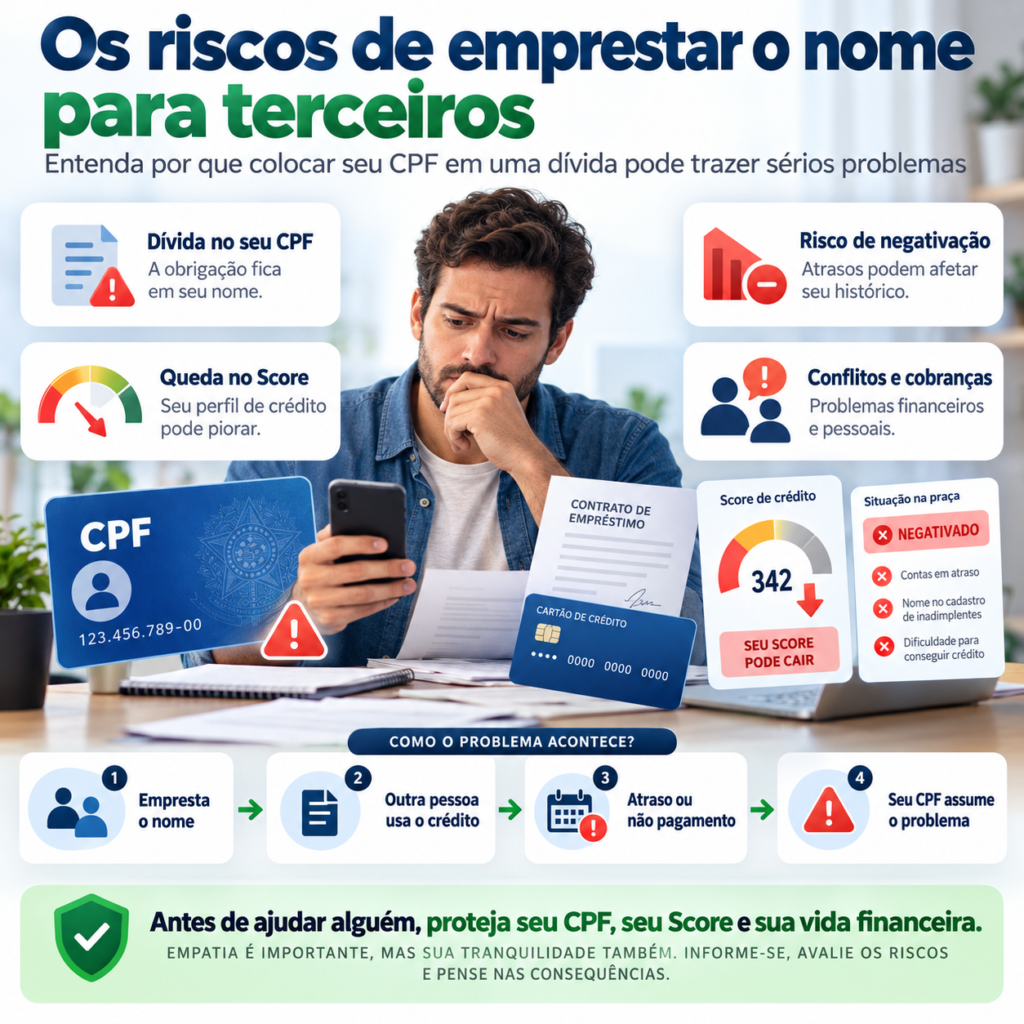
Os riscos de emprestar o nome para terceiros: entenda por que colocar seu CPF em uma dívida pode trazer sérios problemas
Emprestar o nome para um amigo, parente ou conhecido conseguir um cartão, financiamento, empréstimo ou compra parcelada pode parecer uma forma simples de ajudar alguém em um momento difícil. Muitas vezes, a pessoa que faz o pedido afirma que pagará todas as parcelas e que o titular do CPF não precisará se preocupar com nada.
O problema é que, para o banco, financeira ou loja, a situação é muito diferente. Se o contrato estiver em seu nome, você pode ser a pessoa juridicamente responsável pelo pagamento perante o credor, ainda que o produto tenha sido utilizado por outra pessoa.
Esse tipo de situação pode gerar dívidas, juros, negativação, queda no Score, comprometimento da renda, perda de acesso a crédito e até conflitos familiares ou judiciais.
Além disso, existe uma diferença importante entre emprestar conscientemente o nome e ser vítima de fraude. Se alguém utiliza seus documentos sem autorização, falsifica assinatura ou contrata crédito indevidamente, a situação jurídica é completamente diferente e deve ser contestada.
Neste artigo, você entenderá quais são os principais riscos de emprestar o nome para terceiros, por que acordos informais podem ser perigosos e quais alternativas existem para ajudar alguém sem colocar sua própria vida financeira em risco.
O que significa “emprestar o nome”?
A expressão “emprestar o nome” é utilizada quando uma pessoa permite que outra utilize seu CPF, cartão, limite bancário ou capacidade de crédito para realizar uma operação que, na prática, beneficiará o terceiro.
Isso pode acontecer de várias formas:
- financiar um veículo para outra pessoa;
- contratar um empréstimo e entregar o dinheiro a um familiar;
- comprar um celular parcelado no próprio cartão para um amigo;
- ceder cartão de crédito para outra pessoa utilizar;
- abrir crediário em uma loja para terceiros;
- contratar financiamento de móveis ou eletrodomésticos;
- ser responsável financeiro em determinado contrato;
- permitir que alguém utilize seus dados para conseguir crédito.
Em praticamente todas essas situações existe uma característica comum: para a empresa credora, quem aparece formalmente na contratação pode ser responsável pela obrigação.
Por que alguém pede o nome de outra pessoa?
Existem vários motivos.
A pessoa que faz o pedido pode estar com:
- Score baixo;
- CPF negativado;
- renda insuficiente;
- limite bancário reduzido;
- histórico de inadimplência;
- excesso de dívidas;
- financiamento anteriormente recusado.
É justamente nesse ponto que surge uma pergunta importante: se uma instituição financeira não está disposta a conceder crédito diretamente para aquela pessoa, por que você deveria assumir esse risco em seu lugar?
A negativa não significa necessariamente que o terceiro agirá de má-fé, mas pode indicar que a operação apresenta um nível de risco maior do que o banco está disposto a aceitar.
Quem fica responsável pela dívida?
Quando a contratação é realizada conscientemente em seu nome, é fundamental entender que o compromisso assumido com a instituição não desaparece porque você combinou informalmente que outra pessoa faria os pagamentos.
Imagine o seguinte cenário:
Um amigo precisa de R$ 15.000, mas não consegue empréstimo. Você contrata o crédito em seu banco e transfere o dinheiro para ele. Seu amigo promete pagar as 24 parcelas mensalmente.
Durante seis meses, tudo funciona normalmente.
No sétimo mês, ele perde o emprego e deixa de pagar.
Para o banco, o contrato continua existindo em seu nome. O fato de o dinheiro ter sido entregue a outra pessoa não significa que o banco tenha concordado em substituir o devedor.
Esse é o principal risco de emprestar o nome.
O acordo verbal com o terceiro protege você?
Um acordo entre as partes pode ser relevante em uma eventual discussão entre você e a pessoa beneficiada, mas ele não necessariamente altera a relação contratual existente com o credor.
Se o empréstimo está formalmente em seu nome, a instituição continuará utilizando o contrato celebrado com você.
Isso significa que dizer ao banco “quem deveria pagar era meu irmão” ou “o carro é utilizado pelo meu amigo” normalmente não basta para transferir a obrigação.
Por isso, nunca assuma uma dívida pensando apenas na promessa de pagamento feita pelo terceiro.
Risco 1: ficar com uma dívida que não utilizou
Esse é o risco mais evidente.
A pessoa recebe o benefício e você fica com a obrigação.
Quando tudo é pago corretamente, o problema pode passar despercebido. Porém, basta ocorrer um imprevisto para que a situação mude.
O terceiro pode:
- perder o emprego;
- ter redução de renda;
- ficar doente;
- se separar;
- enfrentar outras dívidas;
- simplesmente decidir não pagar.
Mesmo pessoas bem-intencionadas podem enfrentar situações que as impeçam de cumprir uma promessa financeira.
Por isso, o risco não existe apenas quando há má-fé.
Risco 2: negativação do seu CPF
Se a obrigação em seu nome não for paga, a cobrança poderá recair sobre você.
Dependendo do caso e do procedimento adotado pelo credor, a dívida poderá resultar em registro nos órgãos de proteção ao crédito.
Isso pode afetar futuras análises para:
- cartões;
- empréstimos;
- financiamentos;
- compras parceladas;
- aumento de limite;
- outras operações de crédito.
Na prática, você pode enfrentar consequências financeiras por uma compra ou empréstimo do qual outra pessoa foi a verdadeira beneficiária.
Risco 3: queda ou alteração no Score
Além de uma eventual negativação, atrasos e outras informações relacionadas ao comportamento de crédito podem influenciar modelos de pontuação.
O Score não depende de um único fator, mas dívidas e histórico de pagamentos fazem parte das informações consideradas em diferentes modelos.
Assim, emprestar o nome pode interferir em seu perfil mesmo antes de ocorrer uma situação extrema.
Uma nova operação também passa a integrar seu conjunto de compromissos financeiros.
Risco 4: comprometimento da sua capacidade de crédito
Mesmo que o terceiro pague todas as parcelas pontualmente, existe um risco que muitas pessoas esquecem.
A dívida continua aparecendo como uma obrigação vinculada ao seu CPF.
Imagine que você financie um veículo de R$ 70.000 para seu irmão.
Seis meses depois, você decide financiar um imóvel.
Na análise do financiamento imobiliário, a instituição pode considerar suas obrigações financeiras existentes.
A parcela do veículo pode reduzir a margem disponível para assumir uma nova prestação.
Ou seja, mesmo sem atraso, emprestar o nome pode limitar sua capacidade de conseguir crédito para seus próprios projetos.
Risco 5: juros e encargos
Quando uma prestação deixa de ser paga, o valor inicial pode aumentar.
Dependendo da modalidade contratada, podem existir:
- juros;
- multa;
- encargos de atraso;
- custos de cobrança;
- outras consequências previstas no contrato.
Uma parcela inicialmente administrável pode se transformar em uma dívida muito maior.
Isso é especialmente perigoso em modalidades com custos elevados.
Risco 6: problemas com cartão de crédito
Emprestar o cartão pode parecer menos arriscado do que financiar um veículo, mas também exige cuidado.
Quando você entrega seu cartão a outra pessoa, perde parte do controle sobre quanto será utilizado.
Podem ocorrer:
- compras acima do combinado;
- parcelamentos longos;
- assinaturas recorrentes;
- compras em sites;
- uso indevido dos dados do cartão;
- fatura maior do que o esperado.
Se a outra pessoa não entregar o dinheiro no vencimento, é você quem precisará decidir como pagar a fatura.
Deixar de pagar integralmente pode levar ao financiamento do saldo, dependendo da situação.
Risco 7: financiar um veículo para terceiros
Financiamentos de veículos merecem atenção especial porque envolvem valores elevados e contratos longos.
Algumas pessoas financiam o automóvel em seu próprio nome para um amigo ou familiar porque o verdadeiro usuário não conseguiu aprovação.
O problema é que podem surgir situações como:
- atraso das parcelas;
- multas de trânsito;
- problemas de documentação;
- acidentes;
- desentendimentos sobre manutenção;
- dificuldades para recuperar o veículo;
- discussões sobre propriedade e posse.
Além disso, financiamentos costumam permanecer por vários anos, aumentando o tempo de exposição ao risco.
Risco 8: conflitos familiares
Grande parte dos pedidos para emprestar o nome vem de pessoas próximas.
Isso torna a decisão emocionalmente difícil.
O pedido pode vir acompanhado de frases como:
- “É só por alguns meses.”
- “Você sabe que eu sempre pago.”
- “Somos família.”
- “Se você não me ajudar, ninguém vai.”
- “Meu Score está baixo, mas tenho dinheiro para pagar.”
Quando ocorre inadimplência, um problema financeiro pode rapidamente se transformar em conflito pessoal.
Discussões entre irmãos, pais, filhos, casais e amigos podem durar anos.
Por isso, separar relações afetivas de compromissos financeiros é importante.
Risco 9: virar “laranja” sem perceber
Existe uma diferença enorme entre ajudar alguém conhecido em uma compra legítima e permitir que seu CPF, conta ou dados sejam utilizados para movimentações que você não compreende.
Nunca aceite propostas como:
- “empresta sua conta para receber um dinheiro”;
- “deixa cair no seu Pix e depois você me transfere”;
- “abra essa conta para mim”;
- “faça esse empréstimo e fique com uma comissão”;
- “empresta seu CPF para abrir uma empresa”;
- “receba esses valores porque minha conta está bloqueada”.
Se você não conhece a origem e a finalidade do dinheiro, pode se envolver em uma situação muito mais séria do que uma simples inadimplência.
O próprio Banco Central possui regras de prevenção a irregularidades envolvendo contas utilizadas para pagamentos, recebimentos ou compensação de obrigações de terceiros quando isso pode ocultar os verdadeiros responsáveis pelas operações.
Risco 10: entregar documentos e selfies
Não é necessário nem mesmo entregar fisicamente o CPF para que ocorram problemas.
Atualmente, muitos contratos são digitais.
Dados como:
- foto do documento;
- selfie;
- senha;
- código recebido por SMS;
- token;
- assinatura eletrônica;
podem ser utilizados em processos de validação.
O Banco Central alerta para golpes em que criminosos solicitam dados pessoais e selfies e os utilizam para abrir contas ou contratar empréstimos por reconhecimento facial.
Nunca forneça códigos de autenticação, senhas ou biometria para outra pessoa realizar uma contratação em seu lugar.
Emprestar o nome é diferente de sofrer fraude
Essa diferença precisa ficar muito clara.
Se você conscientemente assinou um contrato ou autorizou determinada operação, existe uma relação diferente daquela em que alguém falsificou seus dados.
Em casos de fraude, podem existir medidas para contestar a contratação e demonstrar que você não realizou ou autorizou a operação.
O Banco Central recomenda que vítimas de contratos fraudulentos entrem em contato imediatamente com a instituição financeira. Dependendo da situação, também podem ser utilizados serviços do Registrato para identificar relacionamentos e operações desconhecidos, além de registro de boletim de ocorrência e utilização de canais administrativos ou judiciais.
Portanto, descobrir uma dívida desconhecida não significa que você deve simplesmente pagá-la.
Primeiro, verifique a origem.
O que fazer se você já emprestou o nome?
Se a contratação já aconteceu, o primeiro passo é saber exatamente qual é sua exposição financeira.
Reúna:
- contrato;
- quantidade de parcelas;
- valor de cada parcela;
- datas de vencimento;
- saldo devedor;
- taxas;
- comprovantes dos pagamentos feitos pelo terceiro;
- mensagens ou documentos relacionados ao acordo entre vocês.
Não espere a primeira cobrança para descobrir os detalhes.
Acompanhe os pagamentos mensalmente
Não confie apenas na frase “já paguei”.
Quando possível, confirme diretamente no aplicativo, banco ou empresa credora se a parcela foi efetivamente liquidada.
Um pagamento atrasado por vários meses pode produzir consequências muito maiores do que uma parcela resolvida imediatamente.
Crie alertas alguns dias antes do vencimento.
Tenha capacidade financeira para assumir a dívida
Antes de emprestar o nome, faça uma simulação pessimista:
Se amanhã essa pessoa nunca mais pagar nenhuma parcela, eu consigo assumir o restante sem entrar em inadimplência?
Se a resposta for não, o risco é elevado.
Essa pergunta é muito mais importante do que avaliar apenas se você confia na pessoa.
Mesmo alguém honesto pode perder a capacidade de pagamento.
Um contrato particular entre vocês ajuda?
Documentar um acordo pode ser melhor do que depender exclusivamente de conversas verbais, principalmente para deixar claros valores, prazos e responsabilidades entre as partes.
Porém, é importante compreender a limitação: um documento entre você e o terceiro não necessariamente altera o contrato existente com o banco ou loja.
Se você consta como devedor perante a instituição, ela não é automaticamente obrigada a cobrar outra pessoa apenas porque vocês firmaram um documento particular.
Para valores relevantes, orientação jurídica individual pode ser recomendável antes da contratação.
Posso cobrar judicialmente a pessoa que deixou de pagar?
Dependendo dos fatos, dos documentos existentes e da natureza do negócio, pode haver possibilidade de buscar ressarcimento.
Entretanto, isso não resolve necessariamente sua situação imediata perante o credor.
Você pode precisar continuar administrando a obrigação enquanto discute separadamente a relação com o terceiro.
Além disso, uma ação judicial envolve tempo, documentação e custos.
Não é prudente entrar em uma dívida acreditando que “se der errado, basta processar”.
Como ajudar alguém sem emprestar o nome?
Existem alternativas mais seguras.
Você pode:
- ajudar a pessoa a montar um orçamento;
- auxiliar na negociação das dívidas existentes;
- pesquisar opções de crédito no próprio nome dela;
- ajudar a comparar taxas e CET;
- emprestar somente um valor que possa perder, quando for apropriado;
- pagar diretamente uma despesa específica, se desejar ajudar;
- ajudar a criar uma reserva financeira;
- orientar sobre regularização do CPF e Cadastro Positivo.
Em muitos casos, ajudar alguém a reorganizar suas finanças é mais útil do que fornecer acesso a mais crédito.
Se a pessoa não consegue crédito, mais crédito é realmente a solução?
Essa pergunta deveria ser feita antes de qualquer decisão.
Imagine alguém que já possui várias parcelas e está negativado.
Contratar um novo empréstimo no CPF de um parente pode apenas adiar o problema.
A pessoa continua endividada e agora o risco financeiro foi transferido para alguém próximo.
Talvez seja melhor renegociar as dívidas existentes, reduzir gastos ou reestruturar o orçamento.
Cuidado com empréstimos em troca de comissão
Uma situação especialmente perigosa ocorre quando alguém oferece dinheiro para que você contrate crédito.
Exemplo:
“Faça um empréstimo de R$ 20.000 no seu nome. Você fica com R$ 2.000 e me entrega R$ 18.000. Eu pago as parcelas.”
Essa proposta deve ser vista com extrema cautela.
Você pode receber uma pequena quantia imediatamente e permanecer responsável por uma obrigação muito maior durante meses ou anos.
Além disso, dependendo das circunstâncias, é essencial conhecer a origem e a finalidade da operação.
Não compartilhe sua conta bancária
Emprestar conta bancária também pode causar problemas.
Não permita que terceiros utilizem sua conta para receber e movimentar valores de origem desconhecida.
Além do risco de fraude, você pode ter dificuldade para explicar transações incompatíveis com sua movimentação habitual.
Cada pessoa deve utilizar preferencialmente suas próprias contas e meios de pagamento.
Como recusar um pedido sem destruir uma amizade?
Dizer “não” pode ser desconfortável, principalmente quando a pessoa está passando por dificuldades.
Uma resposta simples pode ser:
“Eu quero ajudar, mas não posso assumir dívidas no meu CPF. Posso ajudar você a pesquisar outra alternativa.”
Essa resposta estabelece um limite sem abandonar a pessoa.
Não é necessário justificar sua renda, Score ou patrimônio.
Seu CPF é uma responsabilidade financeira pessoal.
Sete perguntas para fazer antes de emprestar o nome
- Por que essa pessoa não consegue crédito no próprio nome?
- Qual é o valor total da dívida, incluindo juros?
- Por quanto tempo meu CPF ficará comprometido?
- Eu conseguiria pagar sozinho todas as parcelas restantes?
- Essa obrigação prejudicará algum financiamento que pretendo fazer?
- Tenho documentos que registram o acordo entre nós?
- Existe uma alternativa que não exija utilizar meu CPF?
Se alguma resposta gerar desconforto, considere isso um sinal de alerta.
Principais sinais de perigo
Tenha atenção especial quando alguém:
- pressiona você para decidir rapidamente;
- pede segredo sobre a operação;
- não explica por que teve crédito recusado;
- não mostra comprovantes de renda;
- já deixou de pagar outras pessoas;
- pede sua senha ou token;
- quer movimentar dinheiro pela sua conta;
- promete lucro para usar seu CPF;
- diz que “não tem risco nenhum”;
- evita colocar o acordo por escrito.
Quanto mais desses sinais aparecerem, maior deve ser a cautela.
O que fazer se descobrir um empréstimo que nunca contratou?
Se você encontrar uma operação desconhecida, trate a situação como possível fraude.
Algumas providências podem incluir:
- entrar imediatamente em contato com a instituição;
- solicitar cópia e informações da contratação;
- contestar formalmente a operação;
- alterar senhas comprometidas;
- consultar informações financeiras disponíveis no Registrato;
- guardar protocolos e documentos;
- registrar boletim de ocorrência quando apropriado;
- procurar órgãos de defesa do consumidor ou orientação jurídica se o problema não for resolvido.
Não confunda fraude com uma contratação que você autorizou e depois se arrependeu. A análise jurídica é diferente.
Emprestar o nome pode prejudicar projetos futuros?
Sim.
Imagine que você pretenda comprar um imóvel daqui a um ano.
Hoje, porém, aceita financiar um veículo para outra pessoa.
No momento da análise imobiliária, a obrigação ainda pode estar ativa.
Mesmo que todas as prestações estejam em dia, o financiamento existente pode fazer parte da avaliação da capacidade financeira.
Assim, uma ajuda oferecida hoje pode interferir nos seus próprios planos amanhã.
O problema não é apenas o Score
Muitas pessoas acreditam que o pior risco de emprestar o nome é “baixar o Score”.
Na realidade, o problema pode ser muito maior.
Você pode enfrentar:
- dívida em seu CPF;
- juros;
- negativação;
- redução da capacidade de crédito;
- dificuldade em financiar bens próprios;
- conflitos familiares;
- processos de cobrança;
- problemas decorrentes de uso indevido de contas ou documentos.
O Score é apenas uma das consequências possíveis.
Conclusão
Emprestar o nome para terceiros significa assumir um risco financeiro que pode continuar existindo por meses ou anos.
O fato de outra pessoa prometer pagar não significa que a responsabilidade contratual perante o banco, financeira ou loja será automaticamente transferida para ela.
Se a operação foi contratada em seu CPF, você deve estar preparado para a possibilidade de precisar assumir integralmente os pagamentos.
E o risco não se limita à inadimplência.
Mesmo que todas as parcelas sejam pagas, a obrigação pode comprometer sua capacidade de contratar novos créditos e interferir em projetos pessoais.
Quando ocorre atraso, as consequências podem envolver juros, negativação e deterioração do histórico financeiro.
Também é fundamental proteger documentos, selfies, senhas, códigos de autenticação e contas bancárias. Permitir que terceiros utilizem esses recursos sem compreender exatamente a operação pode criar problemas ainda mais graves.
Se você quer ajudar alguém próximo, existem alternativas mais seguras: orientar na negociação de dívidas, organizar orçamento, pesquisar crédito em condições adequadas ou ajudar diretamente dentro de um valor que não comprometa suas próprias finanças.
Antes de dizer “sim”, faça a pergunta mais importante:
Se essa pessoa não pagar nenhuma parcela, eu consigo assumir toda a dívida sem prejudicar minha vida financeira?
Se a resposta for não, emprestar o nome pode representar um risco maior do que parece.
No crédito, amizade, confiança e parentesco são importantes nas relações pessoais, mas contratos precisam ser analisados com base em responsabilidade financeira. Proteger seu CPF também significa proteger seus planos, seu patrimônio e sua capacidade de crédito no futuro.