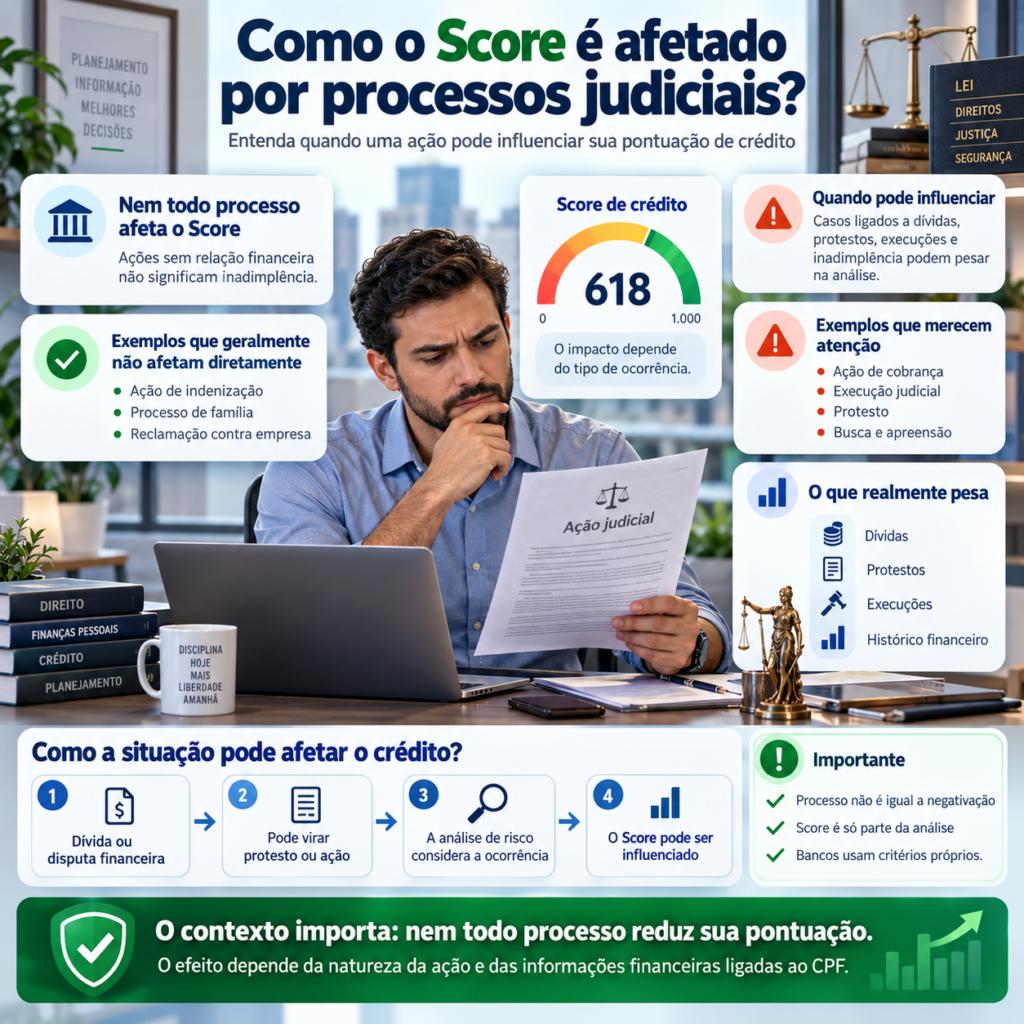
Como o Score é afetado por processos judiciais? Entenda quando uma ação pode influenciar sua pontuação de crédito
Muitas pessoas ficam preocupadas ao descobrir que existe um processo judicial relacionado ao seu CPF e imediatamente imaginam que o Score de crédito cairá. Entretanto, essa relação não é tão simples.
Ter um processo judicial não significa automaticamente ter o Score reduzido. Existem milhões de ações judiciais no Brasil envolvendo assuntos que não possuem qualquer relação direta com inadimplência ou risco de crédito.
Uma pessoa pode ser autora de uma ação contra uma companhia aérea, participar de um inventário, discutir um contrato, pedir indenização, enfrentar uma questão familiar ou ser parte em inúmeras outras demandas sem que isso represente, por si só, dificuldade para pagar dívidas.
Por outro lado, determinadas informações relacionadas a cobranças, execuções, protestos e obrigações financeiras podem fazer parte de bases utilizadas na avaliação de risco de crédito.
Por isso, para entender a relação entre processos judiciais e Score, é necessário analisar qual é o tipo de processo, qual é a natureza da obrigação, quais informações foram registradas e qual modelo de análise de crédito está sendo utilizado.
Neste artigo, você entenderá quando processos judiciais podem influenciar a pontuação, quando normalmente não possuem relação direta com o Score e quais cuidados tomar se encontrar uma informação incorreta vinculada ao seu CPF.
O que é Score de crédito?
O Score de crédito é uma pontuação estatística utilizada para estimar o risco de inadimplência de uma pessoa.
No caso do Serasa Score, a pontuação varia de 0 a 1.000 pontos e procura indicar a probabilidade de o consumidor cumprir suas obrigações financeiras dentro do período considerado pelo modelo.
Quanto maior a pontuação, menor tende a ser o risco estatístico estimado.
Entretanto, é importante lembrar que Score não significa aprovação automática.
Bancos, financeiras, lojas e demais empresas podem utilizar:
- Score de birôs de crédito;
- modelos internos;
- renda;
- histórico de relacionamento;
- nível de endividamento;
- Cadastro Positivo;
- informações cadastrais;
- garantias;
- características específicas da operação solicitada.
Portanto, a pontuação é uma parte da análise, não a decisão final.
Processo judicial aparece no Score?
Essa pergunta exige cuidado.
No modelo de Score divulgado pela Serasa, existe atualmente um grupo relacionado a dívidas que considera informações como dívidas negativadas, protestos e ações judiciais atribuídas ao CPF.
Isso não significa que qualquer ação encontrada em um tribunal produzirá automaticamente uma redução da pontuação.
É necessário existir uma informação considerada relevante para o modelo de risco.
Portanto, frases como “quem tem processo perde pontos no Score” são generalizações e podem induzir o consumidor ao erro.
Nem todo processo representa uma dívida
Uma pessoa pode estar envolvida em um processo judicial por inúmeras razões.
Considere alguns exemplos:
- ação de indenização;
- processo de divórcio;
- inventário;
- ação contra empresa de telefonia;
- problema relacionado a passagem aérea;
- disputa de condomínio;
- ação trabalhista;
- discussão contratual;
- questão previdenciária;
- pedido contra plano de saúde.
A simples existência dessas ações não demonstra necessariamente que o consumidor deixou de pagar uma obrigação financeira.
Além disso, alguém pode aparecer no processo justamente como credor ou como pessoa que está buscando indenização.
Por isso, o contexto é fundamental.
Quais tipos de processos merecem maior atenção?
Os casos mais relacionados ao risco financeiro normalmente envolvem cobrança ou execução de obrigações.
Entre as situações que podem merecer atenção estão:
- ações de execução;
- execuções fiscais;
- determinadas ações de cobrança;
- busca e apreensão relacionada a financiamento;
- processos decorrentes de inadimplência contratual;
- falências relacionadas a empresas associadas ao CPF, quando aplicável;
- outras ocorrências financeiras consideradas pelas bases utilizadas.
Mesmo nesses casos, não é correto presumir automaticamente qual será o impacto exato no Score.
O cálculo é realizado a partir do conjunto de informações disponíveis.
Qual é o peso das dívidas no Serasa Score?
No modelo atualmente divulgado pela Serasa, a pontuação é composta por seis grandes grupos de informações.
| Fator | Peso aproximado |
|---|---|
| Hábitos de pagamento | 29% |
| Experiência e relacionamento com o mercado | 24% |
| Dívidas | 21% |
| Busca por crédito | 12% |
| Informações cadastrais | 8% |
| Contratos de crédito | 6% |
Dentro do grupo relacionado a dívidas podem existir informações como negativação, protestos, cheques sem fundo e determinadas ações judiciais atribuídas ao CPF.
Isso demonstra que o impacto não depende exclusivamente do processo.
Mesmo que exista uma ocorrência negativa, os demais componentes continuam fazendo parte da pontuação.
Uma ação de cobrança reduz automaticamente o Score?
Não é possível afirmar que qualquer ação de cobrança produzirá uma redução automática e específica.
Um processo pode estar em andamento, ser contestado, ter sido encerrado ou envolver fatos que não correspondam a uma dívida efetivamente inadimplida.
Além disso, diferentes birôs e instituições utilizam modelos distintos.
Por isso, o consumidor deve verificar se existe alguma informação financeira registrada em seu CPF em vez de presumir que o simples número de um processo judicial já explica uma alteração na pontuação.
Qual a diferença entre processo, negativação e protesto?
Esses conceitos são frequentemente confundidos.
Processo judicial
É uma demanda submetida ao Poder Judiciário.
Pode envolver questões financeiras ou assuntos completamente diferentes.
Negativação
É o registro de determinada dívida em cadastro de inadimplentes, observados os requisitos aplicáveis.
Essa informação possui relação muito mais direta com avaliação de risco de crédito.
Protesto
O protesto é um ato formal realizado por tabelionato para comprovar a inadimplência ou o descumprimento de determinada obrigação representada por título ou documento de dívida, dentro das regras aplicáveis.
Um protesto também pode ser considerado em análises financeiras.
Portanto, embora processo, negativação e protesto possam ter origem na mesma dívida, são acontecimentos diferentes.
Uma dívida pode gerar os três?
Dependendo do caso, uma única obrigação financeira pode gerar diferentes consequências.
Imagine um consumidor que deixa de pagar determinada dívida.
O credor pode, dentro das possibilidades legais:
- realizar cobrança;
- solicitar negativação, quando cabível;
- protestar determinado título ou documento;
- ajuizar ação judicial;
- buscar medidas de execução se possuir instrumento adequado.
Isso não significa que todas essas etapas sempre ocorrerão.
Mas demonstra por que uma situação de inadimplência pode aparecer de diferentes maneiras em uma análise de risco.
Ser réu em um processo significa ser inadimplente?
Não.
Ser réu apenas significa que alguém formulou uma pretensão judicial contra aquela pessoa.
A existência da ação não significa automaticamente que as alegações sejam verdadeiras ou que já exista decisão definitiva.
O réu pode apresentar defesa e contestar:
- a existência da dívida;
- o valor;
- os juros;
- o contrato;
- a legitimidade da cobrança;
- a própria participação na relação jurídica.
Por isso, é importante não tratar qualquer processo como prova definitiva de inadimplência.
Processos criminais afetam diretamente o Score?
O Score de crédito é destinado à avaliação de risco financeiro e de pagamento.
Um processo criminal, por sua natureza, não deve ser confundido com um registro de dívida.
Assim, não se pode afirmar que uma ação criminal, simplesmente por existir, faça parte automaticamente dos fatores do Score.
Isso não significa que empresas jamais utilizem outras informações permitidas por lei para finalidades específicas, mas essa é uma questão diferente do cálculo da pontuação de crédito.
E processos de família?
Divórcio, guarda, reconhecimento de união estável e outras questões familiares não equivalem automaticamente a informações de inadimplência.
Porém, dentro de determinados processos podem surgir obrigações financeiras específicas.
O que precisa ser analisado é a natureza da obrigação e a eventual existência de registros financeiros decorrentes dela.
Novamente: o simples fato de constar como parte de uma ação não deve ser confundido com “nome sujo”.
E uma ação trabalhista?
Para uma pessoa física que ajuíza uma reclamação trabalhista contra uma empresa, o fato de procurar a Justiça para reivindicar direitos não representa inadimplência do trabalhador.
Portanto, não existe lógica em equiparar essa situação à existência de uma dívida financeira.
Para empresas, entretanto, análises comerciais e empresariais podem utilizar outros conjuntos de informações e modelos de risco.
É importante separar Score de pessoa física e avaliação de risco empresarial.
Processos de execução são diferentes?
Podem ser mais relevantes para análises financeiras porque normalmente estão associados à cobrança forçada de uma obrigação.
Na execução, o credor busca a satisfação de determinada dívida com base em título que permite esse procedimento.
Dependendo do caso, podem ocorrer medidas como:
- bloqueio de valores;
- penhora;
- pesquisa de patrimônio;
- restrições sobre determinados bens;
- leilão de patrimônio.
Uma situação dessa natureza pode indicar um risco financeiro maior do que simplesmente aparecer como parte de uma demanda sem conteúdo patrimonial.
Busca e apreensão de veículo pode ser relevante?
Sim, especialmente quando está relacionada à inadimplência de um financiamento garantido por alienação fiduciária.
Quando o consumidor deixa de pagar as prestações nas condições aplicáveis, a instituição credora pode buscar judicialmente a retomada do bem.
Nesse cenário, normalmente não é o processo isoladamente que representa o problema.
A causa financeira subjacente — o atraso ou inadimplência do financiamento — é o elemento mais importante.
Execução fiscal afeta o Score?
Execuções fiscais estão entre as categorias de ações que podem aparecer em determinadas consultas de risco.
Elas são utilizadas pelo poder público para cobrança judicial de créditos inscritos em dívida ativa.
Entretanto, o consumidor deve novamente distinguir:
processo judicial, inscrição em dívida ativa, protesto e pontuação de crédito são conceitos diferentes.
A existência de uma execução pode fazer parte de determinadas bases ou análises, mas seu efeito específico depende das informações disponíveis e do modelo utilizado.
Uma ação que eu mesmo entrei na Justiça reduz meu Score?
Em regra, o simples fato de exercer o direito de ação não deve ser confundido com comportamento de inadimplência.
Imagine que você processe uma empresa porque:
- teve voo cancelado;
- recebeu cobrança indevida;
- comprou produto defeituoso;
- teve problema com plano de saúde;
- teve nome negativado indevidamente.
Nessas situações, você está buscando um direito.
A existência da ação não significa que possui uma dívida.
É por isso que dizer simplesmente “processo baixa Score” é incorreto.
Processo de negativação indevida pode reduzir o Score?
A ação judicial em que o consumidor questiona uma negativação não é o ponto principal.
O que pode estar afetando a pontuação é a própria informação negativa que originou a discussão.
Se o registro for posteriormente considerado indevido e retirado, a base deverá ser corrigida conforme a situação aplicável.
Por isso, consumidores que identificarem registros que não reconhecem devem agir rapidamente.
O Score volta a subir quando o processo termina?
Não existe uma regra segundo a qual o encerramento do processo automaticamente adiciona determinada quantidade de pontos.
Primeiro, é necessário entender qual informação estava impactando a pontuação.
Se havia uma dívida negativada, por exemplo, o pagamento ou regularização pode alterar os dados considerados no cálculo.
Se existia protesto, pode ser necessário providenciar sua regularização conforme o procedimento aplicável.
Se determinada anotação judicial foi atualizada ou excluída, a pontuação poderá ser recalculada com base no novo conjunto de informações.
Entretanto, o Score continuará considerando outros elementos.
Paguei a dívida. Por que o Score não voltou imediatamente?
Porque o Score não é formado por uma única informação.
Mesmo depois da solução de uma pendência, o consumidor pode possuir:
- outros atrasos;
- outras dívidas;
- muitos pedidos recentes de crédito;
- histórico curto;
- contratos ativos;
- informações cadastrais que influenciam o modelo.
Assim, a regularização de um problema é positiva, mas não garante uma pontuação específica.
Um banco pode analisar processos mesmo que o Score esteja alto?
Sim, dependendo da política da instituição e das informações legalmente utilizadas.
O banco não precisa decidir exclusivamente com base no Score.
A instituição pode possuir sistemas próprios de análise de risco e critérios adicionais.
Em operações de valores elevados, por exemplo, pode ocorrer análise mais ampla do perfil financeiro e patrimonial.
É por isso que duas pessoas com o mesmo Score podem receber decisões diferentes.
Score e análise de crédito não são a mesma coisa
Esse é um ponto essencial.
O Score é uma variável.
A análise de crédito é o processo completo.
Um banco pode considerar:
- Score;
- renda;
- valor solicitado;
- prazo;
- comprometimento de renda;
- garantias;
- histórico interno;
- relacionamento bancário;
- outras informações permitidas.
Assim, mesmo que um determinado evento não provoque uma queda significativa na pontuação, ele ainda poderá ser analisado separadamente dependendo da instituição e do produto.
Processos aparecem em consultas de CPF?
Existem serviços de análise de risco que podem apresentar informações relacionadas a ações judiciais quando disponíveis.
Esses relatórios podem trazer informações que vão além do simples Score.
Isso reforça a necessidade de diferenciar:
- pontuação do Score;
- consulta cadastral;
- relatório completo de crédito;
- pesquisa processual;
- análise interna de um banco.
São ferramentas diferentes e podem utilizar conjuntos diferentes de informações.
Uma ação antiga continua afetando para sempre?
Não se deve presumir que qualquer informação judicial permaneça eternamente produzindo o mesmo efeito.
Bases de dados possuem regras próprias de atualização, finalidade, conservação e tratamento das informações.
Além disso, um processo pode ser:
- extinto;
- pago;
- arquivado;
- cancelado;
- julgado improcedente;
- regularizado;
- encerrado por acordo.
O consumidor deve verificar se as informações apresentadas pelas bases estão atualizadas e refletem corretamente a situação.
O que fazer se existir informação judicial incorreta vinculada ao CPF?
Primeiro, identifique exatamente qual é a informação.
Não tente resolver apenas dizendo “meu Score caiu”.
Descubra:
- qual processo aparece;
- qual tribunal é responsável;
- quem são as partes;
- qual é o valor informado;
- qual é a situação atual;
- qual empresa está apresentando a informação;
- se os dados pertencem realmente ao seu CPF.
Depois, reúna documentos.
Se houver erro de identidade, homônimo, processo encerrado, dívida inexistente ou informação desatualizada, procure os canais da empresa responsável pelo banco de dados e, quando necessário, do órgão responsável pela origem da informação.
Cuidado com golpes prometendo “apagar processos do Score”
Desconfie de empresas ou pessoas que prometem:
- “apagar qualquer processo da Serasa”;
- “eliminar execução judicial sem pagar”;
- “retirar processo do CPF em 24 horas”;
- “aumentar 300 pontos depois de limpar processo”;
- “cancelar ação judicial mediante taxa”.
Um processo somente pode ser alterado ou encerrado pelos mecanismos jurídicos apropriados.
Da mesma maneira, informações legítimas em bases de crédito seguem regras específicas.
Quando existe erro, há meios para contestação. Quando existe uma dívida verdadeira, a solução costuma envolver negociação, pagamento, defesa judicial ou outra medida juridicamente adequada ao caso.
Como proteger o Score durante uma disputa judicial?
Se estiver discutindo uma dívida judicialmente, algumas medidas práticas podem ajudar:
- Acompanhe o processo: não ignore citações, intimações ou prazos.
- Guarde documentos: contratos, comprovantes e comunicações podem ser importantes.
- Acompanhe seu CPF: verifique novas negativações ou informações desconhecidas.
- Mantenha outros pagamentos em dia: um litígio não precisa provocar desorganização de toda a vida financeira.
- Evite pedidos excessivos de crédito: várias consultas também podem afetar a pontuação.
- Verifique informações incorretas: dados errados devem ser contestados.
- Procure orientação jurídica quando necessário: principalmente em execuções ou valores elevados.
Não deixe de pagar outras contas por causa de um processo
Esse é um erro comum.
Uma pessoa enfrenta uma disputa financeira e concentra todos os recursos nela, deixando cartões, financiamentos e outras contas atrasarem.
O resultado pode ser uma sequência de novas ocorrências negativas.
Mesmo durante uma discussão judicial, mantenha o restante do orçamento organizado.
Se não conseguir pagar todas as obrigações, procure renegociá-las antes que a situação se agrave.
O processo pode afetar financiamento imobiliário?
Dependendo da natureza do processo e da política da instituição, informações relacionadas a dívidas e obrigações podem ser consideradas em uma análise mais ampla.
Financiamentos imobiliários geralmente envolvem valores elevados e análise detalhada da capacidade financeira.
Uma execução envolvendo obrigação relevante, por exemplo, pode despertar maior atenção do que uma ação na qual o consumidor está buscando indenização.
Portanto, novamente, o contexto é mais importante do que simplesmente perguntar se “existe processo”.
Processos contra empresas podem influenciar Score de CNPJ?
Pessoas jurídicas também podem possuir avaliações de risco e pontuações próprias.
Empresas frequentemente estão sujeitas a análises que consideram informações diferentes daquelas aplicadas a pessoas físicas.
Uma organização pode possuir ações de cobrança, execuções fiscais, protestos, falência, recuperação judicial ou outras ocorrências relevantes para análise empresarial.
Por isso, não é correto aplicar automaticamente as mesmas regras do Score de CPF ao Score de CNPJ.
Quando devo me preocupar?
A existência de um processo merece maior atenção financeira quando:
- envolve uma dívida que você realmente possui;
- é uma execução;
- está relacionado a financiamento inadimplido;
- há protesto associado;
- existe negativação;
- existem outras dívidas simultâneas;
- há risco de bloqueio ou penhora;
- a informação apresentada em seu CPF está incorreta.
Nesses casos, não ignore o problema.
Quanto mais cedo a situação for compreendida, maiores as possibilidades de organizar uma solução.
Quando o processo provavelmente não tem relação direta com Score?
Não faz sentido presumir efeito automático quando o processo:
- não possui natureza financeira;
- foi ajuizado por você para defender um direito;
- é uma questão familiar sem inadimplência relacionada;
- discute indenização que você pretende receber;
- não representa obrigação de pagamento sua;
- não gera informação financeira considerada pelo modelo.
Ainda assim, cada situação concreta pode possuir particularidades.
Como reconstruir o perfil depois de uma dívida judicial?
Se um processo estava relacionado a inadimplência e a dívida foi resolvida, concentre-se em reconstruir o histórico financeiro.
Algumas atitudes úteis são:
- confirmar a atualização da dívida;
- regularizar eventual protesto;
- acompanhar a retirada de negativação quando aplicável;
- manter pagamentos futuros em dia;
- evitar novas dívidas;
- controlar o uso de cartões;
- não solicitar crédito excessivamente;
- manter dados atualizados;
- acompanhar periodicamente o Score e o CPF.
Não existe um número fixo de pontos que será recuperado após a solução.
A evolução dependerá do conjunto das informações disponíveis.
Conclusão
Processos judiciais podem influenciar o Score quando estão vinculados a informações financeiras consideradas pelo modelo de análise, mas não é correto afirmar que qualquer processo judicial reduz automaticamente a pontuação.
O ponto central é compreender a natureza da ocorrência.
Uma ação de execução decorrente de uma dívida possui significado financeiro muito diferente de um processo de indenização ajuizado pelo próprio consumidor.
Da mesma forma, processo judicial, negativação e protesto são eventos diferentes, embora possam eventualmente surgir a partir da mesma obrigação.
No modelo atual divulgado pela Serasa, o grupo de dívidas possui peso relevante e pode considerar pendências como dívidas negativadas, protestos e determinadas ações judiciais atribuídas ao CPF.
Entretanto, o Score continua sendo formado por vários outros fatores, incluindo histórico de pagamentos, relacionamento com o mercado, busca por crédito, dados cadastrais e contratos.
Também é importante lembrar que bancos e financeiras podem utilizar modelos próprios e não dependem exclusivamente de uma única pontuação.
Se você descobrir uma ação judicial vinculada ao seu CPF, não entre em pânico. Primeiro descubra qual é o processo, sua natureza, situação atual e se existe efetivamente uma dívida relacionada.
Se houver uma obrigação legítima, avalie as alternativas para regularização ou defesa. Se houver erro, homônimo, fraude ou informação desatualizada, reúna documentos e solicite a correção pelos canais adequados.
O mais importante é não confundir presença no Judiciário com inadimplência. Para o crédito, o que realmente importa é o conjunto de informações que demonstra a capacidade e o histórico de cumprimento das obrigações financeiras.