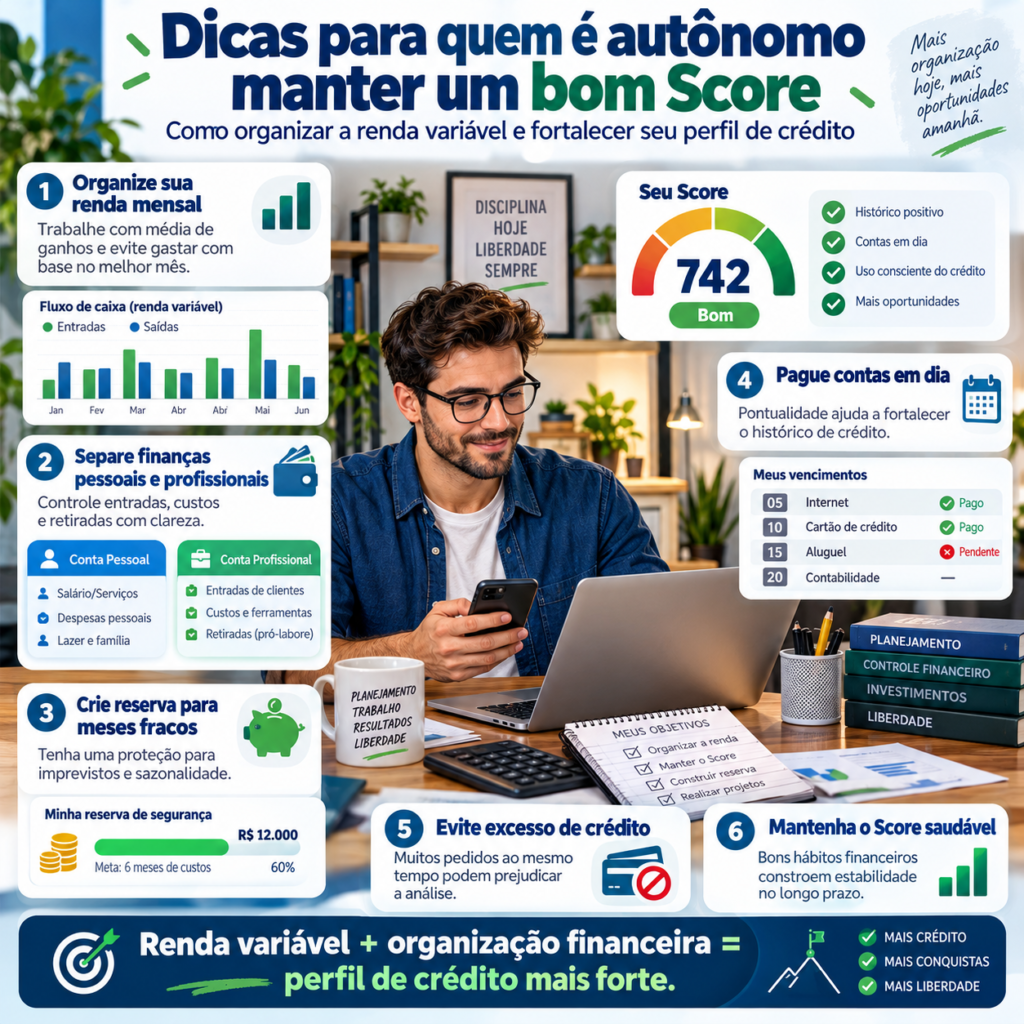
Dicas para quem é autônomo manter um bom Score: como organizar a renda variável e fortalecer seu perfil de crédito
Trabalhar como autônomo oferece liberdade, flexibilidade e a possibilidade de aumentar os ganhos conforme a quantidade de clientes e serviços realizados. Porém, também traz um desafio importante: a renda nem sempre entra no mesmo dia e nem sempre possui o mesmo valor todos os meses.
Essa característica pode tornar o planejamento financeiro mais complexo e gerar uma dúvida bastante comum: ser autônomo prejudica o Score de crédito?
A resposta é não. O fato de uma pessoa trabalhar por conta própria não significa automaticamente que terá uma pontuação baixa. Profissionais autônomos podem construir um excelente histórico financeiro quando mantêm seus compromissos em dia, controlam dívidas, organizam a movimentação bancária e utilizam crédito de maneira responsável.
O verdadeiro desafio está em administrar uma renda que pode variar de mês para mês.
Para quem recebe salário fixo, normalmente existe uma previsão relativamente clara de quanto dinheiro entrará no orçamento. O autônomo precisa trabalhar com médias, reservas e planejamento para enfrentar períodos de menor faturamento.
Neste artigo, você entenderá como manter um bom Score trabalhando por conta própria e quais hábitos podem ajudar a fortalecer seu perfil financeiro no longo prazo.
Ser autônomo reduz o Score?
Não existe uma regra que reduza a pontuação simplesmente porque o consumidor é autônomo.
O Score procura estimar o risco de inadimplência com base em informações relacionadas ao comportamento financeiro.
Entre os fatores que podem ser considerados em modelos de pontuação estão:
- histórico de pagamentos;
- dívidas negativadas;
- relacionamento com o mercado de crédito;
- quantidade de solicitações de crédito;
- informações cadastrais;
- contratos financeiros existentes.
Portanto, o problema não é receber salário, comissão, honorários ou pagamentos por serviços. O ponto mais importante é como esses recursos são administrados.
Por que autônomos podem encontrar dificuldades na análise de crédito?
Embora o trabalho autônomo não reduza automaticamente o Score, determinadas instituições podem encontrar maior dificuldade para avaliar a renda quando ela não é fixa.
Um trabalhador registrado geralmente possui holerite e histórico salarial mais padronizado.
Já um profissional autônomo pode receber:
- R$ 3.500 em determinado mês;
- R$ 6.000 no mês seguinte;
- R$ 4.200 depois;
- R$ 8.000 em um mês especialmente bom.
Isso exige que a instituição analise médias e outras evidências de capacidade financeira.
Por essa razão, organização bancária e documental pode fazer grande diferença.
1. Separe as finanças pessoais das profissionais
Esse é um dos hábitos mais importantes para qualquer autônomo.
Quando todo o dinheiro entra e sai da mesma conta sem organização, fica difícil identificar quanto o trabalho realmente gera e quanto está sendo utilizado nas despesas pessoais.
Considere manter uma separação clara entre:
- receita da atividade profissional;
- custos do negócio;
- impostos;
- dinheiro destinado ao orçamento doméstico;
- reserva financeira.
Mesmo quem não possui empresa formalizada pode organizar as finanças dessa maneira.
O objetivo é conseguir responder a uma pergunta básica: quanto realmente ganho por mês depois dos custos necessários para trabalhar?
2. Defina um “salário” para você mesmo
Um erro comum de quem trabalha por conta própria é gastar conforme o dinheiro entra.
Em um mês de grande faturamento, o padrão de consumo aumenta. Quando chega um período mais fraco, surge a dificuldade.
Uma estratégia interessante é estabelecer uma retirada mensal.
Imagine que sua renda líquida dos últimos 12 meses tenha ficado entre R$ 5.000 e R$ 9.000, com média próxima de R$ 6.500.
Em vez de gastar todo o valor dos meses melhores, você pode estabelecer uma retirada pessoal de R$ 4.500 ou R$ 5.000 e guardar parte da diferença.
Isso cria previsibilidade.
3. Calcule sua renda média
Quem possui renda variável não deve planejar o orçamento com base no melhor mês do ano.
Utilize uma média mais conservadora.
Some os valores líquidos recebidos nos últimos 6 ou 12 meses e divida pelo número de meses.
Exemplo:
| Mês | Renda líquida |
|---|---|
| Janeiro | R$ 5.200 |
| Fevereiro | R$ 6.100 |
| Março | R$ 4.800 |
| Abril | R$ 7.300 |
| Maio | R$ 5.900 |
| Junho | R$ 6.700 |
Nesse exemplo, a média mensal fica em torno de R$ 6.000.
Porém, talvez seja prudente organizar despesas fixas com base em um valor ainda um pouco menor, criando margem de segurança.
4. Pague contas e parcelas dentro do prazo
Independentemente da profissão, manter pagamentos pontuais é um dos hábitos mais importantes para construir um histórico financeiro saudável.
Para o autônomo, o desafio é que clientes podem atrasar pagamentos enquanto as contas continuam vencendo normalmente.
Por isso, não espere receber um cliente específico para pagar uma obrigação importante.
Crie uma pequena reserva de fluxo de caixa para manter:
- faturas;
- empréstimos;
- financiamentos;
- contas recorrentes;
- tributos;
em dia mesmo quando determinado pagamento profissional atrasar.
5. Organize as datas de vencimento
Se sua renda costuma entrar em determinadas épocas do mês, procure adaptar os vencimentos quando houver possibilidade.
Por exemplo, se a maioria dos clientes paga entre os dias 5 e 10, talvez seja mais confortável concentrar contas importantes depois desse período.
Isso diminui a possibilidade de atraso provocado apenas por desencontro de datas.
Use calendário, aplicativo ou planilha para acompanhar todas as obrigações.
6. Crie uma reserva para meses fracos
A reserva financeira é particularmente importante para quem trabalha como autônomo.
Um profissional pode passar por:
- queda temporária de clientes;
- sazonalidade;
- problemas de saúde;
- férias sem remuneração;
- atrasos de clientes;
- redução de contratos;
- mudanças no mercado.
Sem reserva, qualquer queda de faturamento pode obrigar a pessoa a recorrer ao cartão ou empréstimo apenas para pagar despesas básicas.
Isso aumenta o risco de endividamento.
7. Tenha uma reserva profissional separada
Além da reserva pessoal, alguns profissionais podem se beneficiar de uma reserva voltada exclusivamente ao trabalho.
Ela pode ser utilizada para:
- equipamentos;
- manutenção;
- software;
- impostos;
- marketing;
- transporte;
- despesas inesperadas da atividade.
Assim, um computador quebrado ou ferramenta danificada não precisa virar dívida no cartão.
8. Evite depender do cartão para financiar o mês
O cartão de crédito pode ser útil para organizar pagamentos, mas não deveria ser utilizado regularmente para cobrir falta de renda.
Se todo mês você precisa esperar o próximo cliente pagar para conseguir quitar a fatura anterior, existe um sinal de desequilíbrio.
O ideal é gastar no cartão somente valores que já estejam previstos dentro do orçamento.
9. Cuidado com o limite alto
Alguns autônomos recebem limites elevados justamente porque possuem movimentação bancária relevante.
Isso pode criar uma falsa sensação de capacidade financeira.
Um limite de R$ 20.000 não significa que o orçamento comporta uma fatura de R$ 20.000.
Crie um limite pessoal baseado na sua média de renda e despesas.
10. Não pague apenas o mínimo da fatura
Quando um mês é mais fraco, pode surgir a tentação de pagar apenas parte da fatura.
O problema é que o restante passa a exigir solução nos meses seguintes e pode gerar custos financeiros.
Se esse comportamento se repetir, uma dificuldade temporária pode se transformar em endividamento permanente.
O melhor caminho é manter o uso do cartão em nível que permita pagar integralmente a obrigação.
11. Controle os recebimentos dos clientes
Para quem trabalha por conta própria, controlar contas a receber é tão importante quanto controlar despesas.
Mantenha uma relação com:
- nome do cliente;
- valor;
- data prevista;
- forma de pagamento;
- situação do recebimento.
Se os atrasos começarem a crescer, você conseguirá identificar rapidamente.
Essa organização evita depender de valores que ainda não entraram na conta.
12. Não confunda faturamento com renda
Receber R$ 10.000 em um mês não significa necessariamente ganhar R$ 10.000.
Talvez existam R$ 3.000 em custos, R$ 1.000 em impostos e outras despesas profissionais.
Nesse cenário, a renda disponível é bem menor.
Planejar gastos pessoais com base no faturamento bruto pode levar ao endividamento.
13. Mantenha movimentação bancária organizada
A movimentação financeira pode ser importante em determinadas análises, especialmente quando o autônomo precisa demonstrar capacidade de pagamento.
Procure receber os valores da atividade de forma organizada.
Evite, quando possível, uma situação em que parte da renda entra por diversas contas e outra parte fica sem registro algum.
Uma movimentação coerente pode ajudar a demonstrar o padrão real de receitas.
14. Guarde extratos bancários
Extratos podem ser úteis em processos de comprovação de renda.
Quem pretende futuramente financiar um imóvel, veículo ou contratar crédito relevante pode se beneficiar de um histórico financeiro bem organizado.
Dependendo da instituição e da operação, poderão ser utilizados documentos como:
- extratos bancários;
- declaração de Imposto de Renda;
- recibos;
- notas fiscais;
- documentos contábeis;
- comprovantes de recebimentos;
- declarações específicas.
Os documentos exigidos variam conforme a instituição.
15. Declare sua renda corretamente
Não informe renda artificialmente elevada apenas para tentar receber um limite maior.
Além de criar inconsistências, receber crédito muito acima da capacidade real de pagamento pode provocar problemas futuros.
O melhor crédito é aquele que cabe no orçamento.
16. Atualize seus dados cadastrais
Mantenha suas informações corretas junto às instituições com as quais se relaciona.
Isso inclui:
- endereço;
- telefone;
- e-mail;
- profissão;
- renda;
- atividade profissional.
Dados atualizados ajudam a manter um cadastro coerente com a situação atual.
17. Use o Cadastro Positivo a seu favor
O Cadastro Positivo reúne informações sobre o histórico de pagamentos de consumidores.
Para um profissional autônomo, isso pode ser especialmente útil porque a avaliação não precisa depender exclusivamente de um comprovante de salário tradicional.
Um histórico consistente de compromissos pagos corretamente ajuda a demonstrar comportamento financeiro.
O mais importante é manter as obrigações dentro dos prazos.
18. Evite novas negativações
Uma renda variável exige maior margem de segurança.
Se um autônomo assume compromissos pensando sempre que os próximos meses serão iguais aos melhores meses do ano, aumenta o risco de atraso.
Ao contratar parcelamentos ou empréstimos, calcule se a prestação cabe também em um mês ruim.
Essa simples regra pode evitar grande parte dos problemas.
19. Regularize dívidas antigas
Se já existem dívidas negativadas, não ignore a situação.
Liste todas as pendências e analise:
- saldo;
- juros;
- possibilidade de desconto;
- valor de entrada;
- quantidade de parcelas;
- impacto no orçamento.
O acordo precisa ser sustentável.
Uma renegociação que consome toda a renda disponível pode resultar em novo atraso.
20. Evite solicitar crédito em vários lugares simultaneamente
Quando precisa de dinheiro, o autônomo pode cometer o erro de enviar propostas para vários bancos e financeiras no mesmo dia.
Pedidos sucessivos podem gerar diversas consultas realizadas por empresas ao CPF.
A busca intensa por crédito pode ser considerada nos modelos de Score.
Pesquise condições antes e concentre as propostas nas instituições que realmente fazem sentido.
21. Não abra vários cartões apenas para aumentar crédito
Ter vários cartões não aumenta automaticamente a pontuação.
Pelo contrário, pode tornar o controle mais difícil.
Com muitos cartões, o autônomo pode perder a visão do total de gastos e acumular parcelas em instituições diferentes.
Utilize produtos que realmente tenham utilidade.
22. Separe dinheiro para impostos
Um erro comum ocorre quando o profissional recebe determinado valor e considera tudo como disponível.
Dependendo da atividade e da forma de atuação, poderá haver obrigações tributárias.
Reserve esses valores antes de calcular quanto realmente pode gastar.
Assim, o pagamento de impostos não se transforma em uma emergência.
23. Formalização pode ajudar na organização
Dependendo da atividade e dos requisitos legais, trabalhar de maneira formalizada pode facilitar a organização financeira e documental.
Para algumas atividades, isso pode envolver MEI ou outra estrutura empresarial adequada.
Formalização não aumenta automaticamente o Score de pessoa física, mas pode melhorar a organização entre atividade profissional e vida pessoal.
Antes de escolher uma modalidade, verifique se ela é compatível com sua atividade e faturamento e, se necessário, procure orientação contábil.
24. CPF e CNPJ possuem análises diferentes
Quem possui empresa deve entender que o histórico da pessoa física e o histórico da pessoa jurídica não são exatamente a mesma coisa.
O mercado pode utilizar modelos específicos para avaliar CPF e CNPJ.
Por isso, cuidar apenas de um lado e abandonar o outro não é recomendável.
Se você é empresário ou profissional formalizado, mantenha as obrigações pessoais e empresariais organizadas.
25. Evite misturar dívida empresarial com gastos pessoais
Usar crédito do negócio para financiar padrão de vida pessoal pode criar um problema difícil de identificar.
Da mesma forma, utilizar continuamente cartões pessoais para pagar custos profissionais pode esconder a verdadeira situação da atividade.
Quanto mais separadas estiverem essas duas áreas, mais fácil será saber se o negócio realmente é rentável.
26. Use uma planilha ou aplicativo financeiro
Não é necessário ter um sistema sofisticado.
Uma planilha simples já pode acompanhar:
- receita diária;
- despesas profissionais;
- despesas pessoais;
- contas a receber;
- contas a pagar;
- cartões;
- parcelas;
- reserva financeira.
O importante é atualizar regularmente.
27. Crie três cenários de renda
Para quem possui renda variável, essa estratégia pode ser bastante útil.
Monte três cenários:
Cenário ruim
Considere uma queda relevante no faturamento.
Cenário médio
Utilize a média dos últimos meses.
Cenário bom
Considere períodos de maior faturamento.
As despesas obrigatórias deveriam, sempre que possível, caber até mesmo no cenário mais conservador.
O dinheiro dos meses melhores pode fortalecer a reserva.
28. Antecipe despesas anuais
IPVA, IPTU, seguros, licenças profissionais, material de trabalho e outros gastos podem aparecer apenas uma vez por ano, mas não são inesperados.
Divida o valor estimado por 12 e reserve mensalmente.
Exemplo:
Se uma despesa anual será de R$ 2.400, guardar R$ 200 por mês reduz o impacto quando ela chegar.
29. Cuidado com antecipação de recebíveis
Alguns autônomos recebem por cartão, plataformas ou contratos com prazo e utilizam antecipação para ter acesso ao dinheiro mais cedo.
Esse serviço pode possuir custo.
Se a antecipação se tornar necessária todos os meses apenas para pagar despesas, pode indicar que o fluxo de caixa precisa ser reorganizado.
Compare custos antes de utilizar.
30. Analise o CET antes de contratar empréstimo
Não escolha crédito apenas pela parcela.
Observe o Custo Efetivo Total, prazo e valor final pago.
Um empréstimo com parcela pequena e prazo muito longo pode custar significativamente mais.
Para autônomos, é especialmente importante escolher prestações compatíveis com meses de faturamento reduzido.
31. Use crédito para produzir, não para esconder prejuízo permanente
Crédito pode ser útil para comprar equipamento que aumentará a produtividade ou financiar uma necessidade temporária bem planejada.
O problema ocorre quando empréstimos são utilizados todos os meses apenas para cobrir despesas correntes porque a atividade não gera receita suficiente.
Nesse caso, o crédito apenas adia o problema.
Analise a rentabilidade da atividade antes de aumentar o endividamento.
32. Não dependa exclusivamente de um cliente
Quando grande parte da renda vem de uma única fonte, a perda daquele cliente pode causar impacto imediato.
Quando possível, diversifique.
Isso não influencia diretamente o Score, mas reduz o risco de uma queda brusca na capacidade de pagar compromissos.
E menor risco de inadimplência ajuda a preservar um histórico financeiro saudável.
33. Estabeleça prazo de pagamento para clientes
Trabalhar sem regras claras pode prejudicar o fluxo de caixa.
Defina previamente:
- valor;
- forma de pagamento;
- data de vencimento;
- eventual entrada;
- condições do serviço.
Quanto maior a previsibilidade dos recebimentos, mais fácil organizar as obrigações pessoais.
34. Evite sacar ou movimentar tudo em espécie sem necessidade
Uma movimentação bancária organizada pode ser útil para demonstrar renda em determinadas análises.
Se praticamente toda a atividade acontece fora do sistema bancário, pode ser mais difícil comprovar posteriormente o fluxo financeiro.
Isso não significa que dinheiro em espécie seja proibido, mas organização e documentação podem facilitar futuras análises.
35. Considere o Open Finance quando fizer sentido
O Open Finance permite que o consumidor autorize o compartilhamento de determinadas informações financeiras entre instituições participantes.
Para um autônomo que possui bom histórico de movimentação em uma instituição e deseja contratar um produto em outra, isso pode fornecer informações adicionais para análise.
Porém, o compartilhamento não garante aprovação.
Leia quais dados serão compartilhados, com quem e durante quanto tempo antes de autorizar.
36. Não existe “Score especial para autônomo”
É comum encontrar anúncios prometendo estratégias exclusivas para aumentar a pontuação de quem trabalha por conta própria.
Tenha cautela.
Não existe uma fórmula secreta capaz de aumentar automaticamente o Score apenas porque alguém é autônomo.
Os princípios continuam sendo:
- pagar corretamente;
- controlar dívidas;
- evitar inadimplência;
- pedir crédito com moderação;
- manter o cadastro organizado.
37. Não pague para alguém “aumentar seu Score”
Desconfie de quem promete modificar sua pontuação mediante pagamento.
Não existem atalhos legítimos que permitam comprar pontos.
O Score é calculado a partir das informações consideradas pelo modelo.
Se houver dívida verdadeira, organize a regularização. Se houver informação incorreta, utilize os canais adequados para contestação.
38. Consulte sua própria pontuação periodicamente
Acompanhar seu Score pode ajudar a identificar tendências.
Não é necessário consultar todos os dias.
O importante é entender se seu histórico está evoluindo e quais fatores estão influenciando a pontuação.
A consulta do próprio consumidor à própria pontuação não deve ser confundida com consultas feitas por empresas para conceder crédito.
39. Pense no Score como consequência
Esse talvez seja o conselho mais importante.
Não organize sua vida financeira apenas para conseguir alguns pontos a mais.
Organize para conseguir:
- pagar contas sem preocupação;
- manter reserva;
- enfrentar meses ruins;
- investir no trabalho;
- reduzir dependência de empréstimos;
- construir patrimônio.
Um histórico de crédito saudável tende a ser consequência dessa organização.
Exemplo prático: como um autônomo pode organizar o mês
Imagine um profissional com renda média líquida de R$ 7.000.
Ele decide estruturar sua renda da seguinte maneira:
- R$ 4.500 para despesas pessoais;
- R$ 700 para reserva de emergência;
- R$ 500 para impostos e despesas anuais;
- R$ 600 para reserva profissional;
- R$ 700 de margem para meses de menor faturamento.
Em um mês em que recebe R$ 9.000, ele não aumenta automaticamente os gastos para R$ 9.000.
Parte da diferença fortalece suas reservas.
Quando chega um mês em que recebe apenas R$ 4.800, utiliza parte do fundo criado nos períodos melhores e continua pagando suas obrigações normalmente.
Esse é o tipo de organização que reduz o risco de inadimplência.
Checklist mensal para autônomos
No início ou final de cada mês, verifique:
- quanto faturou;
- quanto recebeu efetivamente;
- quanto ainda tem a receber;
- quais são as despesas profissionais;
- quanto será destinado aos impostos;
- qual é o valor da próxima fatura;
- quantas parcelas estão ativas;
- quanto existe na reserva;
- se há alguma conta atrasada;
- se realmente precisa de novo crédito.
Esse acompanhamento evita surpresas.
O autônomo pode ter Score alto?
Sim.
Profissão ou forma de recebimento não impede uma pessoa de construir um bom histórico.
O autônomo que mantém pagamentos pontuais, evita dívidas problemáticas e administra corretamente seu crédito pode apresentar perfil financeiro sólido.
Além disso, quanto mais organizado estiver seu histórico documental e bancário, mais fácil poderá ser demonstrar sua realidade financeira quando uma instituição solicitar comprovação adicional.
Score alto garante financiamento para autônomo?
Não.
O Score é apenas uma das informações utilizadas na análise.
Para determinados financiamentos, o banco também poderá considerar:
- renda;
- documentação;
- valor de entrada;
- comprometimento mensal;
- histórico interno;
- relacionamento com a instituição;
- garantias;
- características da operação.
Por isso, ter pontuação alta ajuda a construir um perfil favorável, mas não cria direito automático à aprovação.
Conclusão
Quem trabalha como autônomo pode manter um bom Score e construir um excelente histórico de crédito.
O principal desafio não está na profissão, mas na gestão da renda variável.
Quando os ganhos mudam de um mês para outro, planejamento, reserva financeira e controle de fluxo de caixa se tornam ainda mais importantes.
Separar as finanças profissionais das pessoais, estabelecer uma retirada mensal, calcular a renda média, controlar pagamentos de clientes e manter uma reserva para períodos de menor faturamento são atitudes que ajudam a reduzir o risco de inadimplência.
Também é importante pagar compromissos dentro do prazo, evitar dívidas negativadas, utilizar cartões com responsabilidade e não solicitar crédito em várias instituições ao mesmo tempo.
Para quem pretende contratar financiamentos maiores no futuro, manter extratos, declarações e outros comprovantes organizados pode facilitar a demonstração da renda real.
O profissional autônomo não precisa tentar parecer um trabalhador assalariado para construir crédito. Precisa demonstrar que, mesmo com renda variável, consegue administrar suas obrigações com consistência.
Em vez de perseguir uma pontuação específica, concentre-se em construir estabilidade.
Quando a vida financeira está organizada, o Score tende a refletir gradualmente esse comportamento, e o autônomo passa a estar mais preparado não apenas para obter crédito, mas também para enfrentar meses ruins sem comprometer seus projetos futuros.