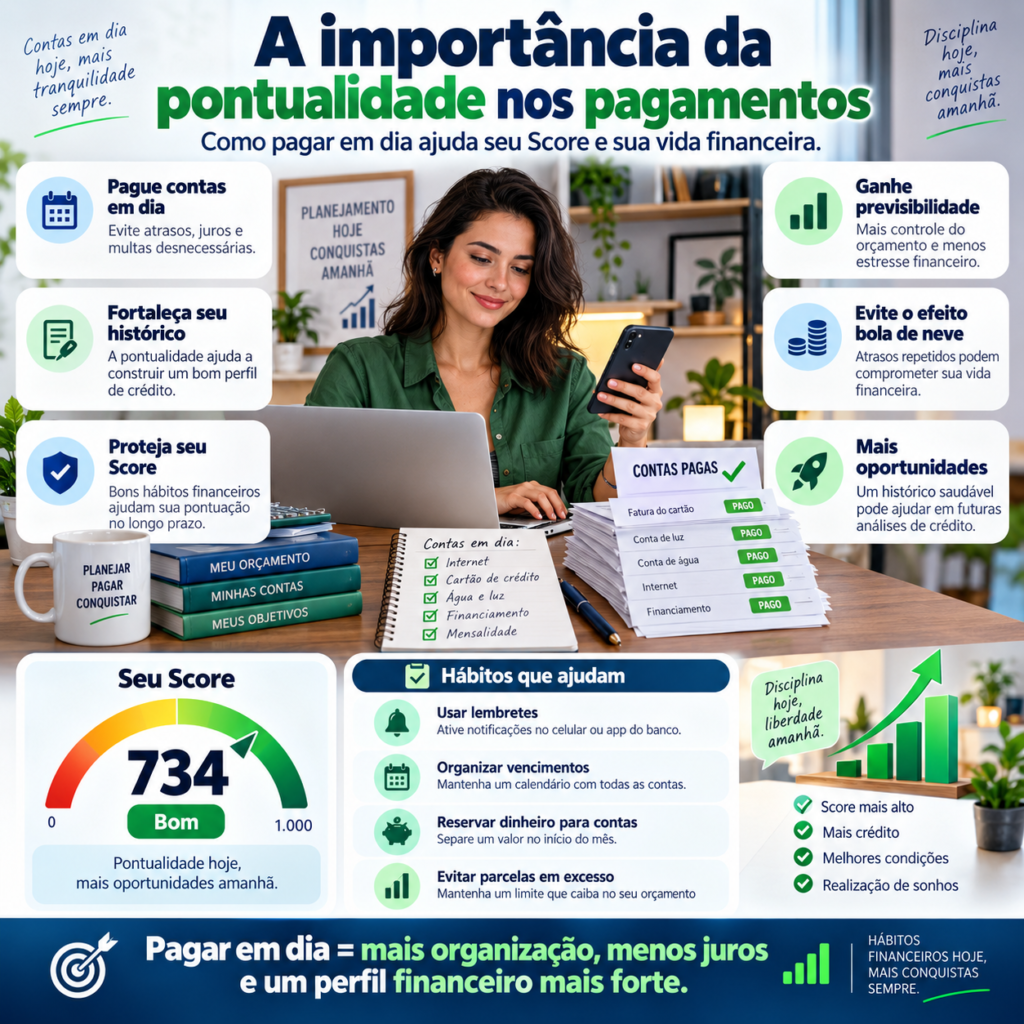
Entenda a importância da pontualidade nos pagamentos: como pagar em dia ajuda seu Score e sua vida financeira
Pagar contas dentro do prazo pode parecer apenas uma obrigação básica do dia a dia, mas esse hábito possui consequências muito maiores do que simplesmente evitar multa e juros. A pontualidade está diretamente relacionada à organização financeira, à construção de um histórico de crédito consistente e à capacidade de manter acesso a diferentes produtos financeiros ao longo da vida.
Cartões de crédito, empréstimos, financiamentos, crediários e outras obrigações criam um histórico. Quando esses compromissos são pagos de maneira regular, o consumidor demonstra que consegue administrar as responsabilidades assumidas.
Por outro lado, atrasos recorrentes podem provocar custos adicionais, dificuldades de orçamento e, em determinadas situações, negativação e redução das oportunidades de crédito.
Por isso, quando se fala em melhorar ou preservar o Score, uma das orientações mais importantes é simples: pague seus compromissos dentro do prazo sempre que possível.
Neste artigo, você entenderá por que a pontualidade possui tanta importância, como os pagamentos podem participar do histórico de crédito, quais erros devem ser evitados e como organizar o orçamento para reduzir o risco de atraso.
O que significa ser pontual financeiramente?
Pontualidade financeira significa cumprir uma obrigação até a data de vencimento estabelecida.
Isso vale para:
- faturas de cartão de crédito;
- parcelas de empréstimos;
- financiamentos;
- crediários;
- boletos;
- contas recorrentes;
- serviços contratados;
- outras obrigações financeiras.
Não basta ter intenção de pagar. Para o planejamento financeiro, a data em que o dinheiro sai também importa.
Quando os pagamentos são realizados de forma organizada, o orçamento se torna mais previsível.
Por que pagar em dia é tão importante para o Score?
O Score é uma pontuação estatística utilizada para ajudar a estimar o risco de inadimplência.
Em modelos como o Serasa Score, o comportamento de pagamento possui peso importante.
O histórico registrado no Cadastro Positivo pode mostrar como o consumidor vem pagando determinados contratos e compromissos.
Assim, uma sequência de pagamentos feitos dentro do prazo pode ajudar a demonstrar consistência financeira.
É importante destacar que isso não significa que cada conta paga adicionará automaticamente determinada quantidade de pontos.
O Score é calculado considerando diferentes informações ao mesmo tempo.
A pontualidade é um fator importante, mas não é o único.
Pagamento em dia e Cadastro Positivo
O Cadastro Positivo foi criado para permitir que o histórico financeiro do consumidor não seja formado apenas por informações negativas.
Ele pode reunir informações relacionadas a pagamentos e contratos.
Isso é importante porque uma pessoa que paga corretamente durante vários meses ou anos passa a construir um histórico mais completo.
Em vez de a análise considerar somente problemas ocorridos no passado, também podem existir informações recentes mostrando que o comportamento atual é mais organizado.
Essa lógica beneficia especialmente consumidores que enfrentaram dificuldades financeiras anteriormente e estão reconstruindo sua vida financeira.
Qual é o peso dos pagamentos no Score?
No modelo atual divulgado pela Serasa, os hábitos de pagamento representam uma das principais categorias utilizadas na composição da pontuação.
A empresa informa que os pagamentos representam cerca de 29% do cálculo.
Além deles, são considerados outros elementos, como:
- experiência e relacionamento com o mercado;
- dívidas;
- busca por crédito;
- dados cadastrais;
- contratos financeiros.
Isso demonstra por que pagar em dia é importante, mas também explica por que uma pessoa pode manter suas contas atuais em ordem e ainda observar oscilações no Score.
Pagar em dia garante Score alto?
Não.
Esse é um dos principais mitos relacionados à pontuação.
Pagar corretamente ajuda a construir um bom histórico, mas o Score depende de um conjunto de informações.
Uma pessoa pode pagar todas as contas atuais e ainda possuir:
- dívidas negativadas antigas;
- muitas solicitações recentes de crédito;
- contratos financeiros em grande quantidade;
- histórico curto;
- outros elementos considerados pelo modelo.
Portanto, não é correto pensar que basta pagar uma conta hoje para a pontuação subir amanhã.
A consistência ao longo do tempo costuma ser mais importante.
Atrasar um dia prejudica o Score?
Nem todo atraso possui necessariamente o mesmo efeito.
Um pagamento realizado com pequeno atraso pode gerar multa ou juros, mas isso não significa automaticamente que haverá uma queda imediata e específica na pontuação.
O impacto dependerá da forma como a informação é registrada e do modelo de análise.
No entanto, atrasos recorrentes não devem ser tratados como algo normal.
Quando o consumidor passa a atrasar compromissos com frequência, isso pode indicar dificuldade de organização ou falta de capacidade financeira.
O problema dos atrasos repetidos
Um atraso isolado pode ocorrer por esquecimento ou imprevisto.
Mas quando atrasos aparecem todos os meses, o problema geralmente é estrutural.
Pode significar que:
- as despesas estão acima da renda;
- as datas de vencimento estão mal distribuídas;
- existem parcelas demais;
- não há reserva financeira;
- o consumidor depende do salário seguinte para pagar o mês anterior.
Nesse caso, apenas criar lembretes talvez não seja suficiente.
É necessário reorganizar o orçamento.
Multas e juros: o custo direto do atraso
Mesmo quando o atraso não provoca negativação, ele pode custar dinheiro.
Uma obrigação paga fora do prazo pode gerar:
- multa;
- juros;
- encargos previstos em contrato;
- restrição temporária de serviços;
- custos adicionais.
Se o consumidor atrasa várias contas durante o ano, pequenas multas podem representar uma quantia relevante.
Esse dinheiro poderia ter sido direcionado para reserva, investimentos ou pagamento de outras obrigações.
Cartão de crédito: pontualidade merece atenção especial
A fatura do cartão é uma das obrigações que mais exigem organização.
O cartão permite realizar compras hoje e pagar depois.
Esse intervalo pode provocar uma falsa sensação de que existe mais dinheiro disponível.
Se o valor da fatura ultrapassar a capacidade de pagamento, o consumidor poderá precisar financiar parte do saldo.
Por isso, pagar a fatura dentro do prazo e controlar seu valor ao longo do mês são duas medidas importantes.
Pagar o mínimo é igual a pagar em dia?
São situações diferentes.
Realizar um pagamento mínimo dentro das condições disponíveis pode evitar determinados efeitos de falta total de pagamento, mas o saldo restante continuará exigindo solução.
Além disso, o financiamento do saldo pode gerar juros e aumentar o custo da dívida.
Assim, do ponto de vista da saúde financeira, o ideal é planejar a utilização do cartão para conseguir pagar integralmente a fatura.
Financiamentos e empréstimos
Em contratos de longo prazo, a pontualidade se torna ainda mais importante.
Um financiamento pode durar anos.
Ao longo desse período, dezenas ou centenas de pagamentos formarão um histórico.
Manter as parcelas em dia ajuda a demonstrar capacidade de administrar um compromisso de longo prazo.
Já atrasos recorrentes podem gerar cobrança, encargos e outras consequências previstas no contrato.
Pontualidade ajuda na confiança dos bancos?
Pode ajudar.
Bancos possuem modelos internos de análise e acompanham o comportamento dos clientes.
Uma pessoa que utiliza produtos financeiros e cumpre suas obrigações regularmente oferece mais informações para que a instituição conheça seu perfil.
Isso não garante aumento de limite ou aprovação de empréstimos.
Mas um histórico consistente tende a ser mais favorável do que um histórico marcado por atrasos.
Por que o histórico importa mais do que um único pagamento?
O crédito trabalha com probabilidades.
Uma empresa tenta responder a uma pergunta:
qual é a probabilidade de este cliente cumprir a próxima obrigação?
Um único pagamento diz pouco.
Já dezenas de pagamentos realizados corretamente durante meses e anos fornecem muito mais informação.
É por isso que consistência é tão importante.
Pontualidade não significa viver sem usar crédito
Algumas pessoas acreditam que a melhor forma de proteger o Score é nunca contratar crédito.
Não é necessário pensar dessa forma.
Crédito pode ser utilizado de maneira responsável.
O importante é contratar valores compatíveis com a renda e manter os pagamentos organizados.
Um financiamento planejado e corretamente administrado é diferente de assumir várias obrigações sem saber como serão pagas.
Como evitar esquecer contas?
Grande parte dos atrasos poderia ser evitada com organização simples.
Algumas estratégias são:
- ativar lembretes no celular;
- utilizar aplicativos financeiros;
- criar calendário de vencimentos;
- utilizar débito automático quando apropriado;
- manter contas concentradas em determinados períodos do mês;
- verificar semanalmente os próximos vencimentos.
O melhor sistema é aquele que você realmente utiliza.
Organize as datas de vencimento
Se seu salário entra no dia 5, talvez seja desconfortável ter várias contas vencendo no dia 1.
Quando possível, procure ajustar vencimentos para datas posteriores à entrada principal de renda.
Isso não significa concentrar todas as contas no mesmo dia, mas criar uma sequência compatível com o fluxo de dinheiro.
Para autônomos, essa organização é ainda mais importante porque os recebimentos podem variar.
Crie uma conta exclusiva para despesas fixas
Uma estratégia simples é separar o dinheiro das contas assim que a renda entrar.
Imagine que você receba R$ 5.000 e possua R$ 2.800 de despesas obrigatórias.
Em vez de manter todo o valor disponível para uso, reserve imediatamente os R$ 2.800.
Assim, o dinheiro das contas não será confundido com o dinheiro disponível para lazer ou compras.
Monte uma reserva de emergência
A pontualidade não depende apenas de organização.
Às vezes, o problema é um imprevisto.
Despesas médicas, manutenção de veículo, redução de renda ou desemprego podem dificultar pagamentos.
Uma reserva financeira funciona como proteção.
Ela permite que as obrigações continuem sendo pagas por algum tempo mesmo quando ocorre um problema inesperado.
Não comprometa toda a renda
Para conseguir pagar em dia, é necessário deixar margem no orçamento.
Um consumidor que compromete praticamente 100% da renda com contas e parcelas está vulnerável.
Qualquer imprevisto pode provocar atraso.
Por isso, antes de contratar uma nova parcela, analise o conjunto das obrigações existentes.
Pequenas parcelas também pesam
R$ 30, R$ 50 ou R$ 80 parecem valores pequenos.
Mas muitas parcelas somadas podem criar um problema.
Imagine dez compras com prestação média de R$ 100.
O resultado são R$ 1.000 comprometidos todos os meses.
Controle o total, não apenas cada compra individualmente.
Use aplicativos de controle financeiro
Aplicativos podem ajudar a visualizar:
- contas a vencer;
- parcelas futuras;
- valor total da fatura;
- saldo disponível;
- despesas por categoria;
- metas financeiras.
Eles não aumentam o Score automaticamente.
O benefício está em reduzir a chance de desorganização.
Débito automático ajuda?
Pode ajudar muito para contas recorrentes.
Mas é necessário garantir saldo suficiente.
Colocar uma conta em débito automático e esquecer de manter dinheiro disponível pode gerar o mesmo problema.
Continue acompanhando seus lançamentos.
Pontualidade e renda variável
Quem trabalha como autônomo precisa ter atenção especial.
A conta vence em uma data fixa, mas o cliente pode pagar depois.
Por isso, profissionais autônomos devem evitar depender de um recebimento específico para pagar uma obrigação.
Uma reserva de fluxo de caixa ajuda a absorver atrasos dos clientes.
O que fazer quando você sabe que não conseguirá pagar?
Ignorar a obrigação normalmente piora a situação.
Se perceber antecipadamente que não conseguirá cumprir determinado pagamento, procure a empresa ou instituição.
Dependendo do contrato, podem existir alternativas como:
- renegociação;
- parcelamento;
- alteração de vencimento;
- reestruturação da dívida.
A melhor solução dependerá do caso.
Evite pegar empréstimo apenas para pagar outra dívida
Trocar uma dívida por outra pode fazer sentido em determinadas situações, principalmente se houver redução significativa dos juros.
Mas contratar crédito repetidamente apenas para cobrir contas vencidas pode criar um ciclo perigoso.
Antes de fazer isso, compare:
- taxa de juros;
- CET;
- prazo;
- valor total pago;
- impacto mensal.
Pontualidade pode ajudar a conseguir juros menores?
Um bom histórico financeiro pode contribuir para análises mais favoráveis, mas não existe garantia.
Bancos consideram vários elementos ao definir taxas.
Entre eles podem estar:
- risco estimado;
- renda;
- garantias;
- prazo;
- relacionamento;
- perfil da operação.
Quanto menor for o risco percebido, melhores podem ser as condições oferecidas, dependendo da política da instituição.
Paguei tudo em dia e meu Score caiu. Por quê?
Isso pode acontecer.
A pontuação é dinâmica.
Mesmo mantendo pagamentos corretos, outras informações podem mudar.
Por exemplo:
- nova solicitação de crédito;
- novo contrato;
- encerramento de relacionamento financeiro;
- alteração em informações consideradas pelo modelo;
- mudanças no conjunto de dados disponíveis.
Portanto, uma pequena queda não significa necessariamente que você fez algo errado.
Não fique obcecado com o número
O objetivo de pagar em dia não deve ser apenas ganhar pontos.
Uma vida financeira saudável possui vantagens muito maiores:
- menos juros;
- menos multas;
- menos estresse;
- maior previsibilidade;
- mais facilidade para poupar;
- menor dependência de crédito emergencial.
O Score deve ser visto como uma consequência do comportamento financeiro.
O que fazer se uma conta foi negativada?
Se o atraso evoluiu para negativação, organize uma estratégia.
Primeiro, confirme:
- quem é o credor;
- valor atual;
- origem da dívida;
- condições de negociação.
Não aceite um acordo que não caiba no orçamento.
Uma parcela excessiva pode gerar uma nova inadimplência.
Depois de quitar uma dívida, o Score sobe imediatamente?
Não necessariamente.
O cálculo considera várias informações e pode levar algum tempo para refletir mudanças de comportamento.
Além disso, pagar uma única dívida não elimina automaticamente outros fatores existentes.
O mais importante é manter a regularização e construir um novo histórico consistente.
Pontualidade ajuda a recuperar a confiança do mercado?
Sim, especialmente quando mantida no longo prazo.
Alguém que teve problemas financeiros no passado pode demonstrar uma mudança de comportamento por meio de uma sequência de pagamentos corretos.
O histórico recente pode mostrar que a situação atual é diferente daquela vivida anos atrás.
É por isso que quem saiu de uma inadimplência deve evitar assumir crédito demais logo após limpar o nome.
O ideal é reconstruir gradualmente.
Sete hábitos para nunca perder um vencimento
- Tenha um calendário financeiro: registre todas as datas.
- Configure alertas: receba avisos alguns dias antes.
- Reserve o dinheiro: não espere o dia do vencimento.
- Revise suas contas semanalmente: poucos minutos podem evitar atrasos.
- Ajuste vencimentos: alinhe as datas ao recebimento da renda quando possível.
- Crie reserva de emergência: proteja-se contra imprevistos.
- Não assuma parcelas demais: mantenha margem no orçamento.
Checklist mensal de pontualidade
No início de cada mês, verifique:
- quanto dinheiro entrará;
- quais contas vencem;
- qual será a próxima fatura;
- quanto existe em parcelas;
- se há algum atraso anterior;
- quanto pode ser reservado;
- quais despesas podem ser cortadas.
Esse acompanhamento evita surpresas.
Exemplo prático
Imagine uma pessoa com renda de R$ 5.500.
Ela possui:
- R$ 1.500 de aluguel;
- R$ 700 de alimentação;
- R$ 500 de transporte;
- R$ 800 de cartão;
- R$ 600 de financiamento;
- R$ 500 de outras despesas.
O total chega a R$ 4.600.
Restam R$ 900.
Se essa pessoa assumir mais R$ 800 em parcelas, praticamente toda a margem desaparece.
Qualquer imprevisto poderá gerar atraso.
Por isso, pontualidade começa antes do vencimento: começa na decisão de não assumir obrigações acima da capacidade financeira.
Por que a pontualidade deve ser um hábito permanente?
Um bom histórico não é construído em uma semana.
Ele é resultado de meses e anos.
Uma pessoa que paga corretamente apenas quando pretende financiar algo pode não ter a mesma consistência de quem administra bem suas obrigações durante longos períodos.
Por isso, não espere precisar de crédito para organizar as contas.
Transforme a pontualidade em parte da rotina.
Conclusão
A pontualidade nos pagamentos é um dos hábitos mais importantes para manter uma vida financeira organizada e construir um histórico de crédito consistente.
Pagar dentro do prazo ajuda a evitar juros, multas, cobranças e outros problemas que podem surgir com o atraso.
Também contribui para a construção das informações utilizadas em modelos de análise de crédito.
No Serasa Score, por exemplo, os hábitos de pagamento possuem peso relevante na composição da pontuação.
Isso não significa que cada boleto pago aumentará automaticamente seu Score nem que pagar tudo em dia garante aprovação de cartão ou financiamento.
Instituições financeiras continuam analisando renda, endividamento, relacionamento, histórico, valor solicitado e diversos outros elementos.
O verdadeiro benefício da pontualidade está na consistência.
Quando você paga corretamente durante meses e anos, reduz custos, mantém o orçamento previsível e diminui o risco de transformar pequenos problemas em grandes dívidas.
Para conseguir isso, organização é fundamental.
Use alertas, aplicativos, débito automático, calendário e reserva financeira. Procure alinhar as datas de vencimento com a entrada da renda e evite assumir parcelas que eliminem toda a margem do orçamento.
Se perceber que determinada obrigação não poderá ser paga, não espere o problema crescer. Analise alternativas de negociação antes que a situação se transforme em inadimplência prolongada.
No longo prazo, pagar em dia não serve apenas para proteger o Score: serve para proteger sua liberdade financeira, reduzir custos e manter abertas melhores possibilidades de crédito quando você realmente precisar delas.