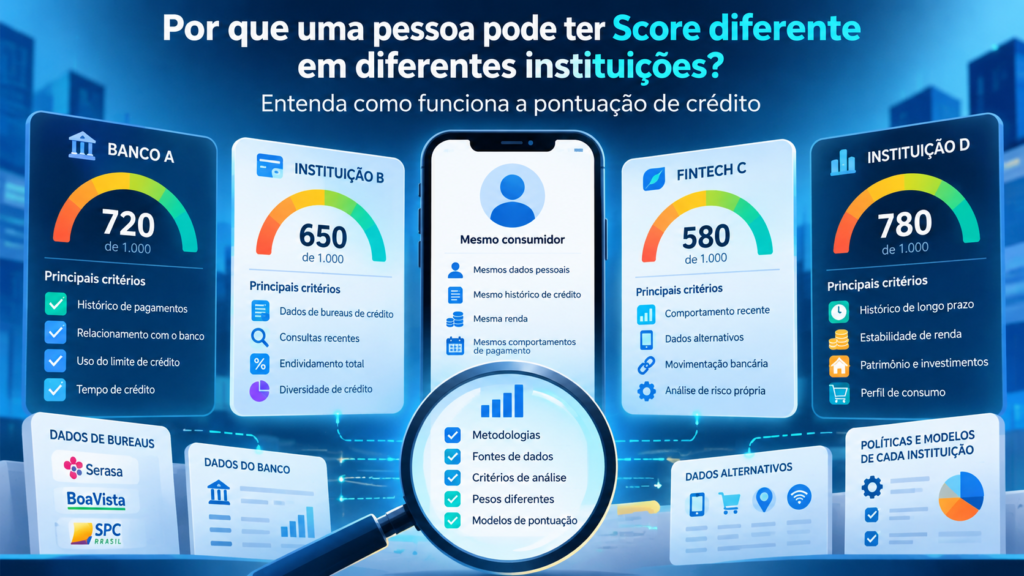
Por que uma pessoa pode ter Score diferente em diferentes instituições? Entenda como funciona a pontuação de crédito
Você já consultou seu CPF em diferentes plataformas e percebeu que sua pontuação de crédito não era a mesma? Imagine encontrar um Score de 780 pontos na Serasa, 620 em outro birô de crédito e uma avaliação completamente diferente ao solicitar um empréstimo no banco. Essa situação pode causar estranheza, principalmente para quem mantém as contas em dia e acredita que deveria possuir uma única pontuação financeira.
Entretanto, essa diferença é perfeitamente possível e não significa, necessariamente, que alguma instituição esteja apresentando informações erradas. O motivo é que cada empresa pode utilizar métodos estatísticos, bases de dados, critérios e pesos diferentes para avaliar o risco de crédito de um consumidor.
No Brasil, empresas como Serasa, SPC Brasil, Equifax BoaVista e Quod oferecem soluções de informação e análise de crédito. Além delas, bancos, financeiras, cooperativas e outras instituições podem desenvolver seus próprios modelos internos de avaliação.
Por isso, uma mesma pessoa pode apresentar pontuações diferentes mesmo utilizando o mesmo CPF e mantendo o mesmo histórico financeiro.
Mas quais fatores explicam essas diferenças? Por que um banco pode considerar determinado consumidor confiável enquanto outro entende que seu perfil apresenta riscos? E existe alguma maneira de melhorar a avaliação em diferentes instituições?
Para compreender essas questões, é necessário conhecer como funciona o Score, quais informações são consideradas e por que não existe uma pontuação universal válida para todo o mercado financeiro.
O que é Score de crédito e para que ele serve?
O Score de crédito é uma pontuação calculada por meio de modelos estatísticos que procuram estimar a probabilidade de um consumidor cumprir seus compromissos financeiros dentro de determinado período.
Dependendo do modelo utilizado, essa pontuação pode considerar o histórico de pagamentos, a existência de dívidas, o relacionamento com o mercado, as consultas por crédito e outras informações relevantes para a análise de risco.
O objetivo é fornecer um indicador que ajude empresas e instituições financeiras a tomar decisões sobre empréstimos, cartões de crédito, financiamentos, compras parceladas e outros produtos.
O Serasa Score, por exemplo, utiliza uma escala de 0 a 1.000 pontos. Em linhas gerais, pontuações maiores representam uma estimativa mais favorável de pagamento, segundo o modelo daquela empresa.
Entretanto, o Score não representa uma garantia de aprovação. Um banco pode negar uma operação mesmo quando o consumidor possui uma pontuação considerada excelente.
Isso acontece porque a análise de crédito envolve outros elementos, como renda, capacidade de pagamento, valor solicitado, política interna da instituição e relacionamento bancário.
Por que o Score pode ser diferente na Serasa, SPC Brasil, BoaVista e Quod?
A explicação principal está nos modelos de cálculo utilizados por cada birô de crédito.
Embora essas empresas atuem no mesmo setor, elas não precisam utilizar fórmulas idênticas para produzir seus indicadores de risco.
Cada uma pode desenvolver metodologias próprias, considerando diferentes conjuntos de informações, variáveis estatísticas, períodos de observação e formas de tratamento dos dados.
Assim, determinado comportamento financeiro pode apresentar influência maior em um modelo e menor em outro.
O resultado é que duas empresas podem examinar o mesmo consumidor e produzir pontuações diferentes sem que exista necessariamente qualquer inconsistência.
1. Cada instituição utiliza sua própria metodologia
O primeiro fator envolve as fórmulas estatísticas e os modelos de previsão de inadimplência.
Uma empresa pode atribuir maior importância à regularidade de pagamentos, enquanto outra pode encontrar maior capacidade preditiva no histórico de relacionamento, na utilização de crédito ou em combinações diferentes de variáveis.
Essas metodologias são desenvolvidas com base em estudos estatísticos e dados históricos, sendo periodicamente avaliadas e ajustadas.
Além disso, os detalhes completos dos modelos podem constituir informações proprietárias das empresas responsáveis.
Consequentemente, não existe uma fórmula pública única que permita transformar automaticamente o Score de uma instituição no de outra.
2. As bases de dados podem apresentar diferenças
Outro fator importante é a disponibilidade de informações.
Apesar de existirem mecanismos de compartilhamento e fontes comuns, os birôs não necessariamente possuem bases absolutamente idênticas em todos os momentos.
Diferenças nos dados recebidos, na atualização dos registros, no histórico disponível e nos procedimentos de tratamento das informações podem interferir nos resultados.
Imagine um consumidor que quitou recentemente uma dívida. Se a informação de regularização já estiver refletida em determinado sistema, mas ainda não tiver sido processada em outro, as avaliações poderão divergir temporariamente.
Mesmo quando os dados são equivalentes, os resultados podem continuar diferentes em razão das metodologias utilizadas.
3. Os pesos atribuídos aos fatores não são iguais
O cálculo de uma pontuação normalmente envolve diversas variáveis, mas isso não significa que todas possuam a mesma importância.
No modelo Serasa Score divulgado após a atualização de 2025, por exemplo, os principais grupos de fatores incluem hábitos de pagamento, experiência e relacionamento com o mercado, dívidas, busca por crédito, informações cadastrais e contratos de empréstimos ou financiamentos.
Outros birôs podem utilizar agrupamentos diferentes, além de desenvolver versões específicas de modelos de risco.
Por essa razão, pagar regularmente um financiamento, utilizar cartão de crédito ou contratar um novo empréstimo pode produzir impactos diferentes nas avaliações.
Exemplo prático: o mesmo CPF com três pontuações diferentes
Considere o caso hipotético de uma pessoa que possui emprego estável, paga suas contas regularmente e mantém um financiamento de veículo em andamento.
Ao consultar diferentes serviços, ela encontra os seguintes resultados:
| Instituição | Score hipotético | Interpretação |
|---|---|---|
| Birô de crédito A | 820 pontos | Avaliação favorável no modelo A |
| Birô de crédito B | 670 pontos | Avaliação segundo o modelo B |
| Birô de crédito C | 590 pontos | Avaliação segundo o modelo C |
Os números são apenas ilustrativos e não representam pontuações reais ou classificações oficiais de qualquer instituição.
Embora os resultados sejam diferentes, todos podem ter sido calculados corretamente de acordo com suas respectivas metodologias.
Também não seria correto concluir que o terceiro birô considera necessariamente o consumidor mais arriscado apenas porque apresentou o menor número. Para realizar uma comparação técnica, seria necessário conhecer as escalas, as definições de risco e os objetivos de cada modelo.
O Cadastro Positivo pode influenciar essas diferenças?
Sim. O Cadastro Positivo é um dos mecanismos importantes para a avaliação do comportamento financeiro.
Ele reúne informações sobre o histórico de crédito e pagamentos, permitindo que a análise não dependa exclusivamente da existência de dívidas atrasadas ou restrições.
O histórico pode contemplar informações relacionadas a empréstimos, financiamentos e outras obrigações abrangidas pelas regras do sistema.
A presença de registros consistentes sobre pagamentos pode contribuir para uma avaliação mais completa da capacidade e da regularidade financeira de um consumidor.
Contudo, isso não significa que todos os modelos utilizem essas informações da mesma maneira.
Além disso, eventuais divergências na disponibilidade, atualização e processamento dos dados podem contribuir para diferenças entre pontuações.
O consumidor pode consultar seu histórico nos canais dos gestores de bancos de dados e solicitar a correção de informações incorretas.
Ter o nome limpo significa possuir Score alto em todos os birôs?
Não. Essa é uma das interpretações equivocadas mais frequentes sobre análise de crédito.
Ter o nome limpo significa, de maneira geral, não possuir determinadas negativações ativas nos cadastros consultados. Isso não equivale automaticamente a apresentar um histórico de crédito amplo ou uma elevada probabilidade estatística de pagamento.
Uma pessoa pode não possuir dívidas negativadas, mas apresentar pouco histórico de relacionamento com o mercado financeiro.
Outra pode manter diversas operações de crédito em dia, porém apresentar um nível elevado de comprometimento financeiro.
Existem também consumidores que realizam poucas operações e, por isso, oferecem uma quantidade limitada de informações para determinados modelos estatísticos.
Assim, a ausência de restrições é positiva, mas não determina isoladamente o valor da pontuação.
Por que o Score do banco pode ser diferente daquele mostrado na Serasa?
Os bancos não são obrigados a utilizar exclusivamente o Serasa Score ou qualquer outra pontuação de birô para aprovar operações de crédito.
Muitas instituições possuem modelos internos que combinam informações externas com dados obtidos durante o relacionamento com seus clientes.
Esses modelos podem considerar o histórico de movimentação bancária, a renda comprovada, os produtos contratados, o comportamento de pagamento e informações relacionadas ao endividamento.
Um banco em que o consumidor recebe seu salário e mantém relacionamento há muitos anos pode possuir informações diferentes daquelas disponíveis para uma instituição com a qual nunca teve contato.
Consequentemente, a avaliação de risco pode variar significativamente entre bancos.
Score interno não é necessariamente igual ao Score de mercado
É importante distinguir uma pontuação comercial de birô de um indicador desenvolvido internamente por uma instituição financeira.
Um banco pode utilizar classificações próprias, como faixas de risco, categorias internas ou probabilidades estimadas, sem adotar a escala de 0 a 1.000.
Também pode trabalhar com diferentes modelos para cartão de crédito, financiamento imobiliário, crédito pessoal e financiamento de veículos.
Portanto, falar em Score bancário não significa necessariamente que exista uma pontuação única, pública e diretamente comparável à disponibilizada ao consumidor.
O relacionamento bancário interfere na análise de crédito?
O relacionamento entre cliente e instituição pode fornecer informações relevantes para determinados modelos internos.
Um banco que acompanha regularmente o recebimento de rendimentos, a utilização de produtos financeiros e o comportamento de pagamento pode construir uma avaliação baseada em histórico próprio.
Entretanto, esse relacionamento não garante automaticamente uma pontuação elevada ou a aprovação de novos produtos.
A instituição também pode identificar fatores de risco, como utilização intensa de limites, atrasos internos ou elevada proporção de compromissos financeiros em relação à renda.
Por isso, dois bancos podem chegar a conclusões diferentes sobre uma mesma solicitação, mesmo quando utilizam informações externas semelhantes.
O SCR do Banco Central influencia o Score?
O Sistema de Informações de Créditos, conhecido como SCR, reúne dados sobre determinadas operações de crédito informadas por instituições participantes do sistema financeiro.
O relatório pode apresentar empréstimos, financiamentos, saldos, limites e situações de vencimento das operações, conforme as regras aplicáveis.
O Banco Central não fornece uma pontuação de Score padronizada por meio do SCR.
Entretanto, informações do sistema podem ser consideradas por instituições habilitadas em processos de avaliação de risco, respeitando as exigências legais e de acesso.
Isso não significa que cada anotação do SCR produza automaticamente uma alteração específica no Serasa Score.
São sistemas com finalidades distintas, e a influência de determinadas informações depende do modelo efetivamente utilizado.
As consultas frequentes ao CPF podem gerar Scores diferentes?
Dependendo do modelo, o histórico de buscas por crédito pode integrar o cálculo da pontuação.
Solicitar diversos cartões, empréstimos ou financiamentos em um intervalo curto pode representar uma variável considerada na avaliação de risco.
Isso não significa que toda consulta ao CPF reduza automaticamente a pontuação.
É necessário diferenciar as consultas realizadas pelo próprio consumidor daquelas efetuadas por empresas no contexto de solicitações de crédito.
Além disso, os impactos dependem das características do modelo estatístico e das circunstâncias observadas.
Por esse motivo, solicitar crédito de maneira consciente e evitar propostas desnecessárias pode contribuir para uma gestão financeira mais organizada.
Um pagamento em atraso afeta todos os Scores da mesma maneira?
Não necessariamente. Atrasos podem influenciar avaliações de risco, mas seus efeitos variam conforme os dados disponíveis e os critérios de cada modelo.
Algumas metodologias podem considerar a frequência, a duração e a recência dos atrasos, além do tipo de obrigação envolvida.
Um atraso isolado de pequeno valor pode receber tratamento estatístico diferente de uma sequência prolongada de pagamentos vencidos.
Também existe diferença entre um atraso contratual e uma negativação formalmente registrada em cadastro de inadimplentes.
O consumidor deve evitar conclusões automáticas, como acreditar que uma parcela atrasada retirará determinada quantidade fixa de pontos em todas as instituições.
Não existe uma regra universal que permita calcular esse impacto sem conhecer o modelo utilizado.
O pagamento de uma dívida aumenta imediatamente o Score?
Quitar uma dívida pode contribuir positivamente para a avaliação financeira, mas não existe garantia de aumento imediato em todos os sistemas.
O pagamento precisa ser informado e processado conforme os procedimentos aplicáveis, e cada modelo considera um conjunto de variáveis.
Além disso, o histórico anterior não necessariamente deixa de influenciar as avaliações no mesmo momento em que ocorre a regularização.
Uma pontuação também pode permanecer estável temporariamente ou apresentar mudanças decorrentes de outros fatores.
Assim, regularizar dívidas deve ser entendido principalmente como uma medida de organização financeira, e não como uma operação que assegura quantidade específica de pontos.
Por que o Score pode mudar mesmo quando a pessoa não faz nada?
As pontuações são calculadas com base em informações disponíveis em determinado momento.
Mesmo sem realizar uma nova compra ou contratar crédito, um consumidor pode observar mudanças devido ao recebimento de novos dados, à atualização de registros ou à evolução do histórico considerado.
Também podem ocorrer ajustes decorrentes de revisões estatísticas e atualizações dos modelos.
A Serasa, por exemplo, divulgou uma atualização de seu modelo de pontuação em 2025, modificando a distribuição de pesos entre fatores considerados no cálculo.
Portanto, uma alteração no Score não significa obrigatoriamente que o consumidor tenha realizado alguma operação financeira negativa.
O mesmo consumidor pode receber diferentes limites de crédito?
Sim. O Score representa apenas uma parte do processo decisório.
Dois bancos podem utilizar políticas diferentes para definir limites de cartão de crédito e valores máximos de empréstimos.
Uma instituição pode oferecer limite de R$ 3.000, enquanto outra pode disponibilizar R$ 10.000 para a mesma pessoa, dependendo de seus critérios, produtos, garantias e informações disponíveis.
Esses valores são apenas exemplos e não indicam que uma das avaliações esteja necessariamente errada.
A determinação dos limites considera também a capacidade de pagamento, os riscos associados à operação e as estratégias comerciais de cada instituição.
Qual Score é mais importante: Serasa, SPC, BoaVista ou Quod?
Não existe uma resposta única, porque a importância de determinado indicador depende da instituição que está realizando a análise de crédito.
Alguns credores podem contratar soluções de uma empresa específica. Outros podem combinar diferentes fontes de informações ou utilizar modelos próprios.
Por isso, não é correto afirmar que apenas um Score determina todas as possibilidades de aprovação no mercado brasileiro.
Para o consumidor, a estratégia mais útil é acompanhar sua situação nos serviços disponíveis, conferir possíveis divergências e compreender que diferentes pontuações não são obrigatoriamente contraditórias.
Também é importante evitar comparações diretas entre números produzidos por modelos cujas metodologias e classificações não são equivalentes.
É possível ter Score alto em uma instituição e baixo em outra?
Sim. Essa diferença pode ocorrer mesmo quando as avaliações utilizam escalas numericamente semelhantes.
Suponha que um consumidor apresente histórico prolongado de pagamentos em dia, mas tenha solicitado várias operações de crédito recentemente.
Um modelo pode valorizar mais a experiência acumulada de pagamento, enquanto outro pode considerar a atividade recente de busca por crédito mais relevante.
As pontuações poderão divergir em razão dessas diferenças de ponderação.
Entretanto, somente a instituição responsável pelo cálculo pode esclarecer quais fatores efetivamente contribuíram para determinado resultado, nos limites das informações disponibilizadas ao consumidor.
Como melhorar a pontuação em diferentes instituições?
Embora não exista uma fórmula para garantir um Score específico, determinados hábitos podem contribuir para a construção de um histórico financeiro consistente.
1. Mantenha os pagamentos em dia
Procure pagar regularmente parcelas de empréstimos, financiamentos, cartões e demais compromissos. A pontualidade é uma informação relevante para diversos modelos de risco.
2. Regularize dívidas pendentes
Quando existirem débitos vencidos, avalie possibilidades de negociação compatíveis com seu orçamento. Evite assumir acordos que não conseguirá cumprir.
3. Acompanhe o Cadastro Positivo
Verifique os dados disponíveis nos gestores de bancos de dados e solicite correções quando identificar informações incorretas ou desatualizadas.
4. Evite solicitar crédito sem necessidade
Compare as condições antes de realizar diversas propostas. Uma busca organizada pode reduzir solicitações desnecessárias e ajudar na escolha de produtos adequados.
5. Controle o comprometimento da renda
Mantenha as parcelas dentro de limites compatíveis com sua capacidade financeira. Um bom histórico não elimina os riscos associados ao endividamento excessivo.
6. Atualize seus dados cadastrais
Confira se as informações fornecidas às instituições estão corretas. Divergências cadastrais podem dificultar processos de identificação e contratação.
7. Acompanhe sua situação financeira
Consulte periodicamente seus dados nos canais oficiais, identifique possíveis fraudes e acompanhe a evolução de suas obrigações.
Como consultar e comparar diferentes Scores?
O consumidor pode procurar os canais oficiais dos birôs de crédito e verificar quais serviços de consulta pessoal estão disponíveis gratuitamente ou mediante contratação.
Entre as referências do mercado brasileiro estão Serasa, SPC Brasil, Equifax BoaVista e Quod.
Ao consultar diferentes plataformas, é recomendável observar a data da atualização, a escala utilizada e os critérios de interpretação apresentados.
Também é importante não compartilhar senhas, códigos de autenticação ou credenciais bancárias com empresas que prometem alterar pontuações.
Desconfie de ofertas que garantem aumentar imediatamente o Score mediante pagamento. Não existe mecanismo legítimo pelo qual terceiros possam assegurar uma pontuação escolhida pelo consumidor.
Perguntas frequentes sobre diferenças de Score
Por que meu Score é alto na Serasa e menor em outro birô?
Porque as instituições podem utilizar metodologias, pesos e informações diferentes. A divergência não significa automaticamente erro ou fraude.
Os birôs de crédito são obrigados a apresentar a mesma pontuação?
Não. Cada empresa pode desenvolver modelos próprios de análise de risco, respeitando as normas aplicáveis ao tratamento e à utilização dos dados.
Meu banco é obrigado a seguir o Serasa Score?
Não. O banco pode utilizar seus próprios critérios de avaliação, combinar diferentes fontes e considerar a capacidade de pagamento do solicitante.
Consultar meu próprio Score diminui a pontuação?
A consulta pessoal ao próprio Serasa Score não reduz sua pontuação. Ela não deve ser confundida com buscas comerciais decorrentes de solicitações de crédito.
Ter 1.000 pontos garante aprovação?
Não. Mesmo uma pontuação máxima não assegura aprovação, pois a instituição avalia outros fatores e mantém sua política de concessão de crédito.
O Score do Banco Central é diferente do Serasa?
O Banco Central não disponibiliza uma pontuação pública equivalente ao Serasa Score. O SCR reúne informações sobre operações de crédito, que podem ser utilizadas em análises autorizadas.
Todos os bancos consultam os mesmos birôs?
Não necessariamente. Cada instituição pode contratar fornecedores, utilizar bases próprias e adotar combinações diferentes de ferramentas de análise.
Existe um único Score oficial no Brasil?
Não existe uma pontuação única e obrigatória que represente a avaliação de todos os bancos, financeiras, lojas e birôs de crédito.
Conclusão: por que o mesmo CPF pode apresentar Scores diferentes?
Uma pessoa pode possuir pontuações diferentes em diferentes instituições porque o Score não é um número universal, mas o resultado de um modelo estatístico desenvolvido para estimar riscos financeiros.
Serasa, SPC Brasil, Equifax BoaVista, Quod e instituições financeiras podem utilizar informações, metodologias, períodos de análise e critérios próprios, produzindo resultados distintos para um mesmo consumidor.
Além disso, diferenças na atualização dos dados, no histórico disponível, no Cadastro Positivo e nas políticas internas de crédito podem contribuir para avaliações variadas.
O mais importante não é tentar fazer com que todas as pontuações sejam idênticas, mas manter um comportamento financeiro responsável, acompanhar as informações existentes e corrigir eventuais inconsistências.
Ter diferentes Scores não significa necessariamente ter problemas financeiros. Significa que o mercado utiliza diferentes ferramentas para avaliar a probabilidade de pagamento e o risco de crédito.
Compreender essas diferenças ajuda o consumidor a tomar decisões mais conscientes, comparar produtos e evitar interpretações equivocadas sobre sua situação financeira.