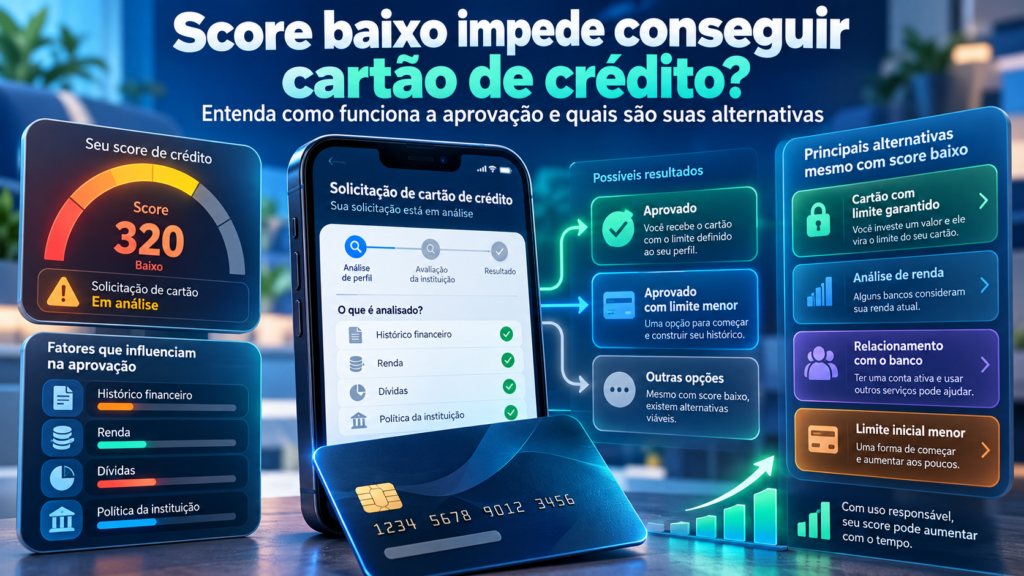
Score baixo impede conseguir cartão de crédito? Entenda como funciona a aprovação e quais são suas alternativas
Conseguir um cartão de crédito é o desejo de muitos brasileiros que procuram mais facilidade para realizar compras, organizar pagamentos e enfrentar despesas inesperadas. Entretanto, uma das principais preocupações de quem solicita esse produto financeiro está relacionada à pontuação de crédito, conhecida popularmente como Score.
Quando o consumidor descobre que possui uma pontuação baixa, é comum acreditar que não conseguirá aprovação em nenhum banco ou instituição financeira. Essa percepção, porém, não corresponde necessariamente à realidade.
Ter Score baixo não significa estar permanentemente impedido de conseguir um cartão de crédito. A pontuação representa apenas um dos indicadores utilizados pelas instituições para avaliar a probabilidade de pagamento. Outros fatores, como renda, histórico bancário, endividamento e relacionamento com a instituição, também podem influenciar a decisão.
Além disso, existem diferentes modalidades de cartões. Algumas instituições oferecem produtos com limites reduzidos, enquanto outras disponibilizam cartões com garantia financeira ou soluções específicas para consumidores que desejam construir um histórico de crédito.
Mas qual é a pontuação mínima necessária para conseguir um cartão? É possível receber aprovação com Score de 300 pontos? Ter o nome negativado impede a contratação? E quais atitudes realmente ajudam a melhorar as possibilidades de aprovação?
Entender essas questões é fundamental para evitar solicitações desnecessárias, identificar alternativas adequadas e utilizar o crédito de maneira responsável.
O que é Score de crédito e como ele funciona?
O Score é uma pontuação calculada por modelos estatísticos que procuram estimar a probabilidade de uma pessoa cumprir seus compromissos financeiros dentro de determinado período.
No Brasil, a Serasa utiliza uma escala de 0 a 1.000 pontos. Quanto maior a pontuação, mais favorável tende a ser a avaliação estatística do comportamento financeiro do consumidor naquele modelo.
O cálculo considera informações relacionadas a pagamentos, dívidas, histórico de crédito, relacionamento com o mercado e outros dados relevantes.
Entretanto, o Score não representa uma classificação definitiva sobre a honestidade ou a capacidade econômica de uma pessoa. Trata-se de um indicador probabilístico, sujeito às características e limitações do modelo utilizado.
Instituições como bancos, financeiras e administradoras de cartões podem considerar essa pontuação durante seus processos de análise, mas não são obrigadas a utilizá-la como critério exclusivo.
Quais são as faixas de pontuação do Serasa Score?
Para compreender melhor o significado de uma pontuação, é útil conhecer as faixas divulgadas pela Serasa. Essas classificações ajudam a interpretar o indicador, mas não determinam automaticamente a aprovação de um cartão.
| Pontuação | Classificação | Interpretação geral |
|---|---|---|
| 0 a 300 | Muito baixo | Probabilidade de aprovação geralmente reduzida. |
| 301 a 500 | Baixo | Maior dificuldade para conseguir crédito convencional. |
| 501 a 700 | Bom | Perfil estatisticamente mais favorável. |
| 701 a 1.000 | Excelente | Probabilidade de pagamento mais favorável no modelo. |
Essas faixas seguem a classificação apresentada pela Serasa em seus conteúdos de orientação sobre crédito. Outros birôs e instituições podem utilizar modelos, escalas e classificações diferentes.
Um consumidor com 280 pontos pode conseguir determinado cartão, enquanto outro com 750 pontos pode receber uma negativa. Isso acontece porque a decisão final depende de outros elementos analisados pelo emissor.
Existe um Score mínimo obrigatório para conseguir cartão de crédito?
Não existe uma pontuação mínima universal determinada pelo Banco Central que obrigue todas as instituições a aprovar ou rejeitar pedidos de cartão de crédito.
Cada empresa estabelece suas políticas de concessão, considerando os riscos, os custos do produto, as características do público atendido e as informações disponíveis sobre o solicitante.
Determinados bancos podem trabalhar com critérios mais rigorosos para cartões de limites elevados. Outras instituições podem disponibilizar produtos com valores iniciais menores ou com garantias.
Portanto, não é correto afirmar que todo consumidor precisa atingir exatamente 500, 600 ou 700 pontos para obter aprovação.
O Score pode influenciar a decisão, mas não existe um número único que assegure a liberação do cartão.
É possível conseguir cartão de crédito com Score de 300 pontos?
Sim, existe essa possibilidade, embora uma pontuação de 300 pontos indique maior dificuldade para conseguir crédito sem garantia.
Imagine uma pessoa com Score de 300 que recebe salário regularmente, possui poucas despesas fixas e mantém relacionamento antigo com determinada instituição financeira.
Mesmo apresentando pontuação reduzida em um birô, esse consumidor pode oferecer informações adicionais relevantes para a avaliação do banco.
A instituição poderá analisar a capacidade de pagamento, o histórico de movimentação, eventuais restrições e o tipo de cartão solicitado.
Entretanto, é importante compreender que essa possibilidade não significa aprovação garantida. Alguns emissores podem adotar políticas que resultem na recusa da proposta.
Também podem existir alternativas com limite garantido, nas quais o consumidor reserva determinado valor como garantia para estabelecer o limite de utilização.
Por que os bancos recusam cartões quando o Score está baixo?
Os bancos procuram avaliar o risco de não receber os valores utilizados pelos clientes. Como o cartão de crédito representa uma modalidade de concessão de crédito, a instituição assume o risco de inadimplência ao disponibilizar um limite.
Quando os modelos estatísticos identificam maior probabilidade de atraso ou descumprimento financeiro, o banco pode considerar a operação menos adequada à sua política.
Isso pode resultar em recusa, oferta de limite reduzido ou disponibilização de um produto com características diferentes.
Além do Score, também podem ser avaliados registros de inadimplência, comprometimento de renda, histórico interno e informações obtidas de fontes autorizadas.
Por isso, duas pessoas com pontuações semelhantes podem receber respostas completamente diferentes ao solicitar o mesmo cartão.
Ter o nome negativado impede a aprovação?
A existência de uma negativação pode dificultar significativamente a concessão de cartão de crédito tradicional, mas não representa uma proibição legal absoluta de contratar esse produto.
A decisão depende das políticas do emissor e das características da operação oferecida.
Uma instituição pode entender que a restrição representa risco excessivo e negar o pedido. Outra pode disponibilizar um cartão com garantia, desde que o consumidor atenda às condições de contratação.
É importante distinguir Score baixo de nome negativado. Uma pessoa pode apresentar pontuação reduzida sem possuir restrições ativas, assim como pode ter uma dívida negativada e ainda manter determinados relacionamentos financeiros.
Por isso, consultar o CPF e verificar a origem de possíveis registros é uma providência importante antes de solicitar novos produtos.
Quais informações os bancos analisam além do Score?
A pontuação de crédito é apenas uma das ferramentas disponíveis. Durante a avaliação, a instituição pode considerar diversos fatores para estimar a capacidade de pagamento e o risco da operação.
Renda e capacidade de pagamento
A renda declarada ou comprovada pode ser importante para determinar se o consumidor possui condições de assumir novas obrigações. Uma pessoa com renda estável pode apresentar características diferentes de outra cuja remuneração varia intensamente.
Comprometimento financeiro
O banco pode considerar as dívidas e parcelas já existentes. Mesmo quem recebe um salário elevado pode apresentar pouca renda disponível quando mantém diversos financiamentos e empréstimos.
Histórico de pagamentos
O comportamento anterior no cumprimento das obrigações financeiras pode oferecer informações relevantes sobre a regularidade dos pagamentos.
Relacionamento com a instituição
Alguns bancos utilizam informações obtidas durante o relacionamento com seus clientes, respeitando a legislação e as políticas aplicáveis.
Políticas internas
Cada emissor pode estabelecer critérios relacionados ao produto, perfil de risco, limites disponíveis e estratégias comerciais.
Por que alguém com Score alto também pode ter cartão recusado?
Uma pontuação elevada não significa que o consumidor possui condições de assumir qualquer valor de crédito.
Considere uma pessoa com Score de 850 pontos, mas que já destina grande parte de sua renda ao pagamento de financiamentos, empréstimos e outras obrigações.
Mesmo apresentando bom histórico financeiro, essa pessoa pode ter pouca capacidade disponível para assumir uma nova fatura mensal.
O banco poderá considerar esse comprometimento e negar o pedido ou disponibilizar limite menor que o solicitado.
Também podem ocorrer negativas por divergências cadastrais, ausência de comprovação de renda, critérios internos ou características específicas do produto.
Assim, o Score deve ser interpretado como um indicador complementar, e não como uma autorização automática para contratar crédito.
Cartão com limite garantido pode ser uma alternativa?
O cartão com limite garantido é uma modalidade oferecida por determinadas instituições na qual o consumidor mantém um valor reservado como garantia da operação.
Dependendo das regras do produto, uma quantia depositada ou aplicada pode servir como referência para a disponibilização de limite.
Por exemplo, se determinado cartão permitir converter integralmente uma reserva de R$ 500 em limite, o consumidor poderá utilizar esse valor nas condições estabelecidas pelo contrato.
Entretanto, essa relação não é obrigatoriamente igual em todos os produtos. Também podem existir exigências adicionais e procedimentos de análise.
O valor reservado não deve ser confundido com pagamento antecipado da fatura. O consumidor continua responsável pelas compras realizadas e pelos respectivos vencimentos.
Antes de contratar, é fundamental verificar eventuais tarifas, bloqueios da garantia, condições de resgate e consequências do atraso.
Cartão pré-pago é igual a cartão de crédito?
Não. Embora os dois possam ser utilizados em determinadas compras, possuem características diferentes.
No cartão pré-pago, o consumidor normalmente utiliza valores previamente carregados. Dessa forma, não existe necessariamente uma linha de crédito concedida pela instituição.
Já no cartão de crédito convencional, o emissor disponibiliza limite para compras que serão pagas posteriormente, conforme as condições da fatura.
O cartão pré-pago pode ser útil para organizar despesas, controlar gastos e realizar pagamentos em estabelecimentos que aceitem essa modalidade.
Entretanto, sua utilização não garante a construção de histórico de crédito nem o aumento da pontuação.
Também é necessário verificar as regras de aceitação, pois determinados serviços e estabelecimentos podem exigir cartões de crédito tradicionais.
É mais fácil conseguir cartão no banco em que recebo salário?
O relacionamento com o banco pode fornecer informações adicionais para análise, mas isso não significa que a aprovação seja automática.
Uma instituição que acompanha regularmente entradas de recursos e movimentações pode possuir dados úteis para avaliar a capacidade financeira do cliente.
Entretanto, cada banco decide como utilizar essas informações, observando as regras aplicáveis.
O recebimento de salário, isoladamente, não elimina a influência de restrições, endividamento excessivo ou histórico negativo.
Para quem possui Score baixo, verificar as alternativas disponíveis na instituição com a qual já mantém relacionamento pode ser uma estratégia razoável, desde que as condições sejam adequadas.
Solicitar muitos cartões ao mesmo tempo prejudica o Score?
O histórico de buscas por crédito pode integrar determinados modelos de pontuação. Por isso, realizar muitas solicitações em um curto intervalo pode influenciar a avaliação de risco.
Entretanto, não existe uma regra universal segundo a qual cada pedido de cartão retira automaticamente determinada quantidade de pontos.
O efeito depende dos registros considerados e da metodologia de cálculo.
Além disso, diferentes consultas ao CPF possuem finalidades distintas. Consultar o próprio Score não deve ser confundido com apresentar propostas sucessivas de contratação.
O caminho mais prudente é pesquisar previamente os requisitos dos produtos e evitar enviar solicitações indiscriminadamente.
Pagar dívidas aumenta as chances de conseguir cartão?
Regularizar dívidas pode contribuir para melhorar a situação financeira e reduzir fatores negativos considerados por instituições de crédito.
Entretanto, quitar uma obrigação não garante que o Score aumentará imediatamente ou que um cartão será aprovado.
As informações precisam ser atualizadas pelos responsáveis e processadas conforme os critérios dos sistemas envolvidos.
Além disso, o banco poderá continuar considerando outros aspectos, como renda, capacidade de pagamento e histórico financeiro.
A principal vantagem da regularização é reduzir o endividamento e organizar as obrigações, independentemente de qualquer mudança específica na pontuação.
Como aumentar as possibilidades de aprovação com Score baixo?
Existem algumas medidas que podem contribuir para melhorar o perfil financeiro e tornar futuras solicitações mais compatíveis com a capacidade do consumidor.
1. Consulte sua situação cadastral
Verifique se existem dívidas negativadas, informações incorretas ou registros que precisam de atualização. Caso encontre divergências, utilize os canais oficiais de contestação.
2. Priorize pagamentos em dia
Evite atrasos nas obrigações assumidas. A regularidade pode contribuir para formar um histórico financeiro consistente.
3. Organize o orçamento mensal
Identifique despesas essenciais, compromissos existentes e valores disponíveis. Isso ajuda a determinar se um cartão realmente cabe no orçamento.
4. Evite novos endividamentos desnecessários
Contratar empréstimos apenas para demonstrar movimentação financeira pode aumentar custos e riscos, sem assegurar melhora na avaliação.
5. Considere alternativas com garantia
Compare cartões com limite garantido, observando cuidadosamente as regras de reserva financeira e pagamento das faturas.
6. Mantenha informações corretas
Atualize seus dados nos canais oficiais das instituições e verifique eventuais inconsistências cadastrais.
7. Faça solicitações planejadas
Pesquise as condições antes de apresentar propostas. Evite contratar produtos incompatíveis com sua necessidade e capacidade de pagamento.
Um cartão com limite pequeno ajuda a construir histórico?
Um cartão com limite reduzido pode ajudar o consumidor a desenvolver hábitos de pagamento e, quando as informações são reportadas aos sistemas pertinentes, contribuir para seu histórico de crédito.
Entretanto, não é necessário realizar muitas compras ou comprometer toda a renda disponível para demonstrar utilização do cartão.
O mais importante é utilizar o produto de maneira responsável, acompanhar a fatura e evitar despesas superiores à capacidade de pagamento.
O uso do cartão também não assegura aumento específico do Score, pois diferentes modelos podem avaliar o comportamento financeiro de maneiras distintas.
Qual é o perigo de aceitar qualquer cartão para conseguir aprovação?
Consumidores com dificuldade de obter crédito podem ficar vulneráveis a ofertas pouco transparentes ou financeiramente desvantajosas.
Antes de contratar, é necessário verificar a instituição responsável, as tarifas, a anuidade, os juros aplicáveis e as condições de cobrança.
Também é importante desconfiar de empresas que prometem aprovação garantida mediante pagamento antecipado para liberar um limite.
Solicitações de senhas bancárias, códigos de autenticação ou transferências suspeitas podem representar sinais de fraude.
O consumidor deve procurar canais oficiais e analisar cuidadosamente os documentos contratuais antes de fornecer informações pessoais.
Vale a pena utilizar o cartão para melhorar o Score?
O cartão pode ser uma ferramenta de organização financeira quando utilizado com planejamento e disciplina.
Entretanto, contratar crédito exclusivamente para tentar aumentar uma pontuação não é necessariamente uma estratégia vantajosa.
Um consumidor que não precisa de novas despesas pode acabar criando compromissos desnecessários e expondo seu orçamento a riscos.
Além disso, pagar apenas o valor mínimo da fatura pode gerar encargos elevados, dependendo da modalidade e das condições contratuais.
Portanto, a prioridade deve ser manter as contas equilibradas. Eventuais melhorias no histórico e no Score devem ser entendidas como possíveis consequências de uma gestão financeira responsável.
Como consultar gratuitamente o Score antes de solicitar um cartão?
O consumidor pode acessar os canais oficiais da Serasa para acompanhar sua pontuação e verificar informações disponíveis sobre seu CPF.
- Acesse o site oficial www.serasa.com.br.
- Entre na área de identificação do consumidor.
- Realize o cadastro ou a autenticação necessários.
- Consulte sua pontuação atual.
- Verifique possíveis restrições e informações relacionadas ao histórico financeiro.
Outros birôs também podem disponibilizar serviços de consulta, conforme suas próprias condições.
É importante lembrar que diferentes empresas podem calcular pontuações distintas, mesmo para o mesmo consumidor.
Perguntas frequentes sobre Score baixo e cartão de crédito
Quem tem Score abaixo de 300 pode conseguir cartão?
Sim, existe essa possibilidade, especialmente em produtos com características específicas ou garantias. Entretanto, a aprovação depende das regras da instituição emissora.
Qual é o Score mínimo para conseguir cartão de crédito?
Não existe um mínimo universal. Cada banco estabelece seus critérios e pode utilizar diferentes modelos de avaliação.
Score de 500 pontos garante aprovação?
Não. Mesmo uma pontuação intermediária ou elevada não assegura a liberação do cartão.
Ter nome limpo facilita conseguir cartão?
A ausência de negativação pode ser favorável, mas não substitui a análise de renda, histórico, endividamento e demais critérios.
Cartão pré-pago aumenta o Score?
O uso de cartão pré-pago não garante aumento de pontuação, porque sua operação não equivale necessariamente à concessão de crédito.
É possível conseguir cartão sem comprovar renda?
Algumas instituições podem utilizar mecanismos alternativos de avaliação, mas cada produto possui regras próprias de contratação e identificação.
Quem teve cartão recusado deve solicitar novamente imediatamente?
Antes de realizar outro pedido, é recomendável compreender as possíveis causas da recusa e verificar alternativas adequadas.
O banco é obrigado a aprovar quem tem Score alto?
Não. A concessão de crédito depende da política da instituição e dos critérios aplicáveis à operação.
Conclusão: Score baixo dificulta, mas não impede automaticamente conseguir cartão
Ter Score baixo pode reduzir as possibilidades de aprovação de um cartão de crédito convencional, principalmente quando existem outros fatores de risco, como dívidas vencidas ou comprometimento elevado da renda.
Entretanto, isso não significa que o consumidor esteja definitivamente impedido de obter o produto.
Bancos e instituições financeiras utilizam diferentes metodologias de avaliação, podendo considerar renda, relacionamento, histórico de pagamentos e garantias disponíveis.
Além disso, determinadas modalidades, como cartões com limite garantido, podem representar alternativas para consumidores que não conseguem aprovação em produtos tradicionais.
O caminho mais seguro é compreender a própria situação financeira, regularizar pendências quando possível e pesquisar as condições de contratação antes de enviar novas propostas.
Mais importante do que conseguir um cartão a qualquer custo é obter um produto adequado à renda, com condições transparentes e possibilidade real de pagar integralmente as faturas.
Com organização financeira e escolhas responsáveis, o consumidor pode melhorar sua relação com o crédito e ampliar suas alternativas ao longo do tempo.