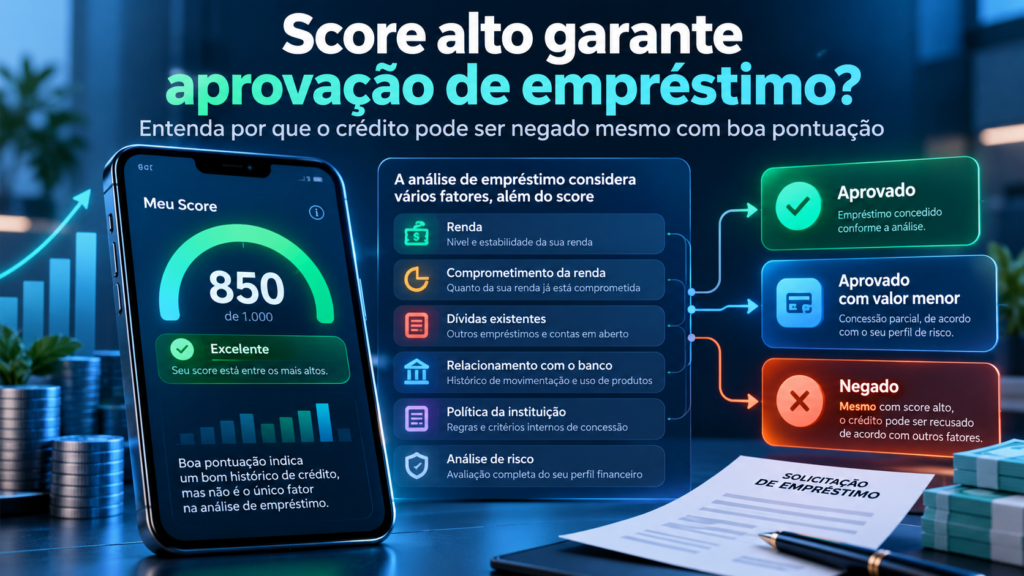
Score alto garante aprovação de empréstimo? Entenda por que o crédito pode ser negado mesmo com boa pontuação
Ter uma boa pontuação de crédito é o objetivo de muitos brasileiros que desejam conseguir empréstimos, financiamentos, cartões de crédito e melhores condições de pagamento. Entretanto, uma dúvida frequente entre consumidores é se possuir Score alto significa ter aprovação garantida em qualquer instituição financeira.
Imagine uma pessoa que consulta seu CPF e encontra uma pontuação de 850 pontos na Serasa. Ela mantém suas contas em dia, não possui negativações e acredita que conseguirá contratar um empréstimo pessoal facilmente. Ao procurar o banco, porém, recebe uma resposta negativa, sem compreender exatamente o motivo.
Essa situação pode acontecer porque o Score alto não garante aprovação automática de empréstimo. A pontuação é apenas um dos indicadores considerados pelas instituições financeiras, que utilizam diferentes critérios para avaliar o risco de cada operação.
Além do histórico de crédito, os bancos podem considerar a renda mensal, o comprometimento financeiro, as dívidas existentes, o relacionamento com a instituição e as características do empréstimo solicitado.
Por isso, duas pessoas com o mesmo Score podem receber decisões completamente diferentes. Uma poderá conseguir crédito com juros reduzidos, enquanto outra terá sua proposta recusada ou receberá uma oferta de valor inferior ao solicitado.
Entender como essa avaliação funciona ajuda a evitar frustrações, identificar possíveis problemas e melhorar as possibilidades de conseguir crédito de maneira responsável.
O que é Score de crédito e qual sua importância?
O Score de crédito é uma pontuação calculada por modelos estatísticos que procuram estimar a probabilidade de um consumidor cumprir seus compromissos financeiros dentro de determinado período.
No Brasil, o Serasa Score utiliza uma escala de 0 a 1.000 pontos. Em geral, quanto maior a pontuação, mais favorável é a estimativa de pagamento apresentada pelo modelo.
Para calcular esse indicador, são consideradas informações relacionadas ao histórico financeiro, hábitos de pagamento, dívidas existentes, relacionamento com o mercado e outros fatores relevantes.
O Score é utilizado como uma ferramenta de apoio à análise de risco, permitindo que empresas e instituições financeiras avaliem determinadas características do consumidor antes de oferecer crédito.
Entretanto, uma pontuação elevada não representa uma certificação de capacidade financeira ilimitada. Uma pessoa pode possuir excelente histórico de pagamentos e, mesmo assim, não ter renda disponível suficiente para assumir uma nova dívida.
Por essa razão, o Score deve ser compreendido como um indicador estatístico, e não como uma autorização para contratar empréstimos.
Quais são as faixas de pontuação do Serasa Score?
A Serasa apresenta faixas de classificação que ajudam o consumidor a compreender sua pontuação. Essas categorias representam uma referência geral de risco, mas não estabelecem limites obrigatórios para aprovação.
| Pontuação | Classificação | Interpretação |
|---|---|---|
| 0 a 300 | Muito baixo | Maior risco estatístico de inadimplência. |
| 301 a 500 | Baixo | Maior dificuldade para obter crédito. |
| 501 a 700 | Bom | Perfil estatisticamente mais favorável. |
| 701 a 1.000 | Excelente | Estimativa mais favorável de pagamento. |
É importante destacar que essas faixas correspondem ao Serasa Score. Outros birôs e bancos podem utilizar escalas, classificações e metodologias diferentes.
Um consumidor com 780 pontos pode ser considerado favorável em uma análise, mas isso não significa que todas as instituições oferecerão os mesmos valores, taxas ou prazos.
Score alto garante aprovação de empréstimo?
Não. Embora uma boa pontuação possa aumentar as possibilidades de concessão, a decisão final pertence à instituição financeira responsável pela operação.
Cada banco possui suas próprias políticas de crédito. Algumas instituições utilizam critérios conservadores, enquanto outras podem oferecer produtos voltados a perfis de risco diferentes.
Além disso, os bancos precisam avaliar se o consumidor possui condições financeiras de pagar as parcelas durante todo o período contratual.
Assim, uma pessoa com Score excelente pode receber uma negativa caso sua renda esteja comprometida, existam informações incompatíveis na proposta ou o empréstimo solicitado não esteja adequado ao seu perfil.
O Score ajuda a avaliar a probabilidade de pagamento, mas não substitui a análise de capacidade financeira.
Por que os bancos negam empréstimos mesmo para quem tem Score alto?
Existem diversos motivos pelos quais uma proposta pode ser recusada. Nem todos estão relacionados à existência de negativação ou ao histórico de inadimplência.
1. Renda insuficiente para o valor solicitado
Um dos critérios mais importantes é a capacidade do consumidor de pagar as parcelas sem comprometer excessivamente seu orçamento.
Imagine uma pessoa com renda mensal de R$ 3.000 e Score de 900 pontos que solicita um empréstimo cujas parcelas seriam de R$ 1.800.
Embora sua pontuação seja elevada, a prestação representaria 60% da renda mensal, antes mesmo de considerar despesas básicas e outros compromissos.
O banco pode entender que existe risco elevado de dificuldade de pagamento e recusar a operação.
Esse exemplo demonstra que uma pontuação favorável não compensa automaticamente uma relação inadequada entre renda e valor das parcelas.
2. Comprometimento elevado da renda
O comprometimento da renda corresponde à parcela dos rendimentos já destinada ao pagamento de obrigações financeiras.
Financiamentos imobiliários, empréstimos pessoais, crédito consignado e outros contratos podem reduzir a capacidade de assumir novos compromissos.
Mesmo quando todas essas dívidas estão em dia, o banco pode identificar que existe pouco espaço no orçamento para outra prestação.
Não há um percentual único de comprometimento válido para todos os tipos de empréstimo. Os critérios dependem da modalidade, da regulamentação aplicável e das políticas da instituição.
3. Histórico de relacionamento bancário
As instituições financeiras podem utilizar informações obtidas durante o relacionamento com seus clientes, observadas as regras de tratamento de dados e acesso.
Um banco no qual o consumidor recebe seus rendimentos pode possuir informações diferentes daquelas disponíveis a uma instituição com a qual ele nunca manteve relacionamento.
Histórico de movimentação, comportamento de pagamentos e utilização de produtos financeiros podem contribuir para determinadas análises internas.
Isso explica por que um consumidor pode obter aprovação em um banco e receber uma negativa em outro.
4. Políticas internas de concessão
Cada instituição define quais características de risco está disposta a aceitar em seus produtos.
Um banco pode trabalhar com limites menores para empréstimos pessoais sem garantia. Outro pode concentrar sua atuação em operações consignadas ou financiamentos com garantias.
Essas políticas também podem mudar conforme as condições econômicas, a estratégia comercial e a situação da carteira de crédito.
Portanto, uma recusa não significa necessariamente que o consumidor possui problemas financeiros.
5. Divergências cadastrais e documentais
Informações inconsistentes podem prejudicar a avaliação de uma solicitação.
Divergências de renda, identificação, documentos, dados profissionais ou informações bancárias podem exigir verificações adicionais.
Algumas propostas podem ser interrompidas por dificuldades na validação de identidade ou por controles de prevenção a fraudes.
Por isso, manter os dados corretos e fornecer documentos verdadeiros é essencial durante a contratação.
Como o Banco Central influencia a análise de empréstimos?
O Banco Central mantém o Sistema de Informações de Créditos, conhecido como SCR, que reúne informações sobre determinadas operações de crédito informadas por instituições participantes do sistema financeiro.
O SCR pode registrar empréstimos, financiamentos, limites e informações relacionadas à situação das operações, conforme as regras aplicáveis.
Esses dados podem ajudar instituições autorizadas a avaliar compromissos financeiros existentes, observados os requisitos legais para consulta.
Entretanto, o Banco Central não oferece uma pontuação pública equivalente ao Serasa Score, nem determina automaticamente a aprovação de empréstimos.
Uma pessoa pode apresentar excelente Score na Serasa e possuir diversos contratos de crédito registrados no SCR.
Dependendo da renda disponível e das características dessas operações, um banco poderá considerar inadequada a concessão de uma nova dívida.
Ter empréstimos em dia pode prejudicar uma nova aprovação?
Manter contratos pagos regularmente demonstra cumprimento das obrigações assumidas e pode contribuir para um histórico financeiro consistente.
Entretanto, a existência de várias parcelas também representa compromissos que reduzem a renda disponível.
Considere um consumidor que recebe R$ 5.000 mensais e já paga R$ 2.500 em financiamentos e empréstimos.
Mesmo com todos os pagamentos em dia e Score elevado, ele pode encontrar dificuldades para contratar uma nova operação.
A instituição poderá entender que o acréscimo de outra parcela aumenta excessivamente o risco financeiro.
Assim, o problema não está necessariamente no histórico de pagamentos, mas na capacidade de assumir novas obrigações.
Qual Score é necessário para conseguir um empréstimo?
Não existe uma pontuação mínima universal obrigatória para obter empréstimo pessoal no Brasil.
Alguns consumidores conseguem crédito com pontuações intermediárias, enquanto outros podem receber negativas mesmo apresentando Score acima de 800 pontos.
O resultado depende da instituição, da modalidade, do valor solicitado, da renda e dos critérios utilizados.
Também é importante considerar que os bancos podem empregar modelos próprios de risco, diferentes daqueles oferecidos pelos birôs de crédito.
Por isso, não é possível afirmar que atingir determinada pontuação garantirá automaticamente a contratação de um empréstimo.
Uma pessoa com Score de 900 pode ter empréstimo negado?
Sim. Uma pontuação de 900 pontos representa uma avaliação estatística favorável no Serasa Score, mas não elimina outros fatores considerados pelo banco.
Imagine um consumidor com Score de 900 que solicita R$ 80 mil em crédito pessoal sem garantia.
Dependendo de sua renda, dos compromissos existentes e das condições propostas, o banco pode considerar o valor elevado para sua capacidade financeira.
A instituição poderá negar a contratação, oferecer quantia menor ou apresentar alternativas com outras condições.
Portanto, o consumidor deve evitar interpretar a pontuação como garantia de liberação de valores elevados.
Score alto pode ajudar a conseguir juros menores?
Uma boa pontuação pode contribuir para uma avaliação de risco mais favorável, o que, em determinadas circunstâncias, pode ajudar o consumidor a obter condições competitivas.
Entretanto, não existe regra segundo a qual uma pessoa com Score elevado obrigatoriamente receberá os menores juros disponíveis.
A taxa final depende de vários fatores, incluindo modalidade, prazo, garantias, custo de captação, políticas comerciais e perfil de risco.
Dois consumidores com pontuações semelhantes podem receber taxas diferentes, assim como dois bancos podem apresentar propostas distintas para o mesmo solicitante.
Antes de contratar, é fundamental comparar o Custo Efetivo Total, conhecido como CET, que reúne juros e demais custos considerados no cálculo da operação.
O que é o CET e por que ele importa mais que apenas a taxa de juros?
O Custo Efetivo Total representa uma medida do custo da operação de crédito, considerando encargos e despesas aplicáveis ao contrato.
Ao comparar duas propostas, o consumidor não deve observar somente a taxa nominal de juros divulgada na publicidade.
Outros custos podem influenciar o valor efetivamente pago, dependendo da operação contratada.
Uma proposta com juros aparentemente menores pode não ser a mais econômica quando existem despesas adicionais relevantes.
Por isso, comparar o CET, o valor das parcelas, o total a pagar e as condições contratuais é essencial para tomar uma decisão consciente.
Por que um banco aprova e outro recusa o mesmo consumidor?
As instituições financeiras não utilizam necessariamente os mesmos modelos estatísticos, fontes de dados e critérios comerciais.
Um banco pode atribuir maior importância ao histórico de relacionamento, enquanto outro pode considerar determinados indicadores de endividamento mais relevantes.
Também podem existir diferenças entre os produtos oferecidos e o público atendido.
Considere um consumidor que solicita R$ 15 mil em duas instituições. A primeira pode aprovar a proposta, enquanto a segunda entende que o risco não atende às suas políticas.
As decisões diferentes não significam automaticamente que uma delas esteja incorreta.
Isso demonstra que a análise de crédito envolve modelos e estratégias próprios, e não apenas uma pontuação universal.
Empréstimo consignado exige Score alto?
O empréstimo consignado possui características diferentes do crédito pessoal convencional, pois as parcelas são descontadas diretamente da folha de pagamento ou do benefício, conforme as regras da modalidade.
Esse mecanismo pode reduzir determinados riscos para a instituição financeira.
Entretanto, a aprovação continua sujeita à elegibilidade, à margem consignável disponível, às regras legais e às políticas do credor.
Portanto, o Score pode não ter o mesmo peso observado em outros produtos, mas isso não significa que todos os pedidos serão aprovados.
O consumidor também deve avaliar cuidadosamente o impacto das parcelas sobre sua renda futura.
Empréstimo com garantia pode facilitar a aprovação?
Algumas modalidades permitem oferecer bens ou ativos como garantia da operação, observadas as condições contratuais.
A existência de uma garantia pode reduzir determinados riscos para o credor, permitindo estruturas de crédito diferentes daquelas oferecidas em empréstimos sem garantia.
Entretanto, essas operações também envolvem riscos importantes para o consumidor.
Dependendo do contrato, o não pagamento poderá resultar na execução da garantia e até na perda do bem oferecido.
Por isso, utilizar patrimônio como garantia exige planejamento e análise cuidadosa das consequências de eventual inadimplência.
Solicitar empréstimos em muitos bancos reduz o Score?
As buscas recentes por crédito podem integrar determinados modelos estatísticos de pontuação.
Quando uma pessoa realiza diversas solicitações em pouco tempo, essas movimentações podem ser consideradas durante a análise de risco, dependendo das características dos registros.
Entretanto, não existe uma quantidade fixa de pontos descontados por cada proposta.
Também é necessário distinguir uma simulação informativa de uma solicitação formal que gere consulta registrada em determinado sistema.
Antes de enviar várias propostas, o consumidor pode comparar as condições dos produtos e verificar como a instituição realiza a análise.
Como aumentar as chances de aprovação de um empréstimo?
Mesmo quando o Score já está elevado, algumas medidas podem contribuir para melhorar a organização financeira e tornar a proposta mais compatível com a capacidade de pagamento.
1. Avalie sua renda disponível
Calcule quanto recebe mensalmente e subtraia despesas essenciais e obrigações existentes. O valor restante ajuda a identificar uma prestação que possa ser paga sem comprometer necessidades básicas.
2. Reduza dívidas quando possível
Diminuir o endividamento pode ampliar a margem financeira disponível para assumir novos compromissos.
3. Solicite valores compatíveis
Um empréstimo de valor menor pode produzir parcelas mais adequadas ao orçamento, embora a aprovação continue dependendo da análise da instituição.
4. Mantenha os pagamentos em dia
A pontualidade contribui para construir um histórico financeiro consistente e evitar problemas relacionados à inadimplência.
5. Confira suas informações cadastrais
Verifique se renda, profissão, documentos e demais informações estão corretos e atualizados nos canais oficiais.
6. Compare instituições e modalidades
Pesquise condições de empréstimos pessoais, consignados e operações com garantia, conforme sua elegibilidade e necessidade.
7. Evite contratar crédito sem necessidade
Assumir uma dívida apenas para tentar melhorar o histórico financeiro pode aumentar custos e comprometer o orçamento, sem assegurar benefícios na pontuação.
O que fazer quando o empréstimo é negado mesmo com Score alto?
A primeira providência é verificar se existem informações incorretas ou circunstâncias financeiras que possam ter influenciado a avaliação.
O consumidor pode consultar sua pontuação, verificar eventuais registros de inadimplência e examinar relatórios disponíveis no Registrato do Banco Central.
Também pode solicitar esclarecimentos à instituição responsável, embora nem todos os detalhes de seus modelos internos sejam divulgados.
Se houver suspeita de erro cadastral, é possível utilizar os canais oficiais para solicitar correção.
Em vez de realizar imediatamente muitas novas propostas, pode ser mais prudente revisar o valor solicitado e as condições disponíveis.
O banco é obrigado a explicar por que negou o empréstimo?
A decisão de conceder crédito envolve avaliação de risco e critérios comerciais da instituição. Não existe uma obrigação geral de aprovar uma operação apenas porque o consumidor possui Score elevado.
Os deveres de informação sobre decisões e tratamento de dados dependem das circunstâncias e da legislação aplicável, incluindo direitos previstos na Lei Geral de Proteção de Dados.
Em situações relacionadas a decisões tomadas unicamente com base em tratamento automatizado de dados pessoais, o consumidor pode exercer os direitos previstos no artigo 20 da LGPD, observadas suas condições.
Isso não significa acesso irrestrito a segredos comerciais ou a todos os detalhes dos algoritmos utilizados.
Quando houver suspeita de tratamento irregular de dados, o consumidor poderá buscar os canais de atendimento e os meios administrativos ou judiciais adequados.
Consultar o próprio Score prejudica a aprovação?
A consulta pessoal ao próprio Serasa Score não reduz a pontuação.
Esse acompanhamento pode ajudar o consumidor a identificar mudanças no histórico financeiro e verificar possíveis inconsistências.
Entretanto, consultar o próprio CPF não deve ser confundido com realizar sucessivas solicitações de empréstimos.
Determinadas consultas comerciais vinculadas à busca por crédito podem integrar modelos de risco.
O acompanhamento responsável das próprias informações é uma medida útil para o planejamento financeiro.
Como consultar o Score e os registros financeiros?
O consumidor pode utilizar o site oficial da Serasa para consultar gratuitamente sua pontuação e determinadas informações vinculadas ao CPF.
Para isso, basta acessar www.serasa.com.br, realizar a identificação e consultar os serviços disponibilizados.
Também é possível acessar o Meu BC, no endereço www.bcb.gov.br/meubc, para verificar relatórios financeiros oferecidos pelo Banco Central.
O Relatório de Empréstimos e Financiamentos do SCR pode auxiliar na identificação de operações registradas por instituições participantes.
Essas consultas possuem finalidades diferentes e podem ser utilizadas de maneira complementar.
É importante utilizar apenas os canais oficiais e nunca fornecer senhas bancárias ou códigos de autenticação a intermediários desconhecidos.
Como evitar golpes de empréstimo com aprovação garantida?
Consumidores que tiveram crédito recusado podem se tornar alvos de ofertas fraudulentas, especialmente aquelas que prometem liberação imediata de valores elevados.
Desconfie de propostas que exigem pagamento antecipado de taxas para liberar empréstimos, principalmente quando envolvem transferências para pessoas físicas ou contatos informais.
Também é importante verificar a identidade da empresa, os canais de atendimento e as condições contratuais antes de fornecer documentos pessoais.
Uma instituição séria não deve prometer que determinada pontuação garante automaticamente qualquer valor solicitado.
Ao identificar sinais suspeitos, interrompa o contato e procure informações pelos canais oficiais da instituição.
Perguntas frequentes sobre Score alto e empréstimos
Score de 800 pontos garante empréstimo?
Não. Uma pontuação de 800 pontos pode contribuir para uma avaliação favorável, mas a aprovação depende de renda, dívidas e critérios do banco.
Por que tenho Score de 900 e não consigo crédito?
Isso pode ocorrer devido ao comprometimento de renda, características da proposta, políticas internas ou outros fatores considerados pela instituição.
Qual Score é necessário para empréstimo pessoal?
Não existe uma pontuação mínima única para todos os bancos. Cada instituição estabelece suas próprias regras.
Score alto garante juros baixos?
Não. Uma boa pontuação pode ajudar na avaliação, mas as taxas dependem também do prazo, modalidade, garantias e condições comerciais.
Quem tem nome limpo e Score alto pode ser reprovado?
Sim. Ausência de negativação e pontuação elevada não eliminam a necessidade de avaliar capacidade de pagamento.
Ter muitos empréstimos em dia impede outro?
Não necessariamente, mas as parcelas existentes podem comprometer a renda e dificultar novas aprovações.
O Banco Central aprova ou reprova empréstimos?
Não. As decisões de concessão são tomadas pelas instituições financeiras, conforme os critérios aplicáveis.
É possível conseguir empréstimo em outro banco após uma recusa?
Sim. Como as instituições adotam critérios diferentes, uma negativa não determina automaticamente a resposta de todos os bancos.
Conclusão: Score alto ajuda, mas não garante empréstimo aprovado
Possuir Score alto é um fator favorável na avaliação de crédito, mas não representa garantia de aprovação de empréstimos, financiamentos ou cartões.
As instituições financeiras consideram diferentes variáveis, incluindo renda, endividamento, histórico de relacionamento, características da operação e políticas internas.
Por isso, uma pessoa com pontuação excelente pode receber uma negativa enquanto outro consumidor, com pontuação inferior, consegue aprovação em uma modalidade compatível com sua situação.
Mais importante do que buscar apenas uma pontuação elevada é manter uma situação financeira equilibrada, pagar compromissos regularmente e avaliar cuidadosamente a necessidade de novos empréstimos.
O melhor empréstimo não é simplesmente aquele que o banco aprova, mas aquele que atende a uma necessidade real, possui custos transparentes e pode ser pago sem comprometer a estabilidade financeira.