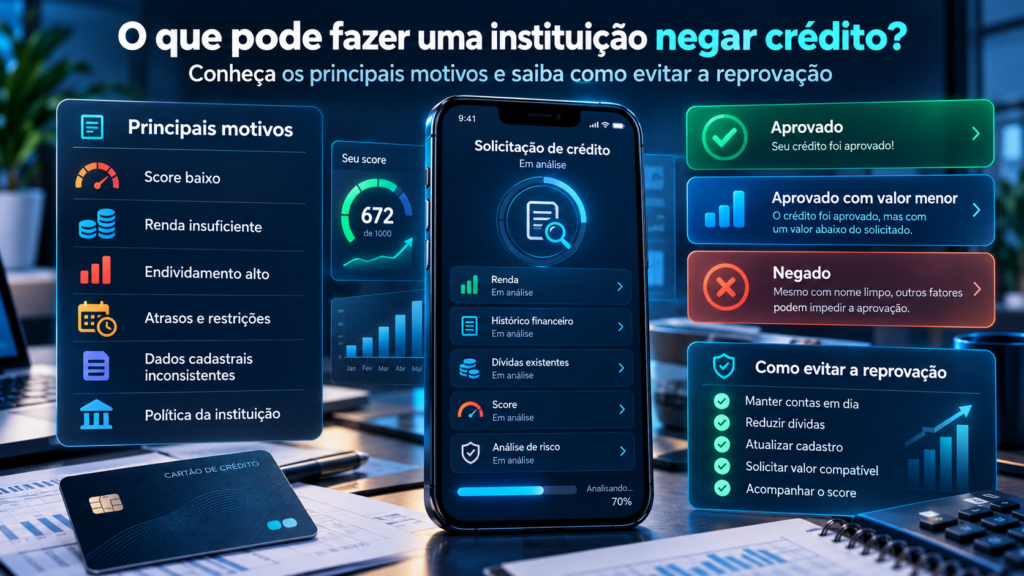
O que pode fazer uma instituição negar crédito? Conheça os principais motivos e saiba como evitar a reprovação
Solicitar um cartão de crédito, financiamento ou empréstimo e receber uma resposta negativa pode gerar frustração, principalmente quando o consumidor acredita possuir condições financeiras suficientes para pagar as parcelas. Muitas pessoas associam a recusa exclusivamente ao nome negativado ou ao Score baixo, mas a realidade é mais complexa.
No Brasil, bancos, financeiras, cooperativas e outras empresas que concedem crédito utilizam diferentes critérios para avaliar os riscos de uma operação. Essa análise considera informações sobre renda, histórico financeiro, dívidas existentes, capacidade de pagamento e relacionamento com o mercado.
Por isso, uma pessoa pode ter o nome limpo, Score elevado e ainda assim receber uma negativa de crédito. Isso acontece porque uma boa pontuação não representa uma garantia de aprovação.
Também existem situações em que um consumidor com Score intermediário consegue um financiamento enquanto outro, com pontuação superior, tem a proposta recusada. A diferença pode estar no valor solicitado, nas garantias, no comprometimento da renda e nas políticas de cada instituição.
Mas quais são os principais motivos que levam um banco a reprovar uma solicitação? Como funciona a avaliação do CPF? O Banco Central participa dessa decisão? E quais medidas podem ajudar a melhorar as possibilidades de aprovação?
Conhecer as respostas é essencial para evitar pedidos desnecessários, identificar possíveis inconsistências e utilizar o crédito de maneira responsável.
Como funciona a análise de crédito realizada pelos bancos?
A análise de crédito é o processo utilizado por uma instituição para avaliar se determinado consumidor apresenta condições e características adequadas para contratar uma operação financeira.
O objetivo principal é estimar a probabilidade de pagamento e identificar riscos relacionados ao produto solicitado.
Quando uma pessoa solicita um empréstimo, a instituição pode verificar informações cadastrais, renda, histórico de relacionamento, registros de inadimplência e dados de birôs de crédito.
Dependendo da modalidade e das autorizações necessárias, também podem ser consideradas informações existentes em sistemas como o SCR do Banco Central.
Após reunir os dados, o banco aplica critérios próprios para decidir se aprova o pedido, oferece condições diferentes ou recusa a contratação.
Essa decisão pode ser parcialmente ou amplamente automatizada, dependendo da instituição e do produto.
Quais são os principais motivos para uma instituição negar crédito?
Não existe apenas uma causa para a reprovação. Diversos fatores podem influenciar a avaliação, individualmente ou em conjunto.
Entre os motivos mais comuns estão a baixa pontuação de crédito, o histórico de inadimplência, a renda insuficiente, a existência de muitas dívidas e as inconsistências nas informações apresentadas.
Entretanto, outros elementos menos conhecidos também podem contribuir para o resultado, como a ausência de histórico financeiro, o tipo de garantia e o relacionamento anterior com a instituição.
1. Score de crédito baixo
O Score é um indicador estatístico que procura estimar a probabilidade de uma pessoa cumprir seus compromissos financeiros dentro de determinado período.
O Serasa Score utiliza uma escala de 0 a 1.000 pontos. De maneira geral, pontuações maiores representam uma avaliação mais favorável de pagamento dentro daquele modelo.
Uma pontuação baixa pode indicar maior risco estatístico, levando determinados bancos a adotar critérios mais rigorosos.
Entretanto, não existe um Score mínimo universal estabelecido para todos os empréstimos, financiamentos e cartões.
Uma instituição pode considerar outros fatores e aprovar determinado consumidor, enquanto outra pode rejeitar a mesma proposta.
2. Nome negativado e restrições financeiras
A existência de dívidas negativadas pode dificultar a concessão de crédito, especialmente quando a instituição possui políticas restritivas para consumidores inadimplentes.
Registros de inadimplência comunicados a birôs como Serasa e SPC Brasil podem integrar determinadas análises.
Contudo, ter o nome negativado não significa que toda modalidade de crédito esteja legalmente proibida.
Algumas instituições podem disponibilizar operações com garantias ou características específicas, observados seus critérios.
O consumidor deve avaliar cuidadosamente os custos dessas alternativas, evitando aceitar contratos incompatíveis com sua capacidade financeira.
3. Renda insuficiente
A renda é uma das informações mais relevantes para a avaliação da capacidade de pagamento.
Imagine uma pessoa que recebe R$ 2.500 mensais e solicita um financiamento com parcelas de R$ 1.500.
Nessa situação hipotética, a prestação comprometeria 60% dos rendimentos antes mesmo de considerar alimentação, moradia, transporte e outras despesas.
O banco poderá considerar a operação financeiramente arriscada, independentemente da pontuação de crédito.
Não existe um percentual máximo único de comprometimento aplicável a todas as modalidades. As regras variam conforme o produto, a regulamentação e a política da instituição.
4. Endividamento elevado
Uma pessoa pode manter todas as contas em dia e, mesmo assim, apresentar um volume elevado de compromissos financeiros.
Financiamentos, empréstimos pessoais, crédito consignado e utilização de limites podem ser considerados durante determinadas análises.
Quanto maior a parcela da renda destinada ao pagamento dessas obrigações, menor pode ser a capacidade disponível para contratar novos produtos.
Por isso, ser um bom pagador não significa necessariamente possuir margem suficiente para assumir outra dívida.
5. Histórico de pagamentos com atrasos
O comportamento anterior do consumidor pode fornecer informações relevantes para a análise de risco.
Atrasos recorrentes, contratos vencidos e dificuldades de pagamento podem ser interpretados como indicadores de maior probabilidade de inadimplência.
Entretanto, o impacto depende do modelo utilizado, da natureza das obrigações e das informações disponíveis.
Não existe uma regra universal segundo a qual determinado atraso gera automaticamente um número fixo de pontos negativos ou impede todas as contratações futuras.
6. Muitas solicitações de crédito em pouco tempo
O histórico de buscas recentes por crédito pode ser considerado por alguns modelos estatísticos.
Solicitar diversos cartões e empréstimos em curto intervalo pode influenciar a avaliação, dependendo da natureza e do registro das consultas.
Isso não significa que toda pesquisa ou simulação de crédito reduza automaticamente a pontuação.
Também é importante distinguir a consulta realizada pelo próprio consumidor das consultas comerciais relacionadas a pedidos de contratação.
Antes de apresentar várias propostas, é recomendável comparar produtos e verificar as condições oferecidas.
7. Informações cadastrais incorretas
Divergências relacionadas a CPF, endereço, renda, profissão ou documentos podem dificultar a validação de uma proposta.
Em determinadas situações, a solicitação pode ser interrompida até que as informações sejam esclarecidas.
Também podem existir controles destinados a prevenir fraudes e identificar possíveis inconsistências de identidade.
Por isso, manter informações corretas e apresentar documentos legítimos é fundamental durante a contratação.
Ter Score alto garante que o crédito será aprovado?
Não. Uma pontuação elevada pode contribuir para uma avaliação estatística favorável, mas não substitui os demais critérios utilizados pelo credor.
Considere um consumidor com Serasa Score de 880 pontos e renda mensal de R$ 5 mil. Apesar do bom histórico, ele já paga R$ 3 mil por mês em financiamentos e empréstimos.
Ao solicitar um novo crédito com prestação de R$ 1.500, poderá enfrentar dificuldades de aprovação.
O problema não está necessariamente na pontuação, mas no comprometimento financeiro existente.
Além disso, o banco poderá considerar o valor solicitado, o prazo, as garantias e sua própria política comercial.
O que significa ter restrição interna em um banco?
As instituições financeiras podem manter registros internos sobre o relacionamento com seus clientes, observadas as regras legais de tratamento de dados.
Esses registros podem abranger histórico de contratos, pagamentos, relacionamento bancário e outras informações legitimamente utilizadas na avaliação.
Uma pessoa pode não possuir negativação ativa em determinado birô e, ainda assim, receber uma resposta negativa por critérios internos da instituição.
Isso não significa necessariamente que exista uma lista pública de clientes proibidos de contratar crédito.
A expressão restrição interna é utilizada informalmente para descrever determinadas situações em que o perfil não atende aos critérios do credor.
O Banco Central pode influenciar a negativa de crédito?
O Banco Central não aprova ou reprova diretamente os empréstimos solicitados pelos consumidores.
Entretanto, mantém sistemas de informação relevantes para o funcionamento do mercado financeiro.
Um exemplo é o Sistema de Informações de Créditos, conhecido como SCR, que reúne registros sobre determinadas operações de crédito informadas pelas instituições participantes.
Esses registros podem contemplar empréstimos, financiamentos, limites e informações sobre a situação das operações.
Instituições autorizadas podem utilizar dados do SCR em suas análises, observadas as exigências legais e regulamentares.
Por isso, determinados compromissos financeiros podem influenciar uma avaliação, mesmo quando não existe negativação na Serasa.
Qual é a diferença entre Score, Rating e análise de crédito?
Embora estejam relacionados, esses conceitos não representam exatamente a mesma coisa.
| Indicador | Finalidade |
|---|---|
| Score de crédito | Estimativa estatística de risco de inadimplência ou pagamento, conforme o modelo. |
| Rating de crédito | Classificação de risco atribuída segundo critérios específicos. |
| Análise de crédito | Avaliação mais abrangente para decidir sobre concessão, valores e condições. |
O Rating pode assumir letras, faixas ou categorias numéricas, dependendo da metodologia utilizada.
Já a análise de crédito pode combinar Score, Rating, renda, endividamento, informações cadastrais e políticas internas.
Portanto, nenhum desses indicadores deve ser confundido automaticamente com uma decisão definitiva de aprovação.
Por que um banco aprova e outro nega o mesmo financiamento?
Cada instituição possui políticas próprias de concessão, modelos estatísticos e estratégias comerciais.
Um banco pode atribuir maior importância ao histórico de relacionamento, enquanto outro pode considerar o comprometimento da renda ou as características da garantia mais relevantes.
Também podem existir diferenças nas taxas, prazos, valores mínimos e públicos atendidos.
Assim, um financiamento recusado por uma instituição poderá ser aprovado por outra, desde que o consumidor atenda aos respectivos critérios.
Entretanto, uma negativa não deve estimular solicitações indiscriminadas. É recomendável compreender as condições da operação e comparar alternativas.
O histórico de relacionamento bancário faz diferença?
O relacionamento com uma instituição pode fornecer informações adicionais sobre o comportamento financeiro do cliente.
Dependendo dos critérios internos, movimentações, recebimento de rendimentos e cumprimento de obrigações podem ser considerados na análise.
Por isso, um banco com o qual o consumidor mantém relacionamento prolongado pode chegar a uma conclusão diferente daquela de um novo credor.
Entretanto, movimentar uma conta regularmente não garante aprovação.
A instituição continuará avaliando o risco e a compatibilidade do crédito solicitado com a capacidade financeira.
Não possuir histórico de crédito pode provocar reprovação?
Sim. A ausência de informações também pode dificultar determinadas análises.
Uma pessoa que nunca utilizou cartão, empréstimo ou financiamento pode possuir poucas referências sobre seu comportamento em operações de crédito.
Isso não significa que ela seja uma má pagadora, mas que certos modelos possuem menos dados para avaliar sua experiência financeira.
Dependendo da instituição, poderão ser consideradas fontes complementares de informação, renda ou garantias.
Entretanto, não é recomendável assumir dívidas desnecessárias apenas para construir histórico.
O Cadastro Positivo ajuda na aprovação?
O Cadastro Positivo reúne informações sobre histórico de crédito e pagamentos, observadas as regras previstas na legislação.
Esses dados permitem que determinadas análises considerem também informações relacionadas ao cumprimento regular de obrigações.
Entretanto, a presença de registros positivos não determina automaticamente a aprovação.
Cada instituição pode utilizar diferentes fontes e modelos para avaliar o consumidor.
Também é importante verificar a correção das informações, solicitando ajustes pelos canais dos responsáveis quando existirem divergências.
O Open Finance pode ajudar quem teve crédito negado?
O Open Finance permite o compartilhamento de determinados dados financeiros entre instituições participantes, mediante consentimento do cliente e observadas as regras do sistema.
Esse compartilhamento pode fornecer informações adicionais para determinadas análises e ofertas de produtos.
Por exemplo, uma instituição com pouco histórico de relacionamento com o solicitante poderá conhecer dados autorizados de outras instituições.
Entretanto, participar do Open Finance não garante empréstimo, financiamento ou aumento de limite.
O consumidor deve avaliar quais dados deseja compartilhar, com quem e para qual finalidade.
Uma análise antifraude também pode impedir o crédito?
Sim. A análise de risco financeiro e a verificação de segurança possuem finalidades diferentes.
Enquanto a primeira procura estimar a capacidade e a probabilidade de pagamento, a segunda busca identificar inconsistências e possíveis tentativas de fraude.
Uma solicitação pode ser interrompida quando existem divergências relevantes de identidade, documentos ou autenticação.
Isso pode ocorrer mesmo quando a renda e o Score são favoráveis.
Nesses casos, o consumidor deve utilizar os canais oficiais da instituição para verificar os procedimentos de identificação.
Por que um financiamento de veículo pode ser negado?
Além das informações sobre o consumidor, determinados financiamentos envolvem avaliação do bem e das condições da operação.
No caso de veículos, o banco pode considerar valor de entrada, prazo, características do automóvel e relação entre financiamento e garantia.
Também são relevantes renda, endividamento e histórico de crédito.
Por isso, uma pessoa pode receber aprovação para financiar determinado veículo e ter dificuldades para contratar outro de valor superior.
Uma entrada maior pode reduzir o valor financiado, mas não representa garantia de aprovação.
Por que o financiamento imobiliário pode ser recusado?
O financiamento imobiliário envolve critérios específicos, relacionados tanto ao comprador quanto ao imóvel.
A instituição pode verificar capacidade de pagamento, documentação, avaliação do bem, situação jurídica e características contratuais.
Um consumidor com bom Score pode receber uma negativa se o imóvel não atender aos requisitos exigidos ou se a renda não comportar as parcelas.
Também podem existir restrições decorrentes das regras da modalidade e do sistema utilizado.
Portanto, a aprovação financeira do comprador não deve ser confundida com a aprovação definitiva da operação imobiliária.
Como descobrir por que seu crédito foi negado?
O primeiro passo é entrar em contato com a instituição responsável e solicitar esclarecimentos sobre a proposta.
Também é recomendável verificar os dados cadastrais, eventuais registros de inadimplência e o comprometimento financeiro atual.
O consumidor pode consultar sua pontuação nos canais oficiais dos birôs e examinar relatórios disponíveis no Registrato do Banco Central.
Entretanto, nem todos os detalhes dos modelos proprietários de decisão são necessariamente divulgados.
Quando houver suspeita de erro, tratamento irregular de informações ou falha de atendimento, poderão ser utilizados os canais de contestação adequados.
O banco é obrigado a informar o motivo da negativa?
A questão exige considerar o tipo de operação, as informações utilizadas e as normas aplicáveis.
O consumidor possui direitos à informação e à proteção de seus dados pessoais, mas isso não significa acesso irrestrito aos critérios comerciais e algoritmos proprietários da instituição.
A Lei Geral de Proteção de Dados prevê, em seu artigo 20, o direito de solicitar revisão de decisões tomadas unicamente com base no tratamento automatizado de dados pessoais que afetem seus interesses, incluindo decisões destinadas a definir perfil de crédito.
Existem também regras sobre informações claras relativas aos critérios e procedimentos utilizados, observados os segredos comercial e industrial.
Portanto, eventuais pedidos de esclarecimento ou revisão devem ser avaliados conforme as circunstâncias concretas e a legislação aplicável.
O que fazer depois de receber uma negativa de crédito?
Receber uma recusa não significa que seja necessário procurar imediatamente dezenas de outras instituições.
A melhor providência é analisar o contexto da solicitação.
Confira se existem restrições no CPF, dívidas acumuladas, informações incorretas ou incompatibilidade entre o valor solicitado e a renda disponível.
Se houver compromissos financeiros elevados, pode ser mais adequado organizar o orçamento antes de assumir novas parcelas.
Quando possível, também vale comparar modalidades, prazos e condições de contratação.
Entretanto, não se deve oferecer bens como garantia sem compreender os riscos de eventual inadimplência.
Como melhorar as chances de aprovação?
1. Mantenha os pagamentos em dia
A regularidade financeira contribui para formar um histórico consistente e evitar novos registros de inadimplência.
2. Reduza o comprometimento da renda
Organize os contratos existentes e avalie possibilidades de diminuir o volume de parcelas mensais.
3. Atualize seus dados
Mantenha corretas as informações cadastrais e de renda fornecidas às instituições.
4. Consulte seu histórico financeiro
Utilize os serviços oficiais de consulta ao CPF e ao Registrato para identificar possíveis divergências.
5. Evite solicitações excessivas
Pesquise previamente as condições dos produtos e apresente propostas de maneira planejada.
6. Solicite valores compatíveis
Um valor menor pode produzir parcelas mais adequadas ao orçamento, embora a aprovação continue sujeita à avaliação.
7. Compare os custos do crédito
Analise o Custo Efetivo Total, o valor das prestações e o montante total que será pago.
Crédito negado pode indicar erro ou informação desatualizada?
Sim. Em algumas situações, registros incorretos ou desatualizados podem prejudicar a avaliação.
Uma dívida já quitada pode ainda depender de atualização em determinado sistema, enquanto dados cadastrais divergentes podem gerar dificuldades na validação.
Por isso, é importante identificar a origem da informação e solicitar correção ao responsável pelo registro.
O consumidor deve guardar comprovantes, protocolos e demais documentos relacionados à contestação.
Se não conseguir resolver a situação diretamente, poderá buscar os canais administrativos ou jurídicos adequados.
Quais são os riscos de procurar crédito aprovado a qualquer custo?
Consumidores que enfrentam negativas podem se tornar vulneráveis a promessas de aprovação garantida.
Desconfie de empresas que exigem depósitos antecipados para liberar empréstimos ou que prometem eliminar registros financeiros mediante pagamento.
Também é importante não compartilhar senhas bancárias ou códigos de autenticação com intermediários desconhecidos.
Antes de contratar, verifique a identidade da instituição, as condições do produto e os custos envolvidos.
Conseguir uma aprovação não representa necessariamente uma vantagem quando as parcelas e os encargos comprometem a estabilidade financeira.
Perguntas frequentes sobre crédito negado
Por que meu crédito foi negado se tenho nome limpo?
A ausência de negativação não elimina outros fatores, como renda insuficiente, dívidas existentes, histórico limitado e políticas internas.
Score de 800 pontos garante aprovação?
Não. Uma pontuação elevada pode ser favorável, mas não representa garantia de concessão.
O Banco Central pode bloquear meu crédito?
O Banco Central não decide diretamente a aprovação de empréstimos individuais. As instituições financeiras realizam suas próprias avaliações.
Posso conseguir crédito em outro banco?
Sim. Diferentes instituições possuem critérios próprios, mas uma nova aprovação não é garantida.
Ter muitos cartões pode dificultar um empréstimo?
Dependendo dos compromissos, limites e informações consideradas, o conjunto de operações pode influenciar determinadas avaliações.
Quem nunca fez empréstimo pode ser reprovado?
Sim. A ausência de histórico pode limitar as informações disponíveis para alguns modelos de análise.
O banco pode negar crédito sem negativação?
Sim. A concessão envolve avaliação de risco e capacidade financeira, além da existência de restrições.
O que fazer quando o banco utiliza informações incorretas?
Solicite esclarecimentos, identifique a fonte dos dados e utilize os canais apropriados para correção e contestação.
Conclusão: entender a negativa de crédito ajuda a tomar decisões melhores
Uma instituição pode negar crédito por diversos motivos, incluindo Score baixo, restrições financeiras, renda insuficiente, endividamento elevado, histórico de pagamentos e critérios internos de risco.
Entretanto, a ausência de negativação e uma pontuação elevada também não garantem aprovação automática.
As instituições avaliam diferentes informações para decidir se determinada operação é compatível com o perfil do solicitante.
Por isso, compreender a situação financeira, acompanhar o histórico de crédito e verificar possíveis inconsistências são medidas importantes antes de apresentar novas propostas.
Também é fundamental comparar custos, evitar endividamentos desnecessários e proteger os próprios dados pessoais.
A melhor estratégia não é buscar aprovação a qualquer custo, mas construir um histórico financeiro consistente e contratar crédito somente quando as condições forem compatíveis com a capacidade de pagamento.