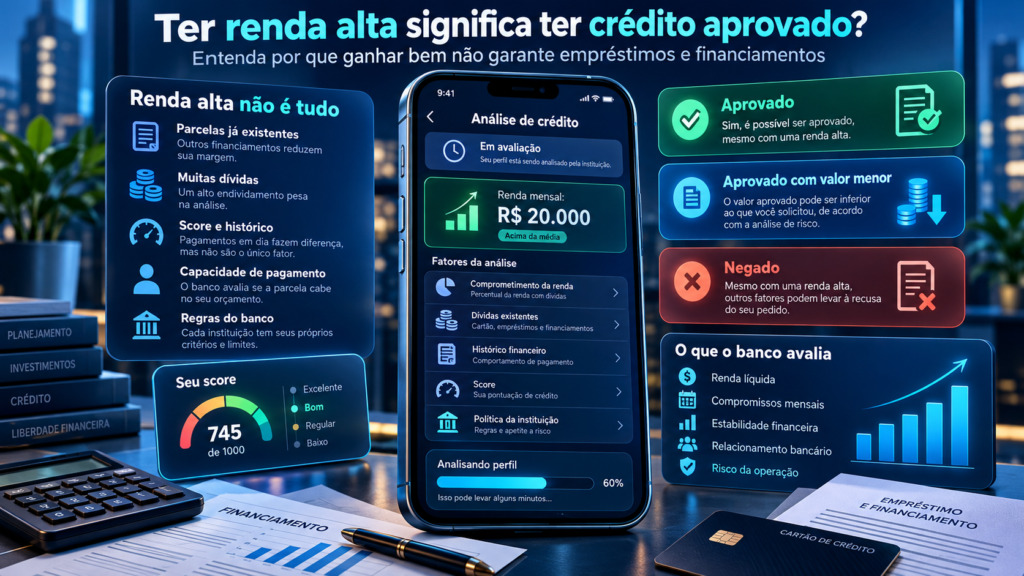
Ter renda alta significa ter crédito aprovado? Entenda por que ganhar bem não garante empréstimos e financiamentos
Receber um salário elevado costuma ser associado à estabilidade financeira e à facilidade para conseguir empréstimos, financiamentos e cartões de crédito. Entretanto, muitas pessoas descobrem que ganhar bem não significa necessariamente ter acesso garantido aos produtos oferecidos pelos bancos.
Imagine um profissional que recebe R$ 20 mil por mês, possui um bom padrão de vida e acredita que poderá contratar um financiamento sem dificuldades. Ao apresentar sua proposta, porém, recebe uma resposta negativa da instituição financeira.
Essa situação pode parecer contraditória, principalmente quando o consumidor não possui restrições em seu CPF. Entretanto, a explicação está na maneira como os bancos avaliam o risco das operações.
Ter renda alta não significa automaticamente ter crédito aprovado. A capacidade financeira é apenas um dos fatores considerados. As instituições também podem analisar o endividamento, o histórico de pagamentos, os contratos existentes, a estabilidade dos rendimentos e suas próprias políticas de concessão.
Além disso, a renda declarada não representa necessariamente o valor disponível para pagar uma nova prestação. Um consumidor que ganha muito, mas possui despesas e dívidas elevadas, pode apresentar menor capacidade de pagamento do que alguém com salário inferior e orçamento equilibrado.
Compreender essa diferença é essencial para entender por que empréstimos são recusados, como funciona a análise bancária e quais atitudes podem melhorar as possibilidades de conseguir crédito.
Como os bancos avaliam a renda antes de aprovar crédito?
A renda é uma informação importante porque ajuda a instituição financeira a estimar quanto o consumidor pode destinar mensalmente ao pagamento de uma dívida.
Entretanto, a análise normalmente não considera apenas o valor bruto recebido. Dependendo da modalidade, o banco poderá verificar rendimentos líquidos, obrigações existentes, despesas relevantes e a estabilidade da fonte de renda.
Uma pessoa com salário fixo de R$ 8 mil pode apresentar características diferentes de um profissional autônomo que recebe o mesmo valor médio, mas possui grandes oscilações mensais.
Isso não significa que trabalhadores autônomos sejam necessariamente considerados mais arriscados. A avaliação depende da documentação, do histórico financeiro e das regras da instituição.
Em determinadas operações, especialmente financiamentos imobiliários, a comprovação e a avaliação da capacidade de pagamento possuem exigências específicas.
O objetivo é verificar se o novo compromisso pode ser assumido sem criar risco excessivo de inadimplência.
Por que renda alta não garante aprovação de crédito?
O principal motivo é que renda e capacidade de pagamento são conceitos diferentes.
A renda representa os valores recebidos pelo consumidor. Já a capacidade de pagamento procura identificar quanto desse dinheiro pode ser utilizado para assumir novas obrigações sem comprometer as despesas necessárias e os contratos existentes.
Uma pessoa pode ganhar R$ 15 mil mensais e gastar praticamente todo esse valor com financiamentos, aluguel, empréstimos e despesas familiares.
Outra pessoa pode receber R$ 6 mil e manter um orçamento organizado, com poucas dívidas e maior disponibilidade financeira proporcional.
Na avaliação de determinado empréstimo, o segundo consumidor pode apresentar condições mais adequadas, mesmo possuindo renda inferior.
Portanto, o valor do salário, isoladamente, não é suficiente para determinar o resultado de uma análise de crédito.
Exemplo prático: duas pessoas com rendas diferentes
Para compreender melhor, considere dois consumidores que desejam contratar um empréstimo pessoal.
| Informação | Consumidor A | Consumidor B |
|---|---|---|
| Renda mensal | R$ 20.000 | R$ 7.000 |
| Parcelas existentes | R$ 12.000 | R$ 1.500 |
| Comprometimento com parcelas | 60% | 21,4% |
| Renda após essas parcelas | R$ 8.000 | R$ 5.500 |
Os valores são hipotéticos e não incluem todas as despesas de manutenção dos consumidores.
Embora o consumidor A tenha renda muito superior, também possui uma proporção maior de compromissos financeiros.
Dependendo do valor solicitado e das políticas do banco, ele poderá enfrentar dificuldades para contratar uma nova dívida.
Já o consumidor B apresenta menor comprometimento proporcional, circunstância que pode favorecer a avaliação.
Isso não significa que a aprovação do segundo esteja garantida, mas demonstra por que o salário não deve ser analisado isoladamente.
O comprometimento da renda pode impedir um empréstimo?
Sim. O comprometimento da renda é um dos aspectos relevantes nas avaliações de capacidade financeira.
Ele representa a parcela dos rendimentos destinada ao pagamento de obrigações previamente assumidas.
Entre essas obrigações podem estar empréstimos pessoais, financiamentos de imóveis, financiamentos de veículos, crédito consignado e outros contratos.
Quanto maior a parcela dos rendimentos comprometida, menor pode ser a disponibilidade para assumir novas prestações.
Entretanto, não existe um percentual máximo universal aplicável a todos os produtos financeiros.
Os limites e critérios dependem da modalidade, das normas específicas e das políticas adotadas pela instituição.
No financiamento imobiliário, por exemplo, existem regras próprias para avaliar despesas, rendimentos e compromissos financeiros.
O Score influencia a aprovação de quem tem renda alta?
O Score é uma pontuação estatística que procura estimar a probabilidade de pagamento de compromissos financeiros.
No caso do Serasa Score, a escala varia de 0 a 1.000 pontos. Quanto maior a pontuação, mais favorável tende a ser a estimativa de pagamento apresentada pelo modelo.
Entretanto, renda e Score não representam a mesma informação.
Uma pessoa pode receber salário elevado e apresentar Score baixo em razão de seu histórico de crédito e de outras variáveis consideradas.
Da mesma maneira, alguém com renda modesta pode possuir pontuação elevada por manter pagamentos regulares e um histórico financeiro consistente.
A Serasa esclarece que a renda não entra diretamente no cálculo geral de seu Score.
Portanto, receber aumento salarial não significa ganhar automaticamente uma quantidade adicional de pontos.
É possível ganhar R$ 20 mil e ter Score baixo?
Sim. O Score não mede riqueza, patrimônio ou posição profissional.
Uma pessoa pode receber R$ 20 mil mensalmente, mas possuir histórico de atrasos, dívidas negativadas ou outras informações que influenciem negativamente determinado modelo estatístico.
Por outro lado, um trabalhador que recebe R$ 3 mil pode apresentar histórico prolongado de pagamentos pontuais e obter uma avaliação favorável.
Essas diferenças demonstram que renda e comportamento financeiro precisam ser compreendidos separadamente.
O banco poderá utilizar ambos durante a análise, mas uma variável não substitui automaticamente a outra.
Ter o nome limpo e renda alta garante financiamento?
Não. A ausência de negativação e a renda elevada podem representar características favoráveis, mas não são suficientes para assegurar aprovação.
Um financiamento envolve análise da capacidade financeira, das condições da operação e, quando aplicável, das características do bem oferecido em garantia.
No caso de um imóvel, o banco pode avaliar documentação, situação jurídica, valor do bem e relação entre financiamento e garantia.
No financiamento de veículos, podem ser considerados valor de entrada, prazo, características do automóvel e condições contratuais.
Assim, mesmo um consumidor com renda alta poderá receber negativa caso a operação não atenda aos requisitos da instituição.
O SCR do Banco Central pode influenciar a decisão?
O Sistema de Informações de Créditos, conhecido como SCR, reúne informações sobre determinadas operações financeiras comunicadas por instituições participantes do Sistema Financeiro Nacional.
O sistema contempla registros de empréstimos, financiamentos, limites de crédito e situações das operações, conforme suas regras.
Instituições autorizadas podem consultar informações do SCR para apoiar análises de risco, observados os requisitos de acesso, incluindo autorização do cliente.
Uma pessoa que possui diversos empréstimos poderá apresentar compromissos relevantes registrados nesse sistema, mesmo que todos estejam em dia.
Essas informações podem ser consideradas na avaliação de uma nova operação.
Entretanto, constar no SCR não significa estar negativado, nem impede automaticamente a contratação de novos empréstimos.
Ter muitos empréstimos em dia pode dificultar novo crédito?
Sim. Embora o pagamento pontual represente comportamento positivo, os contratos existentes continuam comprometendo parte da renda.
Imagine um consumidor com salário de R$ 18 mil que possui financiamento imobiliário, financiamento de veículo e empréstimo pessoal.
Mesmo sem atrasos, as parcelas somadas podem reduzir sua capacidade disponível para contratar outra operação.
O banco poderá considerar inadequado acrescentar mais um compromisso ao orçamento.
Nessa situação, a negativa não significa necessariamente que a instituição considera o consumidor um mau pagador.
Ela pode indicar apenas que a operação solicitada não atende aos critérios de capacidade financeira.
O relacionamento bancário faz diferença para quem ganha bem?
O relacionamento com a instituição pode fornecer informações úteis durante determinadas avaliações.
Um banco no qual o consumidor recebe rendimentos, realiza movimentações e mantém produtos financeiros pode possuir histórico adicional sobre seu comportamento.
Entretanto, receber salário elevado em uma conta não significa aprovação automática de cartão, empréstimo ou financiamento.
A instituição também poderá considerar dívidas, registros internos, características da operação e políticas próprias.
Por isso, duas instituições podem chegar a decisões diferentes sobre o mesmo consumidor.
Por que um banco aprova e outro recusa a mesma pessoa?
As instituições financeiras não utilizam necessariamente os mesmos modelos de análise de crédito.
Uma empresa pode atribuir maior importância à estabilidade da renda, enquanto outra poderá considerar determinadas informações sobre endividamento mais relevantes.
Também existem diferenças nas modalidades oferecidas, nos limites disponíveis e nas estratégias comerciais.
Consequentemente, uma pessoa pode obter aprovação em determinado banco e receber negativa em outro, mesmo apresentando os mesmos documentos.
Isso não significa automaticamente que alguma das instituições esteja realizando avaliação incorreta.
Renda fixa é considerada diferente da renda variável?
Dependendo da modalidade, a regularidade dos rendimentos pode ser relevante para estimar a capacidade de pagamento ao longo do contrato.
Um empregado com remuneração fixa apresenta características documentais diferentes das de um empresário, profissional liberal ou trabalhador autônomo.
Para rendimentos variáveis, a instituição pode solicitar declarações fiscais, extratos, demonstrativos ou outros documentos compatíveis com a atividade exercida.
Também poderá analisar períodos mais longos para identificar oscilações e receitas extraordinárias.
Isso não significa que o trabalhador autônomo seja automaticamente reprovado.
O objetivo é avaliar a consistência dos rendimentos e sua compatibilidade com o compromisso financeiro.
Movimentar muito dinheiro na conta garante crédito?
Não. Movimentação bancária e renda disponível são conceitos diferentes.
Uma empresa ou profissional pode movimentar valores expressivos que correspondem a receitas brutas, pagamentos a fornecedores ou transferências entre contas.
Esses valores não representam necessariamente recursos líquidos disponíveis para assumir novas dívidas.
Por isso, a instituição pode solicitar documentos adicionais para compreender a origem e a natureza dos recursos movimentados.
Movimentações elevadas, isoladamente, não obrigam o banco a conceder crédito.
O Open Finance pode ajudar na análise de renda?
O Open Finance permite compartilhar determinados dados financeiros entre instituições participantes, mediante consentimento e conforme as regras do sistema.
Esse compartilhamento pode ajudar uma instituição a conhecer informações de relacionamento financeiro mantidas pelo consumidor em outros bancos.
Para quem possui rendimentos distribuídos entre contas diferentes, os dados autorizados podem oferecer uma visão complementar.
Entretanto, participar do Open Finance não garante aprovação.
A instituição continuará aplicando seus critérios de risco e verificando a capacidade de pagamento.
O consumidor deve conferir quais dados serão compartilhados, com quem e para qual finalidade.
Uma renda alta pode resultar em juros menores?
Dependendo do perfil financeiro e da modalidade, uma renda elevada pode contribuir para condições comerciais favoráveis.
Entretanto, não existe regra segundo a qual consumidores com salários maiores sempre recebem taxas menores.
As condições podem variar conforme prazo, garantias, risco estimado, modalidade e estratégia do credor.
Um consumidor com renda inferior, mas perfil de risco considerado mais favorável, poderá receber uma proposta diferente.
Antes de contratar, é importante comparar o Custo Efetivo Total, conhecido como CET, além do valor das parcelas e do montante final da operação.
O que é mais importante: renda alta ou capacidade de pagamento?
Ambas são relevantes, mas a capacidade de pagamento oferece uma visão mais ampla da sustentabilidade de uma nova dívida.
Não basta verificar quanto dinheiro entra mensalmente. Também é necessário compreender quanto já está comprometido e quais despesas precisam ser mantidas.
Um consumidor com renda elevada e gastos excessivos pode apresentar maior dificuldade para assumir uma prestação do que alguém com rendimentos menores e orçamento organizado.
Isso explica por que instituições financeiras utilizam informações sobre o endividamento e outros elementos durante suas avaliações.
O banco pode negar crédito a um cliente com patrimônio elevado?
Sim. Possuir imóveis, veículos ou investimentos não significa ter liquidez suficiente para pagar mensalmente uma operação.
Um patrimônio pode apresentar valor expressivo, mas não gerar renda imediata.
Além disso, a instituição poderá considerar a situação jurídica dos bens, a existência de ônus e as características da contratação.
Em operações com garantia, determinados ativos podem reduzir riscos específicos, mas isso não elimina a necessidade de análise.
O consumidor deve considerar cuidadosamente os riscos de oferecer patrimônio para assegurar uma dívida.
O que fazer quando o crédito é negado mesmo com renda alta?
O primeiro passo é verificar se a renda informada corresponde aos documentos apresentados e se existem divergências cadastrais.
Depois, é recomendável analisar os compromissos financeiros existentes, incluindo financiamentos e empréstimos contratados em outras instituições.
O consumidor também pode consultar sua pontuação de crédito e verificar informações disponíveis no Registrato do Banco Central.
Se houver suspeita de dados incorretos, poderá solicitar correção aos responsáveis.
Também é possível procurar o atendimento do banco para pedir esclarecimentos e avaliar alternativas adequadas ao orçamento.
Entretanto, uma negativa não significa automaticamente que exista irregularidade na atuação da instituição.
Como aumentar as chances de aprovação de crédito?
1. Organize os compromissos financeiros
Identifique as parcelas existentes, os vencimentos e a renda efetivamente disponível para novas obrigações.
2. Reduza dívidas quando possível
Diminuir o volume de compromissos pode ampliar a capacidade financeira disponível, embora não garanta aprovação.
3. Mantenha os pagamentos em dia
A pontualidade contribui para a construção de um histórico financeiro consistente.
4. Atualize sua renda cadastral
Informe corretamente os rendimentos e apresente documentos adequados quando forem solicitados.
5. Solicite valores compatíveis
Escolha quantias e prestações que possam ser pagas sem comprometer despesas essenciais.
6. Compare diferentes propostas
Observe taxas, prazos, garantias, CET e valor total a pagar antes de contratar.
7. Evite compromissos desnecessários
Não assuma novas dívidas exclusivamente para demonstrar movimentação ou tentar melhorar o relacionamento bancário.
É recomendável contratar crédito apenas porque a renda permite?
Não necessariamente. A possibilidade de aprovação não significa que a contratação seja financeiramente conveniente.
Mesmo pessoas com salários elevados podem enfrentar dificuldades quando acumulam parcelas e despesas sem planejamento.
Antes de assumir uma obrigação, é importante avaliar a finalidade do dinheiro, os encargos e o impacto das prestações no orçamento.
Também convém considerar situações inesperadas, como redução de rendimentos, despesas médicas ou mudanças profissionais.
O crédito deve ser utilizado como instrumento financeiro, e não como extensão permanente da renda mensal.
Como consultar o Score e as dívidas registradas?
O consumidor pode acompanhar sua pontuação nos canais oficiais da Serasa e de outros gestores de informações de crédito, conforme os serviços disponibilizados.
Para verificar operações financeiras informadas ao Banco Central, é possível utilizar o ambiente Meu BC e acessar o Relatório de Empréstimos e Financiamentos do SCR.
Esses serviços possuem finalidades distintas e podem complementar a compreensão da situação financeira.
É importante utilizar somente os endereços oficiais e não fornecer senhas ou códigos de autenticação a intermediários desconhecidos.
Perguntas frequentes sobre renda alta e aprovação de crédito
Quem ganha R$ 10 mil tem crédito aprovado automaticamente?
Não. A instituição também considera dívidas, capacidade de pagamento, histórico financeiro e outros critérios de risco.
Uma pessoa com salário de R$ 20 mil pode ter empréstimo negado?
Sim. O endividamento elevado, a inadequação do valor solicitado ou outros fatores podem resultar na recusa.
Ter renda alta aumenta o Serasa Score?
Não diretamente. A Serasa informa que a renda não integra o cálculo geral de seu Score.
Nome limpo e renda alta garantem financiamento?
Não. A ausência de negativação e a renda favorável não dispensam a análise completa da operação.
O banco pode consultar empréstimos contratados em outras instituições?
Instituições habilitadas podem consultar informações do SCR do Banco Central, observadas as exigências de autorização e acesso.
Receber salário em determinado banco facilita a aprovação?
O relacionamento pode fornecer informações adicionais, mas não garante a concessão.
Um autônomo com renda alta pode ser reprovado?
Sim. A instituição pode avaliar a comprovação, a regularidade dos rendimentos e outros fatores relacionados ao crédito solicitado.
O Banco Central define quem terá empréstimo aprovado?
Não. As instituições financeiras tomam suas próprias decisões de concessão, observadas as regras aplicáveis.
Conclusão: renda alta ajuda, mas não garante crédito aprovado
Ter uma renda elevada pode representar uma vantagem durante a análise de empréstimos, financiamentos e cartões de crédito. Entretanto, não existe aprovação automática baseada exclusivamente no salário recebido.
Os bancos também consideram histórico financeiro, capacidade de pagamento, endividamento, relacionamento bancário e características da operação.
Por isso, um consumidor com renda alta pode receber uma negativa, enquanto outro, com ganhos menores e orçamento equilibrado, pode apresentar condições mais favoráveis.
O principal cuidado é não confundir poder aquisitivo com disponibilidade financeira para assumir novas parcelas.
Antes de solicitar crédito, vale organizar as contas, acompanhar o histórico financeiro e escolher valores compatíveis com a realidade do orçamento.
Mais importante do que ganhar muito é manter a capacidade de cumprir os compromissos assumidos. Uma renda elevada pode abrir oportunidades, mas a organização financeira continua sendo essencial para a concessão e a utilização responsável do crédito.