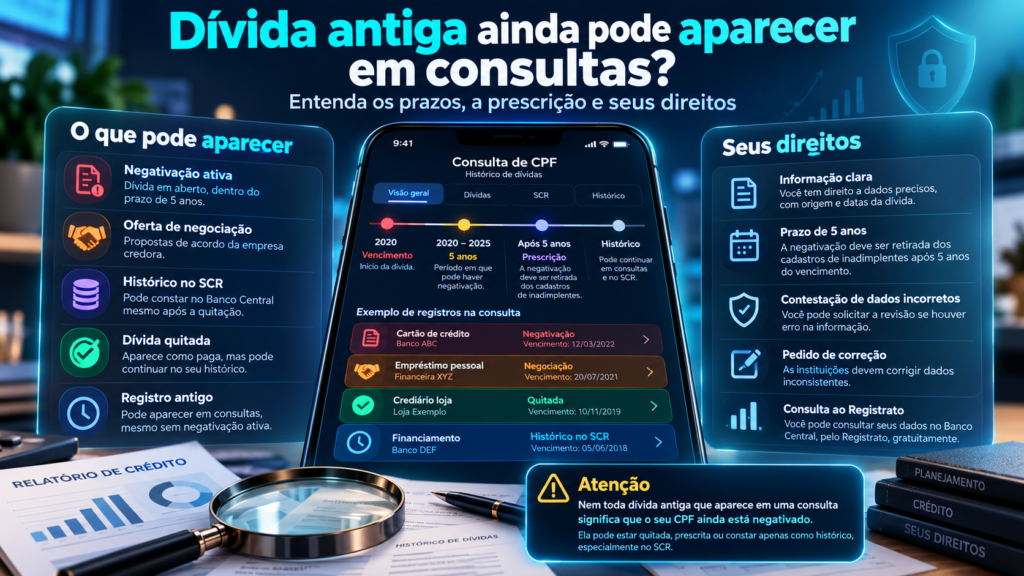
Dívida antiga ainda pode aparecer em consultas? Entenda os prazos, a prescrição e seus direitos
Uma das dúvidas mais frequentes entre consumidores brasileiros é se uma dívida antiga ainda pode aparecer em consultas de CPF, mesmo depois de muitos anos. A questão costuma surgir quando uma pessoa procura um empréstimo, financiamento ou cartão de crédito e descobre que existem informações relacionadas a obrigações financeiras do passado.
Imagine um consumidor que deixou de pagar uma dívida em 2019 e, ao consultar seu CPF em 2026, encontra uma referência àquele débito. A primeira reação pode ser acreditar que existe uma negativação irregular ou que o prazo de cinco anos previsto na legislação não foi respeitado.
Entretanto, nem toda informação relacionada a uma dívida antiga representa uma restrição ativa ao crédito. Existem diferenças importantes entre cadastros de inadimplentes, plataformas de negociação, registros bancários e sistemas de informações financeiras.
Uma dívida antiga pode continuar existindo como informação histórica, mesmo quando não pode mais permanecer em um cadastro de negativação. Além disso, a prescrição da pretensão de cobrança e a exclusão de um registro negativo são questões jurídicas diferentes.
Compreender essas distinções é essencial para identificar eventuais irregularidades, proteger os próprios dados e evitar pagamentos ou negociações realizados sem conhecimento das consequências.
O que é considerada uma dívida antiga?
A expressão dívida antiga é utilizada popularmente para identificar uma obrigação financeira cujo vencimento ocorreu há bastante tempo.
Ela pode ter origem em empréstimos bancários, financiamentos, cartões de crédito, compras parceladas, serviços contratados ou outras relações comerciais.
Entretanto, não existe uma única definição jurídica de dívida antiga aplicável a todas as situações. A legislação estabelece diferentes prazos conforme a natureza da obrigação e o direito discutido.
Uma dívida vencida há dois anos, por exemplo, já pode ser considerada antiga pelo consumidor, mas ainda estar dentro do período permitido para determinados registros negativos.
Por outro lado, uma obrigação vencida há mais de cinco anos pode exigir avaliação sobre prescrição, manutenção de informações cadastrais e possibilidade de cobrança.
O primeiro cuidado é identificar a data de vencimento, o contrato original, o credor e a natureza do registro encontrado.
Dívida antiga pode aparecer na Serasa depois de cinco anos?
É necessário diferenciar a negativação da simples apresentação de uma dívida em ambiente de negociação.
O artigo 43, parágrafo primeiro, do Código de Defesa do Consumidor estabelece que os cadastros e dados de consumidores não podem conter informações negativas referentes a período superior a cinco anos.
O Superior Tribunal de Justiça também reconhece que, para registros de inadimplência decorrentes de dívida vencida, o prazo deve ser contado a partir do vencimento da obrigação, e não da data em que o credor realizou a inclusão.
Isso significa que uma empresa não pode prolongar indefinidamente a negativação simplesmente porque decidiu comunicar o débito vários anos depois.
Entretanto, uma dívida antiga pode aparecer em determinada plataforma como oportunidade de negociação, sem necessariamente representar restrição ativa.
Por esse motivo, encontrar uma dívida na Serasa não significa automaticamente que o CPF continua negativado por aquele débito.
O que acontece com uma dívida após cinco anos?
Após cinco anos contados do vencimento, uma informação negativa sujeita a esse prazo não pode continuar sendo mantida como negativação regular em cadastro de inadimplentes.
Isso não significa, porém, que todo registro referente à operação original precise desaparecer de qualquer sistema financeiro.
Também não significa que a obrigação seja automaticamente considerada paga.
O prazo para eventual cobrança judicial depende da natureza da pretensão, das regras aplicáveis e das circunstâncias do caso.
Em determinadas dívidas líquidas documentadas por instrumento público ou particular, o Código Civil prevê prazo prescricional de cinco anos. Outras obrigações podem apresentar prazos diferentes.
Portanto, o prazo de cinco anos da negativação não deve ser confundido automaticamente com o prazo de prescrição de toda espécie de dívida.
Qual é a diferença entre dívida vencida e dívida prescrita?
Uma dívida vencida é aquela cuja data de pagamento passou sem que a obrigação tenha sido integralmente cumprida.
Já a prescrição está relacionada à perda da possibilidade de exigir judicialmente determinada pretensão em razão do transcurso do prazo previsto em lei, observadas as causas que podem influenciar sua contagem.
Uma dívida pode estar vencida sem estar prescrita. Da mesma forma, uma obrigação pode alcançar o prazo prescricional mesmo que continue sendo mencionada em determinados registros ou documentos.
A prescrição não deve ser analisada somente pela idade da dívida. É importante considerar o tipo de contrato, os vencimentos, eventuais reconhecimentos da obrigação e outras circunstâncias juridicamente relevantes.
Por isso, antes de concluir que uma dívida prescreveu, é recomendável examinar sua origem e os documentos correspondentes.
Uma dívida prescrita ainda pode ser cobrada?
A cobrança de obrigações prescritas envolve questões relevantes do direito civil e do consumidor.
Em decisão de agosto de 2024, a Terceira Turma do Superior Tribunal de Justiça entendeu que uma dívida prescrita não poderia ser objeto de cobrança judicial ou extrajudicial.
Entretanto, o mesmo julgamento distinguiu a cobrança propriamente dita da manutenção de informações em uma plataforma destinada à negociação voluntária de débitos.
Isso significa que a existência de uma oferta de negociação não deve ser automaticamente confundida com uma cobrança coercitiva ou negativação ativa.
É importante observar que a aplicação desse entendimento depende das características do caso concreto e da evolução da jurisprudência.
Se uma empresa realiza cobranças insistentes relacionadas a obrigação possivelmente prescrita, o consumidor pode solicitar informações e buscar orientação jurídica.
O que é o Serasa Limpa Nome e por que dívidas antigas aparecem nele?
O Serasa Limpa Nome é uma plataforma utilizada para apresentar propostas de negociação disponibilizadas por empresas credoras participantes.
Nesse ambiente, podem aparecer dívidas antigas que não estão mais registradas como negativações ativas.
A própria Serasa diferencia as dívidas negativadas das contas atrasadas apresentadas para negociação.
Assim, o consumidor pode encontrar uma oferta de acordo referente a obrigação vencida há mais de cinco anos sem que isso signifique, por si só, manutenção de seu nome em cadastro de inadimplentes.
Antes de aceitar uma proposta, é importante verificar o credor, o contrato de origem, os valores e as condições oferecidas.
O consumidor não deve assumir que toda oferta representa uma obrigação judicialmente exigível ou que o pagamento necessariamente aumentará seu Score.
Dívida antiga pode aparecer no SPC Brasil ou na BoaVista?
Os cadastros de proteção ao crédito estão sujeitos às normas aplicáveis ao tratamento das informações dos consumidores.
Por isso, a limitação temporal prevista no Código de Defesa do Consumidor também deve ser considerada para informações negativas mantidas por diferentes gestores de bancos de dados.
Entretanto, cada empresa possui produtos e serviços com finalidades específicas.
Uma consulta comercial, uma informação cadastral, um histórico positivo e uma anotação de inadimplência não são necessariamente a mesma categoria de registro.
Para verificar possível irregularidade, é importante identificar exatamente qual informação está sendo apresentada e se ela funciona como restrição negativa.
Uma consulta detalhada pode exigir exame dos dados fornecidos e das condições de utilização do serviço.
Dívida antiga pode aparecer no Banco Central?
Sim. O Banco Central disponibiliza informações sobre determinadas operações de crédito por meio do Sistema de Informações de Créditos, conhecido como SCR.
O sistema reúne dados enviados por instituições participantes, incluindo empréstimos, financiamentos e outros compromissos abrangidos pelas regras de registro.
Ao consultar o Relatório de Empréstimos e Financiamentos, disponível no Registrato, o consumidor pode encontrar posições históricas relacionadas a operações que estavam vencidas em determinados meses.
O SCR não é um cadastro de negativação equivalente à Serasa ou ao SPC Brasil.
Seu funcionamento possui regras próprias de atualização, manutenção e consulta de informações.
Portanto, uma anotação histórica no SCR não representa automaticamente que o consumidor permanece negativado.
Uma dívida quitada continua aparecendo no SCR?
Sim. O Banco Central esclarece que o pagamento não modifica automaticamente os registros das datas em que a dívida esteve em atraso.
Imagine um financiamento que apresentou parcelas vencidas em março e abril, mas foi regularizado em maio.
As posições históricas de março e abril poderão continuar demonstrando a situação existente naqueles meses.
O pagamento deverá ser refletido na data-base correspondente, conforme o ciclo de atualização das informações.
O Banco Central informa que os dados são enviados mensalmente e que a regularização normalmente pode ser verificada no relatório ao final do mês seguinte ao pagamento.
Uma dívida aparecer no histórico não significa que seu saldo continua vencido atualmente. É necessário observar a data-base consultada e a situação registrada naquele período.
Por quanto tempo o SCR apresenta informações antigas?
O Banco Central disponibiliza, pelo Registrato, a consulta detalhada aos últimos 60 meses de informações do SCR.
Para períodos anteriores, existem procedimentos específicos de solicitação de informações ao próprio Banco Central.
As regras relativas à disponibilidade de dados históricos no SCR não devem ser confundidas com a proibição de manter negativações por mais de cinco anos nos cadastros de proteção ao crédito.
Também existem critérios próprios relacionados à visualização de dívidas não pagas e às informações acessíveis pelas instituições financeiras.
Portanto, não é correto afirmar que todos os registros bancários desaparecem automaticamente depois de cinco anos.
Ter dívida antiga no SCR impede conseguir empréstimo?
Não existe uma regra segundo a qual qualquer registro histórico no SCR provoca automaticamente a reprovação de crédito.
As instituições financeiras podem considerar informações autorizadas do sistema durante determinadas análises de risco.
Entretanto, a concessão depende também de renda, endividamento atual, histórico financeiro, garantias e critérios internos.
Um registro de atraso antigo pode representar uma informação histórica, mas não determina isoladamente o resultado de uma nova solicitação.
Da mesma maneira, a ausência de dívidas negativadas não garante aprovação.
O consumidor deve evitar concluir que uma única informação antiga é necessariamente a responsável por toda negativa de empréstimo.
Uma dívida de mais de cinco anos pode diminuir o Score?
É necessário diferenciar uma dívida antiga já retirada da negativação de outras informações utilizadas na avaliação estatística.
A Serasa informa que dívidas com mais de cinco anos, quando prescritas e apresentadas apenas como contas atrasadas em sua plataforma de negociação, não impactam diretamente o Serasa Score por aquela negativação.
Entretanto, isso não significa que todo consumidor terá automaticamente pontuação elevada após esse prazo.
O Score considera um conjunto de informações e comportamentos financeiros, conforme a metodologia do birô.
Também existem modelos diferentes utilizados por outras empresas e instituições.
Por isso, a pontuação pode continuar baixa por fatores distintos da negativação antiga.
O nome fica limpo automaticamente depois de cinco anos?
Uma anotação negativa não pode permanecer regularmente além do prazo máximo permitido para aquele registro.
Entretanto, o consumidor pode possuir outras dívidas negativadas com vencimentos diferentes.
Imagine uma pessoa com dívida vencida em janeiro de 2020 e outra obrigação vencida em agosto de 2024.
O fim do prazo de manutenção da primeira anotação não elimina automaticamente a segunda.
Por isso, é possível que um consumidor deixe de apresentar determinada negativação antiga e continue com restrições relacionadas a outras obrigações.
O ideal é consultar os registros individualmente, verificando valores, credores e datas de vencimento.
Uma empresa pode negativar novamente a mesma dívida antiga?
A alteração de credor, a venda da carteira de cobrança ou a comunicação tardia de uma dívida não autorizam reiniciar artificialmente o prazo de cinco anos do registro negativo original.
O STJ destaca a importância da data de vencimento para controlar a manutenção das informações em cadastros de inadimplentes.
Entretanto, novos contratos, renegociações e obrigações efetivamente distintas podem produzir situações jurídicas que precisam ser analisadas individualmente.
Por isso, encontrar uma anotação aparentemente repetida exige verificar se ela decorre da mesma obrigação original ou de um novo compromisso validamente assumido.
Quando houver suspeita de reinclusão indevida, o consumidor poderá solicitar esclarecimentos e contestar o registro.
Renegociar uma dívida antiga pode criar novas obrigações?
Sim. A negociação pode produzir efeitos jurídicos importantes, dependendo de suas condições.
Um acordo pode estabelecer novo calendário de pagamentos, reconhecer valores e constituir obrigações com condições específicas.
Por esse motivo, o consumidor deve ler o contrato antes de aceitar qualquer proposta.
É fundamental verificar se existe reconhecimento expresso da dívida, quais serão os vencimentos e quais consequências decorrerão do descumprimento.
A renegociação também pode ter efeitos sobre a prescrição, dependendo da natureza do ato e das circunstâncias.
Portanto, não é recomendável assinar um acordo apenas porque a empresa apresenta um desconto expressivo.
Vale a pena pagar uma dívida muito antiga?
A resposta depende das circunstâncias financeiras, jurídicas e pessoais do consumidor.
O pagamento pode ser uma escolha voluntária, especialmente quando existe interesse em encerrar uma relação contratual ou obter determinados documentos de quitação.
Entretanto, antes de realizar o pagamento, é importante verificar a existência da obrigação, sua titularidade, os valores e eventuais efeitos da prescrição.
Também não existe garantia de que o pagamento de uma dívida antiga resultará em aumento imediato do Score ou aprovação de empréstimo.
Se a obrigação estiver prescrita, o consumidor deve avaliar cuidadosamente as consequências de reconhecer ou renegociar o débito.
Quando existirem dúvidas relevantes, a orientação jurídica individualizada pode evitar decisões precipitadas.
Qual é a diferença entre dívida negativada, prescrita e histórica?
| Situação | Significado |
|---|---|
| Dívida negativada | Possui informação negativa ativa em cadastro de inadimplentes. |
| Dívida prescrita | A pretensão de cobrança está sujeita aos efeitos da prescrição, conforme o caso. |
| Dívida histórica | Operação registrada em determinado período passado, como no SCR. |
| Oferta de negociação | Proposta apresentada para eventual acordo, não necessariamente uma negativação. |
| Dívida quitada | Obrigação paga, embora possam existir registros históricos da operação. |
Essas categorias não são equivalentes. Uma mesma obrigação pode apresentar características diferentes ao longo do tempo.
Identificar corretamente o tipo de informação é essencial antes de solicitar exclusão ou apresentar reclamação.
Como consultar dívidas antigas vinculadas ao CPF?
O consumidor pode utilizar diferentes canais oficiais para verificar sua situação financeira.
Na Serasa, é possível consultar informações disponibilizadas ao próprio titular do CPF, incluindo eventuais negativações e propostas de negociação.
Outros birôs também oferecem serviços próprios, conforme suas condições de acesso.
Para operações de crédito bancário, o Banco Central disponibiliza o Registrato, com relatórios específicos sobre empréstimos e financiamentos.
É importante observar que nenhuma dessas consultas, isoladamente, constitui um inventário absoluto de todas as dívidas existentes.
O consumidor também pode procurar diretamente a instituição credora e solicitar informações sobre o contrato.
Como identificar uma negativação antiga irregular?
O primeiro passo é verificar a data de vencimento da obrigação registrada.
Depois, compare essa data com o período em que a informação negativa permanece disponível.
Se o registro ultrapassar o prazo permitido, pode existir fundamento para solicitar sua exclusão.
Também é importante conferir se a dívida realmente pertence ao consumidor e se existem informações incorretas sobre o valor ou o credor.
Guarde capturas de tela, documentos, protocolos de atendimento e comprovantes relevantes.
Esses registros podem ajudar na solução administrativa e em eventual discussão judicial.
O que fazer quando uma dívida antiga aparece indevidamente?
Inicialmente, procure o responsável pelo registro e apresente uma contestação acompanhada dos documentos disponíveis.
Solicite a identificação da obrigação, a data de vencimento e o fundamento para sua manutenção.
Se o problema estiver relacionado ao SCR, o Banco Central orienta que a correção seja solicitada à instituição financeira responsável pelo envio da informação.
Caso o atendimento não resolva, poderão ser utilizados a ouvidoria e outros canais administrativos adequados.
Para negativações em cadastros de proteção ao crédito, o consumidor também pode procurar órgãos de defesa e avaliar as medidas jurídicas cabíveis.
É importante formular o pedido conforme a natureza do registro encontrado.
Dívida antiga irregular pode gerar indenização?
A manutenção indevida de informação negativa pode justificar responsabilização, conforme as circunstâncias do caso.
Entretanto, não existe garantia automática de indenização simplesmente porque uma dívida antiga aparece em determinado sistema.
É necessário examinar se a informação constitui negativação irregular, se houve descumprimento legal e quais circunstâncias são relevantes para a responsabilidade civil.
Também podem influenciar a análise a existência de outras restrições legítimas e o entendimento jurisprudencial aplicável.
Por isso, cada situação deve ser avaliada individualmente, especialmente quando o consumidor pretende discutir danos morais ou materiais.
Como a LGPD protege informações sobre dívidas antigas?
A Lei Geral de Proteção de Dados estabelece princípios e direitos relacionados ao tratamento de informações pessoais.
Entre os princípios estão finalidade, adequação, necessidade, qualidade dos dados e transparência.
O consumidor pode solicitar informações sobre o tratamento de seus dados e buscar correção de registros incorretos, observadas as condições legais.
Entretanto, a LGPD não determina a exclusão automática de todo dado financeiro antigo.
Em determinadas situações, existem fundamentos legais para conservação de registros, inclusive para cumprimento de obrigações legais e regulatórias.
Assim, é necessário diferenciar a manutenção legítima de informações históricas da utilização irregular de dados negativos.
Perguntas frequentes sobre dívidas antigas
Dívida com mais de cinco anos pode aparecer na Serasa?
Pode aparecer como oferta de negociação, mas não deve permanecer como negativação ativa além do prazo legal aplicável.
Uma dívida antiga desaparece do Banco Central?
Não necessariamente. O SCR possui registros históricos e regras próprias de consulta e atualização.
Depois de cinco anos a dívida está automaticamente paga?
Não. O transcurso do prazo não equivale à quitação da obrigação.
Dívida prescrita pode ser negociada?
Pode existir proposta de negociação voluntária. Entretanto, o consumidor deve avaliar os efeitos jurídicos de eventual acordo.
O banco pode negar crédito por uma dívida antiga?
A instituição pode utilizar informações legalmente acessíveis em sua análise, mas a existência de um registro antigo não determina automaticamente a negativa.
Uma dívida quitada pode aparecer no Registrato?
Sim. O histórico pode continuar demonstrando a situação das operações nas datas anteriores ao pagamento.
Posso pedir exclusão de uma dívida antiga?
Sim, quando houver fundamento para exclusão ou correção. O pedido depende do tipo de registro e da irregularidade identificada.
Dívida antiga pode prejudicar o Score?
Uma negativação vencida além do prazo legal não deve continuar afetando o Serasa Score como restrição ativa. Outros fatores podem influenciar a pontuação.
Conclusão: dívida antiga pode aparecer, mas nem todo registro é negativação
Uma dívida antiga pode continuar sendo mencionada em determinados sistemas de informação financeira, mesmo quando não pode mais permanecer como negativação ativa em cadastro de inadimplentes.
O Código de Defesa do Consumidor estabelece um limite temporal para informações negativas, enquanto sistemas como o SCR do Banco Central possuem regras próprias para registros históricos.
Também é importante distinguir a prescrição da dívida, a possibilidade de cobrança, a negociação voluntária e a manutenção de informações bancárias.
Por isso, ao encontrar uma obrigação antiga em uma consulta, o consumidor deve verificar a origem, a data de vencimento, a situação atual e a finalidade do registro.
Quando existirem inconsistências, é possível solicitar esclarecimentos e utilizar os canais de correção e contestação disponíveis.
O fato de uma dívida antiga aparecer em uma consulta não significa automaticamente que o CPF está negativado, que a cobrança é legalmente exigível ou que o consumidor está impedido de conseguir crédito.
Conhecer essas diferenças ajuda a proteger os direitos do consumidor e a tomar decisões financeiras mais seguras.