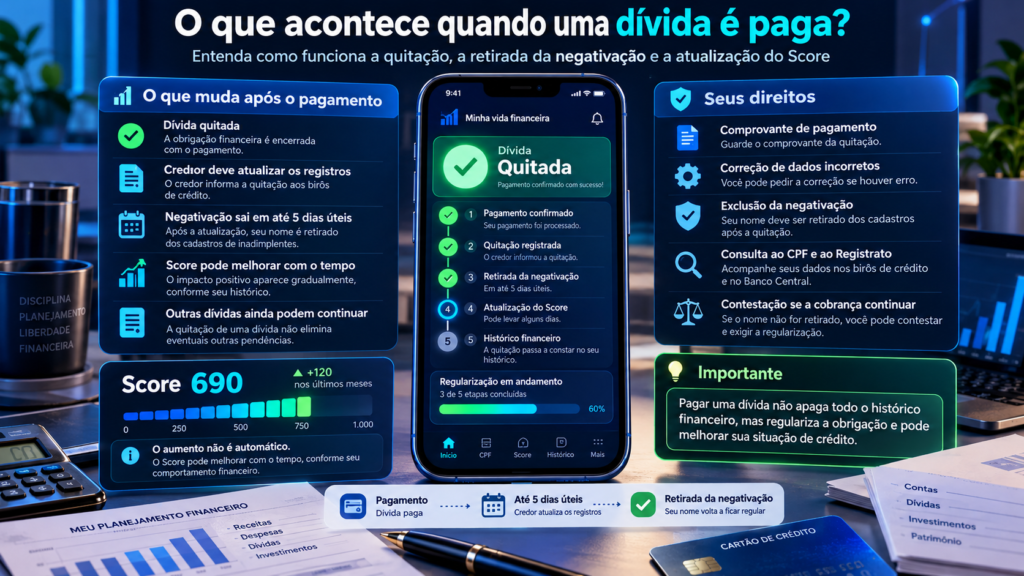
O que acontece quando uma dívida é paga? Entenda como funciona a quitação, a retirada da negativação e a atualização do Score
Pagar uma dívida é um passo importante para recuperar o equilíbrio financeiro, reduzir preocupações e reorganizar o orçamento. Entretanto, muitos consumidores acreditam que, imediatamente após realizar o pagamento, todas as informações negativas desaparecem dos sistemas de consulta de crédito e sua pontuação aumenta automaticamente.
Na prática, o processo pode envolver diferentes etapas. A instituição credora precisa identificar o pagamento, registrar a quitação ou o cumprimento do acordo e, quando existir uma negativação relacionada ao débito regularizado, providenciar a atualização dos cadastros de inadimplentes.
Além disso, sistemas como Serasa, SPC Brasil, Cadastro Positivo e SCR do Banco Central possuem finalidades distintas e podem apresentar prazos diferentes de atualização.
Quando uma dívida é integralmente paga, a obrigação correspondente é quitada, mas isso não significa que todo o histórico financeiro desaparece ou que o consumidor terá crédito aprovado imediatamente.
Uma dívida liquidada pode deixar de constar como restrição ativa e, ao mesmo tempo, continuar aparecendo em determinados registros históricos, de acordo com as regras aplicáveis.
Mas quanto tempo demora para limpar o nome? O Score aumenta depois do pagamento? O Banco Central retira automaticamente os registros? E o que fazer quando a empresa continua cobrando uma dívida já quitada?
Entender essas diferenças ajuda o consumidor a acompanhar a regularização de seus compromissos e a identificar eventuais falhas que precisam ser corrigidas.
O que significa quitar uma dívida?
Quitar uma dívida significa cumprir integralmente a obrigação financeira, nas condições originalmente contratadas ou estabelecidas em acordo válido entre as partes.
Quando o pagamento corresponde a todo o saldo devido, o credor deve reconhecer a liquidação da obrigação. Essa situação é diferente do pagamento parcial, em que ainda pode existir um valor pendente.
Também é necessário distinguir a quitação integral de um acordo parcelado. Ao negociar determinada dívida, o consumidor pode assumir novas datas e condições de pagamento, sem necessariamente liquidar toda a obrigação naquele momento.
Em algumas negociações, o pagamento da primeira parcela pode resultar na retirada da negativação, conforme os termos do acordo e as regras aplicáveis. Isso, entretanto, não significa que as demais parcelas estejam quitadas.
Por isso, é importante conferir o documento de negociação e verificar se o valor pago representa liquidação definitiva ou apenas uma etapa do compromisso.
O que acontece imediatamente depois do pagamento?
Depois que o consumidor realiza o pagamento, a primeira etapa consiste na identificação e na confirmação da operação pelo credor.
Dependendo do meio utilizado, como Pix, boleto ou transferência, podem existir procedimentos diferentes para identificação dos recursos e conciliação financeira.
Após reconhecer o pagamento, a empresa deve atualizar seus controles para refletir a situação correta da obrigação.
Se houver negativação decorrente de dívida integralmente quitada, o credor também deverá providenciar sua exclusão dentro do prazo aplicável.
Entretanto, a atualização não acontece necessariamente de maneira simultânea em todos os sistemas.
O consumidor pode encontrar a dívida como quitada no aplicativo do banco e ainda visualizar temporariamente uma negativação em outro serviço, dentro do prazo regular de processamento.
Quanto tempo demora para o nome sair da Serasa depois do pagamento?
O Superior Tribunal de Justiça estabeleceu, por meio da Súmula 548, que cabe ao credor providenciar a exclusão do registro negativo em até cinco dias úteis após o pagamento integral e efetivo da dívida.
O prazo está relacionado à efetiva disponibilização dos recursos necessários à quitação.
Isso significa que o credor não pode manter indefinidamente a negativação de uma obrigação que já foi integralmente paga.
É importante observar que o prazo é contado em dias úteis, e não em dias corridos.
A responsabilidade de solicitar a retirada da anotação pertence ao credor responsável pelo registro.
Se a informação permanecer após o prazo, o consumidor deverá procurar a empresa, apresentar o comprovante e solicitar esclarecimentos.
O nome fica limpo automaticamente depois de pagar uma dívida?
O pagamento integral de uma obrigação negativada deve resultar na exclusão da anotação correspondente, observados os procedimentos e prazos aplicáveis.
Entretanto, isso não significa necessariamente que o CPF ficará sem nenhuma restrição.
Imagine uma pessoa que possui três dívidas negativadas, com credores diferentes. Se ela quitar apenas uma, as outras duas poderão continuar registradas.
Portanto, retirar uma negativação específica é diferente de eliminar todas as restrições existentes no CPF.
Também pode acontecer de uma dívida já paga permanecer visível como informação histórica ou registro de negociação, sem representar negativação ativa.
Para compreender a situação, é necessário observar a categoria do registro e sua finalidade.
O Score aumenta imediatamente quando uma dívida é paga?
Não existe garantia de aumento imediato da pontuação de crédito após a quitação.
O Serasa Score é calculado com base em diferentes informações relacionadas ao comportamento financeiro do consumidor.
A regularização de uma negativação pode contribuir favoravelmente para a avaliação, mas a pontuação também depende de outros fatores.
Entre eles podem estar o histórico de pagamentos, a experiência com crédito, as dívidas existentes e as demais informações consideradas pelo modelo.
Assim, uma pessoa pode quitar uma dívida e observar aumento da pontuação, enquanto outra pode permanecer temporariamente com o mesmo resultado.
Não existe uma quantidade fixa de pontos que todo consumidor recebe ao pagar uma dívida.
Promessas de aumento garantido mediante pagamento devem ser analisadas com cautela.
Por que o Score pode continuar baixo mesmo depois da quitação?
A pontuação não representa apenas a existência ou ausência de dívidas negativadas.
Um consumidor pode ter quitado todas as restrições, mas ainda apresentar pouco histórico de relacionamento com o mercado financeiro.
Também pode manter diversos financiamentos em andamento, realizar novas solicitações de crédito ou apresentar outras características consideradas pelo modelo estatístico.
Além disso, a atualização das informações pode ocorrer em momentos diferentes.
Por isso, não é correto concluir que existe erro simplesmente porque o Score não aumentou no mesmo dia do pagamento.
O mais importante é acompanhar a evolução do histórico e verificar se as informações utilizadas estão corretas.
O que acontece com a dívida no Banco Central depois de paga?
O Sistema de Informações de Créditos, conhecido como SCR, reúne dados sobre determinadas operações financeiras informadas por instituições participantes.
O relatório disponibilizado no Registrato pode apresentar empréstimos, financiamentos, limites e informações relacionadas à situação das operações.
Quando uma dívida é paga, a instituição responsável deve refletir a regularização nas informações encaminhadas ao sistema, conforme as regras de atualização.
Entretanto, o SCR não é um cadastro de negativação equivalente à Serasa.
Por isso, a quitação não significa que todos os registros anteriores desaparecerão.
Informações históricas podem continuar demonstrando a situação das operações nas respectivas datas-base.
Quanto tempo demora para atualizar o SCR?
O Banco Central informa que o Relatório de Empréstimos e Financiamentos não é atualizado imediatamente após o pagamento.
As instituições enviam as informações periodicamente, normalmente uma vez por mês.
O consumidor pode verificar a regularização no relatório atualizado, em geral disponibilizado até o final do mês seguinte ao pagamento.
Imagine uma dívida quitada em outubro. A informação da data-base correspondente poderá ser consultada após o processamento e a disponibilização do relatório, normalmente até o final de novembro.
Esse exemplo demonstra que o prazo de atualização do SCR é diferente do prazo de exclusão de uma negativação nos cadastros de inadimplentes.
Se houver necessidade de comprovar a quitação antes da atualização, o consumidor deverá solicitar documento ao banco responsável.
Por que uma dívida paga continua aparecendo no histórico do SCR?
O SCR registra informações relacionadas a períodos específicos.
Se determinado empréstimo estava vencido em março e foi regularizado em abril, o registro referente a março poderá continuar demonstrando a situação existente naquele mês.
O pagamento posterior não transforma automaticamente uma operação anteriormente vencida em uma obrigação que sempre esteve em dia.
Essa característica permite acompanhar a evolução histórica dos compromissos financeiros.
Entretanto, a situação atual deve refletir corretamente as informações enviadas para a data-base correspondente.
É fundamental diferenciar histórico financeiro de negativação ativa, pois os dois conceitos possuem finalidades e regras distintas.
Qual é a diferença entre pagar uma dívida e limpar o histórico financeiro?
Pagar uma dívida representa o cumprimento da obrigação, enquanto a manutenção ou exclusão de informações depende da natureza dos registros.
Uma negativação relacionada a débito quitado deve ser retirada dentro do prazo aplicável.
Já determinados registros históricos de crédito podem ser mantidos legitimamente para finalidades específicas.
Da mesma forma, informações positivas sobre contratos e pagamentos podem continuar compondo o histórico financeiro.
Portanto, quitar uma dívida não significa apagar todos os acontecimentos anteriores relacionados à operação.
O consumidor deve identificar qual informação está sendo apresentada antes de solicitar sua exclusão.
O Cadastro Positivo é atualizado após o pagamento?
O Cadastro Positivo reúne informações relacionadas ao histórico de crédito e ao comportamento de pagamento, conforme as regras previstas na legislação.
O cumprimento de obrigações pode integrar as informações utilizadas pelos gestores de bancos de dados.
Entretanto, a atualização depende dos procedimentos de envio e processamento das informações pelos participantes.
Também não existe garantia de que uma única quitação produzirá determinado aumento na pontuação.
O consumidor pode consultar os canais dos gestores para verificar seus dados e solicitar correção quando encontrar inconsistências.
Uma dívida quitada ainda pode aparecer em uma consulta de CPF?
Sim, dependendo do tipo de consulta e da finalidade do registro.
Uma obrigação pode aparecer como quitada, encerrada, negociada ou registrada historicamente, sem representar uma negativação ativa.
Em consultas de crédito, é necessário distinguir as informações que indicam inadimplência atual daquelas relacionadas ao histórico financeiro.
Também existem diferenças entre relatórios de bancos, birôs de crédito e plataformas de negociação.
Por isso, a simples presença do nome de uma operação antiga não comprova que ela continua em aberto.
Quando houver dúvida, o consumidor poderá solicitar esclarecimentos ao responsável pelo registro.
Pagar uma dívida garante aprovação de cartão ou empréstimo?
Não. A regularização de pendências pode melhorar a situação financeira e remover obstáculos associados à inadimplência.
Entretanto, os bancos utilizam outros critérios para conceder crédito.
Entre eles estão renda, capacidade de pagamento, endividamento, histórico de relacionamento e características do produto solicitado.
Uma pessoa pode quitar todas as negativações e continuar com dificuldades para assumir novas parcelas.
Por isso, ter o nome limpo é diferente de possuir aprovação garantida.
O pagamento deve ser entendido principalmente como uma medida de regularização financeira.
O que acontece quando a dívida é paga por acordo?
A negociação pode estabelecer desconto, parcelamento, novas datas de vencimento e outras condições para regularização.
Quando o consumidor paga integralmente o valor acordado, nos termos previstos, a obrigação deve ser considerada cumprida conforme a extensão da quitação estabelecida.
Entretanto, é importante conferir se o acordo realmente prevê a liquidação do saldo original.
Em acordos parcelados, a primeira prestação normalmente não representa o pagamento integral da obrigação.
Também é necessário verificar as condições relacionadas à exclusão da negativação.
A Serasa informa que, em negociações realizadas pelo Limpa Nome, a negativação pode ser retirada após o pagamento da primeira parcela, conforme a confirmação da empresa responsável.
As demais parcelas, contudo, continuam exigíveis nos termos do acordo.
O que acontece se o consumidor atrasar um acordo?
O descumprimento de uma negociação pode produzir consequências previstas no contrato.
Dependendo das condições, podem existir vencimento antecipado de valores, perda de descontos condicionais ou restabelecimento de procedimentos de cobrança legalmente permitidos.
Também pode ocorrer nova negativação quando houver obrigação vencida e forem atendidos os requisitos legais.
Entretanto, os efeitos dependem do conteúdo do acordo e da situação jurídica da dívida.
Por isso, antes de aceitar uma proposta, é importante escolher prestações compatíveis com o orçamento.
Um acordo que não pode ser cumprido pode agravar a dificuldade financeira.
Pagar uma dívida com desconto prejudica o Score?
Não existe regra universal segundo a qual aceitar desconto gera automaticamente uma penalização específica na pontuação.
O impacto da negociação depende das informações disponíveis e dos modelos utilizados por cada instituição.
Quando a dívida é liquidada conforme acordo válido, o consumidor deve guardar a documentação que demonstra o encerramento da obrigação.
Entretanto, uma negociação com desconto pode ser registrada internamente pelo credor segundo suas políticas e obrigações legais.
Isso não significa que todos os bancos serão obrigados a atribuir determinado tratamento negativo ao consumidor.
O mais importante é compreender as condições oferecidas e exigir a formalização adequada da quitação.
Como conseguir um comprovante de quitação?
O consumidor deve guardar o comprovante do pagamento e solicitar ao credor um documento que identifique claramente a obrigação liquidada.
É recomendável que o documento contenha informações como nome do credor, identificação do contrato, valor, data e declaração de quitação.
Nos contratos em que houver obrigação de emissão de declaração anual de quitação, devem ser observadas as regras legais específicas.
O comprovante pode ser importante para demonstrar o pagamento, solicitar atualização cadastral e contestar cobranças posteriores.
Quando houver acordo, também é útil conservar a proposta aceita e todos os documentos relacionados à negociação.
O credor pode continuar cobrando depois da quitação?
Uma obrigação integralmente quitada não deve continuar sendo exigida como se estivesse pendente.
Entretanto, podem ocorrer falhas de conciliação, pagamentos não identificados ou divergências cadastrais.
Ao receber cobrança de dívida já paga, o consumidor deve reunir os comprovantes e solicitar esclarecimentos ao responsável.
Se a cobrança persistir, poderão ser utilizados os canais de atendimento, ouvidoria e mecanismos de proteção ao consumidor.
A depender das circunstâncias, uma cobrança indevida pode produzir consequências jurídicas, inclusive aquelas previstas no Código de Defesa do Consumidor.
É necessário analisar cada situação antes de concluir que existe direito automático a indenização ou restituição em dobro.
O que fazer quando a negativação continua depois de cinco dias úteis?
O primeiro passo é conferir se o pagamento foi integral e efetivamente identificado pelo credor.
Em seguida, o consumidor deve verificar a data de quitação e contar corretamente os dias úteis transcorridos.
Se o prazo já tiver passado, poderá entrar em contato com a empresa responsável e solicitar a retirada da anotação.
É importante guardar os números de protocolo, mensagens e documentos apresentados.
Caso o problema não seja solucionado, poderão ser utilizados os canais de contestação do birô, a ouvidoria, o Procon ou outros mecanismos legalmente disponíveis.
Quando houver prejuízos relevantes, também pode ser necessária avaliação jurídica individualizada.
Quem é responsável por retirar a negativação?
A responsabilidade principal pela solicitação de exclusão do registro negativo após a quitação é do credor.
Essa orientação está consolidada na Súmula 548 do Superior Tribunal de Justiça.
Portanto, não cabe ao consumidor assumir sozinho a obrigação de comunicar a quitação aos cadastros de inadimplentes.
Entretanto, se a empresa não realizar o procedimento corretamente, a apresentação do comprovante e a abertura de contestação podem ajudar a resolver a situação.
É importante identificar qual credor realizou a negativação, especialmente quando existem empresas de cobrança ou cessão de créditos envolvidas.
O banco pode manter informações internas de uma dívida paga?
As instituições financeiras podem conservar determinadas informações relacionadas a contratos encerrados, observadas as bases legais, os princípios da proteção de dados e as obrigações regulatórias.
O histórico de relacionamento pode incluir informações sobre contratos anteriores e seu cumprimento.
Entretanto, esses registros devem ser tratados conforme as normas aplicáveis e não podem ser utilizados de maneira incompatível com a legislação.
Por isso, a quitação não significa necessariamente exclusão imediata de todos os dados internos.
O consumidor pode exercer direitos previstos na legislação de proteção de dados, conforme as condições do caso.
Uma dívida paga pode continuar afetando o Rating bancário?
O Rating representa uma classificação de risco estabelecida conforme determinado modelo de avaliação.
Algumas instituições utilizam classificações internas que consideram informações sobre o relacionamento e o comportamento financeiro.
A quitação de uma dívida pode modificar aspectos relevantes da avaliação, mas não garante alteração imediata em toda classificação de risco.
Também podem ser consideradas informações históricas legitimamente disponíveis, além da capacidade financeira atual.
Não existe uma tabela universal que determine quanto o Rating deve melhorar após o pagamento.
Os critérios dependem do modelo e da instituição responsável.
Como a quitação influencia o endividamento?
Ao quitar uma obrigação, o consumidor reduz ou elimina o saldo correspondente, dependendo das condições do pagamento.
Isso pode diminuir o comprometimento da renda e ampliar a margem disponível no orçamento.
Imagine uma pessoa que recebe R$ 5 mil mensais e paga R$ 1.200 em parcelas de um empréstimo.
Após encerrar o contrato, esse compromisso deixa de fazer parte das despesas mensais futuras.
Entretanto, a melhora na capacidade financeira depende também das demais obrigações existentes e dos gastos necessários.
A quitação, portanto, pode trazer benefícios que vão além da eventual alteração no Score.
Vale a pena quitar várias dívidas ao mesmo tempo?
A decisão depende dos recursos disponíveis, dos custos das obrigações e das necessidades básicas do consumidor.
Em determinadas situações, pode ser vantajoso priorizar dívidas que apresentam encargos elevados ou consequências financeiras mais relevantes.
Entretanto, utilizar toda a reserva disponível para quitar contratos pode deixar o orçamento sem recursos para emergências.
É importante comparar valores, descontos, taxas e condições de negociação antes de realizar pagamentos.
Também convém verificar se os credores são legítimos e se os canais utilizados são oficiais.
Um planejamento adequado pode evitar que a regularização de dívidas antigas gere a necessidade imediata de novos empréstimos.
Como evitar golpes durante a quitação?
Fraudadores podem utilizar mensagens falsas, boletos adulterados e ofertas de descontos para simular negociações de dívidas.
Antes de pagar, verifique a identidade do credor, a autenticidade do acordo e os dados do beneficiário.
Desconfie de propostas que exigem transferências para pessoas desconhecidas ou de contatos que solicitam senhas e códigos bancários.
O consumidor deve acessar diretamente os canais oficiais das instituições para confirmar valores e condições.
Também é recomendável guardar os documentos da negociação e conferir a efetiva identificação do pagamento.
Como consultar se a dívida foi realmente regularizada?
O consumidor pode acompanhar a situação nos canais oficiais da empresa credora e nos serviços de consulta ao próprio CPF.
Na Serasa, é possível verificar a situação das negativações e das negociações disponibilizadas ao titular.
Em relação a operações bancárias, o Registrato do Banco Central permite acompanhar informações do SCR conforme as datas-base disponíveis.
É importante respeitar os diferentes prazos de atualização.
Se a quitação ocorreu recentemente, a ausência de alteração imediata no SCR não indica necessariamente erro.
Quando houver divergências, procure a instituição responsável pela informação.
Quais são os direitos do consumidor depois de pagar uma dívida?
Após cumprir integralmente a obrigação, o consumidor possui direito ao reconhecimento da quitação e à correção de informações incompatíveis com a situação real.
Quando houver negativação relacionada à dívida liquidada, o credor deverá providenciar sua exclusão no prazo aplicável.
Também existem direitos relacionados à informação, à qualidade dos dados pessoais e à contestação de registros incorretos.
Entretanto, esses direitos não significam exclusão automática de todo o histórico financeiro legitimamente conservado.
É necessário distinguir registros negativos ativos, informações históricas e dados necessários para finalidades legais.
Perguntas frequentes sobre pagamento de dívidas
Depois de pagar, o nome sai da Serasa no mesmo dia?
Não necessariamente. A exclusão da negativação deve ser providenciada pelo credor em até cinco dias úteis após o pagamento integral e efetivo.
O Score sobe automaticamente depois da quitação?
Não. A pontuação pode melhorar, mas depende de diferentes fatores considerados pelo modelo.
Uma dívida paga ainda aparece no Banco Central?
Sim. O SCR mantém posições históricas das operações nas respectivas datas-base, mesmo após a regularização.
Quanto tempo demora para o SCR atualizar?
O relatório normalmente reflete a quitação até o final do mês seguinte ao pagamento, conforme o processamento das informações.
Pagamento da primeira parcela limpa o nome?
Em determinadas negociações, a negativação pode ser retirada após a primeira parcela, conforme as condições do acordo. Isso não representa quitação das demais prestações.
O banco é obrigado a aprovar crédito depois que pago minhas dívidas?
Não. A concessão depende de renda, capacidade de pagamento, histórico financeiro e políticas internas.
Posso pedir comprovante de quitação?
Sim. É recomendável solicitar documentação que identifique a obrigação liquidada e guardar os comprovantes.
O que fazer se continuarem cobrando?
Apresente os comprovantes ao credor, registre a contestação e utilize os canais administrativos ou jurídicos adequados, quando necessário.
Conclusão: pagar uma dívida regulariza a obrigação, mas não apaga todo o histórico
O pagamento de uma dívida pode representar uma etapa importante para reorganizar a vida financeira, reduzir encargos e eliminar restrições relacionadas à obrigação quitada.
Entretanto, diferentes sistemas possuem regras específicas de atualização.
Nos cadastros de inadimplentes, o credor deve providenciar a exclusão da negativação relacionada ao débito integralmente pago no prazo aplicável.
Já o SCR do Banco Central mantém registros históricos que podem continuar demonstrando a situação das operações em períodos anteriores à quitação.
Também não existe garantia de aumento imediato do Score ou aprovação automática de novos créditos.
Por isso, depois de pagar uma dívida, o consumidor deve conservar os comprovantes, acompanhar as informações disponíveis e solicitar correção quando encontrar divergências.
Quitar uma dívida significa encerrar uma obrigação financeira nas condições estabelecidas, mas construir uma situação de crédito mais favorável depende também de planejamento, pontualidade e capacidade de pagamento ao longo do tempo.