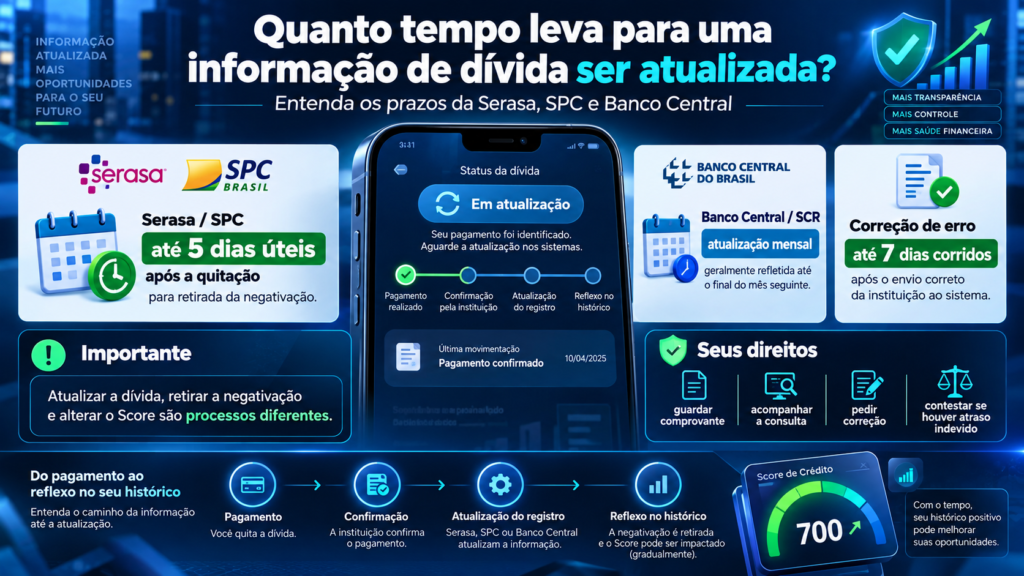
Quanto tempo leva para uma informação de dívida ser atualizada? Entenda os prazos da Serasa, SPC e Banco Central
O pagamento de uma dívida representa um passo importante para regularizar a vida financeira. Entretanto, muitos consumidores descobrem que, mesmo depois de quitar uma obrigação, a informação continua aparecendo em consultas de CPF, relatórios bancários ou plataformas de análise de crédito.
Essa situação provoca dúvidas sobre os prazos de atualização, a responsabilidade das empresas e os direitos de quem já realizou o pagamento. Afinal, quanto tempo demora para uma dívida desaparecer da Serasa? O SPC Brasil segue as mesmas regras? E por que um empréstimo quitado ainda pode aparecer no Banco Central?
A resposta depende principalmente do tipo de registro consultado. Uma negativação possui regras diferentes das informações históricas mantidas em sistemas financeiros. Além disso, a confirmação de um pagamento não significa que todas as bases de dados serão atualizadas simultaneamente.
Uma dívida integralmente paga deve deixar de constar como negativação ativa dentro do prazo aplicável, mas registros históricos podem permanecer disponíveis conforme a finalidade e as regras de cada sistema.
Compreender essas diferenças ajuda o consumidor a identificar atrasos indevidos, solicitar correções e evitar interpretações equivocadas sobre sua situação financeira.
O que significa atualizar uma informação de dívida?
A atualização de uma dívida consiste na alteração das informações existentes em determinado sistema para refletir corretamente a situação da obrigação financeira.
Quando uma pessoa realiza um pagamento, por exemplo, o registro pode passar de vencido para regularizado, de saldo em aberto para quitado ou de negativação ativa para restrição excluída.
Entretanto, esses procedimentos não são equivalentes. A atualização cadastral pode ocorrer sem que todo o histórico da operação seja apagado.
Também existem situações em que a empresa precisa corrigir valores, datas, titularidade ou informações enviadas incorretamente.
Por isso, antes de solicitar uma alteração, é importante identificar qual dado está incorreto e qual instituição é responsável pelo seu envio.
Quanto tempo demora para uma dívida paga sair da Serasa?
De acordo com a Súmula 548 do Superior Tribunal de Justiça, cabe ao credor providenciar a exclusão da negativação em até cinco dias úteis após o pagamento integral e efetivo da obrigação.
O prazo é contado considerando a efetiva disponibilização dos recursos necessários à quitação, conforme as circunstâncias do pagamento.
Isso significa que o credor não pode manter indefinidamente uma restrição relacionada a uma dívida integralmente liquidada.
O consumidor deve distinguir dias úteis de dias corridos. Finais de semana e feriados podem interferir na contagem.
Se o prazo terminar e a negativação continuar ativa, é recomendável procurar o credor, apresentar o comprovante e solicitar a regularização.
O prazo é o mesmo para o SPC Brasil e outros birôs?
A obrigação de exclusão de negativação após a quitação não se limita à Serasa. O entendimento consolidado pelo STJ refere-se aos cadastros de inadimplentes em geral.
Portanto, informações negativas relacionadas à obrigação integralmente quitada devem ser tratadas conforme o prazo aplicável, independentemente do birô responsável pelo cadastro.
Entretanto, cada empresa pode possuir procedimentos próprios de atendimento, consulta e contestação de informações.
Também é necessário distinguir negativação de serviços como informações cadastrais, histórico positivo, ofertas de negociação e relatórios comerciais.
A presença de uma dívida em determinado serviço não significa necessariamente que ela permanece registrada como restrição ativa.
Por que a atualização não acontece imediatamente após o pagamento?
O processo de regularização pode envolver várias etapas. Inicialmente, o credor precisa identificar o pagamento e associá-lo ao contrato correto.
Depois, deve atualizar seus controles e, quando houver negativação, providenciar a comunicação necessária ao gestor do cadastro.
Dependendo do sistema, também poderá existir processamento de informações antes que a alteração fique visível na consulta realizada pelo consumidor.
Por esse motivo, o pagamento e a atualização pública podem ocorrer em momentos diferentes.
Entretanto, procedimentos internos não autorizam a empresa a descumprir os prazos legais aplicáveis à exclusão das restrições.
Pagamento por Pix atualiza a dívida na mesma hora?
O Pix permite transferências financeiras instantâneas, mas a disponibilidade do dinheiro não significa necessariamente que a negativação será retirada no mesmo instante.
A instituição credora ainda precisa identificar a operação, vinculá-la à obrigação correta e processar a regularização.
Algumas plataformas oferecem recursos de confirmação e atualização mais rápidos, dependendo da integração com o credor.
Entretanto, isso não representa garantia de exclusão imediata em todos os cadastros.
O prazo geral de cinco dias úteis continua sendo uma referência importante para a retirada da negativação após a quitação integral e efetiva.
Pagamento por boleto pode demorar mais?
O boleto bancário possui procedimentos de liquidação e identificação que podem ser diferentes daqueles utilizados nas transferências instantâneas.
Dependendo do momento do pagamento e das condições da operação, o credor pode receber a confirmação posteriormente.
Isso explica por que uma empresa pode informar inicialmente que o boleto ainda está em processamento.
Entretanto, é importante guardar o comprovante, verificar a identificação do beneficiário e acompanhar o reconhecimento da quitação.
Caso o pagamento tenha sido realizado corretamente e a atualização não ocorra dentro dos prazos aplicáveis, o consumidor poderá solicitar esclarecimentos e correção.
Qual é a diferença entre dívida paga, baixada e excluída?
Embora essas expressões sejam frequentemente utilizadas como sinônimos, podem representar procedimentos distintos.
| Situação | Significado |
|---|---|
| Dívida paga | Pagamento realizado pelo consumidor. |
| Dívida quitada | Obrigação integralmente cumprida conforme o contrato ou acordo. |
| Baixa da negativação | Retirada da restrição ativa no cadastro de inadimplentes. |
| Registro atualizado | Informações alteradas para refletir a situação correta. |
| Histórico financeiro | Informações de períodos anteriores que podem permanecer legitimamente registradas. |
Uma dívida pode ser quitada e continuar aparecendo como operação histórica, sem representar inadimplência atual.
Quanto tempo leva para atualizar uma dívida no Banco Central?
O Sistema de Informações de Créditos, conhecido como SCR, possui periodicidade diferente dos cadastros de proteção ao crédito.
Segundo o Banco Central, as instituições enviam as informações ao sistema uma vez por mês.
Quando uma dívida é paga ou renegociada, a regularização normalmente poderá ser verificada no relatório disponibilizado até o final do mês seguinte.
Por exemplo, uma dívida quitada em outubro poderá ter sua nova situação refletida na data-base de outubro, que ficará disponível para consulta ao final de novembro.
Esse procedimento não significa que a instituição tenha autorização para manter uma negativação ativa na Serasa pelo mesmo período.
São bases diferentes, com regras e finalidades específicas.
Por que o SCR continua mostrando uma dívida quitada?
O relatório do SCR apresenta informações relacionadas a datas-base específicas.
Imagine um empréstimo que estava atrasado em setembro e foi integralmente pago em outubro.
A posição de setembro poderá continuar indicando o atraso, porque essa era a situação existente naquele período.
Já a posição de outubro deverá refletir a regularização, conforme os dados corretamente enviados e processados.
O Banco Central esclarece que o pagamento posterior não modifica automaticamente o histórico das datas anteriores.
Portanto, uma dívida aparecer no histórico do SCR não significa necessariamente que ela continua em aberto atualmente.
O histórico do SCR desaparece depois da atualização?
Não. O pagamento atualiza a situação da operação, mas não elimina automaticamente as posições históricas existentes no sistema.
O Registrato permite consultar dados detalhados do SCR relativos aos últimos 60 meses.
Essas informações podem demonstrar como os compromissos financeiros estavam classificados em diferentes períodos.
Por isso, o consumidor deve observar cuidadosamente a data-base apresentada.
Uma anotação de atraso referente a um mês anterior não deve ser confundida com a existência de uma dívida vencida na posição atual.
Quando houver divergência efetiva, é necessário procurar a instituição responsável pelos dados.
Existe prazo diferente para corrigir um erro no SCR?
Sim. O Banco Central diferencia a atualização normal decorrente de pagamento da correção de informações incorretas.
Segundo suas orientações, depois de identificado o erro e encaminhadas novas informações pela instituição responsável, os dados corrigidos devem aparecer no Registrato em até sete dias corridos.
Isso não significa que toda dívida paga tenha obrigatoriamente atualização em sete dias.
O prazo de correção de erro não substitui a periodicidade mensal das posições do SCR.
Por isso, é importante esclarecer ao banco se a solicitação envolve correção de um registro incorreto ou atualização normal de uma operação liquidada.
Quem é responsável por atualizar o SCR?
As informações são encaminhadas ao Banco Central pelas instituições participantes, conforme as regras do sistema.
Assim, quando existir divergência no relatório, o consumidor deverá procurar inicialmente o banco ou a financeira responsável pelo envio.
O Banco Central orienta que o atendimento seja solicitado pelos canais oficiais da instituição, incluindo SAC e outros meios disponibilizados.
Se o problema não for solucionado, poderá ser encaminhado à ouvidoria.
Persistindo a situação, o consumidor também poderá apresentar reclamação ao Banco Central.
É recomendável guardar contratos, comprovantes, relatórios e protocolos durante todo o procedimento.
O Cadastro Positivo também precisa ser atualizado?
O Cadastro Positivo reúne informações relacionadas ao histórico de operações de crédito e pagamentos, conforme a legislação aplicável.
Quando ocorre pagamento, renegociação ou encerramento de contrato, os dados pertinentes devem refletir informações corretas e atualizadas.
Entretanto, não existe um prazo único que possa ser aplicado indistintamente a toda informação exibida em todos os produtos dos gestores de bancos de dados.
Os procedimentos podem variar conforme a natureza do registro e as obrigações legais envolvidas.
Se o consumidor encontrar informação incorreta, poderá solicitar correção pelos canais oficiais do gestor e da fonte responsável.
O Score aumenta assim que a dívida é atualizada?
Não necessariamente. O Score é calculado por modelos estatísticos que consideram diferentes aspectos do histórico financeiro.
A regularização de uma negativação pode contribuir favoravelmente para a avaliação de crédito, mas não existe aumento automático e universal.
A Serasa disponibiliza mecanismos que podem refletir determinadas negociações mais rapidamente, conforme as condições específicas da operação.
Entretanto, isso não significa que todos os pagamentos produzirão alteração imediata ou a mesma quantidade de pontos.
Uma pessoa pode quitar uma dívida e continuar com pontuação reduzida devido a outros fatores considerados no modelo.
O que acontece quando uma dívida é renegociada?
Uma renegociação pode estabelecer novas condições de pagamento, incluindo descontos, parcelamento e alteração das datas de vencimento.
Entretanto, o acordo precisa ser analisado conforme seus termos específicos.
Em algumas negociações, a negativação pode ser retirada após o pagamento da primeira parcela, desde que as condições aplicáveis sejam atendidas.
Isso não significa que toda a obrigação foi quitada.
As parcelas futuras continuam exigíveis e precisam ser pagas conforme o acordo.
Em caso de descumprimento, podem existir consequências contratuais e legais, inclusive nova negativação quando preenchidos os requisitos pertinentes.
Uma dívida pode aparecer como negociação depois da quitação?
Em determinadas plataformas, informações relacionadas a uma negociação podem permanecer temporariamente visíveis enquanto ocorre o processamento da confirmação.
Também pode existir histórico de acordos ou operações encerradas, dependendo do serviço.
Entretanto, uma proposta que continua aparecendo como dívida em aberto após a efetiva quitação deve ser verificada.
O consumidor pode solicitar esclarecimentos ao credor e conferir se existe saldo realmente pendente.
É importante distinguir uma referência histórica de uma cobrança indevida.
A manutenção de informações incorretas pode justificar pedido de correção e outras providências cabíveis.
O que fazer quando a Serasa não atualiza após cinco dias úteis?
O primeiro passo é verificar se o pagamento foi integral e corretamente identificado.
Depois, entre em contato com a empresa responsável pela negativação e solicite a exclusão do registro.
Apresente o comprovante e guarde o protocolo de atendimento.
A própria Serasa orienta que, quando a negativação permanece após o prazo aplicável, o consumidor procure o credor para solicitar a regularização.
Caso o problema não seja resolvido, podem ser utilizados os canais de contestação disponibilizados pelo birô.
Dependendo das circunstâncias, também é possível procurar órgãos de defesa do consumidor ou obter orientação jurídica.
Uma empresa pode manter uma dívida paga como negativação?
A manutenção de restrição ativa relacionada a uma obrigação integralmente quitada, além do prazo aplicável, pode representar irregularidade.
O entendimento consolidado pelo STJ atribui ao credor a responsabilidade de providenciar a exclusão do registro negativo.
Isso não significa, entretanto, que qualquer informação histórica sobre o contrato deva ser eliminada.
É necessário distinguir o cadastro de inadimplência dos demais registros financeiros.
Quando houver suspeita de manutenção indevida, o consumidor deve reunir documentos e identificar precisamente a anotação contestada.
Atualização incorreta pode prejudicar a aprovação de crédito?
Informações desatualizadas ou incorretas podem influenciar determinadas análises realizadas por bancos e financeiras.
Uma obrigação já quitada que continua sendo apresentada erroneamente como vencida pode gerar dúvidas sobre a situação financeira do consumidor.
Entretanto, nem toda negativa de crédito decorre da existência de uma informação incorreta.
As instituições também avaliam renda, endividamento, histórico, garantias e políticas internas.
Por isso, quando houver suspeita de prejuízo relacionado ao registro, é importante identificar a informação utilizada e buscar sua correção.
A regularização não garante automaticamente a aprovação de novas operações.
Como descobrir se o problema está na Serasa ou no Banco Central?
O caminho mais adequado é identificar qual sistema está apresentando a informação questionada.
Se uma dívida continua como negativação ativa, o consumidor deve verificar o credor responsável pelo apontamento no birô.
Se o problema aparece no Relatório de Empréstimos e Financiamentos, será necessário conferir a data-base do SCR.
Uma dívida quitada recentemente pode ainda não estar refletida na posição mais nova disponível.
Quando o relatório da data-base correspondente já estiver publicado e apresentar informação incorreta, será apropriado solicitar esclarecimentos à instituição responsável.
Como consultar gratuitamente os registros atualizados?
O consumidor pode acessar os canais oficiais da Serasa para verificar negativações e outras informações disponíveis sobre seu CPF.
Para acompanhar operações de crédito bancário, pode utilizar o Meu BC e consultar o SCR por meio do Registrato.
O acesso ao relatório exige os mecanismos de autenticação definidos pelo Banco Central.
É importante lembrar que cada consulta apresenta dados com finalidades e periodicidades diferentes.
Além disso, não é necessário compartilhar senhas bancárias com intermediários desconhecidos.
Em caso de dúvida, procure diretamente a instituição responsável pelas informações.
A LGPD protege o consumidor contra informações desatualizadas?
A Lei Geral de Proteção de Dados estabelece princípios relacionados à qualidade, adequação, necessidade e transparência no tratamento de dados pessoais.
Entre os direitos previstos está a possibilidade de solicitar correção de informações incompletas, inexatas ou desatualizadas, conforme as condições legais.
Entretanto, isso não significa exclusão automática de qualquer dado financeiro histórico.
Determinadas instituições precisam manter registros para cumprimento de obrigações legais e regulatórias.
Por isso, a análise deve considerar se a informação está incorreta, se existe fundamento para sua conservação e qual finalidade justifica o tratamento.
Uma informação desatualizada pode gerar indenização?
A manutenção irregular de dados negativos pode gerar consequências jurídicas, dependendo das circunstâncias.
Entretanto, não existe direito automático a indenização simplesmente porque determinada informação demora a aparecer em um sistema.
É necessário examinar o prazo aplicável, a existência de irregularidade, a conduta dos responsáveis e as demais circunstâncias relevantes.
Também podem influenciar a análise outras restrições legítimas existentes no CPF e o entendimento jurisprudencial aplicável.
Por isso, eventuais pedidos de reparação devem ser avaliados individualmente.
Como evitar problemas após pagar uma dívida?
Algumas medidas simples ajudam o consumidor a acompanhar a regularização financeira.
- Guarde o comprovante de pagamento e os documentos do acordo.
- Confira se o valor foi recebido pelo credor correto.
- Verifique a situação da negativação após o prazo aplicável.
- Consulte a data-base do SCR antes de concluir que existe erro.
- Solicite comprovante de quitação quando necessário.
- Registre protocolos e respostas dos canais de atendimento.
- Conteste informações incorretas pelos meios oficiais.
Essas providências podem facilitar a identificação de divergências e oferecer documentação importante em eventual reclamação.
Perguntas frequentes sobre atualização de dívidas
Quanto tempo leva para atualizar uma dívida paga na Serasa?
A exclusão da negativação deve ser providenciada pelo credor em até cinco dias úteis após o pagamento integral e efetivo.
O SPC Brasil também segue o prazo de cinco dias úteis?
O entendimento do STJ sobre exclusão de negativação após a quitação alcança os cadastros de inadimplentes em geral.
Por que minha dívida ainda aparece no Registrato?
O SCR possui atualização mensal e mantém posições históricas. É necessário conferir a data-base apresentada.
Quanto tempo leva para atualizar o SCR?
A regularização decorrente de pagamento normalmente pode ser consultada até o final do mês seguinte.
Quanto tempo demora para corrigir erro confirmado no SCR?
Segundo o Banco Central, após a instituição encaminhar os dados corrigidos, a alteração pode aparecer no Registrato em até sete dias corridos.
Pagamento por Pix limpa o nome imediatamente?
Não necessariamente. O pagamento pode ser instantâneo, mas a retirada da negativação envolve procedimentos de atualização.
O Score aumenta depois que a dívida é atualizada?
Pode aumentar, mas não existe garantia de alteração imediata ou de quantidade específica de pontos.
Posso pedir correção de uma dívida já paga?
Sim. O consumidor pode solicitar a correção de informações incorretas ao responsável pelo registro.
Conclusão: cada sistema possui um prazo diferente de atualização
O tempo necessário para atualizar uma informação de dívida depende do tipo de registro e da finalidade do sistema consultado.
Nos cadastros de inadimplentes, a exclusão da negativação após a quitação integral deve observar o prazo consolidado pelo Superior Tribunal de Justiça.
Já no SCR do Banco Central, as informações são encaminhadas mensalmente, e a regularização normalmente fica disponível até o final do mês seguinte ao pagamento.
Além disso, informações históricas podem continuar aparecendo em períodos anteriores, sem representar automaticamente dívida em aberto.
Por isso, antes de apresentar reclamação, o consumidor deve conferir a data do pagamento, a confirmação da quitação e a natureza do registro encontrado.
Uma informação de dívida corretamente atualizada permite compreender melhor a situação financeira, mas a retirada da negativação, a alteração do Score e a atualização dos registros bancários são procedimentos diferentes.
Acompanhar essas informações ajuda a proteger os direitos do consumidor e evita dificuldades decorrentes de dados incorretos ou desatualizados.