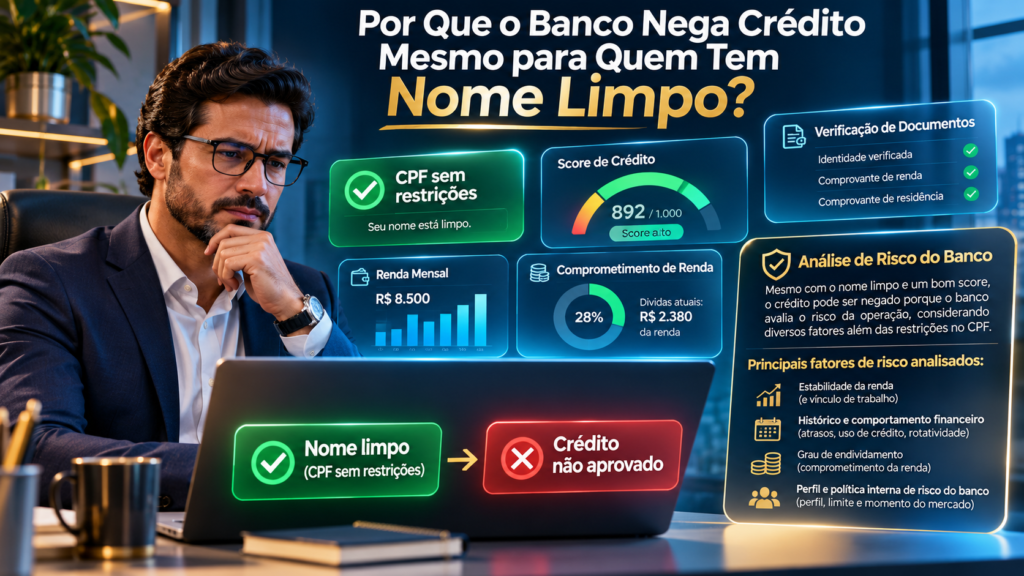
Por Que o Banco Nega Crédito Mesmo para Quem Tem Nome Limpo?
Descubra por que bancos recusam empréstimos, financiamentos e cartões mesmo quando o CPF não possui restrições. Entenda a influência do Score, da renda, do Cadastro Positivo, do SCR do Banco Central e do histórico financeiro na aprovação de crédito.
Atualizado em novembro de 2026.
Introdução: nome limpo não significa crédito garantido
Você consulta seu CPF, verifica que não existem dívidas negativadas e acredita que está tudo certo para solicitar um empréstimo, financiamento ou cartão de crédito. Entretanto, ao enviar a proposta para o banco, recebe uma resposta negativa. Essa situação é mais comum do que parece e gera uma dúvida importante: por que o banco nega crédito mesmo para quem tem nome limpo?
A resposta está no funcionamento da análise de crédito. As instituições financeiras não verificam apenas se existem restrições no CPF. Elas também consideram renda, compromissos financeiros, histórico de pagamentos, relacionamento bancário, indicadores estatísticos e características da operação solicitada.
Além disso, cada banco possui políticas internas e diferentes níveis de tolerância ao risco. Assim, uma pessoa pode receber aprovação em determinada instituição e ter sua proposta recusada por outra.
Neste guia completo, você entenderá os principais motivos de reprovação, como identificar possíveis problemas e quais medidas podem ajudar a melhorar suas chances de conseguir crédito.
1. O que significa ter o nome limpo?
Ter o nome limpo significa, de maneira geral, não apresentar registros negativos ativos nas bases de inadimplência consideradas na consulta realizada.
Essas bases podem ser administradas por organizações como Serasa, SPC Brasil e outros fornecedores de informações financeiras.
Entretanto, a ausência de negativação não representa uma certificação completa de saúde financeira.
Uma pessoa pode possuir diversos empréstimos em andamento, parcelas elevadas ou histórico recente de atrasos sem necessariamente apresentar restrição comercial ativa.
Também podem existir informações diferentes entre os cadastros consultados.
Por isso, nome limpo representa apenas um dos elementos utilizados para avaliar o perfil de crédito.
O banco precisa considerar outras informações antes de decidir se libera dinheiro.
2. Por que os bancos fazem análise de crédito?
Quando uma instituição concede financiamento ou empréstimo, assume o risco de não receber integralmente os valores contratados.
Por esse motivo, utiliza procedimentos destinados a avaliar a capacidade financeira e a probabilidade de pagamento do cliente.
A análise pode considerar informações fornecidas pelo solicitante, registros bancários, histórico financeiro e indicadores de fornecedores especializados.
Também são observadas características do produto, como prazo, valor, modalidade e eventuais garantias.
Entretanto, os critérios não são necessariamente iguais em todas as instituições.
Cada banco desenvolve políticas compatíveis com seus produtos e estratégias.
O objetivo é avaliar se determinada operação apresenta risco aceitável e condições sustentáveis de pagamento.
3. Quais fatores podem provocar negativa de crédito?
Existem diferentes motivos para uma instituição financeira recusar uma proposta, mesmo quando o consumidor não possui negativação ativa.
- Renda insuficiente para o valor solicitado.
- Elevado comprometimento financeiro.
- Score considerado insuficiente pelo banco.
- Histórico de crédito limitado.
- Atrasos anteriores em operações bancárias.
- Solicitações frequentes de crédito.
- Informações cadastrais inconsistentes.
- Falta de comprovação de renda.
- Características da operação solicitada.
- Critérios internos da instituição.
Esses fatores podem ser avaliados conjuntamente.
Por isso, não existe um único indicador capaz de determinar automaticamente o resultado de todas as propostas.
4. Score baixo mesmo com CPF limpo
O Score é uma pontuação estatística utilizada por determinados fornecedores para estimar riscos relacionados ao comportamento financeiro.
No modelo da Serasa, a pontuação varia entre zero e mil.
Entretanto, não possuir dívidas negativadas não garante automaticamente um Score elevado.
O cálculo também pode considerar histórico de pagamentos, experiência com crédito, informações cadastrais e consultas relacionadas a solicitações financeiras.
Uma pessoa que nunca utilizou determinados produtos pode apresentar histórico limitado para algumas avaliações.
Da mesma maneira, contratos recentes podem influenciar o modelo conforme suas características.
O ideal é consultar os fatores apresentados pelo fornecedor e verificar possíveis dados incorretos.
5. Score alto garante aprovação?
Não. Uma pontuação elevada pode representar informação favorável, mas a decisão final pertence à instituição responsável pelo crédito.
Imagine um consumidor com Score de 850 pontos que solicita financiamento com prestações superiores à sua capacidade financeira.
Mesmo com bom histórico, o banco pode entender que a nova obrigação apresenta risco excessivo.
Também podem existir exigências relacionadas à renda comprovada, garantias e estabilidade financeira.
Além disso, determinados bancos utilizam modelos internos de classificação diferentes dos apresentados pelos birôs.
Por isso, uma pontuação favorável melhora determinadas perspectivas, mas não constitui direito automático à aprovação.
6. O comprometimento de renda é decisivo?
O comprometimento de renda representa a parcela dos recursos mensais destinada ao pagamento de dívidas e outras obrigações.
Quanto maior esse comprometimento, menor pode ser a capacidade disponível para assumir novas prestações.
Imagine alguém que recebe R$ 5.000 mensais e já paga R$ 2.300 em financiamentos, cartões e empréstimos.
Mesmo sem negativação, uma nova prestação de R$ 1.500 pode representar pressão importante sobre o orçamento.
Entretanto, não existe percentual único e universal de comprometimento aceito por todos os bancos em todas as modalidades.
As instituições consideram suas políticas, as condições do produto e a avaliação individual da operação.
7. Como calcular a capacidade de pagamento?
Uma forma prática de começar é comparar a renda líquida com as despesas essenciais e os compromissos financeiros já existentes.
Por exemplo, se a renda mensal é de R$ 6.000, as despesas essenciais somam R$ 3.000 e outras parcelas representam R$ 1.500, restariam R$ 1.500 antes de novas obrigações e imprevistos.
Entretanto, não é recomendável comprometer integralmente esse valor.
Despesas médicas, reparos e mudanças na renda podem alterar a capacidade de pagamento.
O banco também pode utilizar metodologia própria para calcular renda disponível.
O objetivo é verificar se a prestação pretendida poderá ser mantida durante todo o contrato.
8. Por que possuir muitos empréstimos pode dificultar?
Um consumidor pode manter todos os seus empréstimos em dia e ainda apresentar elevado endividamento.
O problema não está necessariamente na quantidade de contratos, mas no conjunto de obrigações e na capacidade financeira disponível.
Vários financiamentos podem comprometer parcela relevante da renda durante meses ou anos.
Isso reduz a margem para novas operações.
Além disso, a instituição pode considerar a concentração de vencimentos e a possibilidade de dificuldades futuras.
Por isso, antes de solicitar mais crédito, é importante avaliar se realmente existe necessidade de assumir outro compromisso.
Quitar ou reduzir obrigações pode melhorar o orçamento.
9. O que é análise interna de risco bancário?
Além das informações fornecidas pelos birôs de crédito, bancos podem utilizar sistemas internos para avaliar seus clientes.
Esses modelos podem considerar histórico de relacionamento, movimentações relevantes, produtos contratados e comportamento de pagamento dentro da instituição.
Também podem ser analisadas características específicas da operação.
Entretanto, não existe uma classificação interna universal compartilhada obrigatoriamente por todos os bancos.
Uma instituição pode considerar determinado cliente compatível com sua política, enquanto outra apresenta critérios mais restritivos.
Por isso, a recusa de crédito não significa necessariamente que exista alguma irregularidade no CPF.
10. O relacionamento bancário influencia?
O histórico de relacionamento pode oferecer informações adicionais sobre o comportamento financeiro de determinado cliente.
Uma instituição pode conhecer seu histórico de pagamentos, movimentações e utilização de produtos contratados.
Entretanto, manter conta bancária por muitos anos não garante aprovação automática de empréstimos.
O banco também precisa verificar a operação pretendida e a capacidade atual de pagamento.
Da mesma maneira, possuir relacionamento recente não significa que qualquer pedido será recusado.
As instituições podem utilizar fontes adicionais de informação.
O relacionamento é apenas um possível elemento complementar da análise.
11. O que significa histórico de crédito limitado?
O histórico de crédito reúne informações relacionadas à utilização e ao cumprimento de determinadas obrigações financeiras.
Quando uma pessoa nunca contratou empréstimos, financiamentos ou outros produtos abrangidos pelos sistemas, alguns modelos podem possuir menos dados para avaliar seu comportamento.
Isso não significa inadimplência ou má reputação financeira.
Entretanto, a ausência de histórico pode gerar maior incerteza em determinadas análises.
O consumidor não deve contratar dívidas apenas para criar movimentação financeira.
O mais importante é utilizar produtos necessários e manter pagamentos dentro dos prazos.
Com o tempo, informações consistentes podem contribuir para avaliações mais completas.
12. O Cadastro Positivo pode ajudar?
O Cadastro Positivo reúne informações relacionadas ao histórico de cumprimento de determinadas obrigações financeiras e comerciais.
Seu funcionamento é regulamentado pela Lei nº 12.414/2011.
Esses dados podem ser utilizados em determinados modelos estatísticos de crédito, permitindo avaliações que considerem mais do que registros de inadimplência.
Entretanto, nem todos os pagamentos realizados por uma pessoa aparecem necessariamente em todos os bancos de dados.
Também não existe garantia de que manter o cadastro ativo aumentará a pontuação.
O consumidor pode consultar as informações disponíveis e solicitar correção de registros incorretos.
O histórico positivo funciona como ferramenta complementar.
13. O SCR do Banco Central pode influenciar?
O Sistema de Informações de Créditos, conhecido como SCR, reúne informações sobre determinadas operações realizadas com instituições financeiras.
O relatório pode apresentar empréstimos, financiamentos, limites de crédito e situações de pagamento.
Segundo o Banco Central, instituições financeiras podem consultar informações do SCR durante análises de crédito, observada a autorização exigida do cliente.
Entretanto, o SCR não é um cadastro negativo convencional.
Ele também registra operações em dia.
Por isso, a presença de um contrato no relatório não significa automaticamente que existe restrição financeira.
O importante é interpretar os valores e as situações conforme a data-base apresentada.
14. Como consultar seu relatório no Registrato?
O Registrato é um serviço gratuito do Banco Central que permite consultar determinados relacionamentos e compromissos financeiros.
Passo a passo
- Acesse o portal oficial Meu BC.
- Entre com a conta gov.br.
- Utilize nível prata ou ouro.
- Habilite a verificação em duas etapas.
- Selecione o Relatório de Empréstimos e Financiamentos.
- Confira a data-base apresentada.
- Identifique os contratos registrados.
- Verifique informações vencidas ou desconhecidas.
O relatório ajuda a compreender o endividamento, mas não apresenta necessariamente o motivo da recusa de determinada proposta.
Também é importante lembrar que informações históricas corretas permanecem referentes aos períodos em que existiram.
15. Dívidas antigas ainda podem influenciar a análise?
Determinados modelos de risco consideram informações históricas legitimamente disponíveis sobre o comportamento financeiro.
Entretanto, é necessário distinguir dados históricos, negativações e dívidas atualmente exigíveis.
O desaparecimento de uma negativação comercial não significa que todos os sistemas financeiros apagam automaticamente seus registros.
No SCR, por exemplo, informações históricas corretas não são reescritas retroativamente em razão de pagamento posterior.
Isso não significa que qualquer atraso antigo continuará produzindo o mesmo efeito indefinidamente.
O impacto depende da informação disponível, da legislação aplicável e dos critérios internos.
Registros incorretos devem ser contestados.
16. Muitas consultas ao CPF prejudicam a aprovação?
Solicitações frequentes de crédito podem provocar pesquisas realizadas por diferentes instituições.
Determinados modelos estatísticos consideram a intensidade de buscas recentes como uma das variáveis utilizadas na avaliação.
Entretanto, não existe regra universal estabelecendo redução fixa de pontos para cada consulta.
Também é importante diferenciar pesquisas comerciais de consultas realizadas pelo próprio titular.
Antes de solicitar empréstimos em várias instituições simultaneamente, verifique as condições e a necessidade real do crédito.
Uma estratégia planejada evita operações desnecessárias e facilita a comparação entre alternativas.
Consultas desconhecidas podem ser objeto de esclarecimento junto ao responsável.
17. Dados cadastrais incorretos podem provocar recusa?
Sim. Divergências cadastrais podem dificultar procedimentos de identificação e avaliação financeira.
Informações como nome, CPF, endereço e dados profissionais precisam estar consistentes com os documentos utilizados.
Entretanto, nem toda atualização cadastral gera automaticamente aprovação.
A instituição também pode precisar confirmar a identidade do solicitante e verificar possíveis riscos de fraude.
Se encontrar divergência, procure os canais oficiais para solicitar correção.
Também é importante manter informações de contato atualizadas, especialmente telefone e e-mail utilizados para autenticação.
Essas medidas ajudam a reduzir problemas administrativos durante a contratação.
18. A comprovação de renda faz diferença?
A capacidade de comprovar recursos financeiros pode ser relevante na aprovação de empréstimos e financiamentos.
Dependendo da instituição, podem ser utilizados contracheques, declarações tributárias, extratos ou outros documentos compatíveis com a atividade do solicitante.
Entretanto, renda informada e renda comprovada não são necessariamente consideradas da mesma maneira.
O banco pode precisar avaliar estabilidade, recorrência e origem legítima dos recursos.
Por isso, trabalhadores autônomos e empresários podem enfrentar exigências documentais diferentes das aplicáveis a empregados assalariados.
Manter registros organizados facilita a avaliação.
Não apresente informações falsas para tentar obter aprovação.
19. Trabalhadores autônomos podem ter crédito negado?
Sim, assim como consumidores com emprego formal.
Entretanto, a renda variável pode exigir métodos específicos de avaliação e comprovação.
Uma pessoa autônoma pode possuir faturamento elevado em determinados meses e receitas menores em outros.
Essa oscilação precisa ser considerada no planejamento das parcelas.
Extratos, documentos fiscais e registros de atividade podem ajudar na demonstração da capacidade financeira, conforme as exigências legítimas do banco.
Também é importante distinguir faturamento bruto de recursos efetivamente disponíveis depois dos custos profissionais.
O objetivo é demonstrar que as prestações poderão ser mantidas durante todo o contrato.
20. O valor solicitado pode ser o problema?
Uma proposta pode ser recusada simplesmente porque o valor ou o prazo pretendido não é compatível com o perfil financeiro do solicitante.
Imagine alguém que possui condições de pagar prestações moderadas, mas solicita financiamento com parcela significativamente maior.
O banco pode considerar essa operação excessivamente arriscada.
Entretanto, isso não significa que todas as modalidades de crédito estarão indisponíveis.
Uma proposta de valor menor ou prazo diferente pode receber avaliação distinta, dependendo das condições.
Antes de solicitar, simule as parcelas e considere o Custo Efetivo Total.
Não escolha prazo maior sem avaliar o montante final a pagar.
21. Por que cada banco oferece resultado diferente?
Instituições financeiras possuem políticas próprias de risco, critérios de aprovação e produtos direcionados a perfis diferentes.
Uma financeira pode aceitar determinada exposição que outro banco considera elevada.
Também existem diferenças em taxas, garantias, prazos e critérios de comprovação de renda.
Por isso, a negativa de uma instituição não representa impedimento geral para contratação de crédito em todo o mercado.
Entretanto, apresentar novas propostas repetidamente sem resolver o motivo da dificuldade pode não ser eficiente.
O ideal é compreender o perfil financeiro e comparar alternativas adequadas à necessidade.
22. Negativa de crédito significa restrição interna?
Não necessariamente. Uma recusa pode ocorrer simplesmente porque a proposta não atende aos critérios daquele produto.
Entretanto, determinados bancos também podem considerar informações sobre relacionamento e histórico de operações anteriores.
É importante não confundir avaliações internas com cadastros públicos de inadimplência.
Também não existe um sistema único de restrição interna utilizado automaticamente por todos os bancos.
Se houver suspeita de informação incorreta, procure a instituição e solicite esclarecimentos.
Quando envolver dados pessoais, poderão ser utilizados os direitos previstos na LGPD.
A resposta dependerá da natureza da informação e das condições legais aplicáveis.
23. O banco é obrigado a aprovar quem tem nome limpo?
Não. A ausência de negativação não estabelece obrigação geral de conceder crédito.
As instituições podem avaliar riscos e decidir conforme suas políticas e as normas aplicáveis.
Entretanto, a atuação deve respeitar a legislação, inclusive regras de proteção de dados e normas de defesa do consumidor.
O consumidor pode solicitar esclarecimentos sobre seu cadastro e questionar informações incorretas.
Também existem direitos específicos relacionados a decisões tomadas unicamente por tratamento automatizado.
Por isso, não é correto afirmar que toda negativa é abusiva, nem que qualquer decisão bancária está imune a questionamentos.
É necessário avaliar as circunstâncias concretas.
24. O que a LGPD prevê sobre decisão automatizada?
O artigo 20 da Lei Geral de Proteção de Dados Pessoais estabelece o direito de solicitar revisão de decisões tomadas unicamente com base em tratamento automatizado de dados pessoais que afetem os interesses do titular.
Essa previsão inclui decisões relacionadas à definição de perfil de crédito.
O controlador também deve fornecer informações claras e adequadas sobre critérios e procedimentos utilizados, observados os segredos comercial e industrial.
Entretanto, a revisão não significa aprovação obrigatória do financiamento.
Também não existe exigência geral, na redação atual do artigo, de que a revisão seja necessariamente realizada por uma pessoa humana.
O pedido deve ser encaminhado ao controlador responsável.
25. Como descobrir o motivo da negativa?
O primeiro passo é procurar o banco e solicitar esclarecimentos sobre a proposta recusada.
Dependendo da instituição, podem ser disponibilizadas informações gerais sobre critérios de elegibilidade ou requisitos não atendidos.
Entretanto, a divulgação integral de modelos internos e segredos comerciais não é necessariamente obrigatória.
Se houver suspeita de informação incorreta, solicite acesso e correção dos dados pessoais envolvidos, conforme a legislação aplicável.
Quando a decisão tiver sido exclusivamente automatizada, verifique a possibilidade de pedir revisão nos termos da LGPD.
Guarde o protocolo e a resposta apresentada.
É importante formular um pedido objetivo e relacionado à operação.
26. Como melhorar as chances de aprovação?
Existem medidas que podem contribuir para tornar o perfil financeiro mais consistente, embora nenhuma garanta aprovação.
- Mantenha pagamentos dentro dos prazos.
- Evite comprometer excessivamente a renda.
- Revise empréstimos e financiamentos em aberto.
- Atualize dados cadastrais incorretos.
- Organize documentos de comprovação de renda.
- Verifique informações do Cadastro Positivo.
- Consulte o SCR quando necessário.
- Evite contratar crédito sem finalidade definida.
- Compare propostas adequadas ao orçamento.
Essas atitudes ajudam a compreender os riscos e construir relacionamento financeiro mais sustentável.
O resultado depende da avaliação realizada pela instituição.
27. Vale a pena tentar outro banco?
Sim, pode ser razoável comparar propostas de instituições diferentes quando existe necessidade legítima de crédito.
Entretanto, antes de realizar novos pedidos, é importante verificar as condições financeiras e eventuais motivos identificáveis para a recusa.
Solicitar valores menores ou apresentar documentação mais completa pode produzir avaliação diferente em alguns produtos.
Também é importante conferir juros, encargos, tarifas e garantias.
Uma aprovação com custo muito elevado pode não representar solução financeira adequada.
O consumidor deve priorizar operações sustentáveis, e não buscar aprovação a qualquer preço.
28. Exemplo prático de nome limpo e crédito negado
Imagine uma pessoa com CPF sem negativação, Score de 780 pontos e renda líquida mensal de R$ 4.500.
Ela possui financiamento com parcela de R$ 1.200 e empréstimo pessoal de R$ 650 mensais.
Ao solicitar novo crédito com prestação de R$ 1.400, o total das parcelas passaria para R$ 3.250 mensais.
Isso representaria aproximadamente 72,2% da renda líquida, antes das demais despesas.
Mesmo com nome limpo e boa pontuação, o banco pode considerar a operação incompatível com a capacidade de pagamento.
O exemplo é ilustrativo e não representa limite regulamentar universal.
Ele demonstra por que renda e endividamento também são importantes.
29. Checklist antes de solicitar crédito novamente
- Consulte a situação do CPF.
- Verifique negativações existentes.
- Confira o Score disponível.
- Analise os fatores da pontuação.
- Consulte o Cadastro Positivo.
- Verifique informações incorretas.
- Acesse o Registrato quando necessário.
- Confira empréstimos em andamento.
- Analise os limites utilizados.
- Calcule a renda líquida.
- Liste despesas essenciais.
- Some as prestações existentes.
- Verifique a capacidade disponível.
- Organize comprovantes de renda.
- Atualize os dados bancários.
- Confirme documentos de identificação.
- Evite solicitações desnecessárias.
- Considere reduzir o valor solicitado.
- Compare o Custo Efetivo Total.
- Analise taxas e garantias.
- Verifique o prazo do contrato.
- Procure esclarecimentos sobre a negativa.
- Conteste informações comprovadamente erradas.
- Solicite revisão automatizada quando cabível.
- Contrate somente parcelas sustentáveis.
Esse checklist ajuda a preparar uma nova solicitação, mas não representa garantia de aprovação.
30. Perguntas frequentes sobre crédito negado
Por que não consigo empréstimo se meu nome está limpo?
O banco pode considerar renda, endividamento, histórico financeiro, Score e políticas internas de risco, além da ausência de negativação.
Score de 800 pontos garante aprovação?
Não. O indicador é favorável, mas não substitui a avaliação de capacidade de pagamento e os demais critérios da instituição.
O Banco Central pode impedir meu financiamento?
O Banco Central não decide diretamente a aprovação de empréstimos individuais. As instituições financeiras realizam suas próprias análises.
Quem nunca fez empréstimo pode ter crédito negado?
Sim. Determinados modelos podem considerar o histórico limitado como fator de maior incerteza.
O SCR é uma lista de pessoas negativadas?
Não. O sistema reúne operações em dia e vencidas, conforme as regras do Banco Central.
Posso solicitar crédito em outro banco?
Sim. Diferentes instituições podem utilizar critérios próprios, mas nenhuma nova aprovação é garantida.
O banco deve revisar uma negativa automatizada?
Quando a decisão foi tomada unicamente com base em tratamento automatizado de dados pessoais e afeta seus interesses, o titular pode solicitar revisão conforme a LGPD.
Atualizar meu cadastro garante aprovação?
Não. A atualização corrige possíveis inconsistências, mas a concessão depende de outros critérios.
Conclusão: nome limpo é importante, mas não basta
Ter o nome limpo representa uma condição favorável para quem deseja contratar crédito, mas não garante aprovação de empréstimos, cartões ou financiamentos.
As instituições financeiras analisam diferentes fatores, incluindo renda, endividamento, histórico de pagamentos, relacionamento bancário e características da operação.
Também podem utilizar informações de birôs de crédito e do SCR do Banco Central, observadas as regras de acesso.
Por isso, uma negativa não significa necessariamente que existe algum problema cadastral ou irregularidade no CPF.
O consumidor deve compreender sua situação financeira, verificar informações incorretas e avaliar se as parcelas pretendidas realmente cabem no orçamento.
Também é importante conhecer os direitos relativos à proteção de dados e às decisões automatizadas.
Mais importante do que conseguir crédito imediatamente é construir um perfil financeiro consistente e contratar somente obrigações compatíveis com a capacidade de pagamento. Nome limpo ajuda, mas a aprovação depende do conjunto da análise.