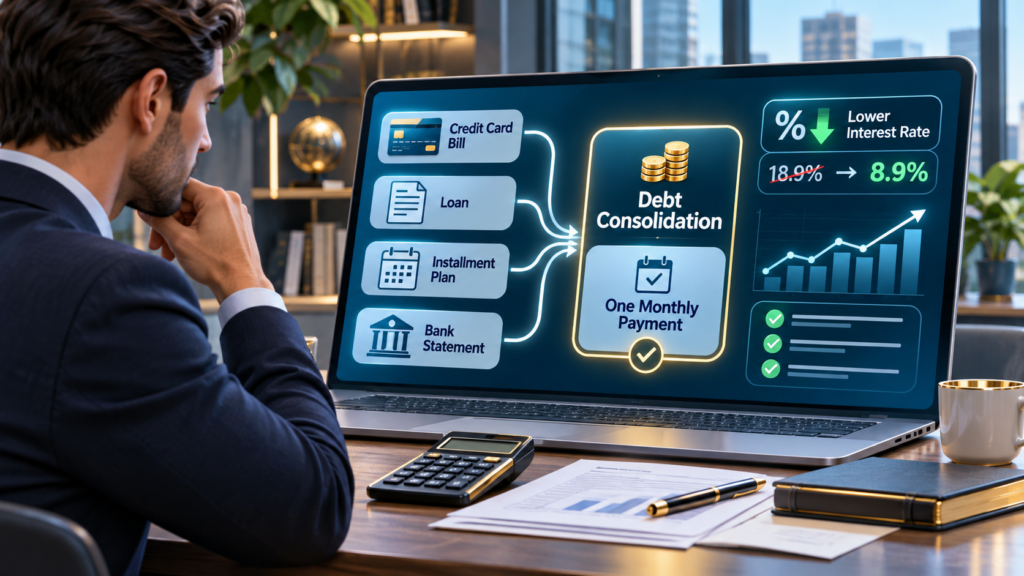
Consolidação de Dívidas: Como Unificar Seus Débitos e Reduzir as Taxas de Juros
Descubra como funciona a consolidação de dívidas, quando vale a pena trocar vários débitos por um único empréstimo, como comparar taxas de juros e quais cuidados ajudam a evitar o superendividamento.
Atualizado em novembro de 2026.
Introdução: é possível transformar várias dívidas em uma só?
Ter diferentes dívidas pode transformar a organização financeira em um grande desafio. Cartão de crédito, cheque especial, empréstimos pessoais e compras parceladas possuem vencimentos, taxas de juros e condições específicas. Quando esses compromissos se acumulam, uma parcela considerável da renda pode ser destinada ao pagamento de encargos financeiros.
Nesse cenário, a consolidação de dívidas surge como uma alternativa para reorganizar os compromissos. A estratégia consiste, geralmente, em contratar uma nova operação para quitar duas ou mais obrigações existentes, substituindo diversos pagamentos por um contrato centralizado.
Entretanto, consolidar não significa automaticamente economizar dinheiro. Uma nova operação pode apresentar prestação mensal menor e, ainda assim, custar mais ao longo do prazo.
Por isso, é essencial conhecer o saldo devedor, comparar o Custo Efetivo Total e verificar se as condições realmente favorecem o orçamento.
Neste guia, você entenderá como funciona a consolidação, quais dívidas podem ser incluídas, como negociar taxas menores e quais cuidados tomar antes de assumir um novo compromisso financeiro.
1. O que é consolidação de dívidas?
Consolidação de dívidas é uma estratégia financeira que busca reunir diferentes obrigações em um único compromisso, normalmente mediante contratação de novo crédito.
Imagine uma pessoa que possui três contratos em instituições diferentes. Cada um apresenta taxa de juros, prestação e vencimento próprios.
Ao contratar um empréstimo destinado à quitação dessas obrigações, ela pode passar a realizar apenas um pagamento mensal.
Entretanto, a consolidação não representa perdão de dívidas.
Os valores anteriores precisam ser efetivamente quitados ou substituídos conforme os instrumentos contratuais.
O resultado depende das condições negociadas, especialmente taxas, prazo, custos adicionais e capacidade de pagamento.
2. Como funciona a unificação de débitos?
O processo começa pela identificação das dívidas existentes e dos respectivos saldos para liquidação antecipada.
Depois, o consumidor pesquisa uma operação capaz de fornecer recursos suficientes para quitar os contratos selecionados.
Se a proposta for aprovada, os recursos podem ser destinados ao pagamento dos credores anteriores, conforme os procedimentos do produto contratado.
A partir daí, permanece a obrigação de pagar a nova operação.
Entretanto, é importante confirmar que as dívidas anteriores foram realmente encerradas.
Também devem ser considerados possíveis seguros, tributos e demais encargos do novo contrato.
O objetivo é reorganizar as obrigações sem criar endividamento ainda maior.
3. Quais dívidas podem ser consolidadas?
Dependendo da instituição e da modalidade escolhida, podem ser utilizados recursos de um novo empréstimo para liquidar diferentes dívidas.
- Empréstimos pessoais.
- Saldo devedor de cartão de crédito.
- Cheque especial utilizado.
- Financiamentos elegíveis à quitação.
- Crédito pessoal parcelado.
- Determinadas obrigações comerciais.
Entretanto, não existe obrigação legal de um banco reunir todos esses débitos em um único produto.
Também existem diferenças entre crédito com garantia, operações consignadas e financiamentos sujeitos a condições especiais.
É necessário verificar a possibilidade de quitação, o saldo atualizado e as exigências de cada credor.
Dívidas contestadas ou não reconhecidas devem ser esclarecidas antes de qualquer consolidação.
4. Consolidação e renegociação são a mesma coisa?
Não necessariamente. A renegociação ocorre quando consumidor e credor ajustam condições de uma obrigação existente.
Isso pode envolver descontos, alteração de vencimentos, parcelamento ou revisão das condições financeiras, conforme o acordo.
A consolidação normalmente envolve reunir duas ou mais obrigações em um compromisso centralizado.
Já a portabilidade consiste na transferência de determinada operação para outra instituição, seguindo regras específicas do Banco Central.
Esses procedimentos podem ser complementares, mas não são equivalentes.
Antes de escolher, o consumidor deve comparar todas as alternativas possíveis.
Em determinados casos, renegociar um contrato individualmente pode ser mais vantajoso do que contratar novo empréstimo.
5. Qual é a principal vantagem da consolidação?
Uma vantagem potencial é a simplificação do controle financeiro.
Em vez de acompanhar diversos vencimentos, o consumidor pode administrar uma prestação principal, desde que os contratos anteriores tenham sido efetivamente quitados.
Também pode existir economia quando a nova operação apresenta custo inferior ao das obrigações substituídas.
Isso é especialmente relevante quando algumas dívidas possuem juros elevados.
Entretanto, a redução de custos não é garantida.
Uma nova operação pode incluir despesas adicionais e prazo maior.
O consumidor precisa verificar se a prestação cabe no orçamento e se o total a pagar realmente compensa.
6. Quais são os principais riscos?
O maior risco é trocar várias dívidas por um contrato aparentemente mais confortável, mas financeiramente mais caro.
Uma prestação reduzida pode resultar exclusivamente do aumento do prazo de pagamento.
Também podem existir tarifas, seguros, tributos e outras despesas que elevam o custo total.
Outra preocupação envolve empréstimos com garantia, nos quais determinado patrimônio pode ficar vinculado à operação.
Se o consumidor não conseguir pagar, as consequências podem ser mais graves do que aquelas existentes nas dívidas anteriores.
Por isso, consolidar exige planejamento e não deve ser tratado como solução automática para problemas de renda insuficiente.
7. O que é Custo Efetivo Total?
O Custo Efetivo Total, conhecido como CET, é uma medida que representa de maneira consolidada os encargos e despesas envolvidos em determinada operação de crédito.
O Banco Central esclarece que o cálculo considera juros, tributos, tarifas, seguros e outros custos vinculados ao contrato.
Isso significa que um empréstimo com taxa nominal de juros aparentemente menor pode apresentar custo efetivo superior ao de outra proposta.
Por esse motivo, a comparação entre diferentes instituições deve considerar o CET informado.
Entretanto, também é necessário verificar o prazo, o valor efetivamente recebido e a soma das prestações.
O CET é essencial, mas não substitui a análise completa do contrato.
8. Como comparar duas propostas corretamente?
O primeiro cuidado consiste em comparar operações destinadas à mesma finalidade e com valores equivalentes.
Depois, verifique o CET, o prazo, a prestação mensal e o valor total a pagar.
Também é importante conferir a existência de garantias e despesas adicionais.
Uma proposta com prestação menor pode exigir trinta e seis meses de pagamento, enquanto outra termina em doze meses.
Nesse caso, a comparação isolada das parcelas pode ser enganosa.
Solicite o demonstrativo completo antes de contratar.
O objetivo é identificar qual alternativa oferece equilíbrio entre custo, prazo e capacidade financeira.
9. Exemplo prático de consolidação de dívidas
Imagine um consumidor com três obrigações diferentes e os seguintes pagamentos futuros previstos:
| Dívida | Parcelas restantes | Valor mensal | Total futuro |
|---|---|---|---|
| Empréstimo A | 12 | R$ 800 | R$ 9.600 |
| Empréstimo B | 10 | R$ 520 | R$ 5.200 |
| Empréstimo C | 8 | R$ 390 | R$ 3.120 |
| Total | – | – | R$ 17.920 |
A soma das prestações nos primeiros oito meses corresponde a R$ 1.710 mensais.
Suponha que os saldos para quitação antecipada possam ser cobertos por uma nova operação de dezoito parcelas de R$ 850.
O total do novo contrato seria R$ 15.300, representando diferença de R$ 2.620 em relação aos pagamentos futuros originalmente previstos.
Esse exemplo é exclusivamente ilustrativo. A economia depende dos saldos reais de liquidação, do CET e das condições contratuais efetivamente oferecidas.
10. Quando a parcela menor sai mais cara?
Imagine que o mesmo consumidor receba uma proposta alternativa de trinta parcelas de R$ 620.
A prestação seria inferior aos R$ 850 da proposta anterior, proporcionando maior alívio mensal.
Entretanto, o total pago chegaria a R$ 18.600.
Isso representaria R$ 3.300 a mais em comparação com a proposta de dezoito parcelas.
Também ultrapassaria a soma originalmente prevista para os contratos antigos.
O exemplo demonstra que a redução da parcela não representa, por si só, economia financeira.
É necessário avaliar quanto será pago até o encerramento completo da operação.
11. Como descobrir o saldo real para quitação?
O saldo necessário para liquidar uma dívida antecipadamente pode ser diferente da soma de todas as parcelas futuras.
Isso ocorre porque a quitação antecipada pode proporcionar redução proporcional dos juros e demais acréscimos, conforme a legislação aplicável.
O Banco Central orienta o consumidor a solicitar o saldo atualizado e demonstrativo de sua evolução.
Também podem ser solicitados documentos contratuais que permitam verificar os encargos.
O cálculo deve considerar as regras de cada operação.
Antes de contratar novo empréstimo, obtenha os valores de quitação diretamente com os credores originais.
Somar prestações futuras não é suficiente para determinar quanto precisa ser financiado.
12. O que é liquidação antecipada?
Liquidação antecipada é o pagamento parcial ou total de uma dívida antes do vencimento originalmente previsto.
O Código de Defesa do Consumidor assegura, nas operações abrangidas, redução proporcional de juros e demais acréscimos.
Essa possibilidade é importante para a consolidação, pois o novo empréstimo pode ser utilizado para quitar contratos anteriores.
Entretanto, é necessário verificar as condições de cada modalidade.
O credor deve fornecer informações suficientes para o consumidor compreender o cálculo utilizado.
Também é recomendável solicitar comprovante formal da quitação.
A consolidação só estará efetivamente concluída quando as obrigações antigas tiverem sido encerradas conforme os procedimentos pertinentes.
13. Como funciona a portabilidade de crédito?
A portabilidade permite transferir determinada operação de crédito de uma instituição financeira para outra, mediante solicitação do devedor.
O procedimento é regulamentado pelo Banco Central e pode abranger empréstimos, financiamentos e outras modalidades previstas nas normas aplicáveis.
O consumidor procura a instituição para a qual deseja transferir o contrato e avalia a proposta oferecida.
Depois, a instituição proponente conduz o procedimento de transferência junto ao credor original.
Entretanto, portabilidade não significa automaticamente reunir várias dívidas em um contrato.
Para isso, pode ser necessário produto específico de consolidação ou contratação de novo crédito.
14. Quais são as regras da portabilidade?
O Banco Central estabelece condições específicas para transferência de operações entre instituições financeiras.
Em regra, o valor da nova operação não pode superar o saldo devedor da operação portada, e o prazo não pode ultrapassar o prazo remanescente do contrato original.
Entretanto, existem exceções previstas para determinadas modalidades e estruturas contratuais.
O procedimento deve ser solicitado pelo cliente e seguir os mecanismos regulamentados.
Também não podem ser repassados ao consumidor os custos de comunicação entre as instituições relacionadas à portabilidade.
É importante não confundir essas regras com as de um novo empréstimo pessoal destinado a quitar várias obrigações.
15. Como solicitar o Documento Descritivo do Crédito?
O Documento Descritivo do Crédito, conhecido como DDC, reúne informações importantes sobre operações contratadas.
Segundo o Banco Central, ele deve apresentar dados como número do contrato, saldo atualizado, taxa de juros, prazo remanescente e valor das prestações.
O documento permite compreender as condições da dívida e avaliar alternativas de portabilidade.
O consumidor pode solicitá-lo diretamente à instituição financeira.
Para as operações abrangidas, o Banco Central estabelece disponibilidade contínua nos canais eletrônicos e fornecimento nos prazos regulamentares.
Antes de comparar propostas, organize o DDC de cada contrato relevante.
Isso reduz decisões baseadas em valores aproximados.
16. É possível consolidar cartão e cheque especial?
É possível utilizar uma nova operação de crédito para liquidar determinados saldos de cartão e cheque especial, desde que a contratação e a quitação sejam efetivamente viáveis.
Essas modalidades podem apresentar custos elevados, tornando importante a comparação com alternativas de juros menores.
Entretanto, o consumidor deve verificar se o novo contrato realmente reduz o custo.
Também é necessário evitar continuar utilizando o limite antigo depois da consolidação.
Se a pessoa quita o cartão com empréstimo e volta a acumular novas faturas sem capacidade de pagamento, poderá terminar com duas dívidas.
A reorganização exige mudança de hábitos financeiros.
17. Empréstimo consignado pode ser uma alternativa?
O empréstimo consignado possui mecanismo de pagamento vinculado a descontos autorizados em folha ou benefício, conforme a modalidade e a legislação aplicável.
Em determinadas situações, pode apresentar condições financeiras diferentes das oferecidas por empréstimos pessoais convencionais.
Entretanto, não é necessariamente a melhor escolha para todos os consumidores.
É importante verificar margem consignável, CET, prazo, comprometimento da renda e regras de contratação.
Também é necessário considerar que o desconto automático reduz a disponibilidade mensal de recursos.
Antes de utilizar consignado para quitar dívidas, compare alternativas e confirme se a operação preserva dinheiro suficiente para despesas essenciais.
18. E o empréstimo com garantia?
Determinadas instituições oferecem crédito mediante vinculação de veículo, imóvel ou outro bem como garantia da operação.
Dependendo do produto e da avaliação do risco, essa estrutura pode proporcionar condições diferentes daquelas oferecidas no crédito sem garantia.
Entretanto, o consumidor assume um risco patrimonial adicional.
O inadimplemento pode resultar em procedimentos destinados à execução da garantia, conforme o contrato e a legislação.
Por isso, não é recomendável comprometer patrimônio essencial apenas para conseguir prestação aparentemente menor.
A comparação deve incluir riscos jurídicos, custo total e capacidade real de pagamento.
Garantia não significa ausência de juros ou de outras despesas.
19. Como a consolidação pode ajudar o orçamento?
Quando bem planejada, a consolidação pode tornar mais previsível o calendário financeiro.
Um único vencimento pode facilitar o acompanhamento e diminuir o risco de esquecimentos.
Também pode liberar parte da renda mensal quando a nova prestação é menor que a soma das obrigações anteriores.
Entretanto, a economia aparente precisa ser avaliada juntamente com o custo total do contrato.
O consumidor deve aproveitar o alívio financeiro para reorganizar despesas e evitar novos endividamentos.
Se o dinheiro liberado for utilizado para assumir novas parcelas, a consolidação poderá perder parte de sua utilidade.
20. Como calcular a capacidade de pagamento?
A capacidade de pagamento depende da renda efetivamente disponível depois das despesas essenciais e dos demais compromissos financeiros.
O consumidor deve listar receitas regulares, custos de moradia, alimentação, transporte, saúde e outras obrigações necessárias.
Depois, identifique quanto sobra de maneira consistente para cumprir uma nova prestação.
Entretanto, não é recomendável comprometer integralmente essa diferença.
Despesas imprevistas podem surgir e provocar novos atrasos.
Uma consolidação sustentável deve preservar margem para emergências e permitir que o orçamento continue funcionando mesmo diante de pequenas oscilações de renda.
21. O que é superendividamento?
O superendividamento está relacionado à impossibilidade manifesta de o consumidor pessoa natural, de boa-fé, pagar a totalidade de suas dívidas de consumo, exigíveis e vincendas, sem comprometer seu mínimo existencial.
Esse conceito foi incorporado ao Código de Defesa do Consumidor pela Lei nº 14.181/2021.
A legislação estabelece medidas de prevenção e tratamento do problema, incluindo regras de crédito responsável.
Entretanto, não significa que todas as dívidas sejam automaticamente perdoadas.
Existem condições e exclusões específicas para determinados contratos.
Quando o orçamento não permite pagar sequer as despesas essenciais, contratar outro empréstimo pode não ser a solução adequada.
22. Como funciona a Lei do Superendividamento?
A Lei nº 14.181/2021 introduziu mecanismos para prevenir práticas inadequadas de concessão de crédito e permitir tratamento de situações graves de endividamento.
Entre as possibilidades está a repactuação de determinadas dívidas de consumo, com preservação do mínimo existencial.
O procedimento pode envolver audiência conciliatória com os credores e proposta de plano de pagamento, conforme os requisitos legais.
Entretanto, a legislação estabelece exclusões, inclusive para determinadas dívidas com garantia real, financiamento imobiliário e crédito rural.
Por isso, não existe direito automático de incluir qualquer obrigação em um mesmo plano.
Consumidores nessa situação podem procurar orientação jurídica e canais de defesa do consumidor.
23. Quando consolidar não é a melhor solução?
Consolidar pode não ser vantajoso quando o novo contrato apresenta custo total superior ao das obrigações atuais.
Também pode representar risco excessivo quando exige garantia patrimonial importante ou compromete renda necessária ao sustento.
Outra situação envolve dívidas com descontos relevantes disponíveis para quitação direta.
Nesses casos, negociar separadamente pode oferecer resultado melhor.
Se houver cobrança incorreta ou dívida não reconhecida, também é necessário esclarecer a obrigação antes de incluí-la em um novo contrato.
O consumidor deve considerar alternativas como renegociação, redução de despesas e orientação especializada antes de assumir nova operação.
24. Como negociar taxas menores com os bancos?
Uma negociação eficiente começa com informações concretas sobre os contratos atuais.
Solicite o saldo para quitação, o CET, a taxa de juros e o prazo restante.
Depois, apresente propostas comparáveis a diferentes instituições e peça simulações por escrito.
Também pode ser útil procurar inicialmente o credor atual para verificar possibilidades de renegociação.
Entretanto, os bancos não são obrigados a conceder qualquer condição solicitada, ressalvadas as normas aplicáveis.
O Banco Central esclarece que as instituições possuem critérios próprios para renegociação.
O consumidor deve avaliar as ofertas sem pressa e evitar aceitar condições que não compreende.
25. Quais documentos podem ser necessários?
A documentação depende da instituição, do produto e do perfil do solicitante.
Podem ser pedidos documento de identificação, CPF, comprovante de renda, endereço e informações dos contratos que serão quitados.
Em determinadas operações, também podem ser solicitados demonstrativos bancários e documentos de garantia.
O consumidor deve utilizar exclusivamente canais confiáveis para encaminhar informações pessoais.
Não compartilhe senhas, códigos de autenticação ou credenciais de internet banking.
Também é importante verificar se a instituição está autorizada a oferecer o produto financeiro.
A coleta de dados precisa respeitar a finalidade e a legislação de proteção de dados.
26. Como evitar golpes na consolidação?
Criminosos podem oferecer empréstimos falsos com promessas de juros extremamente baixos ou aprovação garantida para pessoas negativadas.
Uma estratégia comum consiste em exigir pagamento antecipado para liberar recursos, cobrir supostos impostos ou contratar seguro obrigatório.
Esse tipo de solicitação deve gerar desconfiança.
Antes de aceitar uma oferta, confira os canais oficiais da instituição e analise o contrato.
Também é importante verificar se o dinheiro será destinado corretamente à quitação dos débitos existentes.
Evite compartilhar documentos por mensagens de remetentes desconhecidos.
Nunca assuma que a proposta é legítima apenas porque o anunciante conhece informações sobre seu CPF.
27. Consolidação de dívidas melhora o Score?
A consolidação pode modificar o perfil de endividamento, mas não garante aumento imediato do Score.
Os modelos estatísticos podem considerar histórico de pagamentos, contratos, restrições e outras informações financeiras.
Uma nova operação também representa novo compromisso de crédito.
Por isso, seu efeito sobre a pontuação depende da metodologia utilizada.
O principal benefício esperado deve ser a organização das dívidas e, quando viável, a redução do custo financeiro.
Com o tempo, pagamentos pontuais podem contribuir para uma trajetória financeira mais consistente.
Entretanto, a melhora do Score não deve ser utilizada como justificativa única para contratar empréstimo.
28. Como acompanhar a regularização dos débitos?
Depois de utilizar um novo empréstimo para quitar obrigações anteriores, solicite comprovantes de liquidação aos credores.
Também confira se os contratos foram encerrados e se existem cobranças residuais.
Quando havia negativação relacionada à obrigação integralmente quitada, acompanhe os procedimentos de retirada do apontamento.
Em operações financeiras, o Registrato pode ajudar a conferir informações comunicadas ao SCR.
Entretanto, o relatório possui atualização periódica e conserva posições históricas verdadeiras.
Por isso, ele não substitui comprovantes de quitação emitidos pelas instituições.
Guarde toda a documentação até que a situação esteja esclarecida.
29. Plano prático para consolidar suas dívidas
Uma estratégia organizada pode ser dividida em quatro etapas.
Primeira etapa: diagnóstico
Liste todas as dívidas, valores, taxas, vencimentos e saldos necessários para quitação. Identifique contratos que apresentam custo elevado.
Segunda etapa: comparação
Solicite propostas, analise CET, prazo, prestação e valor total. Considere também riscos das garantias exigidas.
Terceira etapa: contratação
Escolha somente uma operação compatível com o orçamento. Confirme a destinação dos recursos e a quitação das obrigações anteriores.
Quarta etapa: acompanhamento
Guarde comprovantes, monitore a nova prestação e evite reconstruir dívidas nos limites anteriormente utilizados.
O objetivo é criar uma situação financeira sustentável, e não apenas mudar os nomes dos credores.
30. Checklist completo antes de consolidar
- Identifique todas as dívidas existentes.
- Confirme a legitimidade dos contratos.
- Consulte os saldos para quitação.
- Solicite demonstrativos financeiros.
- Verifique as taxas atuais.
- Consulte o CET de cada operação.
- Confira o prazo remanescente.
- Calcule os pagamentos futuros.
- Solicite propostas de consolidação.
- Compare pelo menos duas alternativas.
- Analise o CET do novo empréstimo.
- Confira tributos e tarifas.
- Verifique seguros e custos adicionais.
- Calcule o total a pagar.
- Compare o prazo de pagamento.
- Considere as garantias exigidas.
- Calcule sua renda disponível.
- Preserve despesas essenciais.
- Evite utilizar toda a margem mensal.
- Verifique alternativas de renegociação.
- Considere a portabilidade quando cabível.
- Confirme a instituição contratada.
- Leia todas as cláusulas.
- Guarde comprovantes de quitação.
- Acompanhe as novas parcelas.
O checklist permite tomar decisões mais fundamentadas e reduzir o risco de substituir obrigações antigas por um contrato financeiramente desfavorável.
31. Perguntas frequentes sobre consolidação de dívidas
É possível juntar todas as dívidas em uma só?
Depende das modalidades, dos saldos e das condições oferecidas pela instituição. Não existe garantia de que todos os débitos serão incluídos.
Consolidar dívidas reduz juros?
Pode reduzir, mas o resultado depende do CET, do prazo e das despesas da nova operação.
Uma prestação menor representa economia?
Não necessariamente. O aumento do prazo pode elevar o valor total pago.
Posso consolidar dívidas estando negativado?
Depende da política de crédito da instituição. Algumas propostas podem não ser aprovadas.
A portabilidade reúne todas as dívidas?
Não automaticamente. A portabilidade transfere operações conforme regras específicas. A consolidação pode exigir contratação diferente.
Posso quitar empréstimos antes do prazo?
Sim, nas operações abrangidas pela legislação, com redução proporcional dos juros e demais acréscimos aplicáveis.
Consolidação aumenta meu Score?
Não existe garantia de aumento. O resultado depende do modelo de avaliação e do comportamento financeiro posterior.
Qual é o principal cuidado antes de contratar?
Comparar o valor total a pagar, o CET e a capacidade de cumprir a nova prestação sem comprometer despesas essenciais.
Conclusão: unificar dívidas deve significar melhorar as finanças
A consolidação de dívidas pode representar uma alternativa importante para quem possui vários compromissos financeiros e deseja organizar o orçamento.
Em determinadas situações, substituir obrigações com juros elevados por uma operação de menor custo pode reduzir despesas e facilitar o planejamento mensal.
Entretanto, uma prestação menor não representa automaticamente economia.
O consumidor precisa analisar o Custo Efetivo Total, o prazo, os saldos para quitação e os riscos associados às garantias.
Também deve comparar a consolidação com alternativas de renegociação individual e portabilidade de crédito.
Quando o endividamento compromete despesas básicas, a legislação de proteção ao consumidor oferece mecanismos específicos de tratamento do superendividamento.
A contratação responsável exige informações claras e compromisso com mudanças financeiras duradouras.
O melhor resultado não é apenas transformar várias contas em uma só, mas reduzir o risco de inadimplência e construir um orçamento capaz de sustentar os pagamentos até o encerramento da dívida.