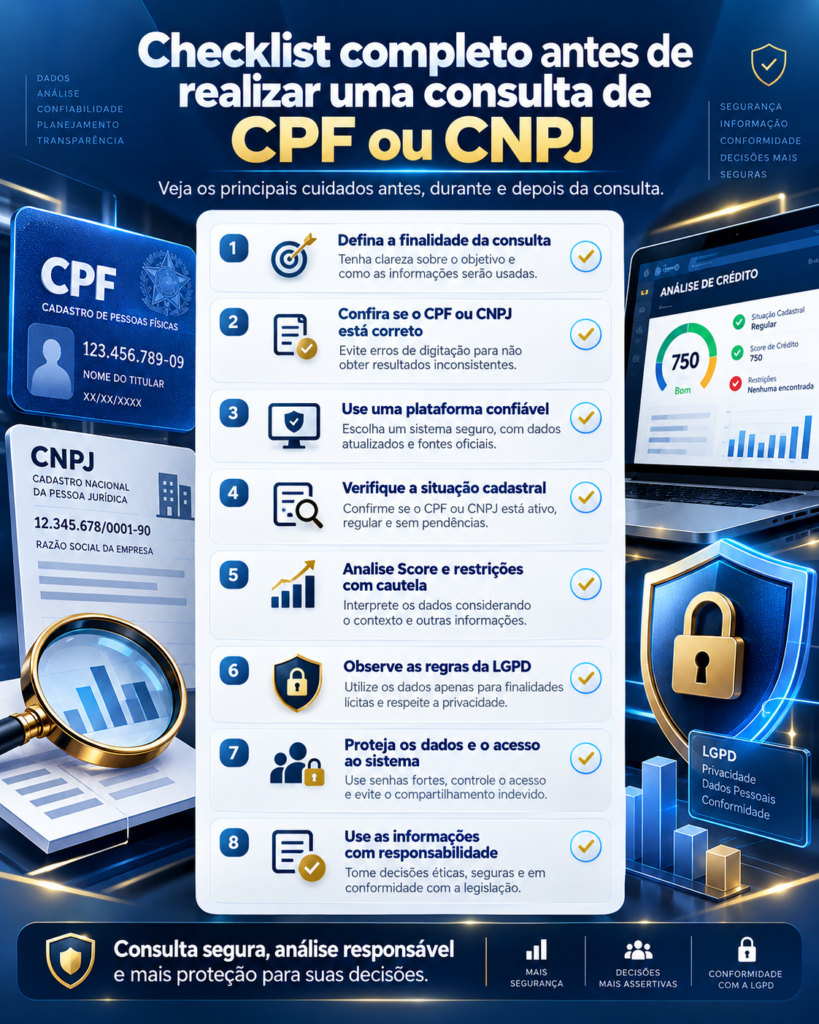
Checklist completo antes de realizar uma consulta de CPF ou CNPJ
Saiba quais informações verificar, como escolher uma plataforma confiável e quais cuidados tomar para realizar consultas de CPF e CNPJ com segurança, responsabilidade e eficiência.
Introdução
Consultar um CPF ou CNPJ tornou-se uma prática importante para empresas, comerciantes, prestadores de serviços, instituições financeiras e consumidores que desejam tomar decisões mais seguras. Seja para conceder crédito, negociar com fornecedores, verificar informações cadastrais ou reduzir riscos de inadimplência, o acesso a informações confiáveis pode fazer diferença no resultado de uma negociação.
Entretanto, realizar uma consulta de CPF ou CNPJ exige mais do que simplesmente informar um número em uma plataforma digital. É necessário compreender a finalidade da pesquisa, identificar quais dados realmente serão utilizados, verificar a procedência das informações e observar as regras de proteção de dados pessoais.
Uma consulta inadequada pode gerar interpretações equivocadas, decisões financeiras precipitadas e até problemas relacionados à privacidade. Por outro lado, uma análise bem estruturada contribui para prevenir fraudes, identificar inconsistências e melhorar a gestão de riscos.
Neste guia, apresentamos um checklist completo com os principais pontos que devem ser observados antes, durante e depois de realizar uma consulta de CPF ou CNPJ.
1. Entenda por que a consulta de CPF ou CNPJ é necessária
O primeiro passo é identificar o objetivo da consulta. Embora CPF e CNPJ sejam utilizados para identificar pessoas físicas e jurídicas, respectivamente, as informações disponíveis e as finalidades de uma análise podem variar significativamente.
Uma empresa pode consultar informações para avaliar uma solicitação de crédito, verificar a situação de um cliente ou analisar os riscos de uma operação comercial. Já um consumidor pode buscar dados relacionados ao próprio CPF para acompanhar sua situação cadastral e financeira.
No caso de pessoas jurídicas, a pesquisa pode auxiliar na identificação de fornecedores, validação de dados empresariais e avaliação de parceiros comerciais.
Antes de começar, responda:
- Qual é o objetivo específico da consulta?
- Quais informações são necessárias para essa finalidade?
- Existe uma relação comercial ou outra justificativa legítima?
- A consulta será cadastral, financeira ou de crédito?
- Os resultados serão utilizados para uma decisão importante?
Definir esses pontos evita pesquisas desnecessárias e contribui para uma utilização mais responsável das informações.
2. Verifique se o CPF ou CNPJ foi informado corretamente
Um erro aparentemente simples na digitação pode comprometer a consulta. Por isso, antes de confirmar qualquer pesquisa, verifique cuidadosamente os números informados.
O CPF possui 11 dígitos, enquanto o CNPJ possui 14 posições. Ambos utilizam mecanismos de verificação que ajudam a identificar determinadas inconsistências na numeração.
É importante lembrar que um número matematicamente válido não significa necessariamente que o cadastro esteja regular ou que pertença à pessoa ou empresa apresentada.
Também não significa que o titular esteja livre de dívidas, pendências financeiras ou problemas cadastrais.
Checklist de conferência:
- Confira todos os dígitos do documento.
- Verifique se os dados correspondem ao titular informado.
- Evite copiar informações de fontes desconhecidas.
- Confirme a razão social quando consultar uma empresa.
- Observe possíveis divergências cadastrais.
Essa verificação inicial reduz retrabalho e diminui a possibilidade de decisões fundamentadas em dados incorretos.
3. Escolha uma plataforma confiável para realizar a consulta
A escolha da plataforma é uma das etapas mais importantes. Existem serviços legítimos de consulta cadastral e análise de crédito, mas também páginas fraudulentas que utilizam promessas enganosas para coletar informações pessoais.
Antes de contratar, procure identificar quem administra o serviço, quais informações são disponibilizadas e quais são as condições comerciais oferecidas.
Um site confiável deve apresentar informações institucionais claras, canais de atendimento e documentos relacionados à privacidade e às condições de utilização.
Também é recomendável verificar a reputação da empresa e observar se a plataforma utiliza conexão segura.
O que observar antes de contratar?
- Identificação da empresa responsável pelo serviço.
- Informações claras sobre preços e tipos de consulta.
- Política de Privacidade acessível.
- Conexão HTTPS e certificado digital válido.
- Canais de atendimento identificáveis.
- Ausência de solicitações desnecessárias de dados.
- Explicação sobre a origem e a natureza das informações.
O cadeado exibido pelo navegador indica uma conexão protegida, mas não comprova, isoladamente, que uma empresa é legítima. Portanto, a avaliação deve considerar diversos fatores.
4. Conheça as diferenças entre consulta cadastral e consulta de crédito
Nem todas as consultas fornecem os mesmos resultados. Essa distinção é fundamental para evitar expectativas incorretas.
Consulta cadastral
Tem como objetivo verificar informações de identificação e situação cadastral, como nome empresarial, situação do CNPJ, endereço registrado e outros dados disponíveis conforme o serviço utilizado.
Consulta de crédito
Pode apresentar indicadores relacionados a risco financeiro, histórico de pagamentos, restrições, protestos, Score e outras informações autorizadas e disponíveis no produto contratado.
Consulta empresarial
Direcionada à avaliação de pessoas jurídicas, pode incluir informações societárias, cadastrais, indicadores de crédito e registros relevantes para determinadas operações comerciais.
Antes de pagar, leia a descrição do produto e confirme exatamente quais informações serão apresentadas. Não presuma que todos os relatórios contêm Score, restrições ou dados bancários.
5. Observe as exigências da LGPD
A Lei Geral de Proteção de Dados Pessoais, conhecida como LGPD, estabelece regras para o tratamento de informações relacionadas a pessoas naturais identificadas ou identificáveis.
O CPF é um dado pessoal e seu tratamento deve observar os princípios e requisitos previstos na legislação. Informações de pessoas vinculadas a empresas, como representantes e sócios, também podem estar protegidas pela LGPD.
O artigo 7º da legislação prevê diferentes bases legais para o tratamento de dados, incluindo consentimento, execução de contrato, cumprimento de obrigação legal, legítimo interesse e proteção do crédito, conforme as circunstâncias.
Isso significa que nem toda consulta de CPF exige consentimento expresso do titular. Entretanto, a existência de outra base legal não autoriza pesquisas indiscriminadas, nem elimina os deveres de finalidade, transparência, necessidade e segurança.
A autorização específica pode ser exigida por legislação setorial, pelas condições de acesso a determinados sistemas ou pela natureza da operação realizada.
Checklist jurídico
- Identifique uma base legal aplicável.
- Defina uma finalidade legítima e específica.
- Consulte somente as informações necessárias.
- Respeite as regras de transparência.
- Evite compartilhamentos não autorizados.
- Proteja os relatórios contra acessos indevidos.
Empresas que realizam consultas frequentemente devem estabelecer procedimentos internos de conformidade e orientar os funcionários responsáveis pelo tratamento de dados.
6. Confirme a situação cadastral na Receita Federal
A Receita Federal disponibiliza serviços oficiais para verificação da situação cadastral de CPF e CNPJ.
No caso do CPF, a situação cadastral permite identificar determinadas condições do registro, mas não representa uma análise da saúde financeira do contribuinte.
Um CPF regular não significa necessariamente que a pessoa não tenha dívidas, restrições ou dificuldades para obter crédito.
Em relação ao CNPJ, é possível verificar informações como razão social, atividades econômicas, endereço cadastral e situação da inscrição.
Esses elementos ajudam a confirmar a existência formal de uma empresa e a identificar inconsistências durante negociações.
Atenção: uma situação cadastral ativa não é garantia de solvência, idoneidade comercial ou capacidade de pagamento.
As consultas oficiais podem funcionar como uma etapa complementar à análise realizada em plataformas especializadas.
7. Verifique a existência de restrições financeiras
Uma das finalidades mais comuns da consulta de crédito é identificar registros de inadimplência e outras ocorrências financeiras relevantes.
Dependendo do serviço contratado, o relatório pode apresentar informações sobre dívidas negativadas, protestos, cheques sem fundos e determinados registros comerciais.
Entretanto, a ausência de restrições não significa automaticamente que o consumidor ou a empresa apresenta baixo risco.
Uma pessoa pode não possuir registros negativos e, ainda assim, enfrentar dificuldades financeiras, comprometimento excessivo da renda ou instabilidade no fluxo de pagamentos.
O que analisar?
- Existência de registros negativos.
- Quantidade de ocorrências.
- Valores envolvidos.
- Datas dos registros.
- Credores ou instituições informantes, quando disponíveis.
- Possíveis divergências ou registros desatualizados.
As informações devem ser interpretadas considerando sua atualidade, origem e relevância para a decisão pretendida.
Também é importante observar os prazos e limites legais de manutenção de registros negativos, especialmente as disposições do Código de Defesa do Consumidor.
8. Entenda o significado do Score de crédito
O Score de crédito é um indicador estatístico utilizado para estimar o risco associado ao comportamento financeiro de consumidores ou empresas.
Dependendo da metodologia e da instituição responsável, o indicador pode considerar histórico de pagamentos, relacionamento com crédito e outras variáveis permitidas.
Não existe necessariamente um Score único para todas as instituições. Diferentes modelos podem produzir resultados distintos para o mesmo CPF ou CNPJ.
Por isso, um número apresentado em determinado relatório não deve ser interpretado como garantia de aprovação de crédito.
Além disso, um Score elevado não elimina todos os riscos, assim como um Score reduzido não significa necessariamente que uma operação será recusada.
Cuidados na interpretação
- Identifique a fonte do indicador.
- Verifique a escala utilizada.
- Observe a data da avaliação.
- Considere outros fatores financeiros.
- Evite decisões baseadas exclusivamente no Score.
Uma análise responsável utiliza o Score como instrumento complementar, e não como substituto de uma avaliação financeira completa.
9. Avalie protestos e ocorrências comerciais
Os protestos podem representar informações relevantes durante a análise de risco de pessoas físicas e jurídicas.
O protesto é um ato formal que comprova, nos termos da legislação, a inadimplência ou o descumprimento de determinada obrigação representada por título ou documento de dívida.
Quando uma consulta apresenta registros dessa natureza, é importante observar a data, o valor e a situação de cada ocorrência.
O pagamento de uma dívida não significa necessariamente que o protesto será cancelado de maneira automática. Dependendo do caso, podem existir procedimentos específicos junto ao cartório competente.
Para empresas que trabalham com vendas a prazo ou fornecimento de mercadorias, esses registros podem ajudar na identificação de riscos comerciais.
Entretanto, devem ser analisados em conjunto com outros indicadores, evitando conclusões precipitadas a partir de um único apontamento.
10. Analise cuidadosamente o CNPJ de fornecedores
Antes de fechar contratos, realizar pagamentos antecipados ou estabelecer relações comerciais recorrentes, recomenda-se verificar os dados cadastrais do fornecedor.
Uma empresa formalmente registrada pode apresentar problemas financeiros, enquanto outra, recém-constituída, pode ainda não possuir histórico suficiente para avaliações estatísticas conclusivas.
Por esse motivo, a análise deve considerar o contexto da negociação.
Checklist para fornecedores
- Confira a razão social e o nome fantasia.
- Verifique a situação cadastral.
- Analise a atividade econômica registrada.
- Confirme os dados de contato.
- Observe a compatibilidade entre a empresa e o serviço oferecido.
- Pesquise a reputação comercial.
- Avalie informações financeiras disponíveis legalmente.
- Desconfie de exigências incomuns de pagamento.
Também é importante conferir se os dados apresentados em propostas, contratos, boletos e documentos fiscais correspondem à empresa efetivamente contratada.
Esses cuidados ajudam a reduzir a exposição a empresas inexistentes, intermediários fraudulentos e negociações pouco transparentes.
11. Cuidado com golpes envolvendo consultas de CPF e CNPJ
Criminosos podem criar páginas falsas que simulam serviços legítimos de consulta de crédito. Essas páginas frequentemente utilizam mensagens alarmistas para induzir consumidores a fornecer informações pessoais ou realizar pagamentos.
Entre as estratégias mais comuns estão falsas notificações de CPF bloqueado, cobranças para regularizações inexistentes e promessas de exclusão imediata de restrições.
Também existem golpes nos quais supostos atendentes solicitam senhas bancárias, códigos recebidos por SMS ou acesso remoto a dispositivos.
Essas informações não devem ser fornecidas como requisito para uma consulta cadastral comum.
Sinais de alerta
- Promessas de aprovação garantida de crédito.
- Pedidos de senha bancária.
- Links suspeitos enviados por mensagens.
- Cobranças sem identificação do fornecedor.
- Ofertas de remoção instantânea de registros legítimos.
- Solicitação de documentos sem justificativa.
- Pressão para pagamento imediato.
Sempre que houver dúvida, procure os canais oficiais da instituição e evite continuar a operação até verificar a legitimidade do serviço.
12. Verifique se as informações estão atualizadas
Uma consulta reflete os dados disponíveis nas fontes utilizadas em determinado momento. Informações cadastrais e financeiras podem sofrer alterações após a emissão do relatório.
Uma dívida pode ser quitada, uma empresa pode modificar seu endereço e um registro comercial pode ser atualizado.
Por isso, a data da consulta deve ser considerada durante a análise.
Relatórios antigos podem não representar adequadamente a situação atual do CPF ou CNPJ.
Em negociações de maior relevância, pode ser prudente realizar nova consulta próxima à contratação, sempre respeitando a necessidade, a finalidade e a base legal aplicáveis.
Caso sejam encontradas informações divergentes, procure identificar a fonte responsável e os canais disponíveis para solicitação de correção.
13. Saiba diferenciar informações dos birôs de crédito e do Banco Central
Os birôs de crédito e o Banco Central possuem funções diferentes. Serviços privados de análise podem reunir informações cadastrais, restrições, indicadores de risco e dados comerciais, conforme suas fontes e produtos.
Já o Banco Central mantém sistemas e registros relacionados ao funcionamento e à supervisão do sistema financeiro.
O Registrato permite que o titular acesse relatórios sobre determinados relacionamentos e operações financeiras vinculados ao seu nome.
Entre os relatórios disponíveis estão informações sobre empréstimos e financiamentos, contas e relacionamentos bancários e chaves Pix.
É essencial compreender que esses dados possuem regras próprias de acesso. Uma consulta comum de CPF não concede automaticamente acesso aos relatórios financeiros pessoais do Registrato.
Antes de contratar um serviço que mencione informações bancárias ou dados do Banco Central, confirme quais informações são efetivamente fornecidas, sua origem e quais permissões são necessárias.
14. Compare preços e características das consultas
O preço de uma consulta pode variar conforme a quantidade de informações, os fornecedores de dados e os recursos oferecidos pela plataforma.
Uma consulta cadastral simples tende a possuir características diferentes de uma análise mais abrangente, que pode incluir Score, restrições e outros indicadores.
Entretanto, o produto mais caro nem sempre é o mais adequado para determinada necessidade.
Uma empresa que deseja apenas confirmar a existência de um CNPJ pode não precisar contratar um relatório completo de crédito.
Antes de escolher, compare:
- Informações incluídas no relatório.
- Preço final apresentado.
- Existência de cobranças adicionais.
- Formato de entrega.
- Condições para armazenamento dos resultados.
- Disponibilidade de suporte.
- Limitações das informações fornecidas.
O objetivo é contratar o serviço adequado à finalidade pretendida, evitando despesas desnecessárias e coleta excessiva de dados.
15. Proteja o acesso à plataforma de consultas
Empresas que utilizam sistemas de consulta de CPF e CNPJ devem estabelecer controles de segurança para impedir acessos indevidos.
Informações financeiras e cadastrais não devem ficar disponíveis indiscriminadamente para todos os colaboradores.
O ideal é que cada usuário tenha credenciais individuais e permissões compatíveis com sua função.
Também é recomendável utilizar autenticação multifator quando disponível, manter equipamentos atualizados e revisar periodicamente os usuários autorizados.
Medidas recomendadas
- Utilizar senhas fortes e individuais.
- Não compartilhar credenciais.
- Controlar permissões por usuário.
- Registrar acessos e operações relevantes.
- Evitar consultas em computadores públicos.
- Proteger arquivos e relatórios armazenados.
- Encerrar acessos de funcionários desligados.
Essas práticas ajudam a demonstrar responsabilidade no tratamento de informações e contribuem para prevenir vazamentos e utilização inadequada dos sistemas.
16. Evite consultar CPF ou CNPJ sem finalidade legítima
A disponibilidade técnica de uma ferramenta não significa que qualquer utilização seja permitida.
Consultar dados pessoais por mera curiosidade, para investigar terceiros sem justificativa ou para utilizar informações em situações incompatíveis com a finalidade original pode representar uma prática inadequada e potencialmente ilícita.
O tratamento de dados deve observar critérios de proporcionalidade e necessidade.
Empresas também devem evitar a criação de bases internas contendo relatórios financeiros sem controles adequados e sem definição de uma finalidade legítima.
Mesmo quando determinada informação estiver publicamente disponível, seu tratamento posterior poderá estar sujeito a obrigações legais.
Uma boa prática consiste em estabelecer políticas internas que definam quem pode consultar, em quais circunstâncias e como os resultados serão utilizados.
17. Utilize os resultados para decisões mais responsáveis
Uma análise de crédito eficiente não se resume à identificação de registros negativos. O ideal é considerar diferentes informações relacionadas ao perfil da operação.
Para empresas, isso pode envolver histórico comercial, capacidade de pagamento, valor negociado, prazo de recebimento e exposição financeira.
Um cliente sem restrições pode representar risco elevado em uma operação incompatível com sua capacidade financeira.
Da mesma forma, uma ocorrência isolada e antiga não deve necessariamente determinar a rejeição automática de uma negociação.
As decisões precisam ser proporcionais, documentadas e fundamentadas em critérios pertinentes.
Também é importante evitar práticas discriminatórias e assegurar mecanismos adequados para contestação de dados incorretos.
Quando forem utilizadas decisões exclusivamente automatizadas que afetem interesses do titular, devem ser observados os direitos e requisitos previstos na LGPD.
18. Saiba como proceder diante de informações incorretas
Durante uma consulta, podem ser identificadas divergências cadastrais, registros desatualizados ou informações aparentemente incompatíveis com a realidade.
Nessas situações, é importante evitar conclusões definitivas antes de verificar a origem do problema.
O primeiro passo é identificar qual instituição ou entidade disponibilizou o dado.
Dependendo da informação, a correção poderá ser solicitada ao birô de crédito, credor, cartório, instituição financeira ou órgão público competente.
Guarde comprovantes e registros das solicitações realizadas.
Quando se tratar de dados pessoais sujeitos à LGPD, o titular poderá exercer os direitos previstos na legislação, conforme os requisitos aplicáveis.
Empresas que recebem contestações devem disponibilizar procedimentos adequados para análise e encaminhamento das solicitações.
19. Checklist completo antes da consulta
Para facilitar a rotina de consumidores, comerciantes e profissionais, reunimos os principais cuidados em uma lista prática.
Antes de realizar a consulta
- Defina claramente o objetivo da pesquisa.
- Confirme a necessidade das informações.
- Identifique a base legal aplicável.
- Verifique eventuais autorizações específicas.
- Confira o número do CPF ou CNPJ.
- Confirme a identidade ou razão social.
- Escolha uma plataforma confiável.
- Verifique a segurança do site.
- Consulte as condições comerciais.
- Confira quais informações o relatório inclui.
Durante a consulta
- Utilize uma conexão segura.
- Não compartilhe senhas.
- Evite equipamentos públicos.
- Confira os dados antes de confirmar.
- Observe a data das informações.
- Verifique a origem dos indicadores.
- Analise restrições com cautela.
- Interprete corretamente o Score.
- Observe possíveis divergências.
- Evite divulgar os resultados.
Depois da consulta
- Utilize os dados somente para a finalidade prevista.
- Documente decisões relevantes.
- Restrinja o acesso aos relatórios.
- Estabeleça prazos adequados de retenção.
- Corrija ou encaminhe informações inconsistentes.
- Proteja os arquivos armazenados.
- Evite compartilhamentos desnecessários.
- Descarte informações quando cabível.
- Respeite os direitos dos titulares.
- Revise periodicamente os procedimentos internos.
Esse checklist pode ser incorporado às políticas de análise de crédito e aos procedimentos de cadastro de clientes e fornecedores.
20. Como transformar consultas em uma política de prevenção de riscos?
Empresas que realizam consultas regularmente podem obter melhores resultados ao estabelecer um procedimento padronizado.
Uma política interna permite definir situações nas quais determinada pesquisa é necessária, quais informações devem ser consideradas e quem possui responsabilidade pela decisão final.
Esse processo também ajuda a evitar decisões inconsistentes entre diferentes funcionários ou departamentos.
O procedimento pode considerar o valor da negociação, histórico de relacionamento, prazo de pagamento e informações financeiras disponíveis de maneira legítima.
É importante registrar os critérios utilizados e revisá-los periodicamente, respeitando a legislação e as particularidades de cada atividade.
Além de reduzir riscos operacionais, a padronização contribui para melhorar a transparência e a governança no tratamento de informações.
A tecnologia deve funcionar como apoio à decisão, e não como justificativa para ignorar a análise humana quando ela for necessária.
21. Perguntas frequentes sobre consultas de CPF e CNPJ
É permitido consultar o CPF de outra pessoa?
Pode ser permitido quando houver finalidade legítima e base legal adequada, observadas as demais obrigações aplicáveis. A existência de uma ferramenta de consulta não autoriza o uso indiscriminado de dados pessoais.
É necessário pedir autorização para toda consulta?
Não necessariamente. A LGPD prevê outras bases legais além do consentimento, incluindo proteção do crédito. Entretanto, determinados serviços ou categorias de informações podem exigir autorizações específicas.
Uma consulta de CPF mostra todas as dívidas?
Não. Os resultados dependem das fontes utilizadas, das informações disponíveis e do tipo de relatório contratado. Não existe garantia de que uma consulta reúna todas as obrigações financeiras de uma pessoa.
Um CNPJ ativo significa que a empresa é confiável?
Não. A situação cadastral ativa demonstra uma condição formal do registro, mas não comprova capacidade financeira, reputação ou ausência de riscos comerciais.
O Score garante aprovação de crédito?
Não. O Score é um indicador de risco e pode ser considerado juntamente com outros fatores. A decisão de aprovação depende das políticas e dos critérios da instituição responsável.
Uma consulta comum permite acessar dados do Banco Central?
Não automaticamente. Informações disponibilizadas por sistemas como o Registrato possuem regras específicas de acesso e não se confundem com consultas cadastrais ou comerciais convencionais.
Conclusão: informação confiável é essencial para decisões seguras
Realizar uma consulta de CPF ou CNPJ é uma etapa importante para quem deseja conhecer melhor clientes, fornecedores e parceiros comerciais. Entretanto, a qualidade da decisão depende da forma como os dados são obtidos, interpretados e utilizados.
Verificar a procedência das informações, escolher plataformas confiáveis, compreender os indicadores financeiros e respeitar a legislação são cuidados que ajudam a reduzir riscos.
Também é fundamental compreender que nenhum relatório, isoladamente, garante que uma pessoa ou empresa cumprirá suas obrigações futuras.
A análise deve considerar o contexto da operação, a atualidade dos dados e a relevância das informações disponíveis.
Ao seguir um checklist estruturado, consumidores e empresas podem realizar consultas de maneira mais organizada, responsável e eficiente.
Antes de qualquer consulta, lembre-se: a melhor decisão não depende apenas da quantidade de informações disponíveis, mas da confiabilidade dos dados e da responsabilidade com que eles são utilizados.