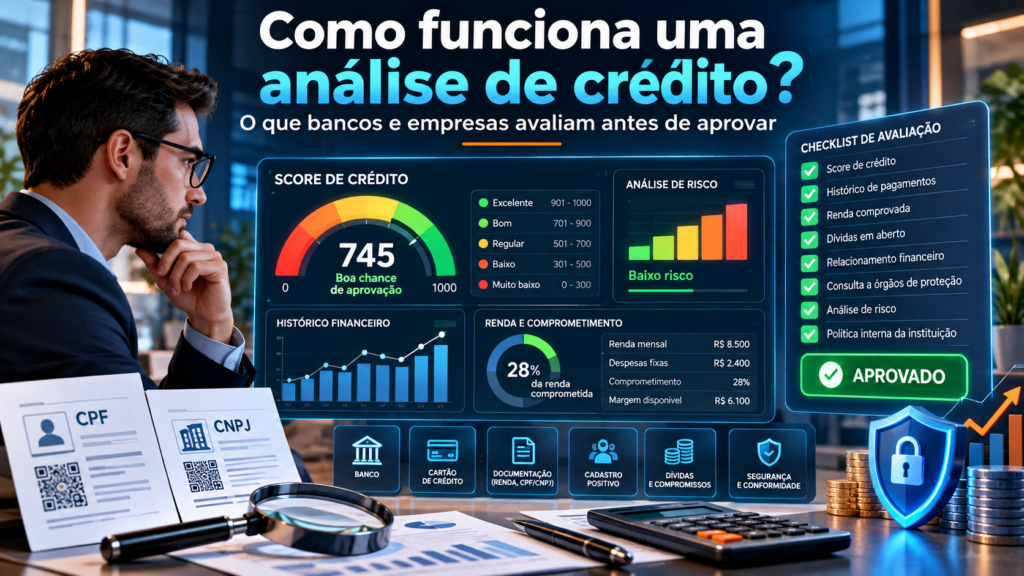
Como funciona uma análise de crédito? Entenda o que bancos e empresas avaliam antes de aprovar
Quando alguém solicita um cartão de crédito, empréstimo, financiamento, crediário ou aumento de limite, normalmente passa por uma análise de crédito.
Esse processo pode durar poucos segundos em operações automatizadas ou envolver uma avaliação mais detalhada quando o valor solicitado é elevado.
A finalidade principal é simples: avaliar o risco de conceder dinheiro, prazo ou limite para determinado cliente.
Antes de aprovar, a instituição procura responder perguntas como:
- quem está solicitando o crédito?
- qual é o histórico financeiro dessa pessoa?
- ela possui dívidas em atraso?
- costuma pagar seus compromissos corretamente?
- qual é sua renda?
- quanto da renda já está comprometido?
- qual valor está sendo solicitado?
- qual é o risco de inadimplência?
Para responder a essas questões, bancos e empresas podem consultar diferentes fontes e utilizar modelos estatísticos próprios.
Por isso, duas instituições podem analisar exatamente a mesma pessoa e chegar a decisões diferentes.
Neste artigo, você entenderá como funciona uma análise de crédito, quais informações podem ser consideradas, qual é o papel do Score, do Cadastro Positivo, do SCR e do relacionamento bancário, além de descobrir por que uma proposta pode ser aprovada ou recusada.
O que é análise de crédito?
Análise de crédito é um processo utilizado para estimar a capacidade e a probabilidade de pagamento de um consumidor ou empresa.
Na prática, a instituição tenta avaliar se o cliente conseguirá cumprir o compromisso assumido.
Essa avaliação pode ocorrer antes da concessão de:
- cartão de crédito;
- empréstimo pessoal;
- financiamento de veículo;
- financiamento imobiliário;
- crediário;
- capital de giro;
- limite bancário;
- compras parceladas;
- crédito empresarial.
A profundidade da análise depende do produto e do valor envolvido.
Por que empresas fazem análise de crédito?
Porque conceder crédito envolve risco.
Quando um banco empresta R$ 30.000, por exemplo, ele entrega o dinheiro antes de receber todas as parcelas.
Se o cliente deixar de pagar, a instituição terá prejuízo.
Por isso, antes da aprovação, o banco tenta estimar a possibilidade de inadimplência.
Quanto maior o risco percebido, maior pode ser a chance de:
- recusa;
- limite menor;
- prazo menor;
- exigência de garantia;
- taxa de juros maior.
A análise de crédito é igual em todos os bancos?
Não.
Cada instituição possui sua própria política de risco.
Um banco pode aceitar determinado perfil enquanto outro prefere não conceder crédito.
Isso explica situações como:
“Meu cartão foi aprovado em um banco e recusado em outro.”
Ou:
“Recebi R$ 20.000 de limite em uma instituição e apenas R$ 2.000 em outra.”
As duas decisões podem estar corretas dentro das políticas de cada empresa.
Quais informações podem ser analisadas?
Uma análise pode combinar diferentes elementos.
Entre os mais comuns estão:
- dados cadastrais;
- Score de crédito;
- histórico de pagamentos;
- dívidas negativadas;
- Cadastro Positivo;
- consultas recentes ao CPF;
- renda;
- endividamento;
- comprometimento da renda;
- contratos ativos;
- relacionamento com o banco;
- garantias;
- dados antifraude.
Nem toda empresa utiliza todos esses dados.
1. Identificação e dados cadastrais
O primeiro passo costuma ser confirmar a identidade do solicitante.
Podem ser solicitadas informações como:
- CPF;
- nome;
- data de nascimento;
- endereço;
- telefone;
- e-mail;
- documentos de identificação.
Esses dados ajudam a evitar erros e fraudes.
Por que dados incorretos podem prejudicar?
Informações inconsistentes podem gerar alerta.
Imagine que o consumidor informa um endereço completamente diferente daquele utilizado em outros cadastros recentes.
Isso não significa automaticamente fraude, mas pode gerar necessidade de validação adicional.
Por isso, é recomendável manter os dados atualizados.
2. Score de crédito
O Score é uma das ferramentas mais conhecidas dentro da análise.
No Serasa Score, a pontuação varia de 0 a 1.000 pontos e busca estimar a probabilidade de pagamento em dia dentro do período considerado pelo modelo.
Quanto maior a pontuação, menor tende a ser o risco estatístico estimado.
Mas Score não é aprovação automática.
A própria Serasa explica que cada instituição pode utilizar políticas internas e outros modelos além da pontuação.
Score alto garante aprovação?
Não.
Imagine uma pessoa com Score de 850 e renda de R$ 5.000.
Ela solicita um empréstimo cuja parcela seria de R$ 4.000.
Mesmo com ótima pontuação, a instituição pode considerar a parcela incompatível com a renda.
Isso mostra que Score é apenas uma parte da análise.
Score baixo significa recusa automática?
Também não.
Algumas empresas possuem produtos destinados a perfis de maior risco.
Nesses casos, pode haver:
- limite menor;
- taxa maior;
- garantia;
- prazo reduzido.
A decisão depende da política da instituição.
3. Histórico de pagamentos
O histórico financeiro ajuda a mostrar como o consumidor vem administrando seus compromissos.
Pagamentos realizados corretamente ao longo do tempo podem indicar maior estabilidade.
Atrasos frequentes podem indicar risco maior.
Esse histórico pode incluir informações relacionadas a cartões, financiamentos, empréstimos e outras obrigações.
4. Cadastro Positivo
O Cadastro Positivo reúne informações sobre pagamentos e contratos.
Ele funciona como uma espécie de histórico financeiro ampliado.
Em vez de mostrar somente dívidas em atraso, permite considerar também compromissos pagos corretamente.
Isso ajuda empresas a avaliar consumidores que possuem bom histórico, mesmo que utilizem pouco crédito.
O Cadastro Positivo influencia o Score?
Pode influenciar significativamente.
O histórico de pagamentos integra os fatores utilizados em modelos de risco.
Por isso, pagar corretamente os compromissos contribui para construir um histórico mais consistente.
5. Dívidas negativadas
A instituição pode verificar se existem dívidas registradas em cadastros de inadimplentes.
Uma negativação indica que determinada obrigação deixou de ser paga.
Essa informação tende a aumentar o risco percebido.
Entretanto, a existência de uma negativação não significa que todo crédito será automaticamente recusado.
Nome limpo garante crédito?
Não.
Nome limpo significa principalmente ausência de determinada negativação.
A instituição ainda pode analisar:
- renda;
- Score;
- endividamento;
- histórico interno;
- valor solicitado;
- garantias.
6. Renda
Renda é um dos fatores mais importantes para avaliar capacidade de pagamento.
O banco precisa saber se a parcela cabe no orçamento.
Dependendo do perfil, podem ser solicitados:
- holerites;
- extratos bancários;
- declaração de Imposto de Renda;
- comprovantes de faturamento;
- outros documentos.
Renda alta garante aprovação?
Não.
Uma pessoa pode ter renda elevada e também possuir muitas dívidas.
Por exemplo:
Renda mensal: R$ 15.000.
Parcelas existentes: R$ 12.000.
Nesse caso, embora a renda seja alta, a margem disponível é pequena.
7. Comprometimento de renda
Comprometimento de renda representa quanto do orçamento mensal já está destinado a dívidas.
Imagine uma pessoa que ganha R$ 6.000.
Ela já paga:
- R$ 1.500 de financiamento;
- R$ 800 de empréstimo;
- R$ 700 em outras parcelas.
Total comprometido: R$ 3.000.
Metade da renda já está comprometida.
Uma nova parcela pode ser considerada arriscada.
8. Endividamento total
Além da parcela mensal, instituições podem analisar o volume total de obrigações.
Um consumidor pode pagar tudo corretamente, mas possuir muitos contratos simultâneos.
Isso pode reduzir sua capacidade de assumir novas dívidas.
9. SCR e Banco Central
Instituições financeiras também podem utilizar informações do Sistema de Informações de Crédito, o SCR.
O SCR reúne dados sobre operações de crédito reportadas pelas instituições financeiras.
Ele pode ajudar a mostrar quanto crédito o consumidor possui no sistema.
Estar no SCR significa estar negativado?
Não.
Essa é uma confusão comum.
Uma pessoa com financiamento perfeitamente em dia pode aparecer no SCR.
O sistema registra operações de crédito, não apenas inadimplência.
O que pode aparecer no SCR?
Dependendo das informações reportadas, podem existir dados relacionados a:
- empréstimos;
- financiamentos;
- limites;
- valores a vencer;
- valores vencidos;
- outras operações financeiras.
O consumidor pode consultar seus próprios dados?
Sim.
O Banco Central oferece o Registrato, que permite ao cidadão acessar relatórios relacionados ao sistema financeiro.
Isso pode ajudar a conhecer operações registradas em seu nome.
10. Consultas recentes ao CPF
Quando uma pessoa solicita crédito em várias empresas, podem ser registradas diversas consultas ao CPF.
Uma quantidade elevada em curto período pode indicar busca intensa por crédito.
Alguns modelos consideram esse comportamento.
Uma consulta reduz o Score?
Não existe regra de que uma consulta retire automaticamente determinada quantidade de pontos.
O problema é principalmente o padrão de várias consultas em pouco tempo.
Isso pode ser interpretado como maior necessidade de crédito.
Consultar o próprio CPF prejudica?
Não.
A consulta realizada pelo próprio consumidor não é o mesmo que um pedido formal de crédito.
Acompanhar seu CPF e seu Score não reduz a pontuação simplesmente pelo acesso.
11. Histórico com o banco
O relacionamento com uma instituição pode ter peso significativo.
O banco pode considerar dados internos como:
- tempo de relacionamento;
- movimentação;
- pagamento de faturas;
- uso de limites;
- atrasos anteriores;
- produtos contratados.
Isso explica por que um cliente pode ter limite alto em um banco e baixo em outro.
O que é score interno?
Muitas instituições possuem sistemas próprios de avaliação.
Esses modelos podem gerar uma classificação interna do cliente.
O consumidor normalmente não visualiza esse número.
Ele é utilizado para decisões internas.
Score do banco e Serasa Score são iguais?
Não.
O Serasa Score é um modelo desenvolvido por um birô de crédito.
O banco pode utilizar outro sistema.
Uma instituição pode inclusive combinar vários Scores e informações próprias.
12. Garantias
Créditos com garantia podem apresentar risco diferente de empréstimos sem garantia.
Exemplos:
- financiamento imobiliário;
- financiamento de veículo;
- empréstimo com imóvel em garantia;
- empréstimo com veículo em garantia.
A existência de um bem reduz parte do risco da operação.
Por isso, taxas podem ser menores em algumas modalidades garantidas.
Garantia garante aprovação?
Não.
Mesmo com garantia, o banco ainda poderá avaliar renda, histórico e documentação.
13. Valor solicitado
O valor do crédito também influencia.
Uma pessoa pode ter perfil suficiente para receber R$ 5.000, mas não R$ 100.000.
Isso significa que uma recusa não necessariamente indica “perfil ruim”.
Pode indicar apenas que o valor solicitado ultrapassa o limite de risco considerado adequado.
14. Prazo da operação
Quanto maior o prazo, maior o período de exposição ao risco.
Por isso, prazo pode influenciar:
- taxa;
- aprovação;
- valor da parcela;
- limite concedido.
15. Prevenção a fraude
A análise também procura confirmar se quem está solicitando o crédito é realmente a pessoa identificada.
Podem ser utilizados:
- biometria;
- selfie;
- validação documental;
- comportamento digital;
- confirmação de telefone;
- análise de dispositivo.
Uma proposta pode ser recusada por suspeita de fraude mesmo quando o Score é bom.
Dados inconsistentes podem causar recusa?
Sim.
Uma divergência importante pode impedir a conclusão automática.
A instituição pode solicitar documentação adicional.
Como funciona uma análise automatizada?
Muitas análises atuais acontecem em segundos.
O sistema recebe informações e aplica regras automaticamente.
Por exemplo:
- valida identidade;
- consulta informações de crédito;
- analisa Score;
- estima renda e endividamento;
- aplica política interna;
- gera decisão.
O resultado pode ser:
- aprovado;
- recusado;
- encaminhado para análise manual.
O que é análise manual?
É quando um profissional precisa revisar a proposta.
Isso pode acontecer em situações como:
- valores elevados;
- renda variável;
- documentação complexa;
- inconsistências;
- garantias;
- operações empresariais.
Por que a análise pode mudar de um dia para outro?
Porque o perfil financeiro é dinâmico.
Podem mudar:
- Score;
- endividamento;
- renda;
- consultas recentes;
- política do banco;
- limites internos.
Por que fui aprovado e depois negado?
Uma oferta inicial pode ser apenas pré-aprovada.
No momento da contratação, a instituição pode fazer nova análise.
Se algum dado mudou, a oferta pode ser revista.
Pré-aprovado significa crédito garantido?
Não necessariamente.
“Pré-aprovado” normalmente significa que, com base em determinados dados, existe indicação inicial de elegibilidade.
Mas ainda pode haver:
- validação cadastral;
- consulta final;
- análise antifraude;
- confirmação de renda.
Por que duas pessoas com mesmo Score recebem limites diferentes?
Porque Score não é o único fator.
As pessoas podem ter:
- rendas diferentes;
- endividamentos diferentes;
- relacionamentos bancários diferentes;
- históricos internos diferentes.
Por que dois bancos dão respostas diferentes?
Porque cada banco possui:
- política de risco;
- público-alvo;
- modelos próprios;
- limites comerciais;
- estratégias diferentes.
Crédito negado significa nome sujo?
Não.
Uma pessoa pode ter nome totalmente limpo e mesmo assim receber uma negativa.
Algumas razões possíveis:
- renda insuficiente;
- endividamento alto;
- pouco histórico;
- muitas consultas recentes;
- política interna;
- valor solicitado elevado.
Como aumentar as chances de aprovação?
Não existe fórmula garantida, mas algumas medidas ajudam:
- pague compromissos no prazo;
- regularize dívidas verdadeiras;
- evite muitas solicitações simultâneas;
- mantenha dados atualizados;
- controle o endividamento;
- comprove renda corretamente;
- solicite valores compatíveis;
- construa relacionamento financeiro consistente.
Vale solicitar crédito em vários bancos?
Pesquisar condições é importante.
Mas não é necessário transformar toda pesquisa em pedido formal.
Compare primeiro:
- taxas;
- CET;
- parcelas;
- prazo;
- requisitos.
Depois, escolha poucas instituições.
O que é CET?
CET significa Custo Efetivo Total.
Ele ajuda a mostrar o custo real da operação, considerando não apenas juros, mas outros encargos incluídos conforme as regras aplicáveis.
Antes de contratar, compare CET e não apenas a taxa anunciada.
A aprovação significa que o crédito é bom?
Não.
Essa é uma diferença importante.
O banco pode considerar você capaz de pagar.
Mas você ainda precisa decidir se vale a pena assumir a dívida.
Antes de contratar, pergunte:
- eu realmente preciso?
- a parcela cabe no orçamento?
- quanto pagarei no total?
- existe alternativa mais barata?
Análise de crédito para empresas
Empresas também passam por análise.
Nesse caso, podem ser avaliados:
- CNPJ;
- Score empresarial;
- faturamento;
- tempo de atividade;
- protestos;
- negativações;
- quadro societário;
- endividamento;
- movimentação;
- histórico dos sócios.
CPF dos sócios pode ser analisado?
Dependendo do produto e da estrutura da empresa, sim.
Isso é especialmente comum em pequenas empresas e MEIs.
O risco empresarial pode estar fortemente ligado ao titular.
Como funciona análise de cartão de crédito?
O banco procura definir duas coisas:
- se aprova o cartão;
- qual limite oferece.
Por isso, duas pessoas aprovadas podem receber limites completamente diferentes.
Como funciona análise de empréstimo?
A instituição avalia capacidade de pagamento e risco.
Quanto maior o risco, maior pode ser a taxa ou menor o valor aprovado.
Como funciona análise de financiamento?
Financiamentos geralmente envolvem análise mais detalhada.
Podem ser avaliados:
- renda;
- entrada;
- prazo;
- garantia;
- idade;
- histórico;
- valor do bem.
Financiamento imobiliário é mais rigoroso?
Normalmente envolve documentação mais ampla por causa do valor e do prazo.
Além do comprador, o imóvel também passa por verificações.
Como funciona crédito para autônomo?
Autônomos também podem conseguir crédito.
A comprovação de renda pode ser realizada por meios diferentes.
Podem ser analisados:
- extratos;
- declarações fiscais;
- movimentação;
- média de recebimentos.
Open Finance pode ajudar?
Quando autorizado pelo consumidor, o Open Finance permite compartilhar determinadas informações financeiras entre instituições participantes.
Isso pode fornecer dados adicionais para análise.
Um banco novo pode compreender melhor o histórico do cliente mantido em outra instituição.
Open Finance garante aprovação?
Não.
Ele apenas fornece mais informações.
A decisão final continua sendo do credor.
O consumidor pode perguntar por que foi recusado?
Pode buscar informações com a instituição.
Entretanto, modelos de crédito podem considerar muitas variáveis simultaneamente e critérios internos.
Nem sempre existe uma única causa isolada.
Vale repetir a solicitação imediatamente?
Geralmente não é a melhor estratégia se nada mudou.
Enviar várias propostas em sequência pode gerar novas consultas.
É melhor analisar primeiro:
- Score;
- renda;
- dívidas;
- endividamento;
- valor solicitado.
Como se preparar antes de pedir crédito?
- Consulte seu CPF.
- Verifique se existem negativações.
- Acompanhe seu Score.
- Confira suas dívidas.
- Calcule sua renda disponível.
- Evite solicitações desnecessárias.
- Compare instituições.
- Calcule o custo total.
Exemplo prático
Imagine Carlos.
Ele ganha R$ 7.000 por mês e solicita um empréstimo de R$ 20.000.
O banco pode:
- validar CPF e identidade;
- consultar Score;
- verificar negativações;
- analisar Cadastro Positivo;
- verificar operações existentes;
- confirmar renda;
- calcular comprometimento;
- aplicar regras internas.
Depois disso, o sistema pode oferecer R$ 20.000, reduzir para R$ 12.000 ou recusar.
Outro exemplo
Maria possui Score alto, mas já tem financiamento e dois empréstimos.
Ela solicita mais R$ 50.000.
O banco considera que seu endividamento já está elevado.
A proposta é recusada.
Isso mostra que Score alto não significa crédito infinito.
Checklist da análise de crédito
As instituições podem considerar:
- identificação;
- Score;
- Cadastro Positivo;
- histórico de pagamentos;
- negativações;
- renda;
- endividamento;
- SCR;
- consultas recentes;
- relacionamento bancário;
- garantias;
- valor solicitado;
- prazo;
- prevenção a fraude.
Conclusão
A análise de crédito é um processo utilizado para avaliar o risco de conceder dinheiro, prazo ou limite a uma pessoa ou empresa.
Ela não depende de uma única informação.
Score pode ser importante, mas normalmente é apenas uma parte da avaliação.
Instituições podem analisar histórico de pagamentos, dívidas, Cadastro Positivo, renda, endividamento, consultas recentes, contratos ativos e relacionamento interno.
Bancos também podem utilizar informações do sistema financeiro e modelos próprios de risco.
Isso explica por que duas instituições podem dar respostas diferentes para a mesma pessoa.
Também explica por que alguém com Score alto pode ser recusado.
Se a renda está muito comprometida, o banco pode considerar uma nova dívida arriscada.
Por outro lado, alguém com pontuação menor pode conseguir determinado produto quando existe renda suficiente, garantia ou relacionamento favorável.
Por isso, não existe um número mágico que garanta aprovação.
A melhor maneira de fortalecer o perfil é cuidar da vida financeira como um todo.
Pague compromissos no prazo.
Evite dívidas acima da capacidade.
Controle o uso do cartão.
Não faça muitas solicitações ao mesmo tempo.
Mantenha seus dados atualizados.
Construa histórico ao longo do tempo.
Outro ponto importante é lembrar que aprovação não significa que você deve aceitar a oferta.
Antes de contratar qualquer crédito, compare CET, taxa, prazo e valor total.
Uma análise de crédito protege a instituição, mas sua própria análise financeira deve proteger você.
Entender como os bancos avaliam uma proposta ajuda a tomar decisões melhores, reduzir solicitações desnecessárias e utilizar o crédito como ferramenta — e não como solução permanente para um orçamento desequilibrado.