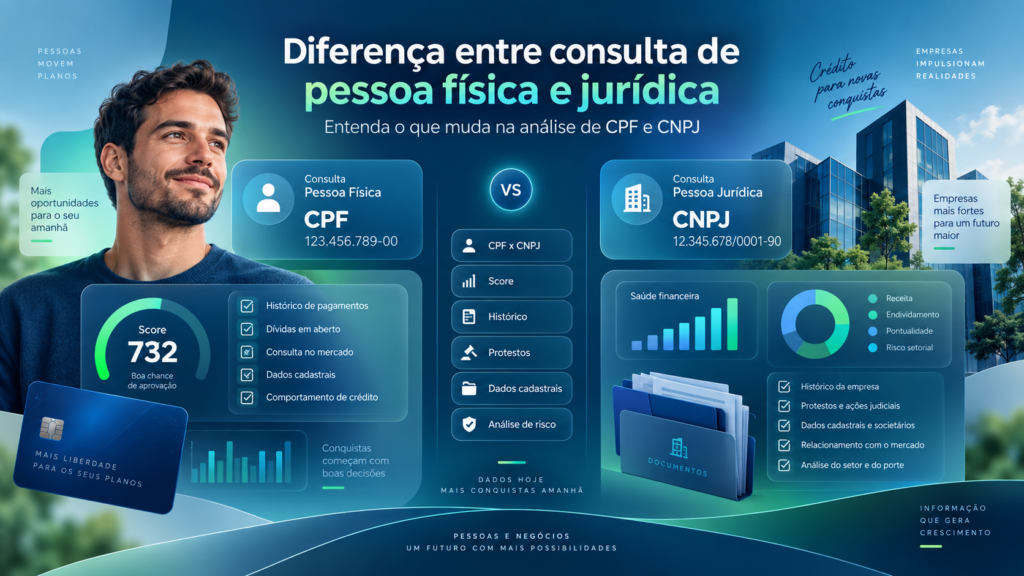
Diferença entre consulta de pessoa física e jurídica: entenda o que muda na análise de CPF e CNPJ
Antes de vender a prazo, conceder crédito, financiar uma compra ou fechar um contrato, empresas precisam avaliar quem está do outro lado da operação. Quando o cliente é uma pessoa física, a análise normalmente começa pelo CPF. Quando se trata de uma empresa, o principal identificador passa a ser o CNPJ.
Embora os dois tipos de consulta tenham como objetivo ajudar na avaliação de risco, as informações analisadas podem ser bastante diferentes. Uma pessoa física possui renda, histórico de pagamentos, dívidas e relacionamentos de crédito. Uma empresa, além de possuir seu próprio histórico financeiro, apresenta características específicas, como atividade econômica, situação cadastral, estrutura societária, tempo de existência e relacionamento comercial.
Por isso, não é correto imaginar que uma consulta de CNPJ seja simplesmente uma consulta de CPF com o número da empresa. A avaliação de pessoa jurídica pode exigir uma leitura mais ampla do negócio e, dependendo da operação, também uma análise dos sócios e administradores.
Da mesma forma, uma consulta cadastral da Receita Federal não deve ser confundida com um relatório completo de crédito. A Receita informa situação cadastral, enquanto birôs e instituições financeiras podem utilizar outras informações para avaliar risco.
Entender essas diferenças é importante tanto para quem concede crédito quanto para quem deseja saber quais informações podem ser consideradas antes de uma aprovação.
O que é uma consulta de pessoa física?
Uma consulta de pessoa física normalmente utiliza o CPF para localizar informações relacionadas ao consumidor.
Dependendo do serviço contratado e da finalidade da consulta, podem ser apresentados dados cadastrais, Score de crédito, histórico de pagamentos, dívidas negativadas, consultas anteriores, protestos e outros indicadores relacionados ao risco financeiro.
Nem todo relatório apresenta todas essas informações. Existem consultas simples, destinadas apenas à validação cadastral, e consultas mais completas utilizadas para análise de crédito.
Por isso, é importante verificar exatamente quais dados estão incluídos em cada produto.
O que é uma consulta de pessoa jurídica?
A consulta de pessoa jurídica utiliza principalmente o CNPJ para identificar e analisar uma empresa ou entidade.
Além de elementos semelhantes aos encontrados na análise de pessoa física, como Score, histórico de crédito e eventuais restrições, podem existir informações específicas da empresa.
Entre elas podem estar situação cadastral do CNPJ, razão social, atividade econômica, quadro societário, administradores, tempo de atividade e outros elementos disponíveis conforme a fonte e o relatório utilizado.
Consultas empresariais mais completas também podem apresentar protestos, dívidas, indicadores de risco e informações destinadas a apoiar decisões comerciais B2B.
CPF e CNPJ identificam pessoas diferentes juridicamente
O CPF identifica uma pessoa natural.
O CNPJ identifica uma pessoa jurídica ou outra entidade obrigada à inscrição no Cadastro Nacional da Pessoa Jurídica.
Uma empresa pode possuir patrimônio, contratos e obrigações próprios, separados dos de seus sócios, conforme sua estrutura jurídica.
Isso explica por que uma empresa pode possuir excelente histórico de crédito enquanto um de seus sócios apresenta problemas financeiros pessoais, ou o contrário.
Entretanto, dependendo da operação, uma instituição pode analisar tanto o CNPJ quanto as pessoas físicas responsáveis pela empresa.
Consulta cadastral não é a mesma coisa que consulta de crédito
Essa distinção é fundamental.
A Receita Federal permite consultar a situação cadastral do CPF. O próprio comprovante oficial esclarece que essa consulta não fornece informações sobre a situação econômica, financeira ou fiscal do titular.
Portanto, encontrar um CPF como “Regular” na Receita Federal não significa que a pessoa não tenha dívidas ou negativações.
Significa apenas que a situação cadastral do documento está regular perante aquele cadastro.
Uma consulta de crédito utiliza outras fontes e possui finalidade diferente.
O que a situação do CPF na Receita informa?
A Receita Federal possui diferentes classificações cadastrais.
O CPF pode aparecer, por exemplo, como Regular, Suspenso, Pendente de Regularização, Cancelado, Nulo ou com indicação relacionada a falecimento.
Essas situações dizem respeito ao cadastro do CPF e não funcionam como uma nota de crédito.
Uma pessoa com CPF regular pode apresentar Score baixo. Outra com excelente histórico de pagamentos pode enfrentar temporariamente alguma pendência cadastral.
São avaliações diferentes.
E o que pode ser consultado no CNPJ da Receita?
A consulta pública ao CNPJ permite verificar informações cadastrais da pessoa jurídica.
O serviço oficial da Receita Federal permite também consultar o quadro de sócios e administradores, conhecido como QSA, além da situação cadastral da empresa.
Dependendo das informações do cadastro, também é possível identificar dados relacionados à atividade empresarial.
Isso torna a consulta cadastral de uma pessoa jurídica naturalmente mais detalhada que uma simples confirmação da situação de um CPF.
Por que o quadro societário é importante?
O quadro de sócios e administradores ajuda a entender quem participa formalmente da estrutura da empresa.
Em operações empresariais relevantes, essa informação pode ajudar na identificação dos responsáveis pelo negócio e na análise cadastral.
Entretanto, constar como sócio não significa automaticamente ser responsável pessoal por todas as dívidas da empresa.
A responsabilidade depende do tipo societário, da obrigação, de eventuais garantias prestadas e das circunstâncias jurídicas.
Consulta de pessoa física costuma olhar o comportamento individual
Na pessoa física, a análise se concentra principalmente na capacidade e no comportamento financeiro daquele consumidor.
O histórico pode revelar como determinadas operações foram pagas ao longo do tempo.
Score, dívidas, contratos e outros elementos ajudam a estimar a probabilidade de cumprimento de uma nova obrigação.
Quando a operação é um empréstimo, por exemplo, a instituição também pode analisar renda e comprometimento financeiro.
Consulta empresarial precisa entender a capacidade do negócio
Uma empresa não paga suas obrigações com salário. Ela depende de faturamento, fluxo de caixa e geração de recursos do próprio negócio.
Por isso, análises empresariais mais avançadas podem considerar informações além de um Score de CNPJ.
Em uma operação de grande valor, podem ser solicitados balanços, faturamento, extratos, demonstrativos financeiros, informações tributárias e documentação adicional.
A consulta de CNPJ funciona como uma das etapas, não necessariamente como a análise completa.
Score existe tanto para pessoa física quanto para empresa?
Sim, gestores de bancos de dados podem produzir pontuações relacionadas a pessoas físicas e jurídicas.
O Banco Central informa que o Cadastro Positivo reúne notas, pontuações e histórico de crédito tanto de pessoas quanto de empresas.
Cada gestor possui autonomia para criar sua própria metodologia.
Isso significa que um Score empresarial não precisa utilizar exatamente os mesmos pesos de um Score de consumidor.
Score de CPF e Score de CNPJ são iguais?
Não necessariamente.
Mesmo quando ambos utilizam uma escala parecida, os perfis avaliados são diferentes.
O comportamento financeiro de um consumidor é diferente da dinâmica de uma empresa.
Uma empresa pode possuir vários fornecedores, linhas bancárias, clientes, contratos e obrigações comerciais simultâneas.
Por isso, modelos empresariais podem considerar características específicas do universo corporativo.
O Cadastro Positivo inclui CPF e CNPJ
O Cadastro Positivo reúne histórico relacionado a operações de crédito e obrigações de pagamento de pessoas físicas e jurídicas.
Segundo o Banco Central, essas informações podem auxiliar instituições na realização de análises de risco e na concessão ou ampliação de crédito.
Isso permite que o histórico positivo também seja considerado, e não apenas os problemas de pagamento.
Qual a diferença entre cadastro positivo e cadastro negativo?
O cadastro positivo reúne informações destinadas a formar um histórico de crédito.
Já os cadastros negativos são relacionados a inadimplência e atraso de obrigações.
Uma análise mais completa pode utilizar informações provenientes de diferentes fontes para formar uma visão do risco.
Isso vale para consumidor e empresa.
O histórico de pagamentos é importante nos dois casos
Tanto CPF quanto CNPJ podem construir histórico financeiro ao longo do tempo.
Uma pessoa que paga cartões, empréstimos e financiamentos regularmente produz informações sobre seu comportamento.
Uma empresa também pode construir histórico por meio de operações financeiras e comerciais.
Quanto mais informação relevante existe, maior pode ser a capacidade dos modelos de diferenciar perfis de risco.
Negativação pode atingir pessoa física e jurídica
Consumidores e empresas podem possuir registros negativos decorrentes de obrigações não pagas.
Uma empresa pode ficar inadimplente com fornecedores, bancos ou outros credores.
Uma pessoa física pode ter problemas com cartão, empréstimo, financiamento ou outras contas.
A presença de restrições pode influenciar uma nova decisão de crédito, mas não é necessariamente o único critério utilizado.
Protestos possuem importância especial na análise empresarial
Consultas de protestos podem ser particularmente relevantes em operações entre empresas.
Imagine um fornecedor considerando vender R$ 100 mil em mercadorias para pagamento em 60 dias.
Antes de aprovar o prazo, ele pode querer saber se o possível cliente possui protestos recentes ou outros indícios de dificuldade financeira.
Quanto maior o valor da operação, maior tende a ser a necessidade de uma análise detalhada.
Pessoa física também pode ter protestos?
Sim.
Protesto não é uma informação exclusiva de empresas.
Uma pessoa física também pode possuir título ou documento de dívida protestado.
Dependendo do relatório utilizado, essa informação pode integrar uma análise de risco.
Tempo de empresa pode ser relevante
Uma empresa aberta há dez anos possui histórico potencialmente maior que uma empresa criada há poucas semanas.
Isso não significa que empresa nova seja automaticamente ruim.
Significa apenas que existe menos histórico disponível para avaliação.
Em uma operação empresarial, tempo de atividade pode ser analisado em conjunto com faturamento, sócios, setor e demais informações.
Uma empresa nova pode conseguir crédito?
Sim.
Instituições podem analisar os sócios, garantias, movimentação, faturamento inicial e modelo de negócio.
Também podem começar oferecendo limites menores.
Com o desenvolvimento do relacionamento e do histórico, o limite pode ser reavaliado.
Atividade econômica também ajuda a entender o risco
Empresas atuam em setores muito diferentes.
Uma indústria, um restaurante, uma construtora e uma empresa de tecnologia possuem ciclos financeiros distintos.
Conhecer a atividade econômica ajuda a contextualizar a empresa analisada.
Em modelos mais sofisticados, o risco de determinado setor também pode ser considerado.
O CNAE é importante na consulta de CNPJ?
O CNAE identifica a classificação das atividades econômicas exercidas pela empresa.
Ele ajuda a compreender o ramo de atuação cadastrado.
Isso pode ser útil tanto para análise comercial quanto para procedimentos cadastrais.
Porém, CNAE isoladamente não informa se uma empresa é boa ou má pagadora.
Capital social é o mesmo que patrimônio?
Não.
Esse é um erro comum em consultas empresariais.
Capital social é uma informação societária relacionada aos recursos declarados na constituição ou alteração da empresa.
Ele não significa necessariamente que a empresa possui aquele mesmo valor disponível em caixa.
Por isso, capital social não deve ser utilizado isoladamente para definir limite de crédito.
Faturamento é diferente de capital social
Faturamento representa as receitas geradas pelas vendas ou serviços da empresa durante determinado período.
Uma empresa pode possuir capital social relativamente pequeno e faturamento elevado.
Outra pode possuir capital declarado alto e movimentação comercial limitada.
Por isso, análises de maior valor normalmente procuram compreender o fluxo real do negócio.
Faturamento aparece em qualquer consulta de CNPJ?
Não.
Faturamento não é simplesmente um dado público universal apresentado em qualquer consulta cadastral da Receita Federal.
Algumas soluções de análise podem apresentar estimativas, informações fornecidas pelo próprio cliente ou dados obtidos por outras fontes legítimas.
É importante saber a origem da informação antes de tratá-la como um valor exato.
Consulta de CNPJ pode incluir os sócios?
Uma consulta cadastral pode apresentar o QSA.
Já uma análise de risco que envolva também o CPF dos sócios é outra etapa e deve observar finalidade, base legal e regras aplicáveis.
Em determinadas operações empresariais, principalmente quando os sócios prestam garantia pessoal, a situação financeira dessas pessoas pode ser relevante.
Mas isso não significa que qualquer dívida pessoal de um sócio seja automaticamente dívida da empresa.
Empresa com CNPJ limpo pode ter sócio negativado?
Sim.
CPF e CNPJ são registros distintos.
É possível que a empresa não possua restrições enquanto um dos sócios tenha uma dívida pessoal.
O contrário também pode acontecer: o sócio pode possuir excelente histórico pessoal enquanto a empresa apresenta problemas de pagamento.
Quando o CPF do sócio pode pesar?
Depende da política do credor e da estrutura da operação.
Em empresas pequenas, especialmente quando existe forte dependência do proprietário, alguns credores podem entender que conhecer o perfil do responsável ajuda a avaliar o negócio.
Em operações com aval ou outra garantia pessoal, essa análise pode ganhar ainda mais importância.
Em companhias maiores, a avaliação tende a se concentrar mais na própria capacidade financeira da pessoa jurídica e nas garantias da operação.
Consulta de pessoa física pode incluir renda?
Isso depende do produto utilizado.
Uma consulta de birô e uma análise bancária não são a mesma coisa.
Um relatório de crédito pode apresentar Score e informações de mercado, enquanto o banco pode solicitar diretamente comprovação de renda para decidir um financiamento.
Não se deve assumir que qualquer consulta simples de CPF revelará automaticamente o salário de uma pessoa.
Consulta de CNPJ pode revelar saldo bancário?
Não em uma consulta cadastral comum.
Saldo, extratos e movimentação bancária não são informações públicas obtidas apenas digitando um CNPJ.
Informações financeiras protegidas possuem regras específicas de acesso e compartilhamento.
Em processos como Open Finance, determinados dados podem ser compartilhados mediante as regras e autorizações aplicáveis.
O SCR também contempla pessoas físicas e jurídicas
O Sistema de Informações de Crédito do Banco Central registra informações de operações de crédito mantidas no sistema financeiro.
Pessoas físicas e jurídicas podem possuir registros relacionados a empréstimos, financiamentos e outras operações abrangidas pelo sistema.
As instituições financeiras podem utilizar essas informações nos termos das regras aplicáveis para avaliar risco.
Isso representa uma fonte diferente dos cadastros tradicionais de negativação.
SCR não é Serasa
O SCR pertence ao Banco Central e possui finalidade relacionada ao sistema financeiro.
Serasa, SPC e outros birôs são organizações diferentes.
Uma análise de crédito pode combinar informações de diversas fontes, mas elas não devem ser tratadas como se fossem o mesmo banco de dados.
Consulta de CPF é importante no varejo
Uma loja que vende um celular parcelado assume risco contra uma pessoa física.
Nesse caso, Score, histórico e restrições do CPF podem ajudar a definir se o parcelamento será aprovado e qual limite será concedido.
A complexidade costuma ser menor que em grandes operações empresariais.
Consulta de CNPJ é importante em vendas B2B
No mercado entre empresas, uma venda pode representar valores muito maiores.
Um distribuidor pode entregar dezenas de milhares de reais em mercadorias com pagamento futuro.
Antes disso, pode consultar CNPJ, Score empresarial, restrições, protestos e outros indicadores.
Dependendo do risco, poderá reduzir prazo, exigir entrada, solicitar garantia ou vender somente à vista.
Consulta não deve ser utilizada como decisão automática isolada
Um relatório é uma ferramenta de apoio.
Ele não substitui completamente a análise da operação.
Uma empresa pode possuir Score elevado e solicitar um limite muito acima de sua capacidade.
Outra pode possuir pontuação intermediária, mas apresentar garantias, bom fluxo financeiro e longo relacionamento com o fornecedor.
A melhor política combina dados com contexto.
Como analisar uma pessoa física?
Uma avaliação pode considerar:
- identificação cadastral;
- Score de crédito;
- dívidas e restrições;
- histórico de pagamentos;
- eventuais protestos;
- renda, quando necessária à operação;
- endividamento;
- relacionamento anterior;
- valor e prazo pretendidos.
Como analisar uma pessoa jurídica?
Uma análise empresarial pode considerar:
- situação cadastral do CNPJ;
- razão social e identificação empresarial;
- atividade econômica;
- quadro societário;
- tempo de atividade;
- Score empresarial;
- restrições e dívidas;
- protestos;
- histórico de pagamentos;
- endividamento financeiro;
- faturamento e fluxo de caixa, quando disponíveis e pertinentes;
- relacionamento comercial;
- valor da operação;
- garantias oferecidas.
Uma consulta mais completa permite conceder mais crédito?
Pode permitir uma decisão mais bem informada.
Imagine uma empresa com Score intermediário, mas 15 anos de atividade, excelente histórico com o fornecedor e baixa exposição financeira.
Uma análise extremamente simples poderia rejeitar automaticamente o negócio.
Uma avaliação mais completa pode mostrar que o risco real é aceitável.
O contrário também acontece. Uma boa pontuação pode esconder um rápido aumento do endividamento que merece atenção.
Qual consulta utilizar antes de vender a prazo?
Depende do valor e do risco da operação.
Para uma compra pequena de pessoa física, uma avaliação mais simples pode ser suficiente.
Para uma venda empresarial de R$ 200 mil com prazo de 90 dias, provavelmente é prudente utilizar uma análise mais abrangente.
O custo da análise deve ser proporcional ao risco financeiro assumido.
Crie políticas diferentes para CPF e CNPJ
Empresas que concedem crédito frequentemente obtêm melhores resultados quando não utilizam exatamente a mesma regra para todos.
Uma política para consumidores pode considerar renda, Score e comprometimento.
Uma política empresarial pode utilizar faturamento, tempo de atividade, protestos, Score do CNPJ e relacionamento comercial.
Também podem existir limites diferentes por setor, porte e prazo.
Empresas novas exigem atenção diferente
Quando existe pouco histórico, o credor pode compensar a incerteza de outras formas.
Pode começar com limite menor, exigir entrada, reduzir o prazo ou solicitar garantia.
Se a empresa paga corretamente, o limite pode ser ampliado gradualmente.
Essa estratégia permite construir histórico sem assumir exposição muito elevada logo na primeira operação.
Monitoramento pode ser mais importante que uma consulta única
Uma consulta mostra a situação em determinado momento.
Mas clientes mudam.
Uma empresa saudável hoje pode enfrentar dificuldades seis meses depois. Uma pessoa negativada pode regularizar suas obrigações.
Por isso, negócios com relacionamento contínuo podem se beneficiar de reavaliações periódicas e alertas de mudanças relevantes.
Fraudes também são diferentes em CPF e CNPJ
Na pessoa física, pode existir tentativa de roubo de identidade, solicitação de crédito utilizando documentos falsos ou abertura indevida de contas.
Na pessoa jurídica, fraudes podem envolver empresas inexistentes, alterações societárias suspeitas, falsidade na representação ou utilização indevida de dados empresariais.
Uma análise cadastral consistente ajuda a conferir se a pessoa ou empresa apresentada corresponde aos dados oficiais.
Consulta de crédito e LGPD
Informações utilizadas em análises precisam ser tratadas dentro das regras de proteção de dados aplicáveis.
A legislação brasileira reconhece a proteção do crédito entre as bases legais de tratamento previstas na LGPD.
Isso não significa que qualquer informação pessoal possa ser coletada sem limite.
Devem ser observados finalidade, adequação, necessidade, segurança e demais princípios legais.
Cadastro Positivo também possui limites
O Banco Central explica que as informações armazenadas devem ser objetivas, claras, verdadeiras e relacionadas à análise de risco.
Informações excessivas ou sensíveis não podem ser utilizadas indiscriminadamente para formar a pontuação.
Essa proteção vale tanto para pessoas físicas quanto jurídicas no que for aplicável ao regime do Cadastro Positivo.
Consulta empresarial não substitui análise documental
Para operações relevantes, uma consulta de CNPJ pode ser apenas o começo.
Financiadores podem solicitar balanço patrimonial, demonstração de resultados, faturamento, documentos fiscais e informações adicionais.
Quanto maior a exposição, maior tende a ser o nível de diligência.
Consulta de CPF também não substitui comprovação de renda
Um Score elevado não diz necessariamente quanto uma pessoa consegue pagar por mês.
Para um financiamento importante, a instituição precisa verificar capacidade financeira.
É por isso que Score excelente não garante financiamento imobiliário de qualquer valor.
Pessoa física e jurídica podem ter Scores bons e ainda assim receber decisões diferentes
A pontuação precisa ser interpretada de acordo com a operação.
Um consumidor com Score bom pode não conseguir um empréstimo de R$ 100 mil se sua renda for insuficiente.
Uma empresa com Score empresarial favorável pode não receber limite de R$ 1 milhão se seu faturamento não sustentar a exposição.
O risco depende do tamanho da obrigação.
Principais diferenças entre consulta de CPF e CNPJ
| Aspecto | Pessoa Física | Pessoa Jurídica |
|---|---|---|
| Identificador principal | CPF | CNPJ |
| Foco da análise | Consumidor e capacidade individual | Empresa e capacidade do negócio |
| Score | Score de pessoa física | Score empresarial |
| Histórico | Pagamentos e operações pessoais | Operações empresariais e comerciais |
| Cadastro público | Situação do CPF | Situação do CNPJ e QSA |
| Renda/fonte de recursos | Salário e outras rendas | Faturamento e geração de caixa |
| Estrutura societária | Não se aplica | Pode ser relevante |
| Atividade econômica | Profissão pode ser analisada em certos contextos | CNAE e setor podem ser relevantes |
| Protestos | Podem existir | Frequentemente relevantes em análise B2B |
Qual consulta é mais complexa?
Normalmente, uma análise empresarial completa tende a possuir mais camadas.
Isso acontece porque é necessário compreender não apenas a existência do CNPJ, mas também a estrutura e a capacidade financeira do negócio.
Quanto maior a operação, mais informações podem ser necessárias.
Entretanto, uma análise de pessoa física para um financiamento imobiliário de alto valor também pode ser bastante detalhada.
A complexidade depende sobretudo do risco da operação.
Conclusão: CPF e CNPJ exigem análises diferentes
Consulta de pessoa física e consulta de pessoa jurídica possuem o mesmo objetivo geral: reduzir incertezas antes de assumir um risco financeiro.
Entretanto, as informações necessárias para atingir esse objetivo são diferentes.
Na pessoa física, a análise normalmente se concentra no CPF, Score, histórico de pagamentos, dívidas, restrições, capacidade de pagamento e relacionamento de crédito.
Na pessoa jurídica, a análise pode incluir tudo isso dentro do contexto empresarial e acrescentar situação cadastral do CNPJ, quadro societário, atividade econômica, tempo de operação, protestos, faturamento e demais elementos relacionados ao negócio.
Também é importante não confundir consulta cadastral oficial com relatório de crédito.
A Receita Federal deixa claro que a consulta de situação do CPF não informa a situação econômica ou financeira da pessoa.
No CNPJ, a Receita disponibiliza informações cadastrais da empresa e o quadro de sócios e administradores, mas isso também não substitui uma análise completa de risco.
O Cadastro Positivo, por outro lado, pode conter pontuações e histórico de crédito de pessoas físicas e jurídicas e servir como apoio às decisões de crédito e vendas a prazo.
Para empresas que vendem a prazo, a principal lição é evitar uma política única para todos os clientes.
CPF e CNPJ possuem naturezas diferentes. Uma venda de R$ 1.000 para um consumidor exige uma análise diferente de uma operação B2B de R$ 100 mil.
Quanto maior a exposição financeira, mais profunda deve ser a avaliação.
Também é importante observar que nenhuma consulta elimina completamente o risco. Score, protestos e históricos trabalham com informações existentes e probabilidades.
A melhor política combina dados confiáveis, limite compatível, acompanhamento e experiência do próprio relacionamento.
Com uma análise adequada, é possível não apenas reduzir inadimplência, mas também evitar recusas excessivas e identificar clientes que podem receber limites maiores com segurança.
Entender a diferença entre consulta de pessoa física e jurídica é, portanto, um dos primeiros passos para construir uma política de crédito mais eficiente e tomar decisões comerciais mais conscientes.