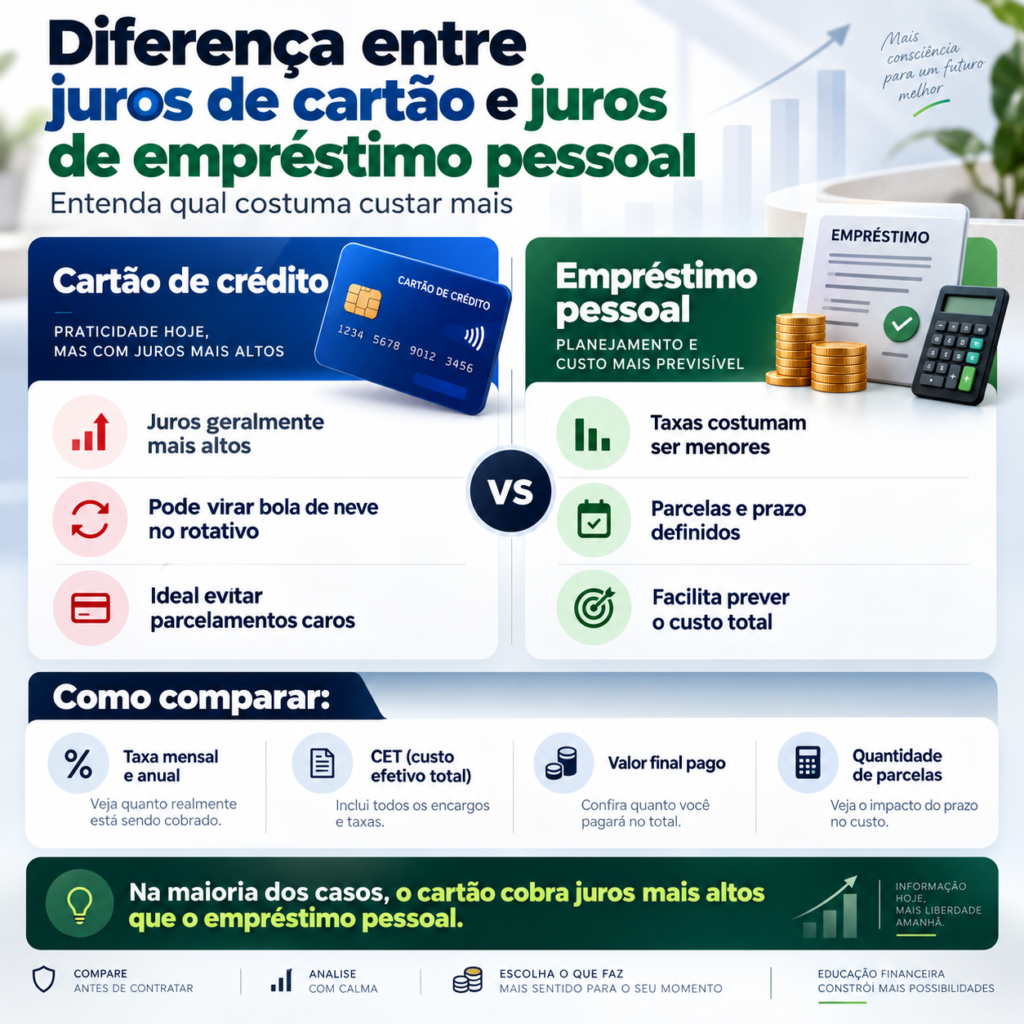
Diferença entre juros de cartão e juros de empréstimo pessoal: entenda qual crédito costuma custar mais e como comparar
Cartão de crédito e empréstimo pessoal são duas formas bastante comuns de obter crédito, mas funcionam de maneiras diferentes. Essa diferença afeta diretamente a forma como os juros são cobrados e o custo final para o consumidor.
Muita gente afirma simplesmente que “cartão tem juros altos”. A frase precisa de uma correção importante: usar o cartão e pagar integralmente a fatura até a data de vencimento normalmente não gera juros sobre as compras feitas sem financiamento.
O problema aparece quando o consumidor não consegue pagar o valor total da fatura. Nesse momento, o saldo pode entrar no crédito rotativo ou ser parcelado, e a operação passa a funcionar efetivamente como um empréstimo.
O empréstimo pessoal, por outro lado, já nasce como uma operação de crédito. O consumidor recebe determinada quantia e assume desde o início o compromisso de devolver o principal acrescido dos juros e demais custos previstos no contrato.
Em geral, o crédito rotativo do cartão figura entre as modalidades mais caras disponíveis para pessoas físicas, enquanto o empréstimo pessoal tradicional costuma possuir taxas menores. Porém, isso não significa que qualquer empréstimo será barato nem que sempre será vantajoso trocar uma dívida de cartão por um empréstimo.
Para decidir corretamente, é necessário comparar taxas, prazo, Custo Efetivo Total, valor das parcelas e total que será desembolsado.
Como funciona o cartão de crédito?
O cartão é um meio de pagamento pós-pago.
Ao fazer uma compra, a instituição emissora paga o estabelecimento e registra aquela despesa na sua fatura.
Se você pagar integralmente o valor da fatura dentro do prazo, as compras realizadas sem juros não se transformam em financiamento.
Assim, gastar R$ 1.000 e pagar os mesmos R$ 1.000 no vencimento é diferente de pedir um empréstimo de R$ 1.000.
No empréstimo, haverá cobrança de juros conforme o contrato desde o início.
Quando começam os juros do cartão?
Os juros de financiamento aparecem quando o consumidor não paga integralmente aquilo que deveria pagar na fatura.
Nessa situação, existem alternativas como utilizar o crédito rotativo ou contratar o parcelamento do saldo.
O valor não pago deixa de funcionar apenas como uma despesa no cartão e passa a representar uma operação de crédito.
O que é crédito rotativo?
O crédito rotativo ocorre quando o titular paga parte da fatura, mas não quita o valor integral e não contrata imediatamente outra modalidade de parcelamento para o restante.
O banco financia temporariamente o saldo que ficou sem pagamento.
Na fatura seguinte, esse valor reaparece acrescido de juros e encargos.
O rotativo pode ser utilizado somente até o vencimento da fatura seguinte. Depois desse período, o saldo precisa ser liquidado ou transferido para outra modalidade de financiamento nas condições previstas pela regulamentação.
Por que o rotativo costuma ser tão caro?
O cartão é uma forma de crédito sem garantia específica.
Isso significa que, normalmente, o banco não possui um imóvel, veículo ou outro bem diretamente vinculado à dívida como garantia de pagamento.
Além disso, o crédito é extremamente fácil de utilizar.
O limite já está disponível e pode ser usado sem que o consumidor faça uma nova negociação com o banco a cada compra.
Essa combinação de risco e disponibilidade contribui para taxas elevadas.
Quanto podem chegar os juros do cartão?
As taxas variam muito entre instituições e clientes.
Nas tabelas oficiais divulgadas pelo Banco Central em agosto de 2026, diversas grandes instituições apresentavam taxas do rotativo acima de 10% ao mês, com algumas próximas ou superiores a 15% ao mês.
Quando uma taxa mensal é tão elevada, o efeito dos juros compostos faz com que o custo anual equivalente seja muito alto.
Por isso, comparar apenas o percentual mensal sem compreender seu efeito acumulado pode fazer o consumidor subestimar a dívida.
15% ao mês não significa 180% ao ano
Os juros de operações financeiras normalmente são capitalizados.
Por isso, uma taxa de 15% ao mês não corresponde simplesmente a 15 multiplicado por 12.
A cada período, os juros passam a incidir sobre um saldo que já foi acrescido dos encargos anteriores.
Esse efeito é chamado de juros compostos.
É uma das razões pelas quais dívidas com taxas mensais elevadas crescem tão rapidamente.
Existe hoje um limite para o crescimento dos juros do cartão?
Sim.
Desde 3 de janeiro de 2024, a legislação brasileira limita os juros e encargos financeiros acumulados no crédito rotativo e no parcelamento do saldo devedor da fatura.
Esses juros e encargos não podem superar 100% do valor original financiado.
Por exemplo, se R$ 2.000 da fatura entrarem em uma operação abrangida pela regra, os juros e encargos financeiros acumulados não poderão ultrapassar outros R$ 2.000.
Assim, o total correspondente ao principal mais esses juros e encargos ficaria limitado a R$ 4.000 nessa hipótese.
Isso tornou o cartão barato?
Não.
Essa regra impede que determinada dívida cresça indefinidamente por causa dos juros e encargos abrangidos, mas não transforma o rotativo em uma modalidade barata.
Pagar até o dobro do valor original continua sendo uma consequência financeira bastante pesada.
Por isso, o objetivo deve continuar sendo evitar financiar a fatura sempre que houver uma alternativa sustentável.
A regra vale para qualquer compra parcelada no cartão?
Não.
A limitação está relacionada ao crédito rotativo e ao parcelamento do saldo devedor da fatura abrangido pelas regras.
Ela não deve ser confundida com uma compra parcelada com juros realizada diretamente no momento da aquisição.
É importante identificar qual operação está sendo contratada.
O que é parcelamento da fatura?
Quando o consumidor não consegue pagar o total da fatura, o emissor pode oferecer a possibilidade de dividir o saldo em prestações.
Essa modalidade também possui juros, mas normalmente deve oferecer condições mais favoráveis que permanecer no crédito rotativo.
A partir de julho de 2024, as faturas passaram a apresentar com maior destaque as alternativas de financiamento, incluindo taxas mensais e anuais e o Custo Efetivo Total das opções disponíveis.
Parcelar a fatura é melhor que o rotativo?
Frequentemente pode ser menos caro, mas a resposta depende das taxas oferecidas.
O consumidor deve observar o CET.
Não basta escolher a opção com a menor prestação.
Um parcelamento muito longo pode reduzir o valor mensal e aumentar bastante o custo total.
Como funciona o empréstimo pessoal?
No empréstimo pessoal, o consumidor solicita determinado valor à instituição.
O banco analisa seu perfil de crédito, define as condições e, caso aprove a proposta, deposita o dinheiro na conta ou disponibiliza os recursos segundo o contrato.
O cliente devolve o valor em prestações que incluem amortização do principal, juros e eventuais custos adicionais.
Diferentemente do cartão pago integralmente, os juros fazem parte da operação desde o início.
Os juros do empréstimo pessoal são menores?
Em muitos casos, sim.
As estatísticas do Banco Central mostram uma diferença bastante significativa entre o crédito pessoal não consignado e o rotativo do cartão.
Em julho de 2026, várias instituições listadas pelo Banco Central ofereciam crédito pessoal não consignado em faixas próximas de 1,3% a 4% ao mês entre as taxas mais baixas do levantamento.
No rotativo do cartão, diversas instituições apresentavam percentuais mensais muito superiores.
Isso demonstra por que um empréstimo pessoal pode, em algumas situações, ser utilizado para substituir uma dívida mais cara.
Mas todo empréstimo pessoal é barato?
Não.
As taxas variam muito de cliente para cliente.
Uma pessoa com histórico favorável, renda estável e baixo endividamento pode receber uma taxa significativamente menor que outra pessoa considerada de maior risco.
Algumas financeiras também podem cobrar taxas elevadas em crédito pessoal.
Por isso, nunca contrate apenas porque o produto se chama “empréstimo pessoal”.
Por que o empréstimo pode ter juros menores?
Uma diferença importante é que o banco realiza uma análise específica antes de liberar os recursos.
Pode avaliar Score, renda, histórico, endividamento, relacionamento bancário e outras informações.
Também define previamente valor, prazo e prestação.
Essa estrutura fornece maior previsibilidade para a instituição do que uma linha rotativa utilizada livremente pelo consumidor.
O que determina a taxa do empréstimo?
Diversos fatores podem participar:
- Score de crédito;
- histórico financeiro;
- renda;
- comprometimento da renda;
- endividamento existente;
- relacionamento com a instituição;
- prazo da operação;
- valor solicitado;
- existência de garantia;
- política comercial do banco.
Por isso, não existe uma única taxa de empréstimo pessoal para todo o mercado.
Empréstimo pessoal e consignado são diferentes
O consignado possui uma característica específica: as parcelas são descontadas diretamente da folha de pagamento ou benefício, conforme as regras da modalidade.
Como o risco de não recebimento tende a ser menor, as taxas podem ser inferiores às de um empréstimo pessoal sem garantia.
Porém, a parcela compromete diretamente a renda futura do contratante.
Crédito com garantia pode ser ainda mais barato
Em operações nas quais existe imóvel, veículo ou investimento oferecido como garantia, o risco para a instituição pode ser menor.
Isso pode resultar em taxas mais baixas.
Em contrapartida, a inadimplência pode colocar o patrimônio dado em garantia em risco.
Não se deve oferecer um bem importante apenas para conseguir uma parcela menor sem compreender plenamente o contrato.
Cartão ou empréstimo: qual é mais caro?
Quando a comparação é entre crédito rotativo do cartão e empréstimo pessoal comum, o rotativo costuma ser substancialmente mais caro.
Quando a comparação é entre uma compra normal no cartão, paga integralmente no vencimento, e um empréstimo pessoal, a situação muda completamente.
A compra no cartão sem financiamento pode não ter juros, enquanto o empréstimo terá.
Portanto, a pergunta precisa sempre especificar qual utilização do cartão está sendo comparada.
Exemplo 1: cartão pago integralmente
Imagine uma compra de R$ 2.000 no cartão.
Se a compra foi feita sem juros e o consumidor paga integralmente a próxima fatura, o custo financeiro relacionado a juros dessa compra é zero.
Contratar um empréstimo pessoal de R$ 2.000 para realizar a mesma compra geraria juros.
Nesse exemplo, o cartão é mais econômico.
Exemplo 2: fatura sem pagamento integral
Agora imagine uma fatura de R$ 5.000.
O consumidor consegue pagar apenas R$ 2.000 e deixa R$ 3.000 financiados.
Se esse valor entra no rotativo a uma taxa elevada, os encargos podem aumentar rapidamente.
Nesse cenário, pesquisar um empréstimo pessoal com taxa muito inferior pode fazer sentido.
Vale pegar empréstimo para pagar cartão?
Pode valer a pena quando três condições estão presentes.
Primeiro, o CET do empréstimo precisa ser significativamente menor que o custo de permanecer no cartão.
Segundo, a nova prestação precisa caber no orçamento.
Terceiro, o consumidor precisa interromper o comportamento que gerou o saldo anterior.
Sem essa terceira etapa, existe o risco de contratar o empréstimo, quitar o cartão e depois voltar a utilizá-lo até criar uma segunda dívida.
Esse é o maior perigo da troca de dívida
Imagine que uma pessoa possua R$ 10.000 de dívida no cartão.
Ela consegue um empréstimo mais barato e quita integralmente a fatura.
O limite do cartão fica disponível novamente.
Se continuar gastando como antes, em alguns meses poderá possuir R$ 10.000 de empréstimo e mais R$ 10.000 no cartão.
A troca só funciona quando acompanhada de controle financeiro.
Reduza o limite se necessário
Depois de utilizar um empréstimo para reorganizar uma dívida de cartão, pode ser prudente reduzir voluntariamente o limite disponível.
Isso é especialmente útil para quem reconhece que um limite elevado estimula consumo impulsivo.
O objetivo não é eliminar o cartão, mas impedir a reconstrução da dívida.
O que é Custo Efetivo Total?
CET é a taxa que reúne os principais custos associados à operação.
Além dos juros, pode considerar tarifas, tributos, seguros e outras despesas incluídas no crédito.
Por isso, é uma referência melhor que observar apenas a taxa nominal anunciada.
As instituições precisam apresentar o CET nas operações abrangidas antes da contratação.
Por que comparar somente juros pode enganar?
Imagine duas propostas.
O Banco A anuncia 2,5% ao mês, mas possui custos adicionais.
O Banco B cobra 2,7% ao mês, porém possui menos despesas vinculadas.
É possível que o CET do Banco B seja inferior.
Por isso, compare o custo total.
O prazo também muda tudo
Uma taxa relativamente pequena pode gerar custo elevado quando o prazo é longo.
Por outro lado, uma prestação curta e muito alta pode não caber no orçamento.
A melhor operação não é necessariamente a de menor parcela nem a de menor prazo.
É aquela que equilibra custo e capacidade real de pagamento.
Uma parcela menor pode custar mais
Imagine dois empréstimos:
Opção A: 12 prestações de R$ 600, totalizando R$ 7.200.
Opção B: 36 prestações de R$ 280, totalizando R$ 10.080.
A segunda parece mais confortável todos os meses, mas custa R$ 2.880 a mais no total.
Esse é o motivo pelo qual o consumidor deve sempre verificar o valor final.
Qual é a diferença entre juros e encargos?
Juros são a remuneração cobrada pela utilização do dinheiro.
Encargos representam uma categoria mais ampla de custos que podem aparecer na operação, dependendo do produto e da situação.
Podem existir tributos, tarifas, multa por atraso, juros de mora ou outros valores previstos legal e contratualmente.
É por isso que CET e contrato precisam ser analisados.
IOF também influencia o empréstimo
Operações de crédito podem estar sujeitas ao Imposto sobre Operações Financeiras de acordo com as regras tributárias vigentes.
O custo deve ser considerado no cálculo da operação.
Uma taxa de juros aparentemente pequena não representa necessariamente tudo aquilo que será pago.
O seguro prestamista pode aumentar o custo
Alguns empréstimos oferecem ou incluem seguro prestamista dentro da operação, conforme as condições da contratação.
O seguro pode cobrir determinadas situações previstas na apólice.
Porém, possui custo.
Verifique se está sendo contratado, quanto custa e de que maneira afeta o CET.
Quando usar o cartão?
O cartão funciona melhor quando é utilizado como meio de pagamento e ferramenta de organização.
Pode oferecer prazo até a fatura, segurança, possibilidade de contestação de compras e benefícios dependendo do produto.
O ideal é gastar somente aquilo que poderá ser pago integralmente no vencimento.
Quando considerar um empréstimo?
Um empréstimo pode ser adequado quando existe necessidade real de recursos e o consumidor consegue planejar antecipadamente o pagamento.
Também pode ser utilizado para substituir dívidas mais caras quando existe economia comprovada.
Não deve ser utilizado apenas porque o aplicativo mostra uma oferta pré-aprovada.
Crédito disponível não significa crédito necessário
Bancos podem oferecer R$ 20.000 de empréstimo ou aumentar o limite do cartão.
Isso não significa que utilizar esses valores seja financeiramente recomendável.
A instituição avalia se aceita assumir o risco. O consumidor precisa avaliar se deseja assumir a dívida.
São decisões diferentes.
Como comparar cartão e empréstimo corretamente?
Faça um levantamento simples:
- qual é o saldo que precisa ser financiado?
- qual é a taxa mensal?
- qual é o CET?
- qual será o valor da parcela?
- quantas parcelas existirão?
- qual será o valor total pago?
- a prestação realmente cabe na renda?
Consulte mais de uma instituição
As diferenças de taxas podem ser enormes.
O Banco Central publica periodicamente taxas praticadas pelas instituições por modalidade.
Mesmo dentro da categoria de empréstimo pessoal, alguns bancos podem cobrar muito mais que outros.
Pesquisar pode gerar uma economia significativa.
A portabilidade também pode ajudar
Se você já possui uma operação cara, pode pesquisar a possibilidade de transferir a dívida para outra instituição por meio da portabilidade de crédito.
O mesmo raciocínio vale para determinados saldos de cartão.
O objetivo é encontrar um CET menor e reduzir o custo restante da dívida.
O Score influencia as duas taxas?
Pode influenciar a análise de risco.
Uma pessoa com histórico financeiro favorável pode receber condições melhores que alguém com maior probabilidade de inadimplência.
No entanto, o Score não é o único critério.
Renda, endividamento, relacionamento bancário e modalidade também participam da decisão.
Atrasar qualquer uma das duas dívidas pode prejudicar o perfil
Se a fatura ou as parcelas do empréstimo deixam de ser pagas, pode ocorrer cobrança, atraso e eventual negativação conforme as regras aplicáveis.
Por isso, trocar uma dívida de cartão por empréstimo só é útil se a nova prestação realmente puder ser mantida.
Não escolha um empréstimo que consome toda a sobra mensal
Se depois das despesas essenciais sobram R$ 800, uma prestação de R$ 780 deixa praticamente nenhuma margem para imprevistos.
É melhor negociar prazo sustentável do que criar uma nova inadimplência poucos meses depois.
Reserva de emergência reduz dependência dos dois produtos
Uma reserva permite pagar gastos inesperados sem precisar financiar a fatura ou pedir empréstimo.
Isso pode economizar uma quantidade significativa de juros ao longo da vida.
Mesmo uma pequena reserva já reduz a necessidade de recorrer imediatamente ao crédito.
Evite usar empréstimo para consumo recorrente
Pedir dinheiro todo mês para pagar supermercado, combustível ou contas básicas indica que existe um desequilíbrio estrutural.
Um empréstimo pode aliviar temporariamente o fluxo, mas não resolve a diferença entre renda e despesas.
Nesse caso, o orçamento precisa ser reorganizado.
Se a dívida já está fora de controle
Faça uma lista de todas as obrigações e organize-as por custo.
Priorize dívidas de juros muito elevados, sem deixar despesas essenciais atuais entrarem em atraso.
Converse com os credores e compare renegociação, empréstimo mais barato e portabilidade.
Consumidores em situação grave também podem avaliar os mecanismos previstos pela Lei do Superendividamento.
Checklist antes de trocar cartão por empréstimo
- Confirme o saldo atual do cartão.
- Verifique a taxa do rotativo ou parcelamento da fatura.
- Obtenha propostas de empréstimo em mais de um banco.
- Compare o CET.
- Calcule o valor total das parcelas.
- Verifique se a nova parcela cabe no orçamento.
- Quite efetivamente a dívida mais cara.
- Evite utilizar novamente todo o limite liberado.
- Considere reduzir o limite do cartão.
- Comece a formar uma reserva financeira.
Conclusão: o cartão pode ser gratuito em juros ou extremamente caro — tudo depende de como ele é utilizado
A principal diferença entre juros de cartão e juros de empréstimo pessoal está na própria estrutura dos produtos.
No cartão, quando as compras são realizadas sem juros e a fatura é paga integralmente no vencimento, não existe financiamento daquele saldo e, portanto, não há juros sobre essas compras.
Quando o valor não é totalmente pago, a situação muda.
O saldo entra em uma operação de crédito, como o rotativo ou o parcelamento da fatura.
O rotativo costuma apresentar algumas das taxas mais elevadas do mercado brasileiro.
O empréstimo pessoal, por outro lado, já possui juros definidos desde o início. Normalmente, suas taxas podem ser significativamente menores que as do rotativo, embora variem conforme instituição, prazo e perfil do cliente.
Essa diferença cria uma oportunidade importante para quem já está endividado.
Se o consumidor possui saldo caro no cartão e encontra empréstimo pessoal com CET muito inferior, utilizar a nova operação para quitar integralmente a dívida anterior pode reduzir custos.
Porém, trocar a dívida não resolve automaticamente o problema.
Se o cartão continuar sendo utilizado acima da capacidade de pagamento, o consumidor poderá terminar com duas dívidas: o empréstimo e uma nova fatura financiada.
Por isso, qualquer estratégia de substituição precisa vir acompanhada de controle do orçamento.
Também não compare produtos apenas pelo valor da prestação.
Analise juros, CET, prazo e valor total pago.
Uma prestação menor pode esconder um contrato muito mais longo e caro.
Desde janeiro de 2024, juros e encargos financeiros acumulados no rotativo e no parcelamento do saldo da fatura abrangidos pela legislação estão limitados a 100% do valor original financiado.
Essa proteção é importante, mas não torna o cartão barato.
Uma dívida que pode chegar ao dobro do principal continua representando um custo elevado.
Por isso, a melhor forma de utilizar o cartão é continuar tratando-o como meio de pagamento: faça compras compatíveis com sua renda e pague integralmente a fatura.
Quando for necessário financiar uma despesa, pesquise opções.
Empréstimo pessoal, consignado, crédito com garantia ou portabilidade podem apresentar custos muito diferentes.
O melhor crédito não é necessariamente aquele que oferece dinheiro mais rapidamente nem o que possui a menor parcela.
É aquele que resolve uma necessidade real pelo menor custo possível e que pode ser pago sem comprometer o orçamento.
Entender essa diferença entre cartão e empréstimo permite utilizar o crédito como ferramenta — e não transformar juros em uma despesa permanente da vida financeira.