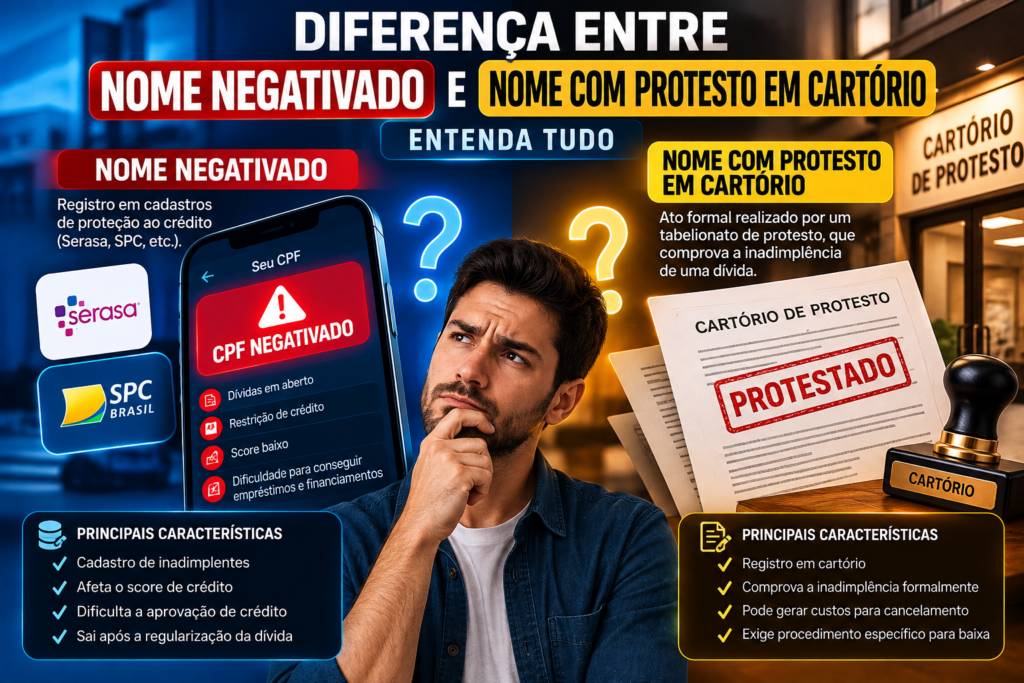
Diferença Entre Nome Negativado e Nome Com Protesto em Cartório: Entenda Tudo
Descubra as diferenças entre negativação e protesto, como cada registro afeta seu CPF, quais são os prazos legais e o que fazer para regularizar dívidas e recuperar sua tranquilidade financeira.
Introdução
Você já ouviu alguém dizer que está com o nome sujo, negativado ou protestado em cartório? Embora essas expressões sejam utilizadas frequentemente como sinônimos, elas representam situações diferentes do ponto de vista jurídico e financeiro.
A negativação acontece quando uma dívida é registrada em um cadastro de inadimplentes, como os mantidos por empresas de proteção ao crédito. Já o protesto é um procedimento formal realizado em cartório para comprovar a inadimplência ou o descumprimento de uma obrigação representada por um título ou documento de dívida.
Ambas as situações podem dificultar a obtenção de crédito, gerar preocupações e exigir providências para regularização. Entretanto, os procedimentos, custos e consequências não são necessariamente iguais.
Uma pessoa pode ter o nome negativado sem possuir protestos. Também pode apresentar protestos em cartório sem que exista uma negativação ativa em determinado birô de crédito.
Neste guia completo, você vai entender como funcionam esses registros, quais informações devem ser verificadas e como resolver cada situação com segurança.
1. O que significa estar com o nome negativado?
Ter o nome negativado significa que existe um registro de inadimplência vinculado ao CPF em um cadastro de proteção ao crédito.
Esse registro normalmente ocorre quando uma obrigação financeira não é paga nas condições estabelecidas e o credor comunica a ocorrência ao serviço responsável pelo banco de dados.
Entre as organizações conhecidas nesse segmento estão Serasa e SPC Brasil, que oferecem soluções utilizadas em análises comerciais e financeiras.
Uma negativação pode estar relacionada a compras parceladas, empréstimos, cartões de crédito, financiamentos e outros compromissos.
O objetivo desses cadastros é disponibilizar informações que auxiliem empresas a avaliar riscos na concessão de crédito.
Entretanto, os apontamentos precisam respeitar as exigências legais, incluindo qualidade das informações, prazos de manutenção e comunicação prévia.
O registro não representa uma decisão judicial nem significa, isoladamente, que houve processo contra o consumidor.
2. O que significa ter o nome protestado em cartório?
O protesto é um ato formal realizado por um tabelionato de protesto de títulos, conforme a Lei nº 9.492/1997.
O procedimento tem como finalidade comprovar a inadimplência ou o descumprimento de uma obrigação representada por título ou documento de dívida.
Quando o credor apresenta um documento para protesto, o cartório realiza procedimentos específicos, incluindo a intimação do devedor, conforme as regras legais.
Se não houver pagamento, retirada do título ou outra circunstância que impeça o ato, o protesto poderá ser lavrado.
Depois disso, o registro permanece sujeito aos mecanismos formais de cancelamento.
É importante compreender que o protesto não é uma sentença judicial e não representa, por si só, uma penhora de bens.
Contudo, ele pode funcionar como elemento relevante de comprovação da inadimplência e produzir efeitos comerciais e jurídicos.
3. Qual é a principal diferença entre negativação e protesto?
A principal diferença está na natureza do registro e na entidade responsável.
A negativação é uma anotação mantida em banco de dados de proteção ao crédito. O protesto é um ato formal praticado por cartório competente.
Outra distinção importante envolve o cancelamento. Uma dívida integralmente quitada e negativada deve ser retirada do cadastro no prazo aplicável, enquanto um protesto já lavrado normalmente exige procedimento específico de cancelamento.
Também podem existir emolumentos cartorários para cancelamento do protesto, conforme a legislação e a tabela aplicável.
As duas situações podem aparecer em relatórios comerciais, mas não devem ser confundidas.
Antes de procurar uma solução, identifique se o problema envolve uma negativação, um protesto ou ambos.
Essa verificação evita pagamentos desnecessários e direciona o consumidor ao procedimento correto.
4. Quadro comparativo: nome negativado e nome protestado
| Característica | Negativação | Protesto |
|---|---|---|
| Responsável pelo registro | Cadastro de proteção ao crédito | Tabelionato de protesto |
| Base legal principal | Código de Defesa do Consumidor | Lei nº 9.492/1997 |
| Natureza | Registro de inadimplência | Ato formal de comprovação |
| Comunicação | Notificação prévia pelo órgão mantenedor | Intimação pelo tabelionato |
| Cancelamento | Atualização do cadastro conforme a situação | Procedimento próprio no cartório |
| Custas cartorárias | Não há custas de cartório pela simples baixa cadastral | Podem existir emolumentos |
O quadro apresenta diferenças gerais. A aplicação prática das regras depende das circunstâncias da dívida e da legislação pertinente.
5. Quais dívidas podem provocar negativação?
Diferentes obrigações financeiras podem resultar em negativação, desde que o registro seja juridicamente cabível e respeite os requisitos aplicáveis.
Entre os exemplos estão faturas de cartões, parcelas de empréstimos, compras financiadas e determinados serviços contratados.
Uma empresa pode utilizar informações de inadimplência para avaliar o risco de conceder novos limites ou realizar vendas a prazo.
Entretanto, nem toda cobrança apresentada ao consumidor justifica automaticamente uma anotação negativa.
Dados incorretos, débitos inexistentes, cobranças atribuídas à pessoa errada e registros fora dos limites legais podem ser questionados.
O consumidor deve verificar a identificação do credor, a origem da obrigação, as datas e os valores.
A existência de cobrança não dispensa a obrigação de manter dados objetivos e verdadeiros nos cadastros.
6. Quais documentos podem ser protestados?
O protesto pode abranger títulos e outros documentos de dívida que atendam aos requisitos legais aplicáveis.
Entre os exemplos estão determinados cheques, notas promissórias, duplicatas e documentos que representem obrigações exigíveis.
Também existem hipóteses legais envolvendo certidões de dívida ativa emitidas por entes públicos.
A admissibilidade do protesto depende das características do documento e das normas que regulam o procedimento.
Portanto, não é correto afirmar que qualquer cobrança informal poderá ser automaticamente protestada.
O tabelionato realiza a qualificação formal dos documentos apresentados dentro de sua competência.
Se o consumidor receber uma intimação, deve conferir cuidadosamente o documento, o credor e os valores antes de tomar qualquer decisão.
7. Como funciona uma negativação na prática?
Quando uma obrigação deixa de ser cumprida, o credor pode comunicar a inadimplência a um serviço de proteção ao crédito, observadas as condições pertinentes.
Antes da inscrição, o consumidor deve ser comunicado conforme as regras legais.
A Súmula 359 do Superior Tribunal de Justiça estabelece que a notificação prévia compete ao órgão mantenedor do cadastro.
Depois da inclusão, a informação poderá ser disponibilizada em consultas realizadas conforme as regras aplicáveis.
As empresas interessadas podem considerar essa informação juntamente com outros elementos de análise.
Entretanto, estar negativado não significa estar automaticamente impedido de contratar qualquer produto financeiro.
A aprovação ou recusa depende das políticas e dos critérios de cada instituição.
8. Como funciona o protesto em cartório?
O procedimento normalmente começa com a apresentação de um título ou documento de dívida ao tabelionato competente.
O cartório protocola o documento e providencia a intimação do devedor conforme a legislação.
A intimação contém informações necessárias para que o interessado compreenda a cobrança e conheça as providências possíveis.
O prazo legal para pagamento no procedimento de protesto é contado de acordo com as regras específicas da Lei nº 9.492/1997.
Se a obrigação não for regularizada e não houver impedimento válido, o protesto poderá ser lavrado.
Depois disso, o cancelamento depende de providências próprias.
O consumidor não deve ignorar uma intimação verdadeira, pois a oportunidade de resolver a situação antes da lavratura pode evitar procedimentos posteriores.
9. Como saber se meu CPF está negativado?
O consumidor pode utilizar plataformas oficiais de proteção ao crédito para verificar determinadas informações vinculadas ao próprio CPF.
Serviços como Serasa e SPC Brasil permitem consultar registros de acordo com suas funcionalidades e condições de acesso.
Depois de entrar na plataforma, procure a seção de dívidas, pendências ou informações financeiras.
Confira nome do credor, valor, data da ocorrência e demais informações disponíveis.
Vale lembrar que bases de dados diferentes podem apresentar resultados diferentes.
Por isso, uma consulta sem restrições em determinado fornecedor não significa necessariamente ausência de registros em todos os sistemas.
Em caso de divergência, solicite esclarecimentos ao credor e à entidade responsável pela informação.
10. Como saber se meu nome está protestado?
Para pesquisar protestos, uma alternativa é utilizar os serviços eletrônicos oficiais das centrais de protesto.
Em São Paulo, a CENPROT-SP disponibiliza consulta gratuita para verificar a existência de protestos vinculados a CPF ou CNPJ.
O serviço pode informar se existem registros e quais cartórios estão relacionados às ocorrências.
Quando o interessado precisa de informações detalhadas, pode ser necessário solicitar uma certidão, observadas as condições e os custos aplicáveis.
É importante verificar se a pesquisa cobre a abrangência geográfica desejada.
Uma consulta regional não deve ser interpretada automaticamente como pesquisa completa em todos os cartórios brasileiros.
Utilize os canais oficiais para evitar sites falsos que cobram por informações ou procedimentos inexistentes.
11. Posso estar negativado e protestado ao mesmo tempo?
Sim. Uma mesma obrigação pode estar associada a um registro de inadimplência e a um protesto, desde que os procedimentos sejam juridicamente cabíveis.
Isso ocorre porque os sistemas possuem naturezas e finalidades distintas.
Por exemplo, uma dívida comercial pode ser comunicada a um cadastro de proteção ao crédito e também ser representada por documento levado a protesto.
Nessa situação, o consumidor poderá precisar acompanhar dois procedimentos diferentes para obter a regularização completa.
É importante evitar pagamento duplicado da mesma obrigação.
Antes de pagar, confirme se os registros se referem ao mesmo contrato ou documento e solicite uma discriminação dos valores.
Guarde o comprovante de quitação e confirme as providências relativas a cada registro.
12. Qual dos dois prejudica mais o crédito?
Não existe uma resposta única. O impacto depende das políticas de avaliação utilizadas por cada empresa e das características do histórico financeiro.
Uma instituição pode considerar negativação, protestos, renda, histórico de pagamentos, garantias e outros indicadores.
Um protesto pode representar informação relevante para análise comercial, mas não existe uma regra universal afirmando que ele sempre prejudica mais do que uma negativação.
Da mesma maneira, não é possível determinar uma redução fixa no Score para cada ocorrência.
Diferentes modelos estatísticos utilizam critérios próprios.
O consumidor deve evitar interpretações simplificadas e considerar sua situação financeira de maneira abrangente.
O mais importante é identificar registros incorretos, regularizar obrigações legítimas e manter comportamento financeiro sustentável.
13. Como limpar o nome negativado depois de pagar?
Após o pagamento integral e efetivo da obrigação, cabe ao credor providenciar a exclusão do registro negativo no prazo de cinco dias úteis, conforme a Súmula 548 do STJ.
O prazo está relacionado à efetiva quitação, e não apenas à emissão de um boleto ou à promessa de pagamento.
Se houver acordo parcelado, as condições para regularização devem ser verificadas conforme o ajuste e a situação jurídica da dívida.
Guarde recibos, comprovantes e a identificação do acordo.
Caso a anotação permaneça depois do prazo aplicável, procure o credor e solicite a retirada.
Também é possível recorrer aos canais de atendimento e defesa do consumidor.
O pagamento de uma dívida não obriga a instituição a aprovar novos créditos imediatamente.
14. Como cancelar um protesto depois da quitação?
O cancelamento de um protesto já registrado segue procedimento específico, previsto no artigo 26 da Lei nº 9.492/1997.
Em termos gerais, o interessado precisa apresentar a documentação adequada ao tabelionato responsável.
Quando o título original não puder ser apresentado, poderá ser necessária uma declaração de anuência do credor, observadas as exigências legais e as modalidades eletrônicas disponíveis.
Em alguns casos, o próprio credor encaminha a autorização de cancelamento por meio da central eletrônica.
Também podem existir emolumentos cartorários a serem pagos.
Portanto, quitar uma dívida protestada não significa necessariamente que o registro será cancelado de maneira automática.
Após a regularização, solicite confirmação do cancelamento e consulte novamente a situação no serviço oficial.
15. Quem paga as custas do cancelamento do protesto?
A responsabilidade pelas despesas deve ser analisada conforme a legislação aplicável e as circunstâncias da dívida.
Em procedimentos comuns de regularização, o interessado pode precisar arcar com emolumentos para efetivar o cancelamento.
Entretanto, a situação pode ser diferente quando o protesto decorre de erro, cobrança inexistente ou conduta irregular do credor.
Nesses casos, pode haver discussão sobre responsabilidade pelos custos e eventual reparação de danos.
O valor dos emolumentos também varia conforme o estado, a natureza do ato e a tabela vigente.
Antes de realizar pagamentos, consulte diretamente o tabelionato ou a central oficial.
Não confunda o valor da dívida com as despesas cartorárias necessárias à prática de determinados atos.
16. Nome negativado sai automaticamente depois de cinco anos?
O artigo 43 do Código de Defesa do Consumidor estabelece que os cadastros de consumidores não podem conter informações negativas referentes a período superior a cinco anos.
Esse limite protege o consumidor contra a manutenção indefinida de apontamentos negativos nos cadastros abrangidos pela norma.
Entretanto, é importante diferenciar a retirada da anotação e a extinção da dívida.
O término do prazo de permanência no cadastro não significa, necessariamente, que a obrigação tenha deixado de existir.
A prescrição da pretensão de cobrança depende da natureza da dívida e de regras jurídicas específicas.
Quando uma anotação ultrapassar o limite aplicável, o consumidor poderá solicitar sua correção ou exclusão.
O prazo não deve ser reiniciado artificialmente por mera atualização de um registro antigo.
17. Protesto em cartório desaparece após cinco anos?
Não necessariamente. O protesto possui regime jurídico diferente daquele aplicável à manutenção de informações negativas em cadastros de crédito.
O transcurso de cinco anos não representa, por si só, cancelamento automático de um protesto regularmente registrado.
O registro cartorário segue as disposições da Lei nº 9.492/1997 e deve ser cancelado pelos procedimentos legalmente previstos.
Por outro lado, o fornecimento de informações sobre protestos a serviços de proteção ao crédito deve observar os limites aplicáveis a essas bases.
Também é importante diferenciar prescrição da obrigação, prazo de cobrança e permanência do registro no cartório.
Cada questão possui efeitos jurídicos próprios.
Se o protesto for antigo, solicite informações ao tabelionato antes de concluir que ele foi automaticamente cancelado.
18. Posso contestar uma negativação indevida?
Sim. O consumidor pode contestar informações incorretas, inexistentes, desatualizadas ou lançadas em desconformidade com as regras legais.
O primeiro passo é identificar o credor responsável e reunir documentos relacionados à cobrança.
Comprovantes de pagamento, contratos e protocolos de atendimento podem ser relevantes.
Em seguida, solicite esclarecimentos e apresente formalmente o pedido de correção ou exclusão.
O Código de Defesa do Consumidor assegura direitos relacionados à correção de dados inexatos.
Quando a empresa não resolve a questão, podem ser utilizados canais como Procon e Consumidor.gov.br, conforme a situação.
Se houver necessidade de medida urgente ou discussão judicial, procure orientação jurídica.
Uma dívida que está sendo contestada não é automaticamente inexistente; é necessário avaliar os fundamentos da reclamação.
19. É possível cancelar um protesto indevido?
Sim. Quando existem irregularidades no protesto, o interessado pode buscar sua correção ou cancelamento por vias adequadas.
Entre os exemplos estão protestos relacionados a documentos falsos, dívidas inexistentes, erros na identificação do devedor e outras situações juridicamente relevantes.
O procedimento dependerá das características do problema.
Algumas situações podem ser resolvidas administrativamente mediante documentação e providências do credor.
Outras podem exigir decisão judicial, especialmente quando existe controvérsia sobre a própria obrigação.
É recomendável solicitar certidão para identificar o título, o apresentante, o credor e a data do registro.
Com essas informações, fica mais fácil compreender a origem da ocorrência e definir a medida apropriada.
O consumidor deve preservar documentos e protocolos para demonstrar as providências adotadas.
20. Protesto significa que existe processo judicial?
Não. A lavratura de protesto é um procedimento extrajudicial realizado por tabelionato.
O fato de existir um protesto não comprova automaticamente que o credor ajuizou uma ação contra o devedor.
Entretanto, dependendo do título e das circunstâncias, o credor poderá adotar medidas judiciais de cobrança ou execução.
Também pode acontecer de uma obrigação ser discutida judicialmente sem que tenha sido protestada.
Essas situações precisam ser analisadas separadamente.
O protesto, isoladamente, não determina bloqueio bancário, penhora de bens ou apreensão de patrimônio.
Medidas dessa natureza dependem de fundamentos e procedimentos legais próprios.
Se receber uma intimação judicial, não a confunda com uma comunicação enviada por cartório de protesto.
21. Qual é a diferença entre protesto e cobrança judicial?
O protesto formaliza a apresentação e a inadimplência relacionada a títulos ou documentos de dívida.
A cobrança judicial envolve a utilização de processo perante o Poder Judiciário para buscar o reconhecimento ou a satisfação de uma obrigação, conforme a via processual adequada.
Embora possam estar relacionados à mesma dívida, são mecanismos distintos.
O protesto pode ocorrer sem processo judicial, assim como uma cobrança pode ser ajuizada sem protesto prévio, quando a legislação não o exigir.
Uma pessoa que possui nome protestado deve compreender que a situação merece atenção, mas não significa automaticamente que seus bens serão penhorados.
Em qualquer negociação, confirme a origem do débito e procure orientação quando houver dúvida sobre consequências jurídicas.
22. O que acontece com o Score de crédito?
Informações de inadimplência podem influenciar a avaliação de risco realizada por instituições financeiras e empresas especializadas.
Entretanto, não existe pontuação universal obrigatoriamente reduzida a cada negativação ou protesto.
O Score depende de modelos estatísticos que consideram conjuntos de informações, de acordo com a metodologia utilizada.
Uma restrição pode ter relevância em determinado modelo, enquanto outra instituição pode adotar critérios diferentes.
Após regularizar a obrigação, o histórico poderá evoluir conforme as informações forem atualizadas.
Entretanto, quitar uma dívida não garante aumento imediato do Score ou aprovação de financiamento.
A recuperação do perfil financeiro depende também de fatores como pagamentos regulares, capacidade de pagamento e comportamento de crédito.
23. Como evitar golpes ao limpar negativação ou protesto?
Fraudadores podem utilizar mensagens sobre dívidas e protestos para induzir consumidores a realizar pagamentos indevidos.
Entre os golpes comuns estão boletos falsos, páginas que imitam cartórios e propostas de cancelamento imediato mediante pagamento antecipado.
Antes de quitar qualquer obrigação, confirme a identidade do credor e utilize os canais oficiais.
Em caso de protesto, verifique o tabelionato responsável e os dados do título.
Desconfie de mensagens que ameaçam bloqueio automático de CPF ou apreensão imediata de bens sem procedimento legal.
Também evite compartilhar senhas, códigos de autenticação ou dados bancários sigilosos.
A regularização deve ocorrer por meios verificáveis e acompanhada de comprovantes.
Guarde os documentos e confirme posteriormente a atualização dos registros.
24. Checklist para regularizar o CPF com segurança
Antes de iniciar uma negociação, organize as informações e identifique precisamente cada ocorrência.
Verificação inicial
- Consulte os cadastros de proteção ao crédito.
- Verifique a existência de protestos.
- Identifique os credores envolvidos.
- Confira valores, contratos e datas.
- Verifique se os registros pertencem à mesma dívida.
Regularização
- Entre em contato com o credor oficial.
- Solicite documentação e condições de quitação.
- Confirme os valores antes de pagar.
- Guarde os comprovantes.
- Solicite a baixa da negativação, quando cabível.
- Providencie o cancelamento do protesto.
- Verifique eventuais despesas cartorárias.
Acompanhamento
- Confirme a atualização dos cadastros.
- Solicite confirmação do cancelamento cartorário.
- Conteste informações que permaneçam incorretas.
Essa organização permite acompanhar cada etapa e reduz o risco de pagamentos repetidos ou de procedimentos incompletos.
25. Perguntas frequentes sobre negativação e protesto
É pior ter o nome protestado ou negativado?
Não existe resposta universal. Ambas as situações podem influenciar análises de crédito. O impacto depende da instituição e das informações consideradas.
O nome pode estar protestado sem estar negativado?
Sim. São registros diferentes, administrados por entidades distintas.
Depois de pagar, o protesto sai automaticamente?
Não necessariamente. O cancelamento de protesto já lavrado geralmente exige procedimento próprio no tabelionato e documentação adequada.
Quanto tempo demora para limpar uma negativação paga?
Segundo a Súmula 548 do STJ, o credor deve providenciar a exclusão em até cinco dias úteis após a quitação integral e efetiva.
Protesto em cartório caduca em cinco anos?
O prazo de cinco anos relativo às informações negativas em cadastros de crédito não representa cancelamento automático do registro cartorário.
Quem pode consultar protestos?
Os registros de protesto possuem publicidade nos termos da legislação. O acesso a consultas e certidões deve observar as regras e os serviços oficiais.
Protesto gera penhora automática?
Não. O protesto é um ato extrajudicial e não constitui, isoladamente, uma ordem de penhora.
Posso solicitar indenização por protesto indevido?
Dependendo das circunstâncias, pode existir responsabilidade civil. O resultado depende dos fatos, das provas e dos critérios jurídicos aplicáveis.
Conclusão: negativação e protesto exigem procedimentos diferentes
Embora a negativação e o protesto estejam relacionados à inadimplência, suas características jurídicas e administrativas são diferentes.
A negativação corresponde a um registro em cadastro de proteção ao crédito, enquanto o protesto é um ato formal realizado por tabelionato.
Essa distinção é importante porque determina os procedimentos necessários para consultar, contestar e cancelar as ocorrências.
O consumidor pode possuir apenas um desses registros ou ambos ao mesmo tempo.
Por isso, a primeira providência deve ser identificar a origem das informações e verificar se estão corretas.
Quando a dívida é legítima, a regularização precisa considerar as condições de pagamento e os procedimentos específicos de baixa ou cancelamento.
Quando existem erros, cobranças inexistentes ou registros indevidos, o interessado poderá exercer seus direitos e buscar correção pelos canais adequados.
Entender a diferença entre nome negativado e nome protestado é essencial para evitar prejuízos, conhecer seus direitos e regularizar sua situação financeira com segurança.