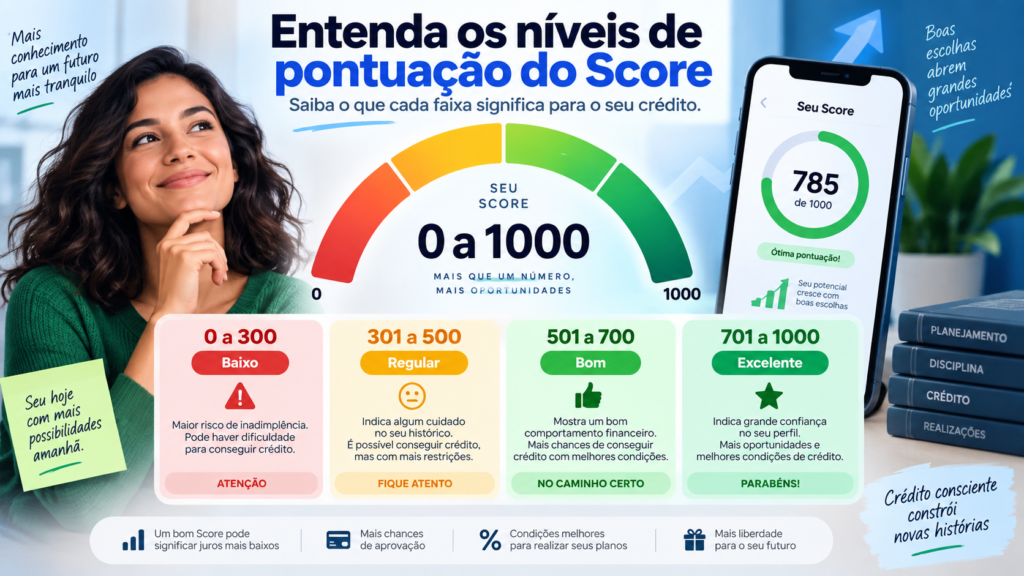
Entenda os níveis de pontuação do Score de 0 a 1000: saiba o que cada faixa significa para o seu crédito
O Score de crédito é uma das informações mais conhecidas por consumidores que pretendem solicitar cartão, empréstimo, financiamento ou comprar a prazo. A pontuação normalmente varia de 0 a 1.000 e funciona como um indicador estatístico de risco utilizado para ajudar empresas a avaliar a probabilidade de uma pessoa cumprir seus próximos compromissos financeiros.
Quanto maior a pontuação, menor tende a ser o risco de inadimplência estimado pelo modelo. Entretanto, existe uma diferença importante entre ter um bom Score e ter crédito garantido. A instituição financeira continua livre para utilizar outros critérios, como renda, endividamento, relacionamento bancário, valor solicitado e políticas internas.
Por isso, compreender as faixas do Score é mais útil do que simplesmente perseguir um número específico.
No modelo atual do Serasa Score, a escala é dividida em quatro grandes níveis: de 0 a 300 pontos, de 301 a 500, de 501 a 700 e de 701 a 1.000.
Essas faixas ajudam o consumidor a entender como seu perfil está sendo classificado naquele momento e quais podem ser suas possibilidades de acesso ao crédito.
Como funciona a escala de 0 a 1.000 pontos?
A pontuação procura representar estatisticamente o risco associado ao perfil financeiro do consumidor.
Ela não significa que uma pessoa com 900 pontos possui R$ 900 mil de capacidade de crédito ou que alguém com 300 pontos tem apenas 30% de chance de pagar uma dívida.
O número precisa ser interpretado dentro da classificação definida pelo modelo.
| Pontuação | Faixa | Interpretação geral |
|---|---|---|
| 0 a 300 | Baixo | Maior risco estatístico e menor probabilidade de conseguir crédito |
| 301 a 500 | Regular | Risco intermediário e possibilidades mais limitadas |
| 501 a 700 | Bom | Menor risco e boas possibilidades de aprovação |
| 701 a 1.000 | Excelente | Risco estatístico mais baixo e maior possibilidade de obter boas condições |
Alguns conteúdos da própria Serasa utilizam as expressões “muito baixo” para 0 a 300 e “baixo” para 301 a 500. A nomenclatura pode variar conforme a página ou apresentação utilizada. As faixas numéricas, porém, permanecem as mesmas.
Score de 0 a 300: o que significa?
A faixa entre 0 e 300 pontos representa o nível de maior risco dentro da escala.
Isso significa que o modelo identificou características associadas a uma probabilidade mais elevada de inadimplência.
Consumidores nessa faixa podem encontrar maior dificuldade para conseguir cartão, financiamento ou empréstimo sem garantia.
Quando o crédito é aprovado, a instituição pode adotar condições mais conservadoras.
Isso pode significar limite menor, juros mais elevados, necessidade de entrada maior ou exigência de alguma garantia.
Por que alguém pode estar entre 0 e 300 pontos?
Não existe uma única causa.
O consumidor pode possuir dívidas negativadas, atrasos recentes, pouca experiência no mercado de crédito ou uma sequência intensa de solicitações de novos produtos.
Também pode existir combinação de diversos fatores.
Por isso, observar apenas o número não é suficiente. É importante consultar o diagnóstico disponibilizado pela plataforma e verificar quais elementos estão afetando o perfil.
Score abaixo de 300 significa crédito impossível?
Não.
Score baixo reduz as possibilidades, mas não significa proibição absoluta.
Algumas financeiras trabalham justamente com perfis considerados de maior risco. Também existem modalidades em que garantias ou a própria estrutura da operação reduzem o risco para a instituição.
Empréstimos consignados, créditos com garantia e determinados produtos podem possuir critérios diferentes.
O problema é que as condições podem ser menos favoráveis.
Por isso, quem possui Score baixo deve observar com atenção redobrada o Custo Efetivo Total antes de contratar.
Score de 301 a 500: faixa regular
Entre 301 e 500 pontos, o consumidor deixa a faixa de risco mais elevado, mas ainda apresenta uma avaliação intermediária.
As chances de conseguir crédito podem ser maiores que na faixa anterior, porém ainda existe possibilidade de encontrar limites menores ou taxas superiores às oferecidas a clientes com pontuação mais elevada.
Um Score de 450, por exemplo, não significa necessariamente que a pessoa está negativada.
Ela pode simplesmente possuir pouco histórico ou outras características consideradas pelo modelo.
Score 400 é ruim?
Uma pontuação de 400 está dentro da faixa entre 301 e 500.
Isso indica uma avaliação intermediária, com risco superior ao das faixas consideradas boa e excelente.
Entretanto, a pontuação não deve ser interpretada de forma isolada.
Um banco pode aprovar determinado produto mesmo nessa faixa se outros elementos forem favoráveis.
Renda, relacionamento, entrada, garantias e endividamento podem mudar o resultado final.
Score 500 é bom?
Uma pontuação de exatamente 500 ainda está no limite superior da faixa regular segundo a classificação utilizada pela Serasa.
A partir de 501 pontos, o perfil entra na faixa considerada boa.
Essa diferença de um ponto, porém, não deve ser tratada como uma mudança radical.
O risco financeiro funciona de forma gradual.
Um consumidor com 500 e outro com 501 possuem perfis muito próximos, apesar de estarem formalmente em faixas diferentes.
Score de 501 a 700: faixa boa
A partir de 501 pontos, a pontuação é classificada como boa.
Nessa faixa, o risco estatístico de inadimplência é considerado menor e as possibilidades de acesso ao crédito tendem a aumentar.
Consumidores podem encontrar maior facilidade para conseguir cartão, empréstimo ou financiamento, dependendo dos demais critérios utilizados pela empresa.
A instituição também pode oferecer taxas mais competitivas, limites maiores ou outras condições melhores.
Porém, nada disso é automático.
Score 600 é considerado bom?
Sim. Uma pontuação de 600 está dentro da faixa de 501 a 700.
Isso representa um perfil considerado bom no modelo do Serasa Score.
Porém, alguém com 600 pontos ainda pode ter determinado financiamento recusado.
Imagine uma pessoa que recebe R$ 5.000 mensais e já possui R$ 3.000 comprometidos com outras parcelas.
Mesmo com um bom Score, o banco pode considerar que existe pouca capacidade para assumir uma nova obrigação.
Score 650 é suficiente para financiamento?
Não existe uma pontuação mínima universal que garanta financiamento.
Um Score de 650 está dentro da faixa boa e pode contribuir positivamente para a análise.
Porém, bancos podem considerar renda, entrada, valor financiado, prazo, comprometimento financeiro, histórico interno e características do bem.
Por isso, listas na internet afirmando que “com 650 qualquer banco aprova” devem ser vistas com cautela.
Score 700 ainda é bom ou já é excelente?
Na classificação atual, 700 pontos ainda pertencem à faixa boa.
A classificação excelente começa em 701 pontos.
Assim como acontece na transição entre 500 e 501, essa divisão é apenas uma referência de faixa.
Não existe uma transformação completa do perfil financeiro simplesmente porque a pontuação passou de 700 para 701.
Score de 701 a 1.000: faixa excelente
A faixa de 701 a 1.000 representa os perfis considerados de menor risco estatístico dentro do modelo.
Esses consumidores tendem a apresentar maior probabilidade de conseguir crédito e podem encontrar condições mais favoráveis.
Bancos podem disputar clientes considerados de menor risco por meio de limites, taxas ou ofertas diferenciadas.
Isso não significa que alguém com 800 ou 900 pontos será aprovado em absolutamente qualquer operação.
A capacidade financeira continua sendo analisada.
Score 800 é excelente?
Sim.
Uma pontuação de 800 está confortavelmente dentro da faixa excelente.
Isso demonstra que o perfil apresenta baixo risco de inadimplência segundo o modelo utilizado.
Entretanto, um consumidor com 800 pontos pode ter um empréstimo recusado se solicitar um valor muito alto em relação à renda ou se possuir grande comprometimento financeiro.
Score excelente melhora o perfil, mas não elimina os demais critérios.
Score 900 garante juros baixos?
Não existe garantia.
Uma pontuação elevada pode ajudar a conseguir condições competitivas porque representa menor risco estatístico.
Porém, as taxas também dependem da modalidade, prazo, garantia, valor solicitado, relacionamento bancário e política comercial.
Além disso, duas instituições podem avaliar o mesmo consumidor de maneiras diferentes.
Por isso, mesmo quem possui Score excelente deve comparar propostas.
É possível chegar a 1.000 pontos?
Sim, tecnicamente a escala chega a 1.000.
Mas não existe necessidade de transformar essa pontuação em objetivo financeiro.
Uma pessoa com 850 pontos já está na faixa excelente e pode apresentar um perfil muito saudável.
Tentar alcançar 1.000 a qualquer custo pode levar a comportamentos desnecessários.
Não faça compras, empréstimos ou movimentações artificiais apenas para perseguir uma pontuação perfeita.
Por que o Score não é uma garantia?
Porque cada empresa possui sua própria política de crédito.
O Score é um indicador de risco produzido por um modelo estatístico.
A instituição que está emprestando dinheiro precisa decidir se aquele risco é aceitável para o produto solicitado.
Um banco pode considerar também:
- renda;
- comprometimento financeiro;
- relacionamento bancário;
- SCR do Banco Central;
- valor solicitado;
- prazo;
- garantias;
- entrada;
- políticas internas.
Score não mede riqueza
Uma pessoa com patrimônio elevado pode possuir pontuação baixa se tiver histórico recente de problemas de pagamento.
Ao mesmo tempo, alguém com renda mais modesta pode possuir Score excelente porque administra os compromissos com regularidade.
Score mede risco de crédito segundo determinado modelo, não patrimônio total, inteligência financeira ou valor pessoal.
O que mais pesa atualmente no cálculo?
Na metodologia atual divulgada pela Serasa, seis pilares participam da composição.
Os pagamentos representam 29% da pontuação. A experiência no mercado de crédito corresponde a 24%. Dívidas representam 21%. Busca por crédito, 12%. Informações cadastrais, 8%. Contratos ativos, 6%.
Os três primeiros fatores juntos correspondem a 74% da composição divulgada.
Pagamentos: 29%
O maior peso está no comportamento de pagamento.
Informações de contratos, parcelas, cartão e outras obrigações abrangidas pelo histórico podem ajudar a demonstrar se o consumidor costuma cumprir seus compromissos dentro do prazo.
Isso explica por que construir bons hábitos é mais importante do que procurar métodos rápidos para manipular a pontuação.
Experiência no mercado: 24%
Esse fator analisa o tempo de relacionamento do consumidor com o mercado de crédito.
Uma pessoa que utiliza produtos financeiros há muitos anos possui histórico maior para análise que alguém que acabou de começar sua vida financeira.
Isso não significa que jovens sejam maus pagadores. Significa apenas que existe menos histórico disponível.
Dívidas: 21%
Negativações e outras pendências relevantes podem reduzir a pontuação.
Quando uma dívida é regularizada, o perfil pode melhorar, mas não existe quantidade fixa de pontos recuperada.
O Score continua considerando o restante das informações disponíveis.
Busca por crédito: 12%
As consultas realizadas por empresas quando o consumidor solicita crédito podem fazer parte do cálculo.
Uma sequência muito grande de solicitações em curto período pode ser interpretada como busca intensa por recursos.
Por isso, não é recomendável solicitar diversos cartões e empréstimos simultaneamente apenas para descobrir quem aprova.
Consultar seu próprio Score derruba a pontuação?
Não.
O consumidor pode consultar o próprio Score sem perder pontos por essa ação.
A situação é diferente das consultas realizadas por empresas em processos de concessão de crédito.
Portanto, acompanhar periodicamente a pontuação não prejudica o perfil.
Informações cadastrais: 8%
Manter os dados corretos e atualizados ajuda na qualidade das informações disponíveis.
Isso não significa que alterar telefone ou endereço provocará um grande salto instantâneo.
O peso desse fator é relativamente menor que pagamentos, experiência no mercado e dívidas.
Contratos: 6%
Quantidade e duração de contratos ativos também fazem parte da metodologia divulgada.
Um financiamento ou cartão em andamento não é automaticamente algo negativo.
O que importa é a forma como esses compromissos são administrados dentro do histórico financeiro.
Score pode subir de uma faixa para outra rapidamente?
Pode acontecer, dependendo das informações atualizadas.
Uma negativação quitada, por exemplo, pode modificar significativamente determinado perfil.
Em outras situações, a evolução acontece gradualmente ao longo de vários meses.
Não existe prazo universal para passar de uma faixa para outra.
Score também pode cair rapidamente?
Sim.
Novas dívidas, alterações no histórico ou uma sequência de consultas relacionadas à busca por crédito podem modificar o cálculo.
O Score não é uma nota permanente.
Ele procura refletir o momento financeiro de acordo com as informações consideradas pelo modelo.
É normal o Score variar alguns pontos?
Sim.
Pequenas oscilações podem acontecer sem que exista uma mudança dramática na vida financeira.
Por isso, é melhor observar a tendência ao longo do tempo do que se preocupar com cada ponto individual.
Uma mudança de 720 para 715, por exemplo, continua mantendo o consumidor na faixa excelente.
O mais importante é a faixa ou o número?
Os dois podem ser observados, mas a faixa ajuda a colocar a pontuação em contexto.
Imagine alguém com 695 pontos preocupado porque perdeu cinco pontos. O consumidor continua dentro da faixa boa e muito próximo do nível excelente.
Uma pequena oscilação não deveria provocar decisões financeiras precipitadas.
Score baixo sem dívidas é possível?
Sim.
Uma pessoa pode não possuir nenhuma negativação e ainda apresentar pontuação baixa ou regular.
Ela pode ter pouco histórico de crédito, poucas informações no Cadastro Positivo, diversas consultas recentes ou outras características consideradas pelo modelo.
Nome limpo e Score elevado são conceitos diferentes.
Score excelente com dívidas é possível?
Ter dívidas não significa necessariamente estar inadimplente.
Um consumidor pode possuir financiamento imobiliário, cartão e empréstimo e pagar tudo corretamente.
Essas são obrigações financeiras ativas, mas não necessariamente problemas.
O importante é diferenciar endividamento de inadimplência.
Qual Score é necessário para cartão de crédito?
Não existe uma pontuação mínima universal.
Algumas instituições trabalham com clientes de faixas mais baixas e oferecem limites reduzidos. Outras utilizam critérios mais rígidos.
O banco também pode analisar relacionamento, renda e histórico interno.
Por isso, duas pessoas com a mesma pontuação podem receber limites completamente diferentes.
Qual Score é necessário para empréstimo?
Também não existe uma regra geral.
A modalidade faz diferença.
Um empréstimo pessoal sem garantia possui risco diferente de um consignado ou de um crédito com garantia de imóvel.
Uma pessoa com Score regular pode conseguir determinadas linhas e ser recusada em outras.
E para financiamento imobiliário?
Uma pontuação boa ou excelente pode ajudar, mas financiamento imobiliário envolve uma análise muito mais ampla.
Renda, comprometimento mensal, entrada, documentação, valor do imóvel e prazo são fundamentais.
O banco precisa avaliar se o consumidor conseguirá sustentar a prestação durante muitos anos.
Como passar da faixa baixa para a regular?
Não existe um único caminho, porque cada perfil possui fatores diferentes.
Entretanto, algumas ações são financeiramente saudáveis:
- regularizar negativações legítimas;
- manter pagamentos atuais em dia;
- evitar muitas solicitações de crédito;
- manter dados cadastrais corretos;
- acompanhar informações do Cadastro Positivo;
- não assumir dívidas acima da capacidade de pagamento.
Como chegar à faixa boa?
A partir de 501 pontos, o Score entra na faixa considerada boa.
O objetivo, porém, não deve ser simplesmente ultrapassar uma barreira matemática.
O mais importante é construir um histórico consistente.
Um consumidor que paga corretamente durante meses tende a apresentar informações mais favoráveis do que alguém que tenta realizar várias operações apenas para movimentar o CPF.
Como chegar à faixa excelente?
A faixa excelente começa em 701 pontos.
Não existe fórmula garantida para atingir esse nível.
A evolução depende do histórico individual e das informações disponíveis.
Pagamentos regulares, baixa incidência de dívidas problemáticas e uso equilibrado do crédito podem contribuir para fortalecer o perfil.
Pagar uma dívida faz subir quantos pontos?
Não existe uma quantidade fixa.
Uma dívida pode possuir impacto diferente de outra dependendo do conjunto do perfil.
Por isso, promessas como “quite esta dívida e ganhe 200 pontos” devem ser vistas com cautela.
A regularização é importante porque resolve uma obrigação, não porque garante uma quantidade determinada de pontos.
CPF na nota aumenta o Score?
Não existe relação direta entre informar CPF na nota fiscal e aumentar o Serasa Score.
Programas estaduais e municipais de CPF na nota possuem finalidade fiscal.
Eles não devem ser confundidos com Cadastro Positivo ou histórico de crédito.
Movimentar dinheiro aumenta o Score?
Simplesmente transferir dinheiro entre contas ou fazer Pix não é uma estratégia garantida para elevar a pontuação.
O Score está relacionado principalmente ao histórico de crédito e às informações utilizadas pelo modelo.
Não faça movimentações artificiais buscando pontos.
Ter um cartão ajuda?
Um cartão utilizado de forma responsável pode contribuir para a construção de histórico, porque representa uma relação de crédito.
Entretanto, isso não significa que quanto mais cartões, maior será a pontuação.
Solicitar vários produtos de uma vez pode gerar consultas e aumentar a exposição ao crédito.
Vale a pena acompanhar o Score mensalmente?
Para grande parte dos consumidores, uma verificação periódica é suficiente.
A consulta pode ser combinada com uma revisão financeira mensal.
Confira dívidas, parcelas futuras, orçamento e eventuais alterações no CPF.
Olhar a pontuação várias vezes por dia geralmente não oferece benefício prático.
Cuidado com empresas que prometem aumentar seu Score
Nenhuma empresa externa pode escolher livremente qual pontuação a Serasa deverá atribuir ao consumidor.
Desconfie de cobranças para “desbloquear”, “liberar” ou “aumentar” Score.
Também não forneça senha de banco, códigos de autenticação ou senha do GOV.BR para pessoas que prometem melhorar seu crédito.
Score alto não significa que você deve se endividar
Receber várias ofertas depois de chegar às faixas boa ou excelente pode criar uma sensação de aumento de poder de compra.
Mas crédito continua sendo dívida.
Um limite de R$ 30.000 não significa que existem R$ 30.000 adicionais na renda.
Use a melhora do perfil para conseguir condições melhores quando realmente precisar, e não para aumentar desnecessariamente o consumo.
Use o Score como indicador, não como objetivo de vida
A pontuação é útil para acompanhar como o mercado pode perceber parte do seu histórico de crédito.
Entretanto, a verdadeira saúde financeira depende de outros elementos: orçamento equilibrado, reserva, baixo endividamento e capacidade de enfrentar imprevistos.
Uma pessoa pode possuir Score excelente e ainda estar com quase toda a renda comprometida.
Por isso, não avalie sua situação apenas pela pontuação.
Resumo das quatro faixas
0 a 300 pontos: maior risco estatístico, com menores possibilidades de crédito e tendência a condições mais restritivas.
301 a 500 pontos: situação intermediária, com possibilidade de aprovação dependendo do produto e dos demais critérios.
501 a 700 pontos: perfil considerado bom, com menor risco e melhores possibilidades de conseguir crédito.
701 a 1.000 pontos: perfil excelente, associado a risco estatístico mais baixo e maior possibilidade de condições competitivas.
Conclusão: entender sua faixa é mais importante que perseguir cada ponto
O Serasa Score varia de 0 a 1.000 e divide os consumidores em quatro faixas principais de risco.
Entre 0 e 300 pontos está o nível de maior risco. De 301 a 500, a situação é intermediária. Entre 501 e 700, a classificação é boa. A partir de 701 pontos, o perfil entra na faixa excelente.
Quanto maior a pontuação, menor tende a ser a probabilidade estatística de inadimplência segundo o modelo.
Isso pode aumentar as oportunidades de conseguir cartão, empréstimo e financiamento e pode contribuir para condições melhores.
Porém, nenhuma pontuação garante aprovação.
A empresa que concede o crédito pode analisar renda, endividamento, SCR, relacionamento bancário, garantias e diversos outros critérios.
Também não existe necessidade de alcançar 1.000 pontos para possuir um bom perfil. Uma pessoa com 750, 800 ou 900 já está dentro da faixa excelente.
Da mesma forma, uma pequena alteração que mantenha o consumidor na mesma faixa não deveria gerar preocupação exagerada.
O cálculo atual da Serasa prioriza pagamentos, experiência no mercado e dívidas, que juntos representam a maior parte da metodologia divulgada.
Por isso, o caminho mais consistente para melhorar a pontuação continua sendo manter compromissos em dia, regularizar pendências, utilizar crédito com responsabilidade e evitar solicitações desnecessárias.
Use o Score como um termômetro da sua vida de crédito. Observe a faixa, acompanhe a tendência e procure entender os fatores que estão influenciando o resultado.
Mais importante do que alcançar uma pontuação perfeita é construir uma vida financeira em que você consiga pagar as contas, manter uma reserva e utilizar crédito somente quando ele realmente fizer sentido.