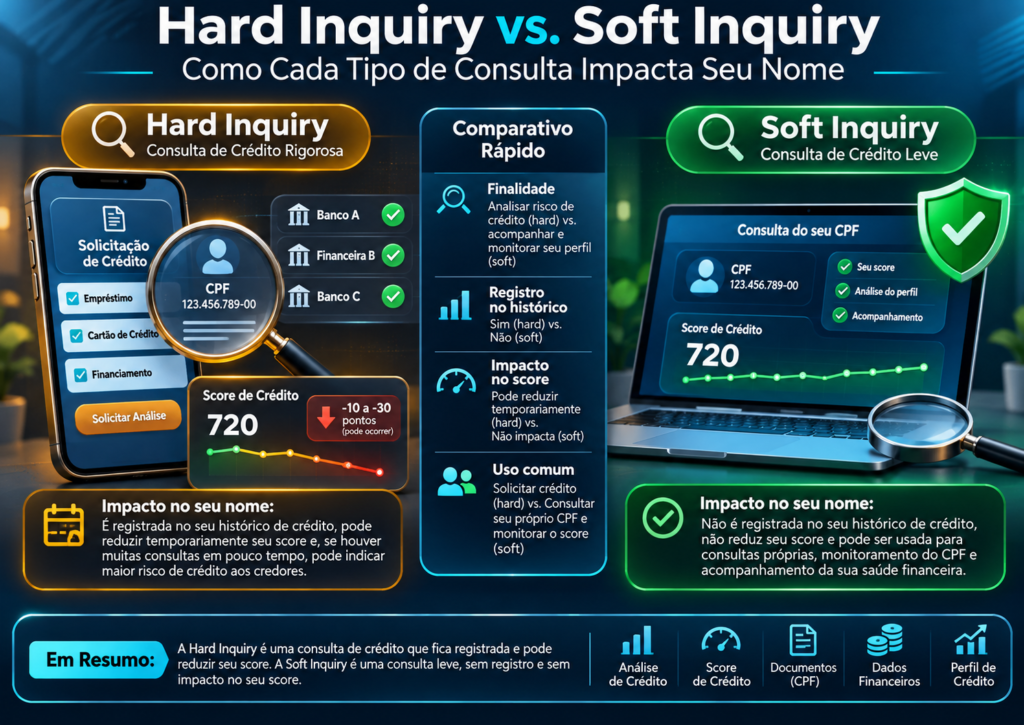
Hard Inquiry vs. Soft Inquiry: Como Cada Tipo de Consulta Impacta Seu Nome
Entenda a diferença entre Hard Inquiry e Soft Inquiry, descubra quando uma consulta ao CPF pode influenciar o Score de crédito e saiba como proteger seu histórico financeiro antes de pedir empréstimos, financiamentos ou cartões.
Introdução
Você já consultou seu CPF e ficou preocupado com a possibilidade de diminuir sua pontuação de crédito? Ou solicitou vários cartões e percebeu que seu Score apresentou uma redução? Essas situações despertam dúvidas sobre como as consultas realizadas por consumidores, bancos, financeiras e empresas podem influenciar a avaliação de risco.
No mercado financeiro internacional, especialmente nos Estados Unidos, existem dois conceitos conhecidos como Hard Inquiry e Soft Inquiry. Eles representam categorias diferentes de acesso a informações de crédito e possuem consequências distintas sobre a pontuação do consumidor.
No Brasil, embora a terminologia não seja utilizada universalmente da mesma maneira, compreender essa distinção ajuda a interpretar o funcionamento das consultas ao CPF.
Uma consulta realizada pelo próprio titular para acompanhar seu Score não é equivalente à análise realizada por uma instituição financeira após a solicitação de um empréstimo.
Neste guia completo, explicamos as diferenças entre os conceitos, os impactos possíveis sobre o Score, os cuidados ao solicitar crédito e as principais regras relacionadas à proteção de dados pessoais.
1. O que significa Inquiry no mercado de crédito?
A palavra inglesa Inquiry pode ser traduzida como consulta ou investigação. No contexto financeiro, refere-se ao acesso a informações de crédito para uma finalidade específica.
Quando uma instituição financeira analisa uma solicitação de empréstimo, por exemplo, pode consultar informações disponíveis em um birô de crédito.
O objetivo é avaliar o perfil do solicitante e identificar elementos relevantes para a decisão.
Entretanto, uma consulta também pode ocorrer quando o próprio consumidor deseja acompanhar seu histórico financeiro.
Essas situações possuem finalidades diferentes.
Nos Estados Unidos, os modelos de crédito tradicionalmente distinguem Hard Inquiry e Soft Inquiry. No Brasil, é necessário verificar como cada fornecedor classifica e utiliza os acessos realizados ao CPF.
2. O que é Hard Inquiry?
Hard Inquiry é o termo utilizado nos Estados Unidos para identificar uma consulta ao relatório de crédito normalmente realizada por um credor durante uma solicitação de novo crédito.
Isso pode acontecer quando uma pessoa solicita cartão, empréstimo, financiamento imobiliário ou financiamento de veículo.
A instituição utiliza informações para avaliar o risco antes de decidir se aprova a operação.
Nos modelos americanos, essas consultas podem influenciar a pontuação porque representam sinais recentes de procura por crédito.
Entretanto, o impacto costuma depender do conjunto de informações do consumidor e do modelo utilizado.
Hard Inquiry não significa negativação, atraso ou registro de inadimplência. Representa uma consulta associada à análise de crédito, e não a existência de uma dívida vencida.
3. O que é Soft Inquiry?
Soft Inquiry é uma modalidade de consulta que, no sistema americano, não afeta o Score de crédito.
Ela pode acontecer quando o consumidor verifica seu próprio relatório, quando uma instituição acompanha contas existentes ou quando determinados fornecedores realizam verificações preliminares.
O objetivo normalmente não está relacionado à apresentação de uma nova solicitação formal de crédito.
Essas consultas podem aparecer para o próprio titular em relatórios específicos, mas não são tratadas como pedidos recentes de financiamento nos modelos tradicionais americanos.
No Brasil, a consulta do próprio Serasa Score possui característica semelhante quanto ao efeito sobre a pontuação: ela não reduz o indicador.
Isso não significa que qualquer consulta descrita comercialmente como Soft Inquiry terá necessariamente o mesmo tratamento por todos os fornecedores brasileiros.
4. Qual é a principal diferença entre Hard Inquiry e Soft Inquiry?
A diferença central está na finalidade da consulta e na maneira como ela é considerada pelos modelos de crédito.
Uma Hard Inquiry normalmente ocorre quando existe uma solicitação de produto financeiro, como cartão ou empréstimo.
Já a Soft Inquiry pode ocorrer durante acompanhamento do histórico, análise preliminar ou verificação realizada pelo próprio titular.
| Característica | Hard Inquiry | Soft Inquiry |
|---|---|---|
| Finalidade típica | Solicitação de crédito | Consulta informativa ou acompanhamento |
| Quem realiza | Credor ou instituição financeira | Titular ou organização autorizada |
| Efeito no Score americano | Pode afetar | Não afeta |
| Exemplo | Pedido de novo cartão | Consultar o próprio relatório |
Essa tabela descreve a classificação americana. Os critérios de pontuação e registro das consultas no Brasil devem ser verificados diretamente com cada birô.
5. Esses conceitos existem oficialmente no Brasil?
Os termos Hard Inquiry e Soft Inquiry aparecem em conteúdos internacionais sobre crédito, mas não constituem uma classificação universal imposta aos serviços brasileiros de consulta ao CPF.
O Brasil possui legislação própria e diferentes empresas especializadas em análise de crédito.
Serasa, SPC Brasil e outros fornecedores podem utilizar metodologias específicas para calcular indicadores e considerar determinadas consultas.
Na prática, é importante diferenciar pesquisas realizadas pelo titular, consultas empresariais vinculadas à concessão de crédito e outras verificações cadastrais.
Entretanto, não se deve afirmar que todas essas operações possuem exatamente os mesmos efeitos encontrados nos Estados Unidos.
Para compreender uma pontuação brasileira, consulte as informações divulgadas pelo fornecedor responsável pelo modelo.
6. Consultar o próprio CPF diminui o Score?
Não. Segundo as orientações da Serasa, consultar o próprio CPF e acompanhar o Serasa Score não reduz a pontuação.
Isso significa que o consumidor pode verificar suas informações para acompanhar o histórico e identificar possíveis problemas sem provocar queda no indicador apenas por realizar essa consulta.
Essa prática pode contribuir para descobrir restrições, dados incorretos e movimentações desconhecidas.
Entretanto, consultar o próprio CPF é diferente de solicitar um novo produto financeiro.
Quando um banco realiza uma consulta durante uma análise de concessão, a operação pode ser considerada de maneira diferente pelo modelo.
Por isso, não confunda o acompanhamento pessoal com pedidos sucessivos de empréstimos ou cartões.
7. Quando uma consulta empresarial pode afetar o Score?
Consultas realizadas por empresas durante análises de crédito podem integrar os fatores considerados em modelos de pontuação.
Por exemplo, quando alguém solicita diversos cartões em estabelecimentos diferentes, as instituições podem realizar verificações relacionadas à concessão.
Um número elevado de consultas em período curto pode indicar busca intensa por crédito e influenciar a avaliação de risco.
Entretanto, não existe regra universal afirmando que uma consulta isolada provoca automaticamente redução.
O impacto depende do modelo estatístico, do histórico financeiro e das demais informações disponíveis.
Também não é correto afirmar que cada pesquisa retira uma quantidade fixa de pontos.
A interpretação deve considerar o contexto e as orientações disponibilizadas pelo birô.
8. Solicitar cartão de crédito gera uma Hard Inquiry?
No sistema americano, uma solicitação formal de cartão normalmente gera uma Hard Inquiry quando a instituição acessa o relatório de crédito para avaliar o pedido.
No Brasil, uma administradora ou instituição financeira também pode consultar informações do CPF antes de aprovar um cartão.
Entretanto, isso não significa que a operação seja obrigatoriamente identificada com a mesma nomenclatura ou tenha efeito idêntico.
Se você solicitar cartões em várias instituições no mesmo período, poderá acumular consultas relacionadas à procura por crédito.
Uma estratégia mais organizada é avaliar previamente os requisitos, tarifas, limites e condições de cada produto.
Evitar pedidos desnecessários ajuda a manter uma busca por crédito mais planejada.
9. Pedir empréstimo pessoal também gera consulta?
Em geral, instituições que analisam empréstimos pessoais podem utilizar informações de crédito para avaliar a operação.
Essa análise pode considerar Score, histórico financeiro, relacionamento bancário, renda e compromissos existentes.
Dependendo do fornecedor e do modelo, a consulta realizada durante a solicitação poderá influenciar a avaliação estatística.
Isso não significa que o empréstimo será necessariamente aprovado ou que a pontuação diminuirá imediatamente.
Antes de enviar propostas, compare as condições disponíveis e verifique se a instituição realiza uma consulta efetiva ou apenas uma simulação preliminar.
Também é importante observar o custo efetivo total e a capacidade de pagamento, evitando contratar crédito incompatível com o orçamento.
10. Simular empréstimo é igual a solicitar crédito?
Não necessariamente. Uma simulação pode apenas calcular valores, prazos, taxas estimadas e parcelas com base em informações fornecidas pelo consumidor.
Entretanto, algumas plataformas utilizam dados pessoais para verificar elegibilidade ou buscar propostas em instituições parceiras.
Essas operações podem possuir características diferentes de uma calculadora financeira simples.
Por isso, antes de informar o CPF, procure entender se a plataforma fará consulta a birôs, encaminhará propostas a terceiros ou apenas apresentará estimativas.
No Brasil, não é possível garantir que toda simulação seja neutra para qualquer modelo de Score.
As condições de tratamento e os efeitos possíveis devem ser verificados no serviço utilizado.
11. Pedir financiamento de veículo pode influenciar a pontuação?
Uma instituição financeira pode consultar informações de crédito durante a análise de financiamento de veículo.
O procedimento ajuda a avaliar o risco de uma operação de longo prazo e pode envolver renda, valor financiado, entrada e histórico de pagamento.
Nos Estados Unidos, determinados modelos consideram várias consultas de financiamento de veículo realizadas em uma janela específica como um único evento para fins de pontuação.
Entretanto, essa regra não deve ser automaticamente aplicada ao Serasa Score ou a todos os modelos brasileiros.
Ao procurar financiamento no Brasil, compare as condições e pergunte como as propostas serão encaminhadas.
A decisão deve considerar também juros, seguros, tarifas e o valor total da contratação.
12. Várias consultas em poucos dias prejudicam o CPF?
Muitas consultas relacionadas a solicitações recentes de crédito podem influenciar determinados indicadores de risco.
Entretanto, é importante diferenciar essa possibilidade de uma negativação.
O CPF não fica automaticamente irregular na Receita Federal porque alguém solicitou vários cartões ou financiamentos.
Também não existe quantidade universal de consultas a partir da qual todos os bancos passam a negar crédito.
Alguns consumidores possuem histórico amplo e estável, enquanto outros apresentam menos informações disponíveis.
Assim, o impacto depende do contexto e do modelo utilizado.
Uma boa prática é organizar as solicitações e evitar preencher propostas simultâneas sem compreender suas consequências e condições comerciais.
13. Quantos pontos uma Hard Inquiry reduz?
Não existe valor universal aplicável a todos os consumidores e modelos.
Nos Estados Unidos, o impacto costuma ser relativamente pequeno quando comparado a fatores como histórico de pagamento e endividamento, mas varia conforme o perfil e a metodologia.
No Brasil, não há regra geral determinando que uma consulta empresarial reduza cinco, dez ou vinte pontos.
Uma alteração na pontuação também pode estar relacionada a novas dívidas, contratos, pagamentos ou atualizações das bases utilizadas.
Por isso, não é possível atribuir automaticamente qualquer mudança do Score a uma consulta específica.
O ideal é acompanhar os fatores apresentados pelo fornecedor e verificar possíveis mudanças recentes no histórico financeiro.
14. Por quanto tempo uma consulta pode influenciar o Score?
O período de influência depende da metodologia de cada fornecedor.
Nos modelos FICO americanos, as Hard Inquiries podem permanecer no relatório por aproximadamente dois anos, enquanto o cálculo geralmente considera consultas realizadas no último ano.
Entretanto, essa referência pertence ao sistema americano e não representa uma regra brasileira.
A Serasa informa que o efeito das consultas diminui com o passar do tempo e que, depois de determinado período, elas deixam de influenciar o indicador.
O consumidor não deve presumir que a retirada visual de uma consulta equivale automaticamente a um aumento na pontuação.
O histórico financeiro é avaliado considerando diversos fatores em conjunto.
15. Excluir consultas ao CPF aumenta o Score?
Não necessariamente. A exclusão de registros de consultas não representa uma estratégia garantida para elevar a pontuação.
A própria Serasa esclarece que o impacto das consultas tende a diminuir com o tempo.
Se houver informações incorretas ou tratamento inadequado de dados pessoais, o consumidor pode solicitar esclarecimentos e exercer os direitos previstos na legislação.
Entretanto, isso é diferente de exigir a retirada indiscriminada de consultas legítimas apenas para tentar modificar um indicador.
Também é recomendável desconfiar de empresas que prometem aumentar o Score mediante exclusão automática de todos os registros.
O melhor caminho é compreender a origem das informações e manter hábitos financeiros sustentáveis.
16. Como descobrir quais empresas consultaram seu CPF?
Existem serviços que permitem identificar determinadas consultas registradas em bases de proteção ao crédito.
A Serasa disponibiliza relatório específico que pode apresentar empresas consultantes e datas, conforme as condições do produto oferecido.
O SPC Brasil também possui ferramentas relacionadas ao acompanhamento de informações de crédito e determinadas movimentações.
Entretanto, esses relatórios não devem ser interpretados como histórico universal de todos os acessos realizados ao CPF.
Instituições podem utilizar sistemas e bases diferentes, com regras próprias de disponibilização.
Se encontrar uma empresa desconhecida, procure identificar a organização e solicitar esclarecimentos sobre a finalidade do acesso.
Uma consulta desconhecida não comprova automaticamente fraude.
17. O Banco Central registra Hard Inquiry e Soft Inquiry?
O Banco Central mantém sistemas relacionados ao funcionamento e à supervisão do setor financeiro, mas não fornece um relatório universal de Hard Inquiry e Soft Inquiry nos moldes americanos.
O Registrato permite ao titular acessar determinadas informações sobre relacionamentos bancários, empréstimos e financiamentos.
Esses registros não se confundem com o histórico completo de consultas comerciais realizadas aos birôs.
Também existe o Histórico de Consultas do BC Protege+, relacionado às verificações realizadas por instituições em determinadas operações de abertura de contas.
O serviço possui finalidade específica e não deve ser utilizado como substituto do relatório de consultas de crédito.
É importante escolher cada ferramenta conforme a informação desejada.
18. O que o Cadastro Positivo tem a ver com as consultas?
O Cadastro Positivo reúne informações sobre histórico de pagamentos e operações abrangidas pela Lei nº 12.414/2011.
Esses dados ajudam determinados modelos a avaliar o comportamento financeiro de consumidores e empresas.
O Banco Central esclarece que os gestores dos bancos de dados podem elaborar pontuações utilizando metodologias próprias.
Também existe distinção entre o compartilhamento da pontuação e o acesso ao histórico detalhado de crédito, sujeito a requisitos legais específicos.
O consumidor deve evitar confundir uma consulta ao Score com acesso irrestrito a todos os registros financeiros existentes.
O tratamento precisa respeitar a finalidade, a base legal e as regras relativas à privacidade e à segurança dos dados.
19. Toda consulta de crédito exige consentimento?
Não necessariamente. A Lei Geral de Proteção de Dados Pessoais prevê diferentes bases legais para o tratamento de dados.
Entre elas estão consentimento, execução de contrato, cumprimento de obrigação legal, legítimo interesse e proteção do crédito, observados os requisitos pertinentes.
Isso significa que determinadas consultas podem possuir fundamento legal mesmo sem consentimento expresso.
Entretanto, a ausência da necessidade de consentimento não autoriza pesquisas indiscriminadas.
As empresas devem observar finalidade legítima, necessidade, transparência e segurança.
Também podem existir regras específicas para o acesso a determinados dados, incluindo histórico detalhado do Cadastro Positivo.
Portanto, a legalidade depende do contexto da consulta e das informações utilizadas.
20. Como agir diante de uma consulta desconhecida?
Ao identificar uma consulta empresarial que não reconhece, o primeiro passo é verificar o nome e o CNPJ da organização responsável.
Algumas instituições utilizam parceiros financeiros ou nomes empresariais diferentes das marcas comerciais conhecidas.
Por isso, nem todo registro desconhecido representa fraude.
Se não encontrar explicação, procure os canais oficiais da empresa e solicite informações sobre a finalidade do tratamento.
Guarde a data, os dados do relatório e os protocolos de atendimento.
Quando houver indícios concretos de utilização indevida da identidade, também pode ser necessário verificar contas e empréstimos desconhecidos.
O acompanhamento cuidadoso ajuda a evitar conclusões precipitadas e facilita a identificação de problemas reais.
21. Como a LGPD protege o consumidor?
A LGPD estabelece direitos relacionados ao tratamento de informações pessoais, incluindo aquelas vinculadas ao CPF.
O titular pode solicitar confirmação de tratamento, acesso a dados e correção de informações inexatas, entre outros direitos previstos na legislação.
Também pode questionar determinadas utilizações e solicitar esclarecimentos sobre compartilhamentos de informações.
Quando existirem decisões tomadas exclusivamente com base em tratamento automatizado que afetem seus interesses, aplicam-se as disposições pertinentes do artigo 20.
Entretanto, esses direitos não significam que qualquer consulta legítima deva ser excluída automaticamente.
A análise depende das circunstâncias e dos fundamentos jurídicos utilizados.
O consumidor deve procurar inicialmente a organização responsável pelo tratamento e documentar sua solicitação.
22. Como evitar consultas desnecessárias ao solicitar crédito?
Uma estratégia organizada ajuda a reduzir solicitações repetidas que não atendem às necessidades financeiras do consumidor.
Antes de preencher propostas, compare produtos, taxas, prazos e exigências de elegibilidade.
Também é recomendável verificar se a ferramenta apresentada realiza apenas simulação ou encaminha uma solicitação efetiva de crédito.
Cuidados importantes
- Compare condições antes de enviar propostas.
- Evite solicitar vários cartões sem necessidade.
- Verifique os critérios de elegibilidade.
- Confirme se a simulação gera consulta empresarial.
- Leia as condições de compartilhamento de dados.
- Utilize plataformas financeiras confiáveis.
- Solicite somente valores que poderá pagar.
- Acompanhe os registros do próprio CPF.
Essas práticas contribuem para uma busca por crédito mais consciente e segura.
23. Consultas ao CPF podem impedir um financiamento?
Não existe regra universal segundo a qual determinada quantidade de consultas impede automaticamente a aprovação de financiamento.
As instituições financeiras utilizam critérios próprios para avaliar capacidade de pagamento, histórico, garantias e características de cada operação.
Um volume elevado de pedidos recentes pode ser relevante em determinadas análises, mas representa apenas uma parte do conjunto de informações.
Também é possível que a recusa esteja relacionada ao comprometimento da renda, insuficiência de garantias ou condições específicas da política de crédito.
Por isso, o consumidor não deve atribuir automaticamente uma negativa ao número de consultas.
A melhor estratégia é compreender o custo da operação e manter compromissos financeiros compatíveis com sua renda.
24. Perguntas frequentes sobre Hard Inquiry e Soft Inquiry
Hard Inquiry significa que meu CPF está negativado?
Não. No sistema americano, representa uma consulta associada à solicitação de crédito, não um registro de inadimplência.
Soft Inquiry diminui o Score?
Nos modelos tradicionais americanos, não. No Brasil, consultar o próprio Serasa Score também não reduz a pontuação.
Simular um empréstimo sempre é Soft Inquiry?
Não. O efeito depende do procedimento utilizado pela plataforma e do tipo de análise realizada.
Uma consulta empresarial reduz automaticamente o Score?
Não. No Brasil, o impacto depende da quantidade, do contexto e da metodologia do birô.
Posso consultar meu Score todos os dias?
Sim. A consulta do próprio Serasa Score não reduz pontos. Entretanto, verificar repetidamente não acelera a atualização do indicador.
Muitas consultas podem afetar a aprovação?
Podem ser consideradas em determinadas avaliações, mas não representam motivo universal e obrigatório de reprovação.
O Banco Central informa quantas Hard Inquiries tenho?
Não disponibiliza um histórico universal dessas categorias nos moldes americanos.
Posso contestar consultas desconhecidas?
Sim. O titular pode solicitar esclarecimentos e questionar tratamentos potencialmente irregulares, observadas as regras legais aplicáveis.
25. Checklist para proteger seu histórico de consultas
Antes de solicitar crédito, organize as informações e procure compreender como cada operação será realizada.
- Consulte seu Score em plataforma confiável.
- Verifique possíveis restrições financeiras.
- Identifique consultas empresariais recentes.
- Compare opções de empréstimo ou financiamento.
- Confirme se a simulação é apenas informativa.
- Evite propostas repetidas desnecessárias.
- Observe as regras de compartilhamento de dados.
- Verifique a identidade da instituição financeira.
- Analise o custo efetivo total.
- Considere sua capacidade de pagamento.
- Investigue consultas que não reconhece.
- Solicite correção de informações incorretas.
- Guarde comprovantes e protocolos.
- Acompanhe o histórico financeiro periodicamente.
- Mantenha pagamentos dentro dos vencimentos.
O checklist não garante aumento de pontuação, mas ajuda a evitar decisões precipitadas e a proteger informações pessoais.
Conclusão: entender as consultas ajuda a cuidar do seu Score
A diferença entre Hard Inquiry e Soft Inquiry é importante para compreender como determinadas consultas podem influenciar avaliações de crédito.
Embora esses termos sejam utilizados principalmente no mercado americano, existe uma distinção relevante no Brasil entre acompanhar o próprio CPF e realizar solicitações que geram consultas empresariais.
Consultar o próprio Serasa Score não reduz a pontuação. Por outro lado, uma busca intensa por crédito, com diversas consultas em curto período, pode influenciar determinados modelos de risco.
Entretanto, nenhuma consulta isolada determina automaticamente que um consumidor será negativado ou terá financiamento recusado.
A avaliação depende de diversos elementos, incluindo histórico de pagamento, compromissos existentes e critérios da instituição.
Por isso, antes de solicitar crédito, compare propostas, conheça seus dados e evite contratações desnecessárias.
A melhor maneira de cuidar do Score é combinar informação, planejamento financeiro, pagamentos regulares e utilização consciente do crédito.