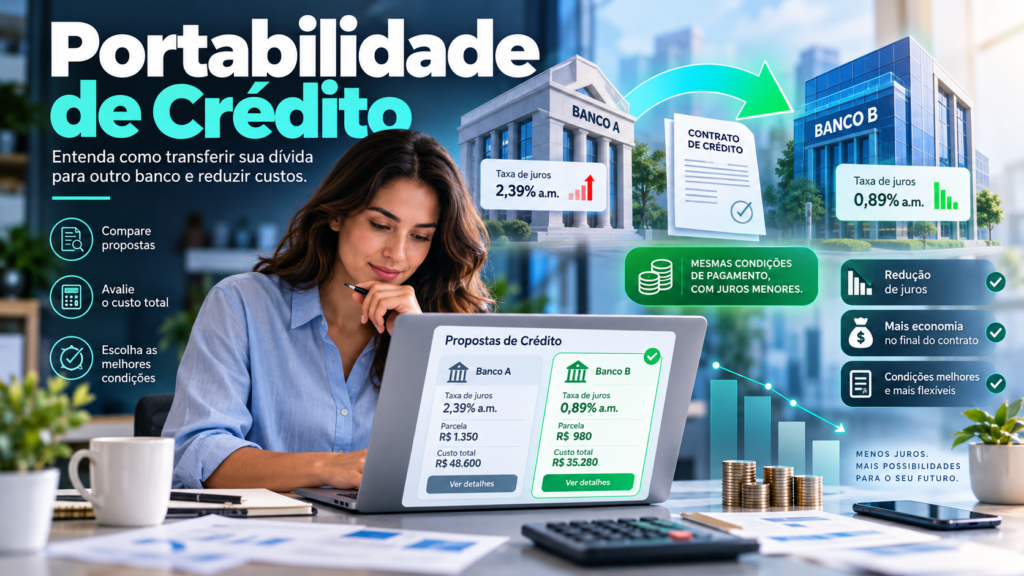
O que é a portabilidade de crédito e como funciona? Entenda como transferir uma dívida para outro banco e reduzir custos
Quem possui empréstimo, financiamento ou outra operação de crédito não precisa necessariamente permanecer até o final do contrato na mesma instituição financeira. Se outro banco oferecer condições melhores, pode existir a possibilidade de transferir a dívida por meio da chamada portabilidade de crédito.
A portabilidade é uma ferramenta criada para aumentar a concorrência entre as instituições e dar ao consumidor maior poder de negociação. Na prática, uma nova instituição concede crédito para liquidar a operação existente no banco de origem e passa a ser a nova credora daquela dívida.
O objetivo normalmente é conseguir uma taxa de juros menor, reduzir o Custo Efetivo Total, melhorar determinadas condições contratuais ou tornar a operação financeiramente mais vantajosa.
Porém, nem toda proposta de portabilidade representa economia. Antes de trocar de instituição, é necessário comparar juros, CET, quantidade de parcelas, saldo devedor e valor total restante.
Uma prestação menor pode parecer vantajosa e ainda assim esconder uma operação mais cara quando existe alteração no prazo ou outros custos. Por isso, compreender o funcionamento da portabilidade é essencial antes de aceitar qualquer oferta.
O que é portabilidade de crédito?
Portabilidade de crédito é a transferência de uma operação de crédito ou de arrendamento mercantil financeiro de uma instituição para outra, por solicitação do devedor.
O banco onde a dívida está atualmente é chamado de instituição credora original.
O banco interessado em receber a operação é chamado de instituição proponente.
Quando a transferência é concluída, a nova instituição envia os recursos necessários para liquidar antecipadamente a dívida no banco anterior.
O consumidor passa então a pagar a nova instituição segundo as condições contratadas.
Portabilidade é o mesmo que fazer um novo empréstimo?
Existe uma nova operação de crédito, mas ela possui uma finalidade específica: liquidar a dívida que está sendo transferida.
Na portabilidade propriamente dita, o dinheiro não é simplesmente entregue ao consumidor para que ele faça o que quiser.
A instituição proponente utiliza os recursos para quitar diretamente a operação na instituição original.
Essa característica diferencia a portabilidade de contratar um empréstimo comum e utilizar o dinheiro por conta própria para pagar outra dívida.
Para que serve a portabilidade?
A principal finalidade é permitir que o cliente busque melhores condições no mercado.
Imagine um empréstimo contratado com taxa de juros de 3% ao mês.
Depois de algum tempo, outro banco oferece uma taxa significativamente menor para receber aquele contrato.
Se os demais custos também forem menores, transferir a dívida pode reduzir o valor financeiro que ainda será pago.
A existência dessa possibilidade também estimula o próprio banco atual a apresentar uma contraproposta para manter o cliente.
Portabilidade é um direito do consumidor?
Sim, dentro das operações abrangidas pela regulamentação.
A instituição original não pode simplesmente impedir a transferência porque deseja manter aquele cliente.
Isso não significa, porém, que qualquer outro banco seja obrigado a aceitar a dívida.
A nova instituição continua tendo direito de analisar o perfil do cliente e decidir se deseja oferecer a operação.
Portanto, existe direito de solicitar a portabilidade, mas não existe obrigação de outro banco aprovar uma proposta.
Quais créditos podem ser portados?
A regulamentação brasileira permite portabilidade de diferentes operações de empréstimos, financiamentos e arrendamento mercantil.
Também existem regras específicas para modalidades como cheque especial, saldo financiado de cartão de crédito e crédito imobiliário.
A disponibilidade concreta depende da instituição interessada em receber aquela operação e das características do contrato.
Empréstimo pessoal pode ser portado?
Sim.
Se outro banco estiver disposto a oferecer condições mais vantajosas, o cliente pode solicitar a transferência do saldo devedor.
Essa comparação pode ser especialmente interessante quando o empréstimo original foi contratado em um período de juros elevados ou quando o perfil financeiro do consumidor melhorou desde a contratação.
E o crédito consignado?
A portabilidade é bastante conhecida no crédito consignado.
Como as prestações são descontadas diretamente do benefício ou da folha, várias instituições competem por esse tipo de operação.
O consumidor deve comparar cuidadosamente as taxas e evitar confundir portabilidade com refinanciamento ou contratação de dinheiro adicional.
Correspondentes bancários também podem participar do processo quando atuam legitimamente em nome das instituições envolvidas.
Financiamento de veículo pode ser transferido?
Operações de financiamento também podem ser objeto de portabilidade dentro das regras aplicáveis.
A economia potencial dependerá principalmente do saldo devedor restante, juros atuais, quantidade de prestações e condições oferecidas pelo novo banco.
Quando faltam poucas parcelas, a economia pode ser pequena. Quando ainda existe um saldo elevado e muitos meses pela frente, uma redução relevante dos juros pode produzir maior diferença.
E financiamento imobiliário?
Também existe portabilidade de crédito imobiliário.
Nesse tipo de contrato, a comparação merece atenção especial porque os valores e prazos geralmente são elevados.
Pequenas diferenças na taxa podem representar economia significativa ao longo dos anos.
Entretanto, devem ser analisados o sistema de amortização, índice de atualização quando houver, seguros, custos envolvidos e características da garantia imobiliária.
Cartão de crédito pode ser portado?
Sim. O saldo devedor da fatura relacionado às operações de crédito em aberto, incluindo crédito rotativo e parcelamento da fatura, pode ser transferido para outra instituição que apresente melhores condições.
Essa possibilidade é especialmente importante porque dívidas de cartão podem possuir juros elevados.
Antes de transferir, compare o CET da nova proposta com o custo de manter ou parcelar a dívida na instituição atual.
E o cheque especial?
O saldo devedor utilizado no cheque especial também pode ser objeto de portabilidade.
Como essa modalidade é normalmente destinada a necessidades emergenciais e pode possuir custo elevado, trocar o saldo por uma operação com juros menores pode ser financeiramente interessante.
A instituição proponente, entretanto, pode estabelecer valor máximo de cobertura e avaliar se aceita realizar a transferência.
Como saber exatamente quanto devo?
Antes de procurar propostas, reúna informações sobre a operação atual.
Clientes pessoa física, MEI e empresário individual podem solicitar o Documento Descritivo do Crédito, conhecido como DDC.
Esse documento deve apresentar informações essenciais para comparação.
Entre elas estão número do contrato, saldo devedor atualizado, modalidade, taxas de juros, prazo total e remanescente, sistema de pagamento, valor das parcelas e data do último vencimento.
Quanto tempo o banco tem para fornecer o DDC?
Nos canais eletrônicos, as informações devem permanecer disponíveis de maneira contínua nas condições regulamentadas.
Nos canais presenciais, o documento deve ser disponibilizado imediatamente.
Nos demais canais de atendimento, o prazo regulamentar é de até um dia útil após a solicitação.
Esse documento ajuda a impedir que a falta de informações dificulte a procura por outra instituição.
Como solicitar a portabilidade?
O cliente não começa pedindo ao banco atual que transfira sua dívida para algum lugar indefinido.
Primeiro, deve procurar a instituição para a qual pretende levar a operação.
Essa instituição analisa a proposta e, caso aceite, inicia formalmente o processo de portabilidade.
O pedido pode ocorrer por meios físicos ou eletrônicos disponibilizados pela instituição.
Quais informações devem aparecer na nova proposta?
A proposta de portabilidade deve permitir comparar adequadamente as condições.
Entre as informações relevantes estão:
- taxa de juros anual nominal;
- taxa efetiva;
- Custo Efetivo Total;
- prazo da operação;
- sistema de amortização;
- valor das prestações.
Esses dados precisam ser comparados com aqueles do contrato original.
O que acontece depois que eu aceito?
A instituição proponente envia a solicitação de portabilidade à instituição que possui a dívida.
O banco original recebe os dados e calcula o valor necessário para a liquidação.
Depois, os recursos são transferidos entre as próprias instituições.
O cliente não precisa receber o dinheiro na conta e fazer manualmente um pagamento para o banco anterior.
O banco atual pode fazer uma contraproposta?
Sim.
Ao receber uma solicitação de portabilidade, a instituição original pode procurar o cliente e oferecer novas condições para tentar mantê-lo.
Essa possibilidade é justamente um dos elementos que aumentam a concorrência.
Porém, o consumidor não é obrigado a aceitar a contraproposta.
Compare-a com a proposta do novo banco antes de decidir.
Não olhe apenas a taxa anunciada
Uma taxa menor é importante, mas não conta toda a história.
O indicador mais adequado para comparar o custo das operações é o CET.
Ele considera juros e outros custos abrangidos pela operação.
Uma proposta pode anunciar juros menores e ainda apresentar custo total semelhante ao contrato atual.
Faça uma comparação em reais
Além de porcentagens, pergunte quanto ainda será pago em cada cenário.
Imagine que faltam 24 prestações de R$ 900 no banco atual.
O total nominal das parcelas restantes seria R$ 21.600.
Uma nova instituição oferece 24 prestações de R$ 770.
O total passa para R$ 18.480.
Essa comparação simples indica uma diferença de R$ 3.120, embora ainda seja necessário conferir CET e demais condições.
A nova dívida pode ser maior que o saldo atual?
Na portabilidade tradicional, em regra, o valor da nova operação não pode superar o saldo devedor da dívida transferida.
Isso é importante porque impede que uma portabilidade comum seja automaticamente transformada em mecanismo para receber dinheiro adicional.
Se o cliente quiser novo crédito além do necessário para quitar a operação, poderá estar diante de outro produto ou contratação adicional, que precisa ser analisada separadamente.
Posso aumentar o prazo?
Como regra, a nova operação também não deve possuir prazo maior que o período restante do contrato original.
Existem exceções regulamentares, inclusive quando a modalidade da nova operação é diferente.
Por isso, se a proposta utiliza prazo maior, descubra exatamente qual operação está sendo oferecida e se realmente se trata da portabilidade pretendida.
A parcela pode aumentar?
Pode haver situações em que a prestação proposta seja maior.
Nesses casos, a regulamentação exige manifestação formal e específica do devedor concordando com o aumento.
Isso reforça a necessidade de ler a proposta antes de confirmar a operação.
Portabilidade é gratuita?
O consumidor não deve pagar pelo mecanismo de transferência da dívida entre as instituições.
Os custos das comunicações e procedimentos entre o banco proponente e o banco original não podem ser repassados ao devedor.
Entretanto, se o cliente ainda não possui relacionamento com a nova instituição, pode existir tarifa permitida para confecção de cadastro no início da relação, conforme as regras aplicáveis.
Além disso, determinados tipos de financiamento podem envolver despesas específicas que precisam ser verificadas.
Desconfie de quem pede depósito para “liberar” a portabilidade
Uma empresa ou suposto correspondente que exige Pix antecipado para “liberar o saldo”, “desbloquear margem” ou autorizar a transferência merece atenção.
Golpistas utilizam portabilidade e crédito consignado como argumentos para obter pagamentos indevidos.
Confirme sempre a instituição e o correspondente pelos canais oficiais.
Quanto tempo demora?
Os prazos dependem do meio utilizado para a troca de informações.
No procedimento tradicional, a instituição original possui, em regra, até cinco dias úteis após receber a requisição para solicitar a transferência dos recursos necessários à efetivação.
Quando a troca de informações ocorre pela infraestrutura do Open Finance, esse prazo pode ser de até três dias úteis.
Depois da transferência, a instituição original também precisa confirmar o recebimento ou eventual impedimento dentro do prazo regulamentar.
O Open Finance mudou a portabilidade?
Sim.
Desde as mudanças regulatórias de 2025, a infraestrutura do Open Finance passou a poder ser utilizada também como um caminho para portabilidade de operações de crédito nas modalidades habilitadas.
A ideia é tornar o processo mais padronizado, digital e rápido.
Isso não eliminou o sistema tradicional. O Open Finance criou uma alternativa adicional.
Qual é a vantagem do Open Finance nesse processo?
Uma das maiores dificuldades da portabilidade tradicional era reunir e digitar informações do contrato.
Com o compartilhamento autorizado de dados, a instituição que deseja receber a dívida pode obter as informações necessárias por um fluxo digital padronizado.
Isso reduz assimetria de informação e facilita a comparação de propostas.
Preciso autorizar o Open Finance?
Sim.
O compartilhamento de dados pelo Open Finance depende do consentimento do cliente.
A autorização ocorre nos ambientes oficiais das instituições participantes.
O consumidor escolhe quais instituições participarão do compartilhamento e pode cancelar seu consentimento nos termos aplicáveis.
Open Finance garante juros menores?
Não.
Ele melhora a quantidade e a qualidade das informações disponíveis e pode aumentar a concorrência.
Isso cria condições para ofertas mais adequadas, mas nenhuma instituição é obrigada a oferecer uma taxa específica.
O resultado continua dependendo da análise de risco e da estratégia comercial.
Portabilidade reduz automaticamente a parcela?
Não.
O objetivo deveria ser melhorar o conjunto das condições.
Uma operação pode reduzir o custo total sem produzir grande alteração na parcela.
Outra pode reduzir a prestação por mudança na taxa ou em outras condições.
Analise a operação completa.
Uma parcela menor nem sempre significa economia
Essa é uma das armadilhas mais importantes.
Se uma pessoa está fazendo uma renegociação diferente da portabilidade regulamentada e o prazo aumenta muito, a prestação pode cair enquanto o valor total aumenta.
Por exemplo, pagar R$ 500 durante 60 meses significa R$ 30 mil.
Pagar R$ 700 durante 36 meses significa R$ 25.200.
A primeira parcela é menor, mas o custo nominal é maior.
Portabilidade e refinanciamento são diferentes
Na portabilidade, o foco é transferir uma operação existente para outra instituição.
No refinanciamento, o contrato pode ser reorganizado dentro da própria instituição ou substituído por uma nova operação, frequentemente com outras condições.
Dependendo da modalidade, refinanciamentos podem liberar valores adicionais ao cliente.
Por isso, pergunte claramente qual produto está sendo oferecido.
Portabilidade com troco exige atenção
Ofertas anunciadas como “portabilidade com troco” normalmente envolvem mais do que a simples transferência do saldo existente.
Pode existir refinanciamento ou nova contratação que libera valor adicional.
Esse dinheiro não é gratuito.
Se ele resulta em nova dívida, juros e prazo precisam ser analisados separadamente.
Não faça portabilidade apenas para receber dinheiro
O melhor motivo para transferir uma dívida é melhorar suas condições.
Se o consumidor aumenta o endividamento apenas porque recebeu oferta de dinheiro adicional, pode perder grande parte do benefício da taxa menor.
Compare sempre o saldo antes e depois da operação.
A instituição nova fará análise de crédito?
Sim, normalmente existe avaliação.
O banco proponente está assumindo o risco daquela operação.
Ele pode considerar Score, renda, histórico, endividamento, SCR, relacionamento e outras informações permitidas.
Por isso, a aprovação não é automática.
Score alto garante portabilidade?
Não.
Uma boa pontuação pode colaborar com a análise, mas o banco também observa a operação específica.
Uma dívida muito elevada em relação à renda, por exemplo, pode reduzir o interesse da instituição.
E Score baixo impede?
Também não existe uma regra universal.
Modalidades garantidas ou consignadas possuem risco diferente de um empréstimo pessoal sem garantia.
Uma instituição pode aceitar a operação mesmo quando outra não aceita.
Portabilidade melhora o Score?
A transferência em si não deve ser tratada como um mecanismo automático de aumento da pontuação.
O benefício pode surgir indiretamente se a nova operação reduzir juros e tornar as parcelas mais sustentáveis.
Com menor pressão sobre o orçamento, o consumidor pode ter mais facilidade para manter pagamentos em dia.
Pagar menos juros melhora a saúde financeira
Imagine que uma portabilidade reduza R$ 250 da prestação mensal.
Em 24 meses, isso representa R$ 6.000 de fluxo financeiro que deixa de ser comprometido, considerando simplesmente a diferença das prestações.
Esse valor pode ser utilizado para reserva de emergência, redução de outras dívidas ou objetivos financeiros.
Quando a portabilidade costuma valer a pena?
Ela merece atenção principalmente quando:
- a taxa do contrato atual é alta;
- ainda faltam muitas parcelas;
- o saldo devedor é relevante;
- outro banco oferece CET menor;
- o consumidor melhorou seu perfil financeiro;
- as condições atuais estão acima das praticadas no mercado.
Quando a economia pode ser pequena?
Se restam apenas duas ou três parcelas, a diferença entre instituições provavelmente terá pouco tempo para produzir economia.
Também pode não compensar quando a nova taxa é apenas ligeiramente inferior e existem características contratuais menos interessantes.
Faça as contas antes de iniciar a transferência.
Use a portabilidade para negociar com o banco atual
Uma boa oferta de concorrente também pode servir como instrumento de negociação.
Ao perceber que perderá o contrato, o banco atual pode oferecer redução de juros.
Compare a contraproposta utilizando o mesmo critério: CET, prazo, parcela e valor total.
Não permaneça simplesmente porque o gerente pediu.
Peça tudo por escrito
Antes de confirmar qualquer operação, salve a proposta.
Ela deve permitir verificar as condições efetivamente oferecidas.
Se um atendente promete determinada taxa verbalmente e o contrato apresenta outra, não assine até esclarecer a diferença.
Cuidado com seguro embutido
Uma nova operação pode possuir serviços ou seguros associados.
Verifique o CET e a documentação para identificar todos os custos.
Uma taxa nominal baixa pode perder atratividade quando existem despesas adicionais relevantes.
Portabilidade de financiamento imobiliário exige atenção especial
Além dos juros, compare sistema de amortização e índice de atualização, quando houver.
Duas taxas não podem ser comparadas corretamente se as operações utilizam estruturas muito diferentes.
Também verifique eventuais despesas relacionadas à garantia e aos procedimentos necessários à transferência.
Quem possui FGTS pode portar financiamento imobiliário?
Existem procedimentos específicos para operações imobiliárias que utilizam recursos ou condições vinculadas ao FGTS.
O consumidor deve verificar se o contrato e a instituição proponente atendem às regras necessárias para preservar a utilização correspondente.
Esse é um caso em que comparar apenas a taxa pode ser insuficiente.
Como calcular se vale a pena?
Utilize este roteiro:
- descubra o saldo devedor atual;
- anote quantas parcelas faltam;
- identifique o CET atual;
- obtenha o CET da nova proposta;
- compare o valor das prestações;
- compare o valor total restante;
- verifique custos adicionais;
- confirme se prazo e modalidade permanecem compatíveis.
Exemplo de comparação
Imagine que o consumidor possua saldo devedor de R$ 30 mil e ainda tenha 36 prestações.
O banco atual cobra R$ 1.150 por mês.
Uma nova instituição oferece prestação de R$ 980 pelo mesmo período.
A diferença mensal é de R$ 170.
Em 36 meses, a diferença nominal das prestações seria de R$ 6.120.
Antes de aceitar, entretanto, é necessário confirmar CET, sistema de amortização e demais condições.
Não confunda saldo devedor com soma das parcelas
O saldo devedor para liquidação antecipada normalmente não é simplesmente a soma das parcelas restantes.
Em uma liquidação antecipada, juros e acréscimos relacionados ao período futuro devem ser tratados de acordo com as regras aplicáveis.
Por isso, utilize o saldo oficial fornecido pela instituição.
A nova instituição quita a antiga
Esse detalhe aumenta a segurança do processo.
Na portabilidade regulamentada, o consumidor não deveria receber um Pix de dezenas de milhares de reais para depois decidir se pagará o banco anterior.
Os recursos destinados à transferência são enviados entre as instituições envolvidas.
Como evitar golpes?
Nunca transfira dinheiro para pessoa física sob a promessa de realizar portabilidade.
Não compartilhe senha bancária, token ou código recebido por SMS.
Confira se o correspondente realmente trabalha para a instituição informada.
Desconfie de propostas com liberação imediata de grandes valores condicionada a pagamento prévio.
Correspondente bancário pode fazer portabilidade?
Sim, desde que esteja contratado pela instituição original ou pela instituição para a qual a operação será transferida.
O correspondente atua em nome de uma instituição financeira.
Por isso, confirme a relação antes de enviar documentos.
O banco pode impedir minha saída oferecendo desconto?
Ele pode tentar negociar, mas a decisão é do cliente.
Uma contraproposta não cancela automaticamente seu direito de prosseguir com a portabilidade.
Se a nova instituição continua oferecendo melhor condição e você deseja prosseguir, o procedimento deve seguir as regras regulamentares.
E se houver dificuldades?
Primeiro registre reclamação nos canais de atendimento da instituição.
Se o problema não for solucionado, procure a ouvidoria.
Também podem existir canais de reclamação do Banco Central e mecanismos de defesa do consumidor, dependendo da situação.
Guarde protocolos e documentos da solicitação.
Checklist antes de fazer a portabilidade
- Solicite o Documento Descritivo do Crédito.
- Confira o saldo devedor.
- Compare taxa de juros e CET.
- Veja quantas parcelas ainda faltam.
- Calcule o total restante em cada proposta.
- Verifique se existe seguro ou custo adicional.
- Confirme que se trata realmente de portabilidade.
- Não aceite “troco” sem entender a nova dívida.
- Utilize apenas canais oficiais.
- Guarde a proposta e a confirmação da transferência.
Conclusão: portabilidade transforma concorrência entre bancos em oportunidade de economia
A portabilidade de crédito permite transferir uma dívida para outra instituição quando existem condições mais vantajosas.
Em vez de permanecer preso à taxa contratada originalmente, o consumidor pode pesquisar o mercado e procurar uma proposta mais competitiva.
O mecanismo pode ser utilizado em diferentes operações, incluindo empréstimos, financiamentos, cheque especial e determinados saldos do cartão de crédito.
O primeiro passo é conhecer a dívida atual.
Solicite o Documento Descritivo do Crédito e confira saldo devedor, taxa, CET, quantidade de parcelas e prazo restante.
Depois procure instituições interessadas em receber a operação.
Se uma proposta for aprovada, o novo banco inicia a solicitação formal e os recursos utilizados para quitação são transferidos diretamente para a instituição original.
Na portabilidade tradicional, o cliente não precisa pagar pelos procedimentos de transferência entre os bancos.
Também existem regras que, em geral, limitam o valor da nova operação ao saldo devedor e o prazo ao período remanescente, embora existam exceções regulamentares.
Desde as alterações de 2025, a infraestrutura do Open Finance também passou a funcionar como um caminho para portabilidade em modalidades habilitadas, tornando a troca de informações mais rápida e padronizada.
A maior vantagem potencial é financeira.
Reduzir juros em uma dívida que ainda possui prazo longo pode gerar economia relevante.
Mas nunca escolha apenas observando a parcela.
Compare o CET e o custo total restante.
Também tenha cuidado para não confundir portabilidade com refinanciamento ou nova contratação com “troco”. Receber dinheiro adicional significa, em geral, assumir crédito adicional.
A portabilidade funciona melhor quando é utilizada para reduzir custos e melhorar a sustentabilidade da dívida, e não para aumentar o endividamento.
Quando bem utilizada, ela coloca o consumidor em uma posição mais forte: os bancos precisam competir para oferecer melhores condições.
E quanto maior a concorrência, maior a possibilidade de encontrar uma operação compatível com seu orçamento e pagar menos pelo crédito ao longo do tempo.