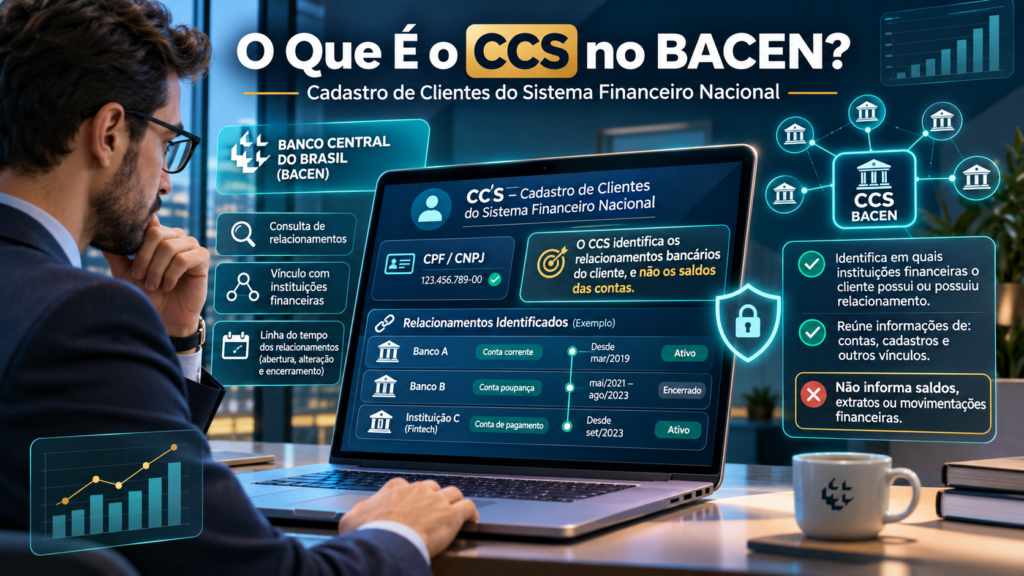
O Que É o CCS (Cadastro de Clientes do Sistema Financeiro Nacional) no BACEN?
Descubra como funciona o CCS do Banco Central, quais contas e relacionamentos financeiros aparecem no relatório, como consultar gratuitamente pelo Registrato e o que fazer ao encontrar uma conta bancária desconhecida vinculada ao CPF ou CNPJ.
Atualizado em novembro de 2026.
Introdução: você sabe em quais bancos possui contas?
Você sabe exatamente em quais instituições financeiras possui contas abertas? Consegue identificar todos os bancos com os quais manteve relacionamento nos últimos anos? E se alguém utilizou seu CPF para abrir uma conta sem autorização?
Essas perguntas são importantes para quem deseja acompanhar sua vida financeira e proteger informações pessoais contra possíveis fraudes.
Muitas pessoas possuem relacionamentos antigos com bancos, corretoras, cooperativas e instituições de pagamento, mas não se lembram de quando foram iniciados ou encerrados.
Para auxiliar nessa identificação, o Banco Central do Brasil administra o Cadastro de Clientes do Sistema Financeiro Nacional, conhecido pela sigla CCS.
O sistema permite consultar informações sobre relacionamentos financeiros vinculados ao CPF ou CNPJ, sem apresentar saldos bancários ou movimentações.
Neste guia, você entenderá como o CCS funciona, quais instituições participam, como acessar gratuitamente o relatório pelo Registrato e quais providências tomar diante de informações desconhecidas.
1. O que é o CCS do Banco Central?
O Cadastro de Clientes do Sistema Financeiro Nacional é um sistema de informações cadastrais administrado pelo Banco Central do Brasil.
Sua finalidade é registrar relacionamentos mantidos entre clientes e determinadas instituições integrantes do sistema financeiro.
O cadastro contempla pessoas físicas, pessoas jurídicas e informações sobre representantes legais ou convencionais, conforme as regras aplicáveis.
Esses relacionamentos podem estar associados a contas, investimentos e outros bens, direitos ou valores mantidos nas instituições participantes.
Entretanto, o CCS não funciona como extrato bancário e não apresenta o patrimônio do titular.
O sistema identifica vínculos, sem revelar automaticamente quanto dinheiro existe em cada instituição.
2. Para que serve o Cadastro de Clientes?
O CCS foi criado para centralizar informações sobre relacionamentos financeiros e facilitar sua identificação por autoridades legalmente habilitadas.
O sistema também oferece utilidade prática para cidadãos e empresas interessados em acompanhar seus próprios vínculos.
Por meio do relatório, é possível identificar instituições com as quais existem ou existiram relacionamentos e verificar as datas correspondentes.
Essas informações podem ajudar na investigação de contas desconhecidas, na organização de documentos financeiros e em determinadas situações sucessórias.
Entretanto, o CCS não comprova, sozinho, a existência de fraude, saldo disponível ou obrigação financeira.
Seu resultado precisa ser interpretado conforme a finalidade da consulta.
3. Qual é a legislação que regulamenta o CCS?
O CCS possui fundamento na legislação brasileira de prevenção à lavagem de dinheiro.
A Lei nº 10.701/2003 acrescentou previsão à Lei nº 9.613/1998 para a manutenção de um cadastro centralizado de clientes e respectivos representantes.
Atualmente, seu funcionamento é disciplinado pela Resolução BCB nº 179, de 19 de janeiro de 2022, e pelas demais normas aplicáveis.
O objetivo é assegurar procedimentos padronizados para registro, atualização e acesso às informações.
Entretanto, a existência do sistema não elimina o sigilo bancário ou os direitos de privacidade.
O acesso precisa respeitar a legislação e as competências das autoridades envolvidas.
4. Quais informações aparecem no relatório CCS?
O relatório disponibilizado ao cidadão apresenta principalmente a identificação das instituições com as quais o titular possui ou manteve relacionamento.
Também informa a data de início e, quando existir, a data de encerramento do vínculo.
Esses dados ajudam a identificar relacionamentos atuais e antigos.
Entretanto, o documento não apresenta automaticamente número de agência, número de conta ou extrato financeiro.
Também não informa a quantidade de dinheiro depositada na instituição.
Para obter informações detalhadas sobre um relacionamento específico, o consumidor deve procurar diretamente a instituição financeira responsável.
O CCS é um ponto de partida para a investigação.
5. O que o CCS não mostra?
Uma dúvida frequente é se o relatório permite descobrir quanto dinheiro uma pessoa possui nos bancos.
A resposta é não.
O CCS não apresenta saldo de conta-corrente, valor de investimentos, movimentações financeiras, transferências ou extratos.
Também não informa automaticamente dados cadastrais completos, como endereço residencial e filiação.
Essas limitações fazem parte da finalidade do sistema, que é identificar relacionamentos financeiros.
Portanto, não é possível utilizar o relatório para conhecer o patrimônio de terceiros ou verificar todas as transações realizadas em determinada conta.
Para isso, existem procedimentos e documentos específicos.
6. Quais instituições enviam informações ao CCS?
O Banco Central estabelece quais instituições devem participar do cadastro.
Entre elas estão bancos, cooperativas de crédito, corretoras, distribuidoras de valores mobiliários, financeiras e determinadas instituições de pagamento.
Também estão abrangidas algumas sociedades de crédito direto e de empréstimo entre pessoas, conforme suas condições operacionais.
Em 2026, o Banco Central esclareceu regras relacionadas à participação de prestadoras de serviços de ativos virtuais, observadas as condições regulamentares.
Entretanto, nem toda empresa que oferece serviços financeiros participa obrigatoriamente do CCS.
Por isso, a ausência de uma organização no relatório não comprova necessariamente inexistência de qualquer relação comercial.
7. Bancos digitais aparecem no CCS?
Sim, quando a instituição e o relacionamento estão abrangidos pelas regras de registro.
O relatório não se limita a bancos tradicionais que possuem agências físicas.
Determinadas instituições de pagamento e bancos digitais também enviam informações ao sistema.
Entretanto, a denominação jurídica apresentada pode ser diferente da marca comercial conhecida pelo consumidor.
Isso significa que encontrar um nome empresarial aparentemente desconhecido não comprova automaticamente fraude.
Antes de apresentar contestação, procure identificar a instituição e verificar se ela opera por meio de alguma marca utilizada anteriormente.
Se a dúvida continuar, solicite esclarecimentos diretamente à organização.
8. Corretoras e investimentos aparecem no cadastro?
O CCS também pode apresentar relacionamentos mantidos com corretoras e distribuidoras abrangidas pela regulamentação.
Isso ocorre porque o sistema não se restringe a contas bancárias tradicionais.
Determinados vínculos relacionados a investimentos e ativos financeiros também podem ser registrados.
Entretanto, o relatório não revela o valor de uma carteira de investimentos nem informa automaticamente quais títulos foram adquiridos.
O consumidor que deseja conhecer o patrimônio investido precisa utilizar os extratos das instituições e outros serviços pertinentes.
O CCS ajuda principalmente a identificar onde existe ou existiu o relacionamento.
9. O relatório também funciona para CNPJ?
Sim. O Cadastro de Clientes do Sistema Financeiro Nacional contempla relacionamentos vinculados tanto ao CPF quanto ao CNPJ.
Empresas podem consultar determinadas instituições com as quais mantêm ou mantiveram vínculos financeiros, observadas as regras de autenticação e representação.
Essa verificação pode auxiliar na organização administrativa e na identificação de relacionamentos empresariais desconhecidos.
Entretanto, o relatório não substitui extratos, demonstrações contábeis ou documentos de regularidade fiscal.
Também não permite consultar livremente informações financeiras de qualquer empresa.
O acesso aos dados de pessoa jurídica precisa respeitar os procedimentos de habilitação estabelecidos pelo Banco Central.
10. O que são representantes legais e procuradores?
O CCS também contempla informações relacionadas a representantes legais ou convencionais vinculados a determinados relacionamentos.
Essa estrutura é relevante porque contas e outros ativos podem envolver pessoas autorizadas a agir em nome do titular.
Entretanto, o relatório básico disponibilizado ao cidadão não necessariamente apresenta todos os detalhes desses vínculos.
Informações específicas podem depender dos procedimentos de consulta detalhada e das condições legais aplicáveis.
Quando houver dúvida sobre autorização, procuração ou representação, o caminho adequado é solicitar documentação diretamente à instituição financeira.
A existência de representante deve corresponder a fundamento legítimo.
11. Desde quando o CCS possui informações?
O relatório contém relacionamentos iniciados a partir de 1º de janeiro de 2001.
Também pode apresentar vínculos iniciados anteriormente, desde que não tenham sido encerrados até 31 de dezembro de 2000.
Portanto, contas abertas e encerradas antes desse período não integram necessariamente o histórico disponível.
Essa limitação precisa ser considerada em pesquisas relacionadas a contas muito antigas.
O consumidor também deve observar se o relatório apresenta data de encerramento.
Uma instituição exibida no histórico não significa obrigatoriamente que existe conta ativa hoje.
O sistema pode conservar o registro de relacionamentos já encerrados.
12. O que significa relacionamento ativo?
Um relacionamento ativo representa vínculo que não possui encerramento informado no sistema na data considerada.
Isso pode ocorrer com contas ou outros relacionamentos financeiros ainda mantidos pelo cliente.
Entretanto, a classificação não informa se existe saldo disponível ou se a conta recebe movimentações frequentes.
Uma conta sem utilização há muito tempo pode continuar aberta, dependendo da situação contratual.
Também podem existir diferenças entre a data de encerramento efetivo e a atualização correspondente no CCS.
Quando houver dúvida, solicite à instituição confirmação formal da situação atual.
13. O que significa relacionamento encerrado?
Quando o relatório apresenta data de encerramento, significa que o vínculo correspondente foi informado como finalizado.
Entretanto, isso não demonstra automaticamente que todas as obrigações financeiras relacionadas à instituição foram quitadas.
O CCS não é um demonstrativo completo de débitos.
Também é possível que o consumidor tenha mantido mais de um produto junto à mesma organização.
Por isso, é importante diferenciar encerramento de relacionamento e quitação de contrato.
Se precisar confirmar que uma conta foi efetivamente encerrada, solicite comprovante ao banco.
Guarde esse documento para esclarecimentos futuros.
14. Como consultar o CCS gratuitamente?
O Banco Central disponibiliza o Relatório de Contas e Relacionamentos por meio do Registrato, acessível no portal Meu BC.
Para pessoas físicas, o acesso exige conta gov.br de nível prata ou ouro, com verificação em duas etapas habilitada.
O procedimento é gratuito e não exige contratar serviços intermediários.
Depois de entrar no sistema, o usuário deve localizar o relatório CCS e solicitar sua consulta.
O documento poderá apresentar instituições atuais e antigas dentro da abrangência do sistema.
Por segurança, utilize exclusivamente os canais oficiais do Banco Central e proteja suas credenciais.
15. Passo a passo para acessar pelo Registrato
- Acesse o endereço oficial https://www.bcb.gov.br/meubc.
- Localize a opção Registrato.
- Selecione o acesso ao serviço.
- Entre com sua conta gov.br prata ou ouro.
- Conclua a verificação em duas etapas.
- Abra o Relatório de Contas e Relacionamentos (CCS).
- Solicite o relatório disponível.
- Confira as instituições relacionadas ao documento.
- Verifique as datas de início e encerramento.
- Guarde o arquivo de forma segura, se necessário.
As opções da interface podem mudar conforme atualizações do portal.
O relatório deve ser utilizado para compreender os vínculos financeiros, sem presumir a existência de saldo ou dívida.
16. Quanto tempo demora para atualizar o CCS?
O Banco Central informa que o CCS possui atualização diária.
Entretanto, novas contas e relacionamentos podem apresentar atraso de até dois dias úteis em relação à data do cadastro, considerando o prazo de envio pelas instituições.
Portanto, um relacionamento iniciado hoje pode não aparecer imediatamente.
Da mesma maneira, é importante considerar o processamento das informações de encerramento.
Se o relatório apresentar divergência depois do prazo correspondente, procure a instituição financeira responsável.
É importante não confundir essa atualização com a do SCR, que possui periodicidade mensal.
17. CCS e SCR são a mesma coisa?
Não. O CCS e o Sistema de Informações de Créditos, conhecido como SCR, possuem finalidades diferentes.
O CCS apresenta relacionamentos financeiros com instituições participantes.
Já o SCR reúne informações sobre determinadas operações de crédito, incluindo empréstimos, financiamentos, limites e situações de pagamento.
Assim, uma pessoa pode apresentar vínculo com determinado banco no CCS sem possuir empréstimo registrado no SCR.
Também não é correto utilizar o CCS para descobrir o valor de uma dívida.
Os dois relatórios podem ser complementares, mas precisam ser interpretados de acordo com suas respectivas finalidades.
18. Qual é a diferença entre CCS e Serasa?
A Serasa atua como fornecedora de informações comerciais e indicadores de avaliação de crédito.
O CCS, por sua vez, é um sistema cadastral administrado pelo Banco Central para identificar relacionamentos financeiros.
Isso significa que encontrar uma instituição no CCS não representa negativação.
Também não existe pontuação de Score vinculada diretamente ao relatório.
Uma pessoa pode possuir diversos relacionamentos bancários e manter nome limpo.
Da mesma maneira, uma dívida comercial pode aparecer em cadastro de inadimplentes sem estar relacionada a uma conta identificada no CCS.
São serviços distintos.
19. O CCS pode ajudar a identificar fraudes?
Sim. Uma das principais utilidades do relatório é permitir a identificação de instituições com as quais o titular não reconhece relacionamento.
Uma conta desconhecida pode indicar erro cadastral, vínculo antigo esquecido ou possível utilização indevida de dados pessoais.
Entretanto, o relatório sozinho não comprova fraude.
Antes de concluir que ocorreu crime, identifique a instituição e solicite esclarecimentos.
Também verifique se existe correspondência entre a denominação jurídica e alguma marca conhecida.
Quando houver indícios concretos de irregularidade, formalize contestação e preserve os protocolos.
20. O que fazer ao encontrar conta desconhecida?
O primeiro passo é identificar a instituição financeira apresentada no CCS.
Depois, procure seus canais oficiais e informe que encontrou relacionamento não reconhecido vinculado ao CPF ou CNPJ.
Solicite a origem do cadastro, a data de abertura, a natureza da conta e os documentos que fundamentaram o vínculo.
Também peça esclarecimentos sobre eventuais movimentações ou contratos relacionados, observados os procedimentos de identificação.
Se houver suspeita de fraude, formalize a contestação.
Dependendo das circunstâncias, pode ser pertinente registrar boletim de ocorrência e procurar orientação jurídica.
Não compartilhe senhas ou códigos com supostos intermediários.
21. Como corrigir um relacionamento incorreto?
As instituições participantes são responsáveis pelo envio e pela qualidade das informações encaminhadas ao CCS.
Quando existir erro, o titular deve procurar a instituição responsável pelo relacionamento.
Apresente o relatório, identifique o vínculo questionado e solicite verificação dos dados.
Guarde protocolos, respostas e documentos relacionados à contestação.
Se a reclamação não for resolvida pelos canais iniciais, utilize a ouvidoria da instituição.
Também é possível avaliar outros canais administrativos e judiciais, conforme a situação.
Entretanto, registros históricos verdadeiros não devem ser confundidos com informações incorretas.
22. O CCS mostra contas de pessoas falecidas?
O Banco Central informa que o CCS pode auxiliar na pesquisa de relacionamentos bancários de pessoas falecidas para fins de inventário.
Essa finalidade pode ser relevante quando familiares ou representantes precisam identificar instituições com as quais o falecido manteve vínculos.
Entretanto, o relatório não informa saldos ou valores existentes nas contas.
O acesso precisa observar os procedimentos legais e a documentação exigida.
Depois de identificar as instituições, podem ser necessários pedidos específicos para obtenção de informações patrimoniais.
Inventariantes e interessados devem considerar orientação jurídica quando houver dúvidas sucessórias.
23. O CCS pode ser utilizado em processos judiciais?
Sim. O sistema foi estruturado também para auxiliar autoridades legitimadas na identificação de relacionamentos financeiros.
Entre os usuários autorizados estão órgãos do Poder Judiciário e outras autoridades previstas nas normas aplicáveis.
Entretanto, o CCS não apresenta diretamente os valores existentes em contas bancárias.
Informações detalhadas e medidas como bloqueio de ativos dependem dos instrumentos e procedimentos próprios.
Não se deve confundir a finalidade cadastral do CCS com ferramentas judiciais destinadas à localização ou constrição de patrimônio.
O acesso por autoridades está sujeito a requisitos legais e regras de sigilo.
24. Qual é a relação entre CCS e Sisbajud?
O Sisbajud é um sistema utilizado pelo Poder Judiciário para transmitir determinadas ordens e solicitações relacionadas a instituições financeiras.
O CCS pode contribuir para a identificação de relacionamentos existentes, auxiliando procedimentos autorizados.
Entretanto, os sistemas possuem funções diferentes.
O CCS é essencialmente cadastral, enquanto o Sisbajud integra mecanismos judiciais de comunicação e execução de ordens.
Por isso, aparecer no CCS não significa que determinada conta está bloqueada.
Também não significa que existe processo judicial contra o titular.
A existência de vínculo bancário é uma informação diferente da existência de ordem judicial.
25. O CCS permite consultar contas de terceiros?
O relatório contém informações protegidas por regras de sigilo e privacidade.
Por isso, conhecer o CPF ou CNPJ de alguém não autoriza automaticamente a consulta de seus relacionamentos financeiros.
O titular pode utilizar os mecanismos oficiais de acesso e autorização disponibilizados pelo Banco Central.
Também existem hipóteses de acesso por representantes ou autoridades legalmente legitimadas.
Entretanto, não é adequado utilizar credenciais de outra pessoa ou contratar serviços que prometem obter dados bancários sigilosos sem autorização.
A proteção das informações pessoais deve ser observada em todas as etapas.
26. O que a LGPD estabelece sobre o CCS?
A Lei Geral de Proteção de Dados Pessoais estabelece direitos e princípios relacionados ao tratamento de informações que identificam pessoas naturais.
Entre eles estão transparência, segurança, necessidade e possibilidade de correção de dados incompletos, inexatos ou desatualizados, conforme a legislação.
Entretanto, a LGPD não determina que todos os registros cadastrais legítimos sejam eliminados a pedido do titular.
Existem tratamentos fundamentados em obrigações legais e outras bases previstas na lei.
Quando houver informação incorreta no CCS, o consumidor deve procurar o responsável e solicitar a correção pertinente.
27. Como consultar o CCS de uma empresa?
O Banco Central disponibiliza procedimentos específicos para acesso aos relatórios de pessoa jurídica.
Conforme as orientações de outubro de 2026, o representante pode precisar vincular o CNPJ à sua conta gov.br utilizando certificado digital da empresa.
A existência do certificado instalado no computador não substitui necessariamente a vinculação exigida pelo serviço.
Depois de habilitado, o acesso permite consultar os relatórios empresariais disponíveis, incluindo o CCS.
Entretanto, a consulta deve ser realizada por representante autorizado.
O empresário deve proteger as credenciais e evitar compartilhamento de senhas com terceiros.
28. Qual é a importância do CCS para empresários?
Empresas podem manter contas, investimentos e relacionamentos em diferentes instituições ao longo de sua atividade.
O CCS ajuda a identificar esses vínculos e pode contribuir para o controle administrativo.
Também pode auxiliar na investigação de relacionamentos desconhecidos vinculados ao CNPJ.
Entretanto, o relatório não apresenta fluxo de caixa, faturamento, dívidas tributárias ou patrimônio empresarial.
Para uma avaliação financeira completa, devem ser utilizados documentos contábeis, extratos e outros registros pertinentes.
O CCS funciona como ferramenta complementar de conferência cadastral, especialmente em processos de reorganização ou auditoria interna.
29. Com que frequência consultar o CCS?
Não existe obrigação geral de consultar periodicamente o relatório.
Entretanto, uma verificação semestral pode ser utilizada como prática preventiva de organização financeira, conforme as necessidades do titular.
Também pode ser útil consultar depois de identificar possível fraude, encerrar contas ou realizar mudanças relevantes nos relacionamentos financeiros.
Empresas com diversas contas podem estabelecer rotina específica de conferência.
O objetivo é acompanhar informações importantes sem transformar as consultas em atividade excessiva.
Como os dados são atualizados diariamente, verifique a data do relatório antes de interpretar vínculos recentes.
30. Exemplo prático: uma conta desconhecida no CCS
Imagine que uma pessoa consulte seu relatório e encontre relacionamento iniciado em 2025 com uma instituição da qual não se recorda.
O documento apresenta o nome da organização, mas não informa movimentações ou saldo.
O consumidor procura a instituição e descobre que o vínculo está relacionado a um serviço financeiro contratado anteriormente por meio de uma marca comercial diferente.
Nesse cenário hipotético, a informação pode ser legítima.
Entretanto, se a instituição não conseguir demonstrar a origem do relacionamento, será necessário aprofundar a investigação.
O exemplo mostra a importância de confirmar os fatos antes de presumir fraude.
31. Checklist para conferir o relatório CCS
- Acesse o portal oficial do Banco Central.
- Entre no sistema Registrato.
- Utilize sua conta gov.br.
- Habilite a verificação em duas etapas.
- Selecione o relatório CCS.
- Confira as instituições apresentadas.
- Identifique relacionamentos atuais.
- Verifique vínculos já encerrados.
- Analise as datas de início.
- Confira as datas de encerramento.
- Identifique nomes empresariais desconhecidos.
- Pesquise a denominação jurídica da instituição.
- Verifique se existe vínculo legítimo.
- Consulte documentos bancários antigos.
- Procure o banco quando houver dúvida.
- Solicite informações sobre contas desconhecidas.
- Peça documentos que comprovem o relacionamento.
- Conteste informações comprovadamente incorretas.
- Guarde protocolos e respostas.
- Utilize a ouvidoria quando necessário.
- Proteja os dados presentes no relatório.
- Evite compartilhar documentos desnecessariamente.
- Não forneça senhas a intermediários.
- Confira a atualização dos registros.
- Realize novas verificações quando necessário.
32. Perguntas frequentes sobre o CCS
O CCS mostra todas as minhas contas bancárias?
Mostra relacionamentos abrangidos pelas regras do sistema e pelo período histórico disponível. Nem todo produto financeiro está necessariamente incluído.
O CCS informa quanto dinheiro tenho no banco?
Não. O relatório não apresenta saldos, extratos ou movimentações financeiras.
O CCS mostra contas encerradas?
Sim, quando os relacionamentos estão dentro do período abrangido pelo cadastro.
Consultar o CCS é gratuito?
Sim. O relatório oficial está disponível gratuitamente pelo Registrato do Banco Central.
O CCS identifica empréstimos?
O CCS identifica relacionamentos. Para consultar determinadas operações de crédito, utilize o relatório SCR.
Uma conta desconhecida significa fraude?
Não necessariamente. É preciso identificar a instituição e investigar a origem do vínculo.
Posso consultar pelo CNPJ?
Sim, mediante os procedimentos oficiais de autenticação e representação empresarial.
O CCS diminui meu Score?
O CCS não é uma pontuação de crédito. Consultar o relatório não representa uma solicitação de empréstimo.
O CCS mostra bloqueios judiciais?
Não. O relatório não é uma ferramenta de consulta de bloqueios ou saldos judiciais.
Quanto tempo demora para atualizar?
O relatório é atualizado diariamente, podendo existir defasagem de até dois dias úteis em relação ao cadastro de novo relacionamento.
Conclusão: o CCS ajuda a proteger seus relacionamentos financeiros
O Cadastro de Clientes do Sistema Financeiro Nacional é uma ferramenta importante para identificar bancos e outras instituições com os quais pessoas e empresas possuem ou mantiveram relacionamentos.
Administrado pelo Banco Central, o sistema apresenta informações cadastrais sobre vínculos financeiros, incluindo datas de início e encerramento.
Entretanto, não revela saldos, movimentações ou valores investidos.
O relatório pode contribuir para a organização financeira, a identificação de relacionamentos desconhecidos e a investigação de possíveis irregularidades.
Também pode auxiliar em situações empresariais, sucessórias e administrativas, observados os procedimentos legais.
O consumidor deve interpretar corretamente os dados e procurar a instituição responsável quando encontrar informações divergentes.
Conhecer o CCS é uma maneira de acompanhar melhor sua relação com o sistema financeiro, proteger o CPF ou CNPJ e tomar decisões com maior segurança e transparência.