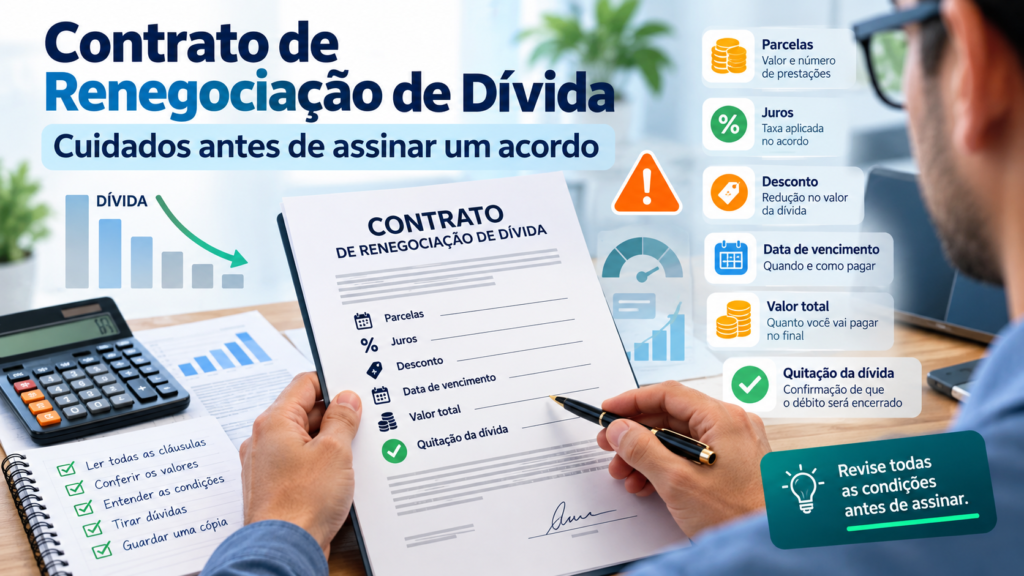
O que observar em um contrato de renegociação de dívida? Veja os principais cuidados antes de assinar um acordo
Renegociar uma dívida pode ser uma excelente oportunidade para reduzir juros, conseguir desconto, aumentar o prazo de pagamento e reorganizar a vida financeira. Porém, aceitar uma proposta sem analisar cuidadosamente o novo contrato pode transformar uma dívida difícil em uma obrigação ainda mais longa e cara.
Uma renegociação não deve ser analisada apenas pelo valor da parcela. O consumidor precisa descobrir quanto está reconhecendo como dívida, quanto pagará no total, quais juros estão sendo cobrados, o que acontece se atrasar uma prestação e se o pagamento final realmente dará quitação integral da obrigação.
Também é fundamental verificar se o acordo substitui juridicamente o contrato anterior ou apenas estabelece uma nova forma de pagamento. Dependendo da redação, pode existir novação, manutenção das garantias, vencimento antecipado e outras consequências relevantes.
Por isso, antes de clicar em “aceito”, assinar digitalmente ou pagar a primeira parcela, leia o documento inteiro. Uma renegociação pode durar vários meses ou anos, e uma pequena cláusula ignorada hoje pode produzir um problema significativo no futuro.
1. Confirme exatamente qual dívida está sendo renegociada
O primeiro passo é identificar a obrigação original.
O contrato deve permitir compreender qual dívida está sendo incluída no acordo, o credor, número do contrato original, saldo devedor e, quando aplicável, produto que originou o débito.
Isso é especialmente importante quando existem vários cartões, empréstimos ou contratos com a mesma instituição.
Não aceite uma renegociação genérica sem saber quais obrigações estão sendo incorporadas.
Se o consumidor possui três dívidas e o acordo contempla somente duas, a terceira continuará existindo normalmente.
2. Confira o saldo anterior à renegociação
Antes de observar o desconto oferecido, confira o valor da dívida utilizado como ponto de partida.
Imagine uma empresa afirmando que uma dívida de R$ 20.000 poderá ser quitada por R$ 8.000, com desconto de 60%.
Antes de comemorar o percentual, verifique de onde vieram os R$ 20.000.
Procure entender o valor principal, pagamentos já realizados, juros, multas e demais encargos incorporados.
O percentual de desconto é útil, mas o mais importante é saber quanto efetivamente será pago para encerrar a obrigação.
3. Veja o valor total do novo acordo
Nunca avalie uma renegociação apenas pela parcela.
Uma proposta de R$ 250 por mês pode parecer excelente, mas se forem 60 parcelas o consumidor pagará R$ 15.000.
Outra proposta pode cobrar R$ 400 durante 30 meses, resultando em R$ 12.000.
A primeira possui parcela menor, mas custa R$ 3.000 a mais no total.
Antes de decidir, multiplique o número de parcelas pelo valor de cada prestação e compare com as demais alternativas.
4. Descubra se existem juros na renegociação
Alguns acordos são apresentados como uma simples facilidade de parcelamento, mas incluem juros no novo saldo.
O consumidor deve verificar a taxa mensal e anual, além de outros encargos.
Uma dívida com grande desconto pode perder parte da vantagem se for parcelada novamente durante vários anos com juros elevados.
Peça ou consulte uma simulação do pagamento à vista e do parcelamento.
A comparação ajuda a descobrir quanto custa financiar o próprio acordo.
5. Observe o Custo Efetivo Total
Em operações de crédito abrangidas pelas regras aplicáveis, um dos indicadores mais importantes é o Custo Efetivo Total, conhecido como CET.
O CET procura consolidar o custo da operação, considerando não apenas juros, mas também tarifas, tributos, seguros e outras despesas vinculadas.
Isso permite comparar propostas com maior precisão.
Uma operação pode anunciar juros aparentemente menores e, ao mesmo tempo, possuir custos adicionais que tornam o CET mais elevado.
Quando houver CET no contrato, não olhe somente a taxa de juros nominal.
6. Compare o CET do acordo com outras alternativas
Se a renegociação envolve a contratação de uma nova operação para quitar a anterior, compare seu custo com outras opções disponíveis.
Talvez outro banco ofereça crédito mais barato para liquidar a dívida.
Isso não significa que trocar de dívida seja sempre recomendável. A nova operação só faz sentido quando efetivamente reduz o custo ou torna o pagamento sustentável.
Alongar uma dívida cara por mais anos pode reduzir a parcela e aumentar muito o valor final.
7. Verifique a data da primeira parcela
Algumas renegociações oferecem carência de 30, 60 ou 90 dias.
Isso pode ajudar quem precisa recuperar o orçamento antes de começar a pagar.
Porém, carência não significa necessariamente ausência de custo.
Dependendo da operação, juros podem continuar sendo incorporados durante esse período.
Leia o contrato para saber se a carência aumenta o saldo ou o valor final do acordo.
8. Confira todas as datas de vencimento
Escolha, quando houver opção, uma data próxima ao recebimento principal da renda.
Se o salário entra no dia 5, assumir uma parcela com vencimento no dia 1 pode criar dificuldades desnecessárias.
Também verifique se é possível mudar a data posteriormente e se existe alguma condição para isso.
Ajustar o vencimento ao fluxo de renda reduz atrasos provocados simplesmente por problemas de calendário.
9. Leia a cláusula de multa e juros por atraso
O contrato deve indicar o que acontece quando uma parcela não é paga no vencimento.
Verifique multa, juros de mora e demais encargos previstos.
Nas relações de consumo abrangidas pelo CDC, a multa de mora não pode superar 2% do valor da prestação.
Isso não significa que a multa seja o único custo possível do atraso. O contrato também pode prever juros e outros efeitos permitidos pela legislação.
10. Procure a cláusula de perda do desconto
Esse é um dos pontos mais importantes em acordos com grandes reduções.
Imagine uma dívida de R$ 30.000 renegociada por R$ 9.000.
O contrato pode estabelecer determinadas consequências se o acordo for rompido.
O consumidor precisa descobrir se um atraso faz perder parte do desconto, se restaura determinado saldo anterior ou se apenas gera encargos sobre a parcela vencida.
Não presuma que o desconto permanecerá intacto depois do descumprimento.
11. Entenda a cláusula de vencimento antecipado
Alguns contratos estabelecem que o atraso de uma ou mais parcelas permite ao credor considerar todo o saldo restante imediatamente vencido.
Isso é chamado de vencimento antecipado.
Em vez de cobrar somente uma parcela atrasada, o credor poderá considerar exigível o restante da obrigação conforme as condições contratuais e legais.
Procure expressões como “vencimento antecipado”, “inadimplemento”, “rescisão do acordo” e “exigibilidade imediata”.
12. Descubra quantos dias de atraso podem romper o acordo
Alguns contratos concedem um período para regularização. Outros preveem consequências logo após o vencimento.
Não conte com tolerâncias informais.
Se um atendente disser por telefone que “não tem problema atrasar alguns dias”, mas o contrato estabelece outra regra, peça confirmação formal.
O documento assinado é a referência mais segura para compreender as condições pactuadas.
13. Confira o que acontece com a negativação
Quando existe registro negativo, o contrato de renegociação deve ser analisado também sob esse aspecto.
Pergunte quando será solicitada a baixa da restrição: após assinatura, depois do pagamento da primeira parcela ou somente após a quitação completa?
Não existe uma única resposta válida para todos os acordos.
A condição precisa ser claramente informada.
Se a retirada da negativação foi parte importante da proposta, guarde o documento que estabelece essa obrigação.
14. Veja o que ocorre se você deixar de pagar o novo acordo
Uma das situações mais problemáticas ocorre quando o consumidor paga a primeira parcela, consegue determinada regularização e depois deixa de cumprir o acordo.
O contrato pode permitir nova cobrança, aplicação dos encargos previstos e adoção de medidas relacionadas à inadimplência.
Por isso, não faça uma renegociação apenas para conseguir temporariamente retirar uma restrição.
A parcela precisa ser sustentável durante todo o período.
15. Confirme se haverá quitação integral
O contrato deve deixar claro o efeito do pagamento de todas as parcelas.
Procure saber se, depois da última prestação, a dívida estará integralmente quitada.
Isso é especialmente importante em acordos com descontos elevados.
Não basta saber que você pagará determinado valor. É necessário saber se esse pagamento extinguirá todo o saldo negociado.
Depois da quitação, guarde o comprovante e, quando possível, solicite documento que confirme a inexistência de saldo remanescente.
16. Cuidado com acordos que não abrangem todas as dívidas
Um cliente pode possuir cartão, cheque especial e empréstimo no mesmo banco.
Uma proposta de renegociação pode incluir somente o cartão.
Se o consumidor não perceber, poderá concluir que “quitou o banco” e descobrir depois que outras obrigações continuam sendo cobradas.
Leia a relação de contratos incorporados ao acordo.
17. Entenda se existe novação da dívida
Novação é um conceito jurídico importante.
Ela ocorre, entre outras hipóteses, quando uma nova obrigação é criada para extinguir e substituir a anterior.
Porém, uma simples renegociação não produz necessariamente novação.
O Código Civil estabelece que, se não houver intenção de novar expressa ou inequivocamente demonstrada, a nova obrigação pode apenas confirmar a anterior.
Por isso, procure no contrato expressões como “novação”, “substituição da obrigação”, “extinção do contrato anterior” ou “confissão e renegociação”.
18. Por que a novação importa?
Porque ela pode alterar a estrutura jurídica da obrigação.
Quando há efetiva novação, o Código Civil prevê, como regra, a extinção dos acessórios e garantias da dívida, salvo estipulação em contrário e respeitadas situações envolvendo garantias de terceiros.
Isso significa que a redação relacionada a garantias merece especial atenção.
Em operações relevantes, principalmente com imóveis, veículos, fiadores ou avalistas, pode ser prudente obter orientação profissional antes de assinar.
19. Confira se alguma garantia será mantida
Uma renegociação pode envolver garantia existente ou criação de uma nova.
O consumidor precisa saber se está oferecendo veículo, imóvel, aplicação, recebíveis ou garantia de terceiro.
Uma dívida inicialmente sem garantia pode se tornar muito mais sensível caso o novo acordo passe a envolver patrimônio.
Não aceite uma garantia apenas porque ela reduz a parcela sem compreender as consequências do inadimplemento.
20. Atenção a fiadores e avalistas
Se outra pessoa participou da dívida como garantidora, confira como a renegociação afeta essa responsabilidade.
O Código Civil contém regras específicas sobre novação e fiadores.
Alterações relevantes feitas sem a participação do garantidor podem produzir consequências jurídicas próprias.
Não presuma que o fiador permanece automaticamente vinculado ou que foi automaticamente liberado.
21. Verifique se está assinando uma confissão de dívida
Muitos acordos utilizam expressões como “instrumento de confissão e renegociação de dívida”.
Isso significa que o devedor está reconhecendo formalmente determinado saldo.
Antes de assinar, confira cuidadosamente o valor.
Se acredita que existem cobranças erradas, pagamentos não abatidos ou juros questionáveis, resolva essas questões antes de reconhecer integralmente o montante.
22. Cuidado redobrado com dívidas muito antigas
Uma dívida antiga pode envolver discussões sobre prescrição.
O Código Civil estabelece que um ato inequívoco do devedor reconhecendo o direito do credor pode interromper a prescrição quando ela ainda está em curso, respeitadas as regras legais.
Por isso, assinar uma confissão ou um novo acordo sem compreender a situação jurídica pode produzir efeitos relevantes.
Se a dívida for muito antiga e houver dúvida sobre prescrição, consulte orientação jurídica antes de formalizar um reconhecimento.
23. Confirme quem é o credor atual
Dívidas podem ser cedidas a outras empresas.
Se você contratou originalmente com um banco, mas o contrato de renegociação está sendo apresentado por uma empresa de cobrança ou fundo, descubra em que condição essa empresa atua.
Ela pode simplesmente estar cobrando em nome do credor ou pode ter adquirido o crédito por cessão.
O documento deve identificar corretamente as partes.
24. Confira CNPJ e dados da empresa
Golpistas frequentemente se aproveitam de consumidores endividados oferecendo descontos elevados.
Antes de assinar ou pagar qualquer parcela, confirme a empresa pelos canais oficiais.
Confira CNPJ, beneficiário do boleto ou Pix e origem da proposta.
Não confie apenas porque a mensagem possui seu CPF, valor aproximado da dívida ou logotipo de uma instituição conhecida.
25. Não pague “taxa para liberar o acordo” sem entender a cobrança
Desconfie de terceiros que cobram uma quantia antecipada simplesmente para conseguir desconto, excluir negativação ou “liberar” renegociação.
Quando houver tarifa ou despesa legítima vinculada a uma operação de crédito, ela precisa ser devidamente informada e, quando aplicável, refletida no custo total.
Qualquer cobrança obscura merece investigação antes do pagamento.
26. Verifique se existem seguros embutidos
Algumas operações de crédito podem incluir seguros ou serviços adicionais.
Confira se existe seguro prestamista ou qualquer outro produto incorporado ao acordo.
Descubra quanto custa, qual é a cobertura e se a contratação é efetivamente obrigatória ou opcional naquela operação.
Pequenos valores mensais podem produzir custo relevante quando multiplicados por dezenas de parcelas.
27. Observe o direito à quitação antecipada
O Código de Defesa do Consumidor garante, nas operações abrangidas, a possibilidade de liquidar antecipadamente o débito total ou parcialmente com redução proporcional dos juros e demais acréscimos.
Isso pode ser importante se sua situação financeira melhorar durante o acordo.
Imagine receber um dinheiro extra depois de pagar 12 das 36 parcelas.
Peça ao credor o saldo para liquidação antecipada e confira o abatimento correspondente aos encargos futuros aplicáveis.
28. Não some simplesmente as parcelas restantes para antecipar
O valor de quitação antecipada pode ser diferente da simples soma das prestações futuras.
Isso ocorre porque os juros e determinados acréscimos relacionados ao período que ainda não transcorreu devem ser considerados de acordo com as regras aplicáveis.
Solicite ao credor uma memória ou demonstrativo de cálculo quando necessário.
29. Veja se o contrato permite amortização parcial
Em determinadas operações, o consumidor pode conseguir utilizar um valor extra para reduzir parte do saldo antes do término.
Verifique como essa amortização funciona.
Pode existir redução do prazo, da parcela ou outra metodologia conforme a modalidade.
Se pretende antecipar valores no futuro, compreenda essa regra antes de assinar.
30. Analise a parcela dentro do orçamento real
Uma renegociação não é boa apenas porque a parcela ficou menor.
Faça um orçamento considerando renda líquida e despesas essenciais.
Se restam R$ 700 mensais depois de moradia, alimentação, transporte, saúde e demais compromissos, assumir parcela de R$ 650 praticamente elimina qualquer margem para imprevistos.
O acordo deve permitir que a pessoa continue vivendo sem precisar contrair uma nova dívida para pagar a renegociação.
31. Cuidado com prazos excessivamente longos
Alongar uma dívida reduz a prestação, mas pode aumentar o valor total pago.
Uma parcela de R$ 200 durante cinco anos pode parecer leve, mas representa R$ 12.000.
Compare com uma opção de R$ 350 durante 24 meses, que totaliza R$ 8.400.
Escolha o menor prazo que seja realisticamente sustentável.
32. Não escolha uma parcela impossível apenas para pagar menos juros
O extremo oposto também é perigoso.
Uma proposta de curto prazo pode ter custo total menor, mas não será vantajosa se a parcela não couber no orçamento.
O melhor contrato equilibra valor total e capacidade mensal de pagamento.
33. Simule imprevistos
Antes de aceitar, pergunte: se minha renda cair durante um mês, ainda conseguirei pagar?
Se qualquer pequeno imprevisto torna o acordo impossível, talvez a parcela esteja muito próxima do limite financeiro.
Preservar uma pequena margem aumenta a probabilidade de concluir a renegociação.
34. Leia as cláusulas destacadas
Nos contratos de consumo, cláusulas que limitam direitos precisam ser apresentadas de maneira que permita sua compreensão.
Não ignore textos em negrito, caixas, asteriscos ou anexos.
Geralmente é justamente nesses pontos que aparecem condições de inadimplência, perda de benefícios ou vencimento antecipado.
35. Não aceite informação apenas verbal
Se o atendente promete desconto, retirada de negativação, perdão de encargos ou outra condição relevante, confirme se isso aparece no instrumento.
Guarde prints, protocolos, e-mails e propostas.
Uma promessa que não aparece em nenhum documento pode gerar dificuldade posterior de comprovação.
36. Confira se existem processos judiciais relacionados
Se a dívida já está sendo discutida judicialmente, o acordo precisa esclarecer o que acontecerá com o processo.
Será suspenso? Extinto? Quem pagará custas e honorários eventualmente existentes?
Não presuma que pagar a primeira parcela encerrará automaticamente a ação.
A consequência deve ser formalizada.
37. Confira honorários e despesas de cobrança
Em dívidas que já passaram por cobrança jurídica, pode existir discussão sobre honorários e despesas.
O acordo deve indicar se esses valores estão incluídos ou se haverá cobrança separada.
Uma proposta aparentemente de R$ 10.000 pode custar mais caso existam valores adicionais não considerados.
38. Se estiver superendividado, talvez uma negociação isolada não resolva
Superendividamento ocorre quando o consumidor pessoa natural, de boa-fé, não consegue pagar a totalidade das dívidas de consumo sem comprometer seu mínimo existencial.
Nessa situação, renegociar apenas uma dívida pode simplesmente deslocar o problema para outro credor.
A legislação brasileira criou mecanismos específicos de prevenção e tratamento do superendividamento.
39. Pode ser necessário negociar vários credores conjuntamente
A Lei nº 14.181/2021 incorporou ao Código de Defesa do Consumidor mecanismos para repactuação de determinadas dívidas.
Em situações abrangidas, pode ser formulado plano de pagamento que procure preservar o mínimo necessário à subsistência.
Procons e outros canais de proteção do consumidor podem auxiliar na orientação.
40. Nem toda dívida entra no procedimento de superendividamento
A legislação contém exclusões e requisitos.
Por isso, não se deve presumir que qualquer financiamento ou dívida poderá obrigatoriamente ser incluído.
A análise depende da natureza da obrigação e da situação concreta.
41. Compare a renegociação com a opção de continuar no contrato atual
Em alguns casos, principalmente quando ainda não existe atraso grave, renegociar pode alongar o prazo e aumentar o custo.
Peça uma comparação objetiva:
Quanto falta pagar no contrato atual?
Quanto será pago no novo contrato?
A diferença pode revelar se a renegociação realmente traz benefício financeiro ou apenas reduz a parcela.
42. Pergunte quanto você economiza em reais
Percentuais de desconto podem impressionar.
Mas analise sempre números absolutos.
Se o saldo apresentado é de R$ 18.000 e o acordo custa R$ 7.200, a redução nominal é de R$ 10.800.
Se o parcelamento acrescenta R$ 3.000 em juros, o benefício econômico efetivo em relação ao saldo apresentado será menor.
43. Guarde o contrato durante muitos anos
Depois que tudo estiver pago, não apague o documento.
Guarde contrato, boletos, comprovantes, protocolo e termo de quitação.
Esses documentos podem ser importantes se a dívida reaparecer em cobrança futura ou se houver divergência sobre o saldo.
44. Faça uma pasta digital para a renegociação
Uma prática simples é guardar tudo em uma única pasta: proposta inicial, contrato assinado, comprovantes mensais e quitação final.
Isso reduz muito o trabalho caso surja algum problema.
Checklist antes de assinar uma renegociação
- Confirme o credor e a origem da dívida.
- Confira o saldo utilizado no acordo.
- Veja o valor total a pagar.
- Analise juros e CET quando aplicáveis.
- Confira número e vencimento das parcelas.
- Leia multa, juros de mora e vencimento antecipado.
- Entenda se existe perda do desconto por atraso.
- Verifique quando ocorrerá a baixa da negativação.
- Confirme se haverá quitação integral ao final.
- Descubra se o contrato produz novação.
- Analise garantias, fiadores e avalistas.
- Tenha atenção especial a dívidas antigas.
- Confira direito de antecipar o pagamento.
- Verifique processos, honorários ou despesas adicionais.
- Certifique-se de que a parcela cabe no orçamento até o fim.
Conclusão: o melhor contrato não é o que possui a menor parcela, mas o que você entende e consegue cumprir
Renegociar uma dívida pode ser uma das decisões mais importantes para recuperar a estabilidade financeira, mas a proposta precisa ser analisada como um novo compromisso contratual.
O consumidor deve começar conferindo o saldo e identificando exatamente quais dívidas estão sendo incluídas.
Depois, precisa calcular o valor total a pagar e comparar pagamento à vista, parcelamento, juros e Custo Efetivo Total quando aplicável.
Também é indispensável compreender as consequências de um atraso.
Cláusulas de perda de desconto e vencimento antecipado podem transformar uma pequena dificuldade futura em um problema muito maior.
A negativação também deve ser tratada de maneira clara. O contrato precisa permitir compreender quando será solicitada a exclusão do registro e o que acontece se o novo acordo for descumprido.
Outro ponto importante é a quitação. Depois da última parcela, o consumidor precisa saber se todo o débito negociado estará definitivamente encerrado.
Em acordos mais complexos, deve-se verificar ainda se existe novação, manutenção de garantias, participação de fiadores ou criação de nova garantia patrimonial.
Dívidas antigas exigem cuidado adicional. Assinar uma confissão ou realizar ato inequívoco reconhecendo determinada obrigação pode produzir efeitos jurídicos relacionados à própria dívida e à prescrição.
Por isso, quando houver dúvida sobre valores, validade, prescrição ou garantia relevante, é prudente analisar a situação antes de assinar.
Consumidores superendividados também precisam observar o problema como um todo. Um acordo individual pode parecer bom e ainda assim consumir o dinheiro necessário para pagar aluguel, alimentação ou medicamentos.
A renegociação deve preservar uma parcela razoável do orçamento para despesas essenciais.
Finalmente, não confie apenas na palavra do atendente. Tudo aquilo que for decisivo para você — desconto, quitação, retirada de negativação, juros ou parcelamento — deve estar documentado.
O melhor contrato de renegociação não é necessariamente aquele que promete o maior desconto nem aquele que oferece a menor parcela.
É aquele cujo saldo está correto, possui condições transparentes, cabe no orçamento e permite chegar à última prestação sem precisar criar uma nova dívida para pagar a anterior.