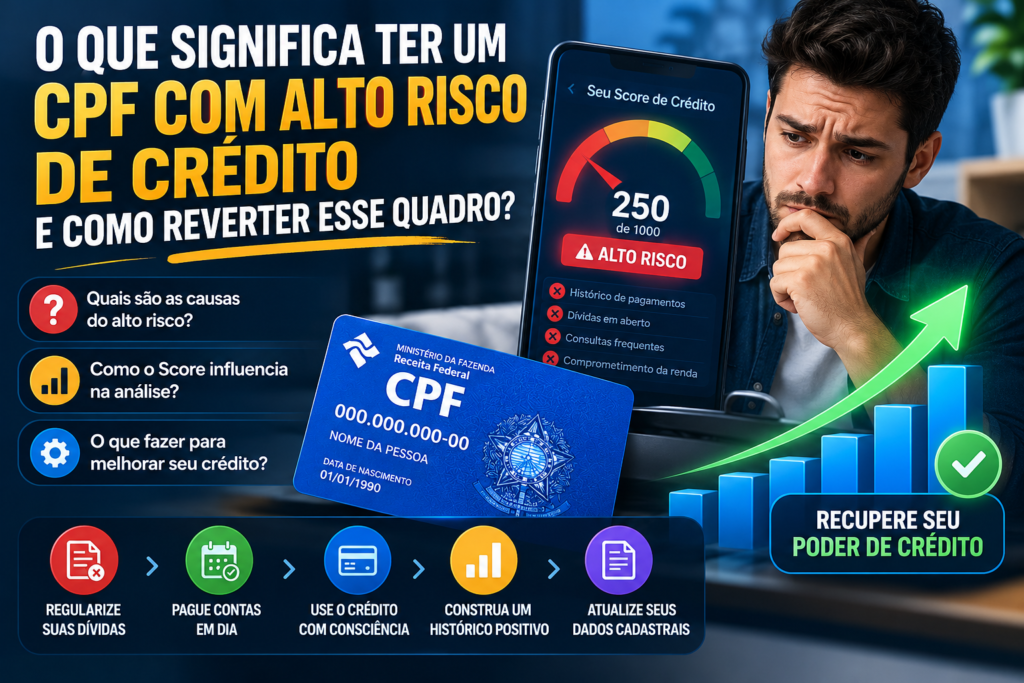
O Que Significa Ter um CPF com Alto Risco de Crédito e Como Reverter Esse Quadro?
Entenda por que seu CPF pode ser considerado de alto risco pelas instituições financeiras, como o Score influencia a análise e quais atitudes podem ajudar a recuperar a credibilidade financeira e melhorar o acesso ao crédito.
Introdução
Você já solicitou um cartão de crédito, empréstimo ou financiamento e recebeu uma resposta negativa, mesmo acreditando que sua situação financeira estava regular? Uma das possíveis explicações é que seu CPF tenha sido classificado como de alto risco de crédito pela instituição responsável pela análise.
Essa classificação está relacionada à avaliação da probabilidade de uma pessoa cumprir seus compromissos financeiros. Bancos, financeiras, lojas e outras empresas utilizam informações cadastrais, histórico de pagamentos e modelos estatísticos para avaliar os riscos de conceder crédito.
Entretanto, ter um perfil considerado de alto risco não significa necessariamente estar com o nome negativado. Existem pessoas sem restrições financeiras que enfrentam dificuldades para conseguir empréstimos, cartões e financiamentos.
Da mesma maneira, uma dívida antiga não determina, isoladamente, todas as condições futuras de acesso ao crédito.
Compreender os fatores que influenciam essa avaliação é o primeiro passo para organizar as finanças e construir um histórico mais favorável.
Neste artigo, explicamos o significado do alto risco de crédito, seus principais indicadores e as medidas práticas que podem contribuir para melhorar o perfil financeiro ao longo do tempo.
1. O que significa ter um CPF com alto risco de crédito?
Um CPF considerado de alto risco de crédito está associado a uma avaliação desfavorável quanto à possibilidade de cumprimento futuro de obrigações financeiras.
Essa avaliação pode ser produzida por instituições financeiras ou empresas especializadas em análise de crédito, utilizando diferentes informações e metodologias.
O risco de crédito representa a possibilidade de ocorrer atraso ou inadimplência em uma operação. Quanto maior o risco estimado, maior tende a ser a cautela da instituição ao oferecer financiamento, empréstimo ou limite.
Entretanto, não existe uma classificação universal que determine que determinado CPF seja obrigatoriamente de alto risco em todo o mercado.
Uma pessoa pode receber avaliação desfavorável em um banco e, ao mesmo tempo, ser aprovada em outra instituição com critérios diferentes.
Portanto, alto risco é uma avaliação contextual, não uma situação cadastral oficial da Receita Federal.
2. Como as instituições financeiras avaliam o risco de um CPF?
As instituições utilizam informações para compreender o comportamento financeiro e a capacidade de pagamento do solicitante.
Entre os fatores que podem ser considerados estão histórico de pagamentos, existência de dívidas, relacionamento bancário, renda comprovada e comprometimento financeiro.
Modelos estatísticos ajudam a transformar essas informações em indicadores de risco, que podem orientar decisões comerciais.
Entretanto, os critérios utilizados não são necessariamente iguais entre diferentes instituições.
Um banco pode atribuir maior importância à renda e ao relacionamento financeiro, enquanto outro considera determinadas características da operação e do histórico de crédito.
Além disso, informações adicionais podem ser exigidas dependendo do valor, prazo e modalidade do financiamento.
Por esse motivo, conhecer o próprio Score é útil, mas não permite prever com certeza todas as decisões de aprovação.
3. Qual é a relação entre Score baixo e alto risco de crédito?
O Score é uma pontuação estatística destinada a estimar o comportamento de pagamento de consumidores.
No modelo da Serasa, a escala varia de 0 a 1.000 pontos. Em termos gerais, pontuações maiores indicam menor risco estatístico de inadimplência segundo a metodologia utilizada.
Uma pontuação reduzida pode dificultar o acesso ao crédito ou resultar em condições menos favoráveis, mas não determina automaticamente a reprovação.
Outros birôs e instituições podem utilizar escalas, critérios e modelos diferentes.
Além disso, o Score não representa uma classificação oficial emitida pelo Banco Central ou pela Receita Federal.
O consumidor deve observar a origem da pontuação e evitar comparações entre indicadores que utilizam metodologias distintas.
Para compreender melhor sua situação, é recomendável consultar as explicações disponibilizadas pelo fornecedor responsável pelo cálculo.
4. Quais fatores podem aumentar o risco de crédito?
Diferentes circunstâncias podem contribuir para uma avaliação desfavorável, dependendo do modelo utilizado.
Entre os fatores frequentemente considerados estão atrasos em pagamentos, dívidas negativadas e dificuldade de manter compromissos financeiros em dia.
A utilização intensa de crédito também pode ser relevante em determinadas análises, principalmente quando indica comprometimento elevado da renda.
Principais fatores de atenção
- Histórico recorrente de pagamentos atrasados.
- Dívidas negativadas e não regularizadas.
- Comprometimento elevado da renda.
- Solicitações frequentes de crédito.
- Histórico financeiro limitado.
- Inconsistências cadastrais.
- Informações financeiras desatualizadas.
- Indicadores desfavoráveis de comportamento de pagamento.
Nenhum desses elementos deve ser interpretado isoladamente como prova de inadimplência futura.
O resultado depende da combinação de informações disponíveis, da política da instituição e das características da operação solicitada.
5. Ter o nome negativado significa ter alto risco?
A negativação é um fator que pode influenciar negativamente uma análise de crédito, mas não se confunde integralmente com a classificação de risco.
Uma dívida registrada em cadastro de inadimplentes pode indicar que determinada obrigação não foi cumprida nas condições originalmente estabelecidas.
Entretanto, a existência ou ausência de registros negativos não resume todo o histórico financeiro.
Uma pessoa sem dívidas negativadas pode apresentar elevado comprometimento da renda ou histórico insuficiente para determinada análise.
Por outro lado, alguém que já enfrentou dificuldades financeiras pode reconstruir gradualmente seu histórico após regularizar obrigações e manter pagamentos consistentes.
É importante lembrar que registros negativos estão sujeitos aos limites e regras previstos na legislação, incluindo o Código de Defesa do Consumidor.
A avaliação deve considerar informações corretas, pertinentes e atualizadas.
6. É possível ter CPF regular e apresentar alto risco de crédito?
Sim. A situação cadastral do CPF perante a Receita Federal não é equivalente à avaliação de risco financeiro.
Um CPF regular indica determinada condição do registro cadastral, mas não representa certificado de ausência de dívidas ou garantia de aprovação em empréstimos.
Da mesma maneira, a situação cadastral não informa, por si só, a capacidade de pagamento do contribuinte.
Uma pessoa pode manter o CPF regular e apresentar Score baixo, dívidas em aberto ou histórico de pagamentos desfavorável.
Essas informações pertencem a contextos diferentes.
Por isso, o consumidor que deseja compreender sua situação financeira deve consultar os serviços adequados, sem confundir regularidade cadastral com classificação de crédito.
7. Muitas consultas ao CPF podem aumentar o risco?
Determinadas consultas realizadas por empresas durante processos de concessão de crédito podem ser consideradas em modelos estatísticos.
Quando um consumidor solicita diversos cartões ou empréstimos em um intervalo curto, essa movimentação pode ser interpretada como sinal de maior procura por recursos financeiros.
Entretanto, isso não significa que toda consulta reduz automaticamente o Score.
Os efeitos dependem da metodologia aplicada, da quantidade de consultas e de outros fatores.
Também é importante diferenciar consultas realizadas por instituições daquelas efetuadas pelo próprio consumidor para acompanhar sua situação financeira.
Consultar o próprio Score na plataforma da Serasa não reduz essa pontuação.
Uma boa prática consiste em solicitar crédito de forma planejada, evitando propostas desnecessárias e comparando previamente as condições oferecidas.
8. Como o Cadastro Positivo influencia a avaliação?
O Cadastro Positivo reúne informações relacionadas ao histórico de pagamentos e ao cumprimento de obrigações de crédito, conforme a legislação aplicável.
Esses registros ajudam determinados modelos a considerar comportamentos financeiros que vão além da existência de dívidas negativadas.
Uma pessoa que mantém pagamentos regulares pode construir um histórico relevante para avaliações futuras.
Entretanto, isso não significa que o Cadastro Positivo garanta aumento imediato no Score ou aprovação automática.
A pontuação pode variar conforme os dados recebidos, a metodologia utilizada e outras informações consideradas.
O consumidor também possui direitos previstos na Lei nº 12.414/2011, incluindo mecanismos relacionados ao acesso e à correção de dados.
É recomendável acompanhar o histórico disponível e solicitar esclarecimentos quando identificar registros inconsistentes.
9. Como descobrir se seu CPF possui alto risco de crédito?
O primeiro passo é verificar informações disponíveis em plataformas reconhecidas de análise de crédito.
Serviços como Serasa e SPC Brasil podem oferecer acesso a indicadores, registros e relatórios, conforme suas funcionalidades e condições comerciais.
Entretanto, nenhum relatório garante revelar integralmente as avaliações internas realizadas por todos os bancos.
O que verificar?
- Pontuação de crédito disponível.
- Existência de dívidas negativadas.
- Histórico de pagamentos.
- Consultas recentes realizadas por empresas.
- Dados cadastrais desatualizados.
- Possíveis informações incorretas.
Também é importante conhecer o valor das obrigações financeiras assumidas e comparar os pagamentos mensais com a renda efetivamente disponível.
Essa análise ajuda a identificar problemas que nem sempre aparecem diretamente na pontuação.
10. O Banco Central possui uma lista de CPFs de alto risco?
O Banco Central não mantém uma lista pública universal que classifique consumidores simplesmente como aprovados ou reprovados para obtenção de crédito.
O Sistema de Informações de Créditos, conhecido como SCR, reúne dados sobre determinadas operações e compromissos financeiros informados pelas instituições participantes.
O cidadão pode consultar informações pertinentes por meio do Registrato, nos canais oficiais do Banco Central.
O relatório de empréstimos e financiamentos ajuda a visualizar obrigações informadas ao sistema, inclusive situações de pagamento e limites registrados.
Entretanto, o SCR não deve ser confundido com um Score público.
As instituições podem utilizar informações desse sistema em suas análises, observadas as regras de acesso, mas cada uma mantém critérios próprios de concessão.
O histórico do relatório também não desaparece automaticamente após a quitação de uma dívida.
11. O que fazer primeiro para reverter o alto risco?
Antes de solicitar novos produtos financeiros, é recomendável identificar os principais fatores que podem estar prejudicando sua situação.
Comece reunindo informações sobre dívidas, parcelas, cartões, financiamentos e compromissos recorrentes.
Em seguida, organize as obrigações por valor, vencimento, taxa de juros e prioridade.
Verifique quais pagamentos estão atrasados e quais compromissos apresentam maior custo financeiro.
Também é importante reservar recursos para despesas essenciais, como alimentação, moradia, transporte e saúde.
A recuperação do perfil de crédito não deve ser construída por meio de novas dívidas que comprometam ainda mais o orçamento.
O objetivo inicial é restabelecer controle sobre os compromissos e criar condições para pagamentos sustentáveis.
12. Renegociar dívidas pode melhorar o perfil de crédito?
A renegociação pode contribuir para organizar a vida financeira quando permite estabelecer condições de pagamento compatíveis com a capacidade do consumidor.
Ao negociar, procure compreender o valor total, os juros, o número de parcelas e as consequências de eventual novo atraso.
Uma parcela aparentemente pequena pode representar custo elevado quando distribuída por um período muito longo.
Também é importante solicitar documentação que confirme as condições acordadas.
Quando uma dívida negativada é regularizada, sua situação nos cadastros deve observar os prazos legais aplicáveis.
Entretanto, a retirada de uma negativação não significa que o Score aumentará imediatamente ou que todas as instituições passarão a aprovar crédito.
A reconstrução da credibilidade financeira também depende do comportamento posterior.
13. Pagar contas em dia realmente ajuda a aumentar o Score?
Manter pagamentos regulares é uma das práticas mais relevantes para construir um histórico financeiro consistente.
O histórico de cumprimento de obrigações pode integrar as informações utilizadas pelos modelos de pontuação.
Por isso, pagar faturas, financiamentos e demais compromissos dentro dos prazos estabelecidos contribui para demonstrar disciplina financeira ao longo do tempo.
Entretanto, não existe uma quantidade universal de pagamentos que garanta determinada pontuação.
O resultado depende dos dados considerados pelo modelo e de suas atualizações.
Para reduzir atrasos acidentais, utilize lembretes, organize vencimentos e mantenha uma reserva adequada para despesas previsíveis.
Quando possível, concentre o controle financeiro em uma planilha ou aplicativo confiável, facilitando o acompanhamento mensal.
14. Como reduzir o comprometimento da renda?
O comprometimento da renda representa a parcela dos recursos mensais destinada ao pagamento de obrigações financeiras.
Uma pessoa pode não possuir restrições negativas e, ainda assim, apresentar dificuldades para assumir novas parcelas.
Por exemplo, uma renda mensal de R$ 4.000 acompanhada de R$ 2.800 em pagamentos de empréstimos e financiamentos representa comprometimento de 70% com essas obrigações.
Esse cenário deixa pouco espaço para imprevistos e outras despesas.
Não existe um percentual único que garanta aprovação ou reprovação em todas as instituições.
Para melhorar a situação, procure reduzir despesas recorrentes, priorizar dívidas de custo elevado e evitar assumir novos compromissos antes de estabilizar o orçamento.
Também pode ser útil renegociar prazos, desde que o custo total permaneça adequado.
15. O uso do cartão de crédito influencia o risco financeiro?
O cartão pode facilitar pagamentos e organização financeira, mas seu uso inadequado aumenta o risco de endividamento.
Compras parceladas acumuladas, utilização frequente do crédito rotativo e atrasos na fatura podem comprometer o orçamento.
Determinadas instituições também consideram informações sobre limites e comportamento de utilização de crédito em suas análises.
Uma medida importante é acompanhar o valor total das compras já realizadas, incluindo parcelas futuras.
O limite disponível não deve ser confundido com dinheiro adicional ou aumento de renda.
Quando possível, procure pagar integralmente a fatura até o vencimento e evitar financiamentos de alto custo.
Se o orçamento estiver comprometido, reduzir temporariamente o uso do cartão pode contribuir para recuperar o equilíbrio financeiro.
16. Ter pouco histórico de crédito pode prejudicar?
Sim. Em determinados modelos de avaliação, a ausência de informações suficientes pode dificultar a estimativa do comportamento financeiro.
Uma pessoa que nunca utilizou produtos de crédito pode possuir poucas referências para análise estatística.
Entretanto, ter histórico limitado não significa necessariamente apresentar comportamento financeiro inadequado.
O mesmo vale para jovens consumidores e pessoas que preferem realizar compras à vista.
Para construir histórico, é importante manter relações financeiras regulares e utilizar produtos somente quando houver necessidade real e capacidade de pagamento.
Não é recomendável contratar empréstimos desnecessários apenas para tentar aumentar o Score.
O custo de juros e encargos pode superar qualquer benefício hipotético na pontuação.
17. Atualizar dados cadastrais ajuda na análise de crédito?
Informações cadastrais consistentes facilitam procedimentos de identificação e podem ajudar a reduzir divergências durante solicitações financeiras.
Dados incorretos de endereço, telefone e identificação podem gerar dificuldades de validação ou exigir verificações adicionais.
Entretanto, a simples atualização cadastral não garante aumento do Score.
O mais importante é manter informações verdadeiras, atualizadas e compatíveis com os documentos apresentados.
Quando identificar erros em relatórios, procure os canais oficiais da entidade responsável e solicite a correção.
Evite compartilhar documentos com intermediários desconhecidos ou contratar serviços que prometem melhorias automáticas mediante fornecimento de informações pessoais.
A segurança dos dados deve permanecer como prioridade durante qualquer procedimento de regularização.
18. Quanto tempo demora para sair do alto risco de crédito?
Não existe prazo universal para que uma pessoa deixe de ser considerada de alto risco.
A evolução depende das informações disponíveis, dos problemas identificados, das atualizações realizadas e dos critérios de cada instituição.
Algumas alterações cadastrais podem ser refletidas rapidamente, enquanto o histórico de pagamentos exige acompanhamento ao longo de vários períodos.
Também é importante diferenciar atualização dos registros e recuperação de pontuação.
Mesmo depois de quitar uma dívida, o sistema utilizado pelo credor ou pelo birô pode precisar atualizar as informações.
No caso do relatório SCR do Banco Central, a atualização é mensal e não ocorre necessariamente no momento do pagamento.
Portanto, desconfie de promessas de recuperação garantida em poucas horas ou de obtenção imediata de uma pontuação específica.
19. Quitar todas as dívidas garante aprovação de crédito?
Não. A quitação das dívidas representa uma medida importante de organização financeira, mas não obriga bancos e financeiras a aprovar novas operações.
As instituições podem considerar renda, histórico, estabilidade financeira, características do produto e outros elementos relevantes.
Uma pessoa que acabou de regularizar suas pendências pode precisar demonstrar consistência no cumprimento de novos compromissos.
Também é possível que determinada solicitação seja recusada por razões que não envolvam diretamente o Score.
Por isso, a recuperação financeira deve ser entendida como processo de médio e longo prazo, e não apenas como uma tentativa de alcançar aprovação imediata.
A prioridade deve ser evitar novo endividamento e construir condições sustentáveis para futuras contratações.
20. Cuidado com promessas de aumentar o Score rapidamente
Existem anúncios que prometem elevar a pontuação mediante pagamento ou realizar procedimentos supostamente capazes de eliminar qualquer classificação de risco.
Essas ofertas merecem cautela, especialmente quando envolvem cobranças antecipadas ou pedidos de senhas e documentos.
Não existe procedimento legítimo universal que garanta determinada pontuação independentemente do histórico financeiro.
O Score resulta de modelos estatísticos e informações utilizadas por seus fornecedores.
Também é importante desconfiar de promessas de exclusão de dívidas legítimas sem observar os procedimentos legais.
Antes de contratar qualquer serviço, verifique a identificação da empresa, as condições oferecidas e a natureza da solução.
Para acompanhar sua situação, dê preferência aos canais oficiais das instituições financeiras, birôs de crédito e órgãos responsáveis.
21. Como empresas interpretam um CPF com alto risco?
Empresas que concedem crédito podem utilizar indicadores de risco para definir limites, prazos e condições comerciais.
Uma avaliação desfavorável pode levar à solicitação de documentação adicional, redução do limite oferecido ou recusa de determinada operação.
Entretanto, a análise responsável não deve depender exclusivamente de uma pontuação isolada.
O valor negociado, o histórico do cliente, a capacidade de pagamento e a finalidade da contratação também podem ser relevantes.
As organizações devem respeitar a legislação de proteção de dados e observar a qualidade das informações utilizadas.
Quando houver decisões exclusivamente automatizadas que afetem os interesses do titular, devem ser considerados os direitos previstos na LGPD.
O uso adequado das informações contribui para decisões mais proporcionais e transparentes.
22. Plano prático de recuperação financeira
Para quem deseja melhorar o perfil de crédito, uma estratégia estruturada pode facilitar o acompanhamento dos resultados.
Primeiros 30 dias
- Consultar o histórico e as informações de crédito.
- Identificar dívidas, juros e vencimentos.
- Revisar o orçamento familiar.
- Corrigir informações comprovadamente incorretas.
- Negociar obrigações prioritárias.
Entre 30 e 90 dias
- Cumprir os acordos de pagamento.
- Reduzir despesas desnecessárias.
- Evitar novas dívidas de alto custo.
- Acompanhar a atualização dos registros.
- Organizar as faturas futuras.
Após 90 dias
- Manter pagamentos regulares.
- Reavaliar o comprometimento da renda.
- Construir reserva financeira gradualmente.
- Conferir periodicamente os relatórios.
- Solicitar crédito somente quando necessário.
Esses períodos funcionam como referência de organização, não como promessa de aumento de pontuação. A recuperação pode exigir mais tempo conforme a situação individual.
23. Perguntas frequentes sobre CPF de alto risco
CPF com alto risco significa nome sujo?
Não necessariamente. A avaliação pode considerar histórico financeiro, comportamento de pagamento e outras informações, mesmo quando não existem dívidas negativadas.
Um Score baixo impede financiamento?
Não automaticamente. Cada instituição utiliza critérios próprios e pode considerar renda, garantias e características da operação.
É possível melhorar o Score pagando dívidas?
A regularização pode contribuir para um perfil mais favorável, mas não garante aumento imediato ou uma quantidade específica de pontos.
O Banco Central define quem possui alto risco?
O Banco Central mantém sistemas de informações financeiras, mas não atribui uma classificação pública universal de alto ou baixo risco a todos os CPFs.
Posso ter Score alto e crédito negado?
Sim. Uma pontuação elevada não obriga nenhuma instituição a conceder crédito. Outros fatores podem ser considerados.
Consultar meu próprio CPF reduz o Score?
Consultar o próprio Score na Serasa não diminui essa pontuação. Consultas realizadas por instituições durante solicitações de crédito são situações diferentes.
Existe maneira de eliminar o alto risco imediatamente?
Não existe método universal e garantido. A avaliação depende dos critérios de cada instituição e das informações disponíveis.
Informações incorretas podem ser contestadas?
Sim. O consumidor pode procurar a fonte responsável e exercer os direitos aplicáveis à correção de dados e à proteção de informações pessoais.
Conclusão: reconstruir a credibilidade financeira exige planejamento
Ter um CPF considerado de alto risco de crédito não significa que o consumidor ficará permanentemente impedido de contratar empréstimos, financiamentos ou cartões.
Essa avaliação resulta de informações e critérios utilizados pelas instituições, que podem mudar conforme o histórico financeiro evolui.
Para melhorar o perfil, é fundamental identificar os fatores desfavoráveis, organizar o orçamento, corrigir informações inconsistentes e manter compromissos financeiros dentro da capacidade de pagamento.
Também é importante compreender que Score, Cadastro Positivo, restrições e registros bancários representam elementos diferentes de uma análise.
Nenhum indicador isolado define completamente a situação de uma pessoa.
A recuperação financeira deve priorizar a estabilidade do orçamento, a redução de dívidas e a construção gradual de um histórico consistente.
Quanto mais organizado e sustentável for o comportamento financeiro, melhores poderão ser as condições para construir um perfil de crédito favorável ao longo do tempo, sem garantia de pontuação ou aprovação específica.