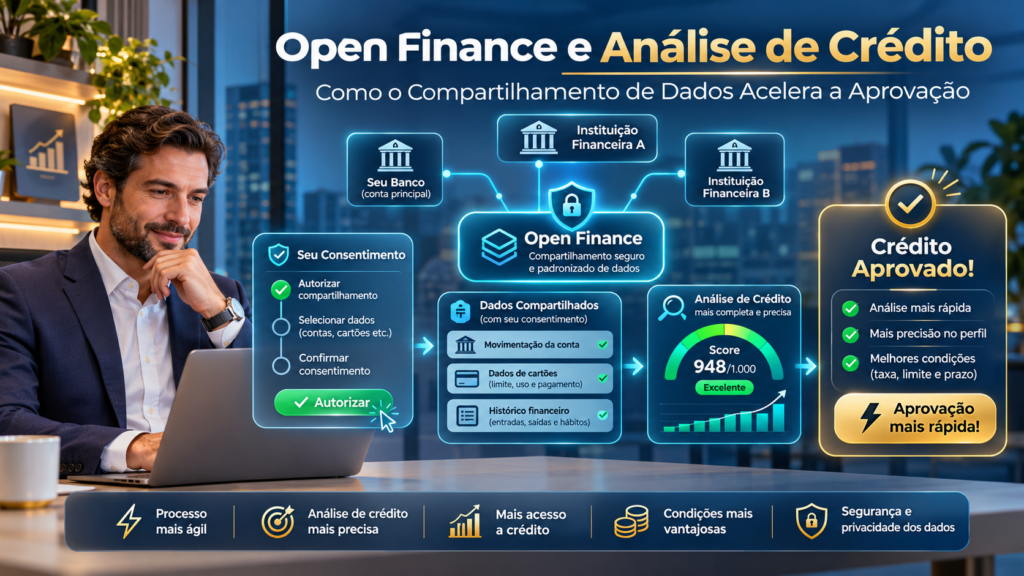
Open Finance e Análise de Crédito: Como o Compartilhamento de Dados Acelera a Aprovação
Entenda como o Open Finance funciona, quais dados podem ser compartilhados, como os bancos avaliam seu perfil financeiro e de que maneira essa tecnologia pode facilitar empréstimos, financiamentos e limites de crédito.
Atualizado em novembro de 2026.
Introdução: uma nova maneira de analisar o crédito
Durante muitos anos, solicitar um empréstimo em um banco diferente daquele em que o consumidor movimentava sua conta podia exigir diversos comprovantes, extratos e documentos financeiros. A instituição que recebia o pedido nem sempre conhecia o histórico do cliente, mesmo quando ele mantinha pagamentos regulares em outros bancos.
Com o desenvolvimento do Open Finance, esse cenário começou a mudar. O sistema permite compartilhar informações financeiras entre instituições participantes, mediante autorização do titular, utilizando uma infraestrutura padronizada e segura.
Na prática, uma pessoa que recebe salário em determinado banco pode autorizar outra instituição a acessar informações pertinentes sobre seu relacionamento financeiro. Esses dados podem complementar a análise de renda, de endividamento e de capacidade de pagamento.
Entretanto, o compartilhamento não representa aprovação automática. Cada banco continua responsável pelas decisões de concessão de crédito.
Neste guia, você aprenderá como funciona o Open Finance, quais informações podem ser utilizadas, como conceder e revogar autorizações e quais cuidados tomar para proteger seus dados pessoais e empresariais.
1. O que é Open Finance?
Open Finance é o ecossistema de compartilhamento padronizado de dados e serviços financeiros entre instituições participantes, mediante os procedimentos de autorização previstos na regulamentação.
Seu objetivo é permitir que o consumidor tenha mais controle sobre o uso de suas informações e possa acessar serviços adaptados às suas necessidades.
Isso significa que determinados dados mantidos em uma instituição podem ser compartilhados com outra, quando o titular decide autorizar.
Entretanto, não existe acesso irrestrito de todos os bancos às informações de todos os consumidores.
O processo depende de instituições participantes, finalidade definida e mecanismos de autenticação.
2. Qual é a diferença entre Open Banking e Open Finance?
O Open Banking está associado ao conceito de compartilhamento de informações e serviços bancários.
O Open Finance representa uma evolução mais ampla, contemplando diferentes produtos e serviços financeiros, incluindo determinadas informações sobre investimentos, seguros e previdência, conforme a expansão e as regras de cada segmento.
No Brasil, o ecossistema é regulamentado e supervisionado pelas autoridades competentes, incluindo o Banco Central nas atividades sob sua responsabilidade.
Entretanto, nem todos os produtos de todos os setores estão necessariamente disponíveis em qualquer instituição.
A abrangência depende da fase de implementação e da participação das entidades envolvidas.
3. Como funciona o compartilhamento de dados?
O processo começa quando o cliente decide autorizar uma instituição a receber informações mantidas em outra.
Normalmente, a solicitação é iniciada pelo aplicativo ou internet banking da instituição que receberá os dados.
Em seguida, o titular escolhe a instituição de origem, verifica as condições e é direcionado para autenticar e confirmar a autorização.
Depois da confirmação, retorna ao ambiente da instituição recebedora.
Os dados são transmitidos diretamente entre as instituições por meio dos mecanismos técnicos autorizados.
Não existe uma base central única reunindo todos os históricos financeiros dos consumidores para compartilhamento indiscriminado.
4. Quais informações podem ser compartilhadas?
O Open Finance pode abranger diferentes categorias de informações, conforme a autorização e os serviços disponíveis.
- Dados cadastrais, como identificação e contato.
- Saldos e movimentações de contas abrangidas.
- Informações sobre cartões, faturas e limites.
- Contratos de empréstimos e financiamentos.
- Dados de determinadas operações de câmbio.
- Informações relacionadas a investimentos.
Entretanto, o cliente deve verificar exatamente quais categorias serão compartilhadas.
Senhas, tokens e outras credenciais de segurança não fazem parte dos dados compartilhados.
O acesso deve respeitar a finalidade apresentada e a regulamentação aplicável.
5. Como esses dados ajudam na análise de crédito?
Quando uma instituição recebe informações autorizadas sobre o relacionamento financeiro do consumidor, pode compreender melhor sua situação econômica.
Isso pode incluir regularidade de recebimentos, despesas, histórico de pagamentos e compromissos existentes.
Esses elementos podem complementar os modelos de análise de crédito e reduzir a necessidade de apresentar manualmente alguns documentos.
Entretanto, a instituição ainda poderá solicitar comprovantes adicionais e realizar verificações próprias.
O compartilhamento também pode revelar endividamento elevado ou outras condições relevantes.
Portanto, os dados contribuem para uma decisão mais informada, mas não necessariamente favorável ao solicitante.
6. Por que o Open Finance pode acelerar uma aprovação?
Uma das dificuldades tradicionais da análise de crédito é reunir informações atualizadas e confiáveis sobre a capacidade financeira do cliente.
Quando essas informações precisam ser enviadas manualmente, o procedimento pode envolver documentos incompletos, extratos desatualizados e conferências adicionais.
O compartilhamento padronizado pode reduzir algumas dessas etapas e facilitar a verificação de informações disponíveis.
Entretanto, o tempo efetivo da análise depende da instituição, do produto e da complexidade da operação.
Um financiamento imobiliário, por exemplo, pode exigir avaliação do imóvel e documentação jurídica mesmo depois do compartilhamento financeiro.
7. O Open Finance aumenta as chances de aprovação?
O compartilhamento pode contribuir para análises mais completas, especialmente quando a instituição possui poucas informações sobre o cliente.
Uma pessoa com histórico consistente em outro banco pode autorizar o acesso a dados que demonstrem recebimentos e pagamentos regulares.
Entretanto, isso não significa que a probabilidade de aprovação necessariamente aumentará em todos os casos.
Os dados também podem mostrar dívidas elevadas ou comprometimento financeiro incompatível com a operação pretendida.
A aprovação continua dependendo dos critérios da instituição e da capacidade real de cumprir as prestações.
8. Como o compartilhamento pode beneficiar autônomos?
Trabalhadores autônomos frequentemente possuem renda variável e nem sempre conseguem comprovar recebimentos por meio de contracheques tradicionais.
Com o Open Finance, informações autorizadas de movimentações e recebimentos podem auxiliar determinadas instituições a compreender a regularidade da atividade financeira.
Isso pode tornar a avaliação mais adequada à realidade de profissionais liberais, prestadores de serviços e trabalhadores da economia informal.
Entretanto, movimentação bancária não equivale automaticamente a renda líquida disponível.
Os bancos podem considerar custos profissionais, sazonalidade e outros fatores.
O compartilhamento complementa a documentação, sem substituir necessariamente todos os comprovantes.
9. O Open Finance pode ajudar quem tem Score baixo?
O Score comercial é uma medida estatística utilizada por fornecedores de informações de crédito.
Entretanto, ele não representa sozinho toda a capacidade financeira de uma pessoa.
O Open Finance pode fornecer informações adicionais para uma avaliação realizada por determinada instituição, como recebimentos e comportamento de utilização de contas.
Isso pode ser útil quando a pontuação comercial não oferece uma visão suficientemente abrangente do relacionamento financeiro.
Contudo, compartilhar dados não apaga negativações nem garante recuperação da pontuação.
Também não obriga o banco a aprovar empréstimos para consumidores com restrições.
10. Open Finance e Rating Interno Bancário
O Rating Interno Bancário pode representar uma classificação de risco utilizada pela instituição para avaliar clientes ou operações.
Dependendo da metodologia, informações financeiras recebidas por meio do Open Finance podem complementar os modelos internos.
Entretanto, cada banco define seus procedimentos conforme as normas e políticas aplicáveis.
Não existe uma tabela universal que converta dados compartilhados em determinada classificação de Rating.
Uma instituição também pode considerar garantias, histórico de crédito, renda e características do produto.
Por isso, o compartilhamento é uma ferramenta de informação, não um mecanismo automático de aumento de Rating.
11. É possível conseguir limites maiores?
Algumas instituições podem utilizar os dados recebidos para reavaliar limites de cartões, empréstimos e outros produtos financeiros.
Se o histórico compartilhado demonstrar capacidade financeira compatível, o banco poderá considerar uma proposta diferente daquela oferecida anteriormente.
Entretanto, não existe obrigação de ampliar o limite.
Também é importante evitar a utilização de crédito além da renda disponível.
O consumidor deve considerar o valor total das despesas e a possibilidade de pagar integralmente as faturas.
Um limite elevado pode oferecer flexibilidade, mas também exige disciplina financeira.
12. O Open Finance pode reduzir taxas de juros?
Uma avaliação mais precisa de risco pode permitir que determinadas instituições apresentem ofertas personalizadas.
Dependendo do perfil, isso pode incluir condições de juros mais favoráveis.
Entretanto, não existe redução automática vinculada à autorização de compartilhamento.
As taxas também dependem do prazo, das garantias, da modalidade e da política comercial do banco.
Antes de contratar, compare o Custo Efetivo Total, conhecido como CET.
Esse indicador permite avaliar os encargos e despesas da operação, oferecendo uma referência mais completa do custo financeiro do que a taxa nominal isolada.
13. Como o Open Finance ajuda na portabilidade?
A portabilidade de crédito permite transferir determinada operação para outra instituição em condições previstas pela regulamentação.
O Open Finance pode facilitar a comparação de informações e apoiar soluções digitais relacionadas à transferência de operações.
Entretanto, cada modalidade possui regras específicas e os serviços disponíveis dependem da implementação pelas instituições.
O consumidor deve verificar saldos, taxas, prazo restante e custo total das propostas.
Também é importante compreender se a nova operação reduz efetivamente os encargos.
Uma prestação menor, isoladamente, não significa necessariamente economia.
14. Compartilhar dados é obrigatório?
Não. O compartilhamento de dados pessoais no Open Finance depende da autorização do titular.
O consumidor decide se deseja participar, quais dados serão compartilhados, com qual instituição e por quanto tempo, observadas as opções disponibilizadas.
Entretanto, cada instituição continua possuindo critérios próprios para concessão de produtos financeiros.
Antes de aceitar uma autorização, verifique se a finalidade corresponde ao serviço desejado.
Não é recomendável compartilhar informações apenas porque alguém prometeu aprovação garantida.
O consentimento precisa ser informado, específico e compatível com as regras aplicáveis.
15. Como autorizar o compartilhamento?
O procedimento geralmente pode ser realizado diretamente pelo aplicativo oficial da instituição que receberá os dados.
- Acesse o aplicativo do banco recebedor.
- Localize a opção Open Finance.
- Selecione a funcionalidade de compartilhamento.
- Escolha a instituição de origem.
- Leia a finalidade e o prazo da autorização.
- Confira quais dados serão compartilhados.
- Prossiga para autenticação no banco de origem.
- Confirme a autorização.
- Retorne ao aplicativo recebedor.
- Confira o status do compartilhamento.
Os nomes das opções podem variar conforme a instituição.
16. É seguro compartilhar informações financeiras?
O Open Finance possui regras técnicas e de segurança destinadas a proteger as informações transmitidas entre instituições participantes.
O compartilhamento ocorre por mecanismos padronizados, com autenticação e autorizações específicas.
Entretanto, nenhum ambiente digital elimina completamente os riscos de fraude ou utilização indevida de dados.
Por isso, o consumidor deve utilizar aplicativos oficiais e verificar cuidadosamente as solicitações apresentadas.
Não forneça senhas, tokens ou códigos de autenticação a supostos consultores.
Em caso de suspeita de uso irregular, procure imediatamente a instituição envolvida e revise os consentimentos ativos.
17. Os bancos compartilham minhas senhas?
Não. O Banco Central esclarece que senhas, tokens e outras credenciais de segurança não são compartilhados pelo Open Finance.
A autenticação do cliente ocorre pelos canais oficiais das instituições, de acordo com as regras do sistema.
Portanto, nenhuma pessoa precisa conhecer sua senha bancária para executar legitimamente o compartilhamento.
Também não é necessário enviar códigos de autenticação por aplicativos de mensagens.
Se alguém solicitar essas informações afirmando que precisa ativar seu Open Finance, desconfie.
Interrompa o contato e confirme o procedimento diretamente com o banco.
18. Por quanto tempo os dados ficam compartilhados?
A autorização deve apresentar prazo de validade adequado à finalidade do compartilhamento.
O consumidor precisa verificar essa informação antes de confirmar o procedimento.
Entretanto, não existe uma duração única aplicável indiscriminadamente a todas as autorizações e serviços.
As regras podem variar conforme a modalidade de compartilhamento e a regulamentação pertinente.
Também é importante distinguir o prazo da autorização das regras legais aplicáveis ao tratamento e à conservação de dados já recebidos.
O titular deve utilizar os ambientes de gestão disponibilizados pelas instituições para acompanhar as autorizações existentes.
19. Como cancelar uma autorização?
O consumidor pode solicitar a revogação do consentimento pelos canais disponibilizados pelas instituições participantes.
Normalmente, o procedimento é realizado pelo aplicativo ou internet banking.
Basta acessar a área de Open Finance, localizar os compartilhamentos existentes e selecionar a autorização que deseja cancelar.
Entretanto, a revogação não significa necessariamente eliminação automática de todos os dados anteriormente tratados de forma legítima.
A conservação deve observar as bases legais e os prazos aplicáveis.
Se houver dúvida sobre a utilização das informações, solicite esclarecimentos à instituição recebedora.
20. O que mudou no Open Finance em 2026?
O Banco Central continuou aperfeiçoando as regras e os procedimentos do ecossistema durante 2026.
Entre as mudanças estão atualizações dos manuais de experiência do cliente, segurança e mecanismos de gestão de consentimento.
Em outubro, o Conselho Monetário Nacional e o Banco Central aprovaram novas medidas relacionadas a contratos de parceria e ao compartilhamento de dados de pessoas jurídicas.
As alterações reforçam transparência, responsabilidades das instituições e procedimentos de proteção das informações.
Entretanto, o consumidor deve verificar a implementação efetiva das funcionalidades oferecidas por cada participante.
21. Como empresas podem utilizar o Open Finance?
Empresas podem autorizar o compartilhamento de determinadas informações financeiras vinculadas ao CNPJ, observados os procedimentos de representação e autenticação.
Esses dados podem contribuir para análises de capital de giro, financiamento de equipamentos e outras operações empresariais.
Entretanto, faturamento bancário não deve ser confundido automaticamente com lucro ou capacidade líquida de pagamento.
O banco pode considerar despesas operacionais, endividamento, fluxo de caixa e garantias.
Para micro e pequenas empresas, o compartilhamento pode ajudar a apresentar informações financeiras de maneira padronizada.
A aprovação continua dependendo das características da operação.
22. Open Finance para MEI e pequenas empresas
Microempreendedores individuais e pequenas empresas podem apresentar dificuldades para comprovar receitas ou reunir documentos exigidos em análises tradicionais.
Quando seus recebimentos são realizados por instituições participantes, o compartilhamento autorizado pode complementar a avaliação do negócio.
Isso pode contribuir para a identificação de movimentações recorrentes, entradas e compromissos financeiros.
Entretanto, o MEI deve manter organização fiscal e distinguir recursos pessoais dos valores relacionados à atividade empresarial.
O Open Finance não substitui automaticamente declarações fiscais, documentos contábeis ou comprovação de regularidade.
Ele funciona como fonte adicional de informações.
23. Qual é a diferença entre Open Finance e Registrato?
O Registrato é um serviço do Banco Central que permite ao titular consultar determinados relatórios financeiros, como operações de crédito e relacionamentos bancários.
Já o Open Finance permite compartilhar dados e acessar serviços entre instituições participantes mediante autorização.
O Registrato funciona principalmente como ferramenta de consulta e acompanhamento.
O Open Finance possui uma infraestrutura destinada ao intercâmbio padronizado de informações e serviços.
Embora ambos estejam relacionados ao sistema financeiro, suas finalidades são diferentes.
O consumidor pode utilizar os dois de maneira complementar para compreender seu histórico e avaliar produtos.
24. O Open Finance substitui o SCR?
Não. O Sistema de Informações de Créditos, conhecido como SCR, reúne determinadas operações informadas pelas instituições financeiras ao Banco Central.
O Open Finance permite compartilhar categorias específicas de informações entre participantes autorizados.
Os sistemas possuem regras e finalidades diferentes.
Uma instituição pode utilizar informações do SCR nas condições regulamentares e também receber dados pelo Open Finance, quando houver autorização pertinente.
Entretanto, nenhuma dessas ferramentas oferece uma garantia universal de concessão de crédito.
A decisão depende da avaliação integrada da situação financeira do solicitante.
25. O Open Finance melhora automaticamente o Score?
Não. O simples compartilhamento não garante aumento do Score calculado por birôs comerciais.
O Serasa Score, por exemplo, possui metodologia própria baseada em determinadas informações de comportamento financeiro.
Já o Open Finance disponibiliza informações específicas às instituições autorizadas, que podem utilizá-las em seus próprios modelos.
Entretanto, não existe correspondência automática entre ativar o compartilhamento e receber determinada quantidade de pontos.
O consumidor também não deve contratar empréstimos desnecessários apenas para tentar melhorar sua avaliação.
A organização financeira deve continuar sendo a prioridade.
26. Quais são os principais riscos e limitações?
Embora ofereça oportunidades, o compartilhamento exige cuidado com a privacidade e com a interpretação das informações financeiras.
Um histórico bancário pode revelar renda regular, mas também despesas elevadas e comprometimento de crédito.
Além disso, o consumidor deve verificar se a instituição é participante legítima do sistema.
Também é importante compreender a finalidade e o período da autorização.
Golpistas podem utilizar mensagens falsas para solicitar senhas ou acesso remoto aos dispositivos.
O compartilhamento oficial não exige a entrega dessas credenciais a terceiros.
27. Exemplo prático de análise com Open Finance
Imagine um profissional autônomo que recebe aproximadamente R$ 7.000 mensais, mas movimenta seus recursos principalmente em um banco digital.
Ao solicitar empréstimo em outra instituição, ele possui pouco histórico de relacionamento com o novo banco.
Com autorização, o Open Finance permite compartilhar informações pertinentes sobre seus recebimentos e compromissos.
A instituição poderá utilizar esses dados para complementar a avaliação da capacidade de pagamento.
Entretanto, poderá também identificar despesas que reduzam a margem disponível.
O exemplo é hipotético e não representa promessa de aprovação ou de taxa específica.
28. Como comparar propostas após compartilhar os dados?
O recebimento de uma proposta de crédito não significa que ela será necessariamente vantajosa.
Antes de aceitar, compare taxas de juros, Custo Efetivo Total, quantidade de parcelas e valor total a pagar.
Também verifique seguros, tarifas, garantias e consequências do atraso.
Uma proposta pode oferecer limite maior, mas apresentar encargos incompatíveis com as necessidades do consumidor.
Por isso, o compartilhamento deve servir para ampliar as informações disponíveis e facilitar escolhas responsáveis.
O melhor crédito é aquele que atende à finalidade pretendida sem comprometer excessivamente a renda.
29. Checklist antes de utilizar o Open Finance
- Confirme se a instituição é participante legítima.
- Acesse somente aplicativos oficiais.
- Verifique a finalidade do compartilhamento.
- Identifique a instituição que receberá os dados.
- Confira qual instituição enviará as informações.
- Leia as categorias de dados autorizadas.
- Verifique o período de validade.
- Proteja senhas e códigos de autenticação.
- Não compartilhe credenciais com terceiros.
- Confira seu histórico financeiro.
- Organize comprovantes de renda.
- Liste empréstimos existentes.
- Calcule o comprometimento mensal.
- Compare propostas bancárias.
- Verifique o Custo Efetivo Total.
- Analise garantias e condições contratuais.
- Evite crédito desnecessário.
- Confira os consentimentos ativos.
- Revogue autorizações que não deseja manter.
- Guarde comprovantes importantes.
- Desconfie de promessas de aprovação garantida.
- Acompanhe possíveis irregularidades.
- Utilize canais de atendimento oficiais.
- Proteja seus dados pessoais e empresariais.
- Contrate apenas valores compatíveis com sua renda.
30. Perguntas frequentes sobre Open Finance
Open Finance aprova empréstimo imediatamente?
Não. Pode facilitar a análise, mas a decisão depende dos critérios da instituição e das informações do cliente.
Preciso pagar para compartilhar dados?
O compartilhamento pelo Open Finance é gratuito. Serviços adicionais eventualmente oferecidos devem possuir condições próprias e transparentes.
Posso compartilhar dados de mais de um banco?
Sim. O consumidor pode autorizar compartilhamentos distintos entre instituições participantes.
O banco recebe minhas senhas?
Não. Senhas, tokens e credenciais de segurança não integram os dados compartilhados.
Posso cancelar o compartilhamento?
Sim. A autorização pode ser revogada pelos canais previstos pelas instituições participantes.
Open Finance aumenta meu Score?
Não automaticamente. Os modelos comerciais de pontuação possuem metodologias próprias.
Autônomos podem utilizar?
Sim. O compartilhamento pode ajudar a apresentar informações sobre recebimentos e movimentações.
Empresas também participam?
Sim, observados os procedimentos específicos de representação e autorização.
O Open Finance garante juros menores?
Não. Pode contribuir para ofertas mais personalizadas, mas as taxas dependem da avaliação e das condições comerciais.
É obrigatório participar?
Não. O compartilhamento de dados depende de autorização, observadas as regras aplicáveis.
Conclusão: mais informações podem significar análises melhores
O Open Finance representa uma evolução importante na forma como pessoas e empresas podem compartilhar informações financeiras entre instituições participantes.
Com autorização, dados de contas, cartões, empréstimos e outros produtos podem contribuir para análises de crédito mais completas.
Isso pode reduzir etapas de conferência documental e facilitar o desenvolvimento de ofertas personalizadas.
Entretanto, o compartilhamento não garante aprovação, aumento de limite ou juros menores.
As instituições continuam responsáveis por avaliar renda, endividamento, garantias e capacidade de pagamento.
Também é fundamental compreender os mecanismos de consentimento, revogação e proteção de dados.
Para autônomos e pequenos empresários, o sistema pode proporcionar oportunidades de demonstrar seu histórico financeiro utilizando informações já existentes em outras instituições.
O maior benefício do Open Finance não é conseguir crédito a qualquer custo, mas permitir que o consumidor tenha mais controle sobre seus dados e encontre produtos financeiros compatíveis com suas necessidades e sua realidade econômica.