Prejuízo no Registrato do Banco Central: O Que Significa e Como Limpar Esse Apontamento?
Entenda o que significa um registro de prejuízo no SCR do Banco Central, como verificar dívidas antigas, negociar obrigações, corrigir informações indevidas e acompanhar a atualização do seu histórico financeiro.
Atualizado em novembro de 2026.
Introdução: o que significa encontrar prejuízo no Registrato?
Ao consultar o histórico financeiro no Registrato do Banco Central, muitos consumidores descobrem operações antigas que não lembravam ou encontram valores classificados como vencidos e, em relatórios anteriores, como prejuízo.
Essa situação costuma gerar preocupação, principalmente quando a pessoa deseja solicitar financiamento imobiliário, empréstimo pessoal ou cartão de crédito.
Uma dúvida frequente é se o registro significa que o consumidor está negativado, impedido de conseguir novos empréstimos ou obrigado a pagar imediatamente um valor indicado no relatório.
A resposta exige compreender como funciona o Sistema de Informações de Créditos, conhecido como SCR.
O SCR recebe informações das instituições financeiras e apresenta determinados compromissos bancários em diferentes situações. Entretanto, não é uma lista convencional de negativados e não funciona como um cadastro público de Score.
Neste guia, explicaremos o significado dos registros de prejuízo, as mudanças recentes no relatório, os efeitos de uma quitação e os procedimentos disponíveis para corrigir informações indevidas.
1. O que é o Registrato do Banco Central?
O Registrato é um serviço gratuito disponibilizado pelo Banco Central do Brasil para consulta de determinadas informações financeiras vinculadas ao CPF ou CNPJ.
Por meio dele, o titular pode acessar relatórios sobre empréstimos, financiamentos, relacionamentos bancários, chaves Pix e outros registros abrangidos pelo serviço.
Essas informações são enviadas pelas instituições participantes, conforme as regras aplicáveis.
Entretanto, o Registrato não substitui extratos bancários ou demonstrativos atualizados de quitação.
Cada relatório possui finalidade própria e período específico de atualização.
O consumidor deve observar essas características antes de interpretar uma dívida como ativa, vencida ou incorreta.
2. O que é o SCR?
O Sistema de Informações de Créditos é administrado pelo Banco Central e reúne dados sobre determinadas operações contratadas com instituições financeiras.
Entre os registros estão empréstimos, financiamentos, limites de crédito, obrigações em dia e valores vencidos.
O sistema auxilia a supervisão financeira e pode fornecer informações para avaliações de crédito realizadas pelas instituições autorizadas.
Entretanto, possuir contrato registrado não significa automaticamente estar inadimplente.
Financiamentos pagos normalmente também podem aparecer no SCR.
A interpretação correta depende da modalidade, da situação informada e da data-base apresentada.
3. O que significa prejuízo no SCR?
O termo prejuízo está relacionado ao tratamento contábil e ao reconhecimento de perdas em determinadas operações de crédito pelas instituições financeiras.
Quando um empréstimo apresenta deterioração relevante, a instituição pode adotar procedimentos contábeis e prudenciais específicos.
Em relatórios anteriores do SCR, determinadas operações eram apresentadas em uma coluna denominada Em prejuízo.
Entretanto, essa expressão não significa necessariamente que o banco desistiu de cobrar a dívida.
Também não representa, por si só, perdão, prescrição ou quitação.
Para conhecer a situação jurídica e financeira atual da obrigação, é necessário procurar a instituição responsável pelo contrato.
4. O que mudou no relatório em 2026?
O Banco Central esclareceu, em atualização oficial de abril de 2026, uma alteração importante na apresentação das dívidas do SCR.
Os valores vencidos e aqueles anteriormente classificados como prejuízo passaram a aparecer reunidos na coluna Vencida.
A coluna específica Em prejuízo deixou de existir no relatório atual.
Essa mudança está relacionada às regras contábeis estabelecidas pela Resolução CMN nº 4.966/2021.
Portanto, o consumidor que utiliza materiais antigos da internet pode encontrar explicações sobre campos que já não aparecem separadamente.
A ausência da coluna não significa necessariamente que o contrato foi quitado ou que seus registros históricos desapareceram.
5. Qual é a diferença entre dívida em dia e vencida?
Na orientação atual do Banco Central, a categoria Em dia compreende parcelas não vencidas ou vencidas há até quatorze dias.
Já a categoria Vencida abrange parcelas vencidas há mais de quatorze dias.
Entretanto, essas classificações devem ser interpretadas dentro das regras específicas do SCR e da data-base do relatório.
Um valor informado como vencido em determinado mês não comprova, sozinho, que o mesmo valor continua pendente atualmente.
Por isso, antes de negociar ou apresentar reclamação, consulte a posição mais recente e obtenha informações diretamente com o credor.
6. Prejuízo significa que o banco perdeu o dinheiro?
O reconhecimento contábil de perda não deve ser confundido automaticamente com a extinção da obrigação contratual.
Uma instituição pode reconhecer consequências econômicas de uma operação problemática e ainda possuir direitos relacionados à cobrança.
A situação jurídica depende do contrato, dos pagamentos realizados, de eventual acordo e dos prazos legais aplicáveis.
Portanto, não é correto afirmar que toda dívida classificada como prejuízo foi perdoada.
Também não se deve concluir que a instituição está autorizada a cobrar valores incorretos.
O consumidor pode solicitar o histórico contratual, demonstrativo atualizado e esclarecimentos sobre a origem da cobrança.
7. Prejuízo no Registrato significa nome sujo?
Não necessariamente. O SCR e os cadastros comerciais de inadimplência possuem finalidades diferentes.
A Serasa e outros birôs podem manter registros negativos em condições previstas pela legislação.
Já o SCR apresenta informações sobre operações bancárias, incluindo compromissos regularmente pagos.
Assim, uma dívida pode aparecer no histórico do SCR sem possuir negativação comercial ativa.
Da mesma forma, uma cobrança feita por empresa comercial pode não integrar os relatórios do Banco Central.
O consumidor deve consultar cada sistema separadamente e evitar interpretar todos os registros como equivalentes.
8. Esse registro pode dificultar empréstimos?
Informações financeiras sobre atrasos e compromissos bancários podem contribuir para avaliações de risco realizadas por instituições autorizadas.
Entretanto, não existe regra universal determinando que qualquer registro de prejuízo provoque reprovação automática.
Os bancos também consideram renda, capacidade de pagamento, garantias, endividamento e políticas internas.
Uma pessoa que regularizou obrigações antigas pode receber avaliação diferente daquela realizada durante o período de inadimplência.
Por outro lado, uma dívida recentemente vencida pode representar fator relevante para determinada análise.
A decisão pertence à instituição e depende do conjunto das informações.
9. O Banco Central determina quem pode conseguir crédito?
O Banco Central administra o SCR e supervisiona instituições integrantes do sistema financeiro, mas não aprova individualmente todos os empréstimos solicitados pelos consumidores.
Cada banco desenvolve procedimentos de análise e políticas de concessão, respeitando as normas aplicáveis.
Também não existe uma classificação pública universal do Banco Central que garanta ou impeça empréstimos apenas por apresentar determinado número.
O SCR pode fornecer informações relevantes sobre compromissos financeiros.
Entretanto, ele representa apenas uma das fontes utilizadas na avaliação.
Por isso, a expressão restrição no Banco Central deve ser utilizada com cautela.
10. Como descobrir se existe dívida registrada?
O titular pode consultar gratuitamente o Relatório de Empréstimos e Financiamentos pelo Registrato.
O acesso é realizado pelo portal Meu BC, com conta gov.br prata ou ouro e verificação em duas etapas habilitada.
Depois de entrar no sistema, basta selecionar o relatório SCR e conferir as operações apresentadas.
É importante identificar o credor, a modalidade, os valores e a data-base.
Também se recomenda comparar o documento com contratos, extratos e comprovantes de pagamentos.
Se encontrar uma dívida desconhecida, não realize pagamento antes de verificar sua origem.
11. Passo a passo para acessar o Registrato
- Acesse o portal oficial do Banco Central.
- Entre na área Meu BC.
- Selecione o Registrato.
- Faça login com sua conta gov.br.
- Utilize autenticação em duas etapas.
- Abra o Relatório de Empréstimos e Financiamentos.
- Confira os dados disponíveis.
- Identifique a instituição responsável.
- Verifique o período de referência.
- Guarde o relatório em local seguro.
O serviço oficial é gratuito e não exige contratação de intermediários.
Evite informar senhas ou códigos de autenticação a empresas que prometem retirar apontamentos financeiros.
12. Como interpretar corretamente a data-base?
A data-base representa o período ao qual as informações financeiras se referem.
Isso significa que o relatório não necessariamente apresenta a situação existente no exato momento da consulta.
Por exemplo, uma pessoa que pagou uma obrigação em outubro poderá encontrar informações anteriores até que a posição correspondente seja disponibilizada.
Também é possível consultar posições históricas de períodos em que houve atraso.
Por isso, a data-base é fundamental para distinguir uma cobrança atual de uma informação histórica verdadeira.
Antes de solicitar exclusão, confira se o registro realmente pertence ao período que está sendo questionado.
13. Como limpar um apontamento de prejuízo?
O primeiro passo é identificar se a obrigação está realmente pendente ou se existe informação incorreta.
Quando a dívida é legítima e ainda está em aberto, o consumidor pode procurar o banco para negociar ou solicitar o saldo de quitação.
Depois do pagamento ou da renegociação, a instituição deve refletir corretamente a situação nas informações encaminhadas ao SCR.
Entretanto, o histórico verdadeiro dos meses anteriores não será automaticamente apagado.
Quando houver fraude, contrato inexistente ou outro erro comprovado, o caminho é solicitar a retificação dos dados à instituição responsável.
Essas situações exigem procedimentos diferentes.
14. Pagar a dívida elimina o prejuízo imediatamente?
Não. O SCR possui atualização mensal e depende das informações encaminhadas pelas instituições financeiras.
O Banco Central informa que uma obrigação quitada normalmente poderá ser visualizada como regularizada no relatório disponibilizado ao final do mês seguinte.
Entretanto, o pagamento posterior não elimina automaticamente os registros históricos legítimos.
Por exemplo, um atraso verdadeiro ocorrido em agosto poderá continuar aparecendo no relatório daquele mês.
O pagamento efetuado em setembro deverá ser refletido na posição correspondente, respeitando o processamento do sistema.
Se precisar comprovar a quitação antes da atualização, solicite documento ao banco.
15. Qual é o prazo de atualização do SCR?
As instituições financeiras enviam dados ao SCR mensalmente, conforme as regras estabelecidas pelo Banco Central.
Em condições normais, a quitação ou renegociação poderá ser observada na posição disponibilizada no final do mês seguinte.
Entretanto, uma retificação realizada para corrigir informação comprovadamente errada segue procedimento diferente.
Segundo o Banco Central, depois que a instituição envia os dados corrigidos, eles podem aparecer no Registrato em até sete dias corridos.
Por isso, é importante diferenciar atualização normal de pagamento e correção extraordinária de erro.
Os dois processos não possuem necessariamente o mesmo prazo.
16. Uma dívida quitada pode continuar no histórico?
Sim. O SCR preserva posições históricas que representam corretamente a situação existente em cada período.
Se uma dívida estava vencida em janeiro e foi quitada em fevereiro, o relatório de janeiro poderá continuar mostrando o atraso.
Isso não significa que a dívida ainda esteja pendente em fevereiro.
O Banco Central esclarece que pagamentos posteriores modificam as posições futuras, não os registros verdadeiros dos meses anteriores.
Portanto, não existe direito automático à exclusão de todo o histórico apenas porque ocorreu quitação.
O consumidor deve conferir se as posições posteriores refletem corretamente a regularização.
17. Como negociar uma dívida registrada como prejuízo?
Antes de aceitar um acordo, solicite à instituição o número do contrato, o saldo atualizado e a composição dos encargos.
Também verifique descontos, quantidade de parcelas, vencimentos e valor total necessário para quitação.
Se a dívida for reconhecida e a proposta estiver dentro da capacidade financeira, o consumidor poderá avaliar a negociação.
Entretanto, não é recomendável aceitar parcelas incompatíveis com renda e despesas essenciais.
Também é importante verificar se existem questões jurídicas relacionadas à exigibilidade da obrigação.
Depois da negociação, guarde o instrumento de acordo e os comprovantes correspondentes.
18. Negociar por valor menor resolve a situação?
Uma instituição pode aceitar acordo com desconto para liquidar determinada obrigação.
Entretanto, as consequências dependem dos termos negociados e do cumprimento efetivo das condições pactuadas.
É fundamental verificar se o pagamento acordado produzirá quitação integral da obrigação ou apenas amortização parcial.
O instrumento deve apresentar essas condições de forma clara.
Após cumprir o acordo, solicite comprovante formal da situação contratual.
Também acompanhe a atualização da posição no SCR.
O desconto negociado não significa que os históricos verdadeiros anteriores serão automaticamente eliminados.
19. Como solicitar a correção de um registro indevido?
Quando o consumidor encontra informação comprovadamente incorreta, deve procurar primeiramente a instituição responsável pelo envio ao SCR.
O pedido pode ser realizado pelos canais oficiais de atendimento, como agência, SAC ou plataforma digital.
Explique qual operação está sendo questionada, identifique a data-base e apresente documentos pertinentes.
Solicite protocolo e resposta formal.
Se o problema não for resolvido, procure a ouvidoria da instituição.
Persistindo a divergência, é possível apresentar reclamação ao Banco Central, sem prejuízo de outros meios legais disponíveis.
20. Quais documentos ajudam na contestação?
A documentação depende da natureza do problema identificado.
Em situações de quitação não atualizada, podem ser úteis recibos, comprovantes bancários e declarações de encerramento contratual.
Quando existir contrato desconhecido, o consumidor pode solicitar cópia do instrumento e informações sobre sua contratação.
Se houver suspeita de fraude, protocolos de atendimento e registros de ocorrência também podem contribuir para esclarecer os fatos.
Entretanto, nenhum documento isolado garante automaticamente a exclusão.
A instituição precisa verificar as informações e providenciar correção quando o registro realmente estiver errado.
21. O que fazer se o banco não corrigir?
Se a reclamação apresentada ao atendimento inicial não for solucionada, o consumidor pode procurar a ouvidoria da instituição financeira.
É importante apresentar os protocolos anteriores, os documentos e a descrição objetiva da divergência.
Persistindo o problema, podem ser utilizados canais administrativos, como reclamação perante o Banco Central ou plataformas de defesa do consumidor.
Dependendo do caso, também é possível buscar orientação jurídica.
Entretanto, registrar reclamação não significa que toda informação questionada será retirada automaticamente.
É necessário demonstrar o erro ou a irregularidade que fundamenta o pedido.
22. O Banco Central pode apagar diretamente uma dívida?
O Banco Central administra o SCR, mas as informações são encaminhadas pelas instituições participantes, que respondem pela qualidade dos registros.
Por isso, o procedimento de correção normalmente começa com o banco responsável pela operação.
Uma reclamação ao Banco Central pode contribuir para avaliar a conduta da instituição, dentro das competências do órgão.
Entretanto, não funciona como ordem automática para apagar qualquer dívida legítima.
Se o registro estiver correto, a simples insatisfação com a existência do histórico não significa que existe irregularidade.
A exclusão depende da situação concreta e dos fundamentos aplicáveis.
23. Prejuízo com mais de cinco anos desaparece?
Questões relacionadas a dívidas antigas exigem distinguir a permanência de informações no relatório, a existência do contrato e a possibilidade jurídica de cobrança.
O Banco Central possui regras específicas para apresentação de dívidas antigas no SCR.
Entretanto, eventual ausência de um registro no relatório não significa automaticamente quitação ou perdão da obrigação.
Também não é correto aplicar indiscriminadamente a todas as dívidas um único prazo de prescrição.
O prazo depende da natureza jurídica da pretensão e de circunstâncias como vencimento e causas legais que possam afetar sua contagem.
Em casos de dúvida, a documentação contratual deve ser analisada.
24. Dívida prescrita pode permanecer no SCR?
A prescrição da pretensão de cobrança e a manutenção de informações financeiras em sistemas regulamentados são questões diferentes.
O fato de uma obrigação ter se tornado juridicamente inexigível por determinada via não significa, por si só, que todos os registros históricos verdadeiros devam desaparecer imediatamente.
Entretanto, a conservação e o uso de dados pessoais precisam respeitar a legislação e as finalidades aplicáveis.
Se houver situação concreta de irregularidade, o titular poderá solicitar esclarecimentos e correção.
Não é possível afirmar que qualquer registro antigo é automaticamente ilícito ou que sempre poderá ser mantido sem limitações.
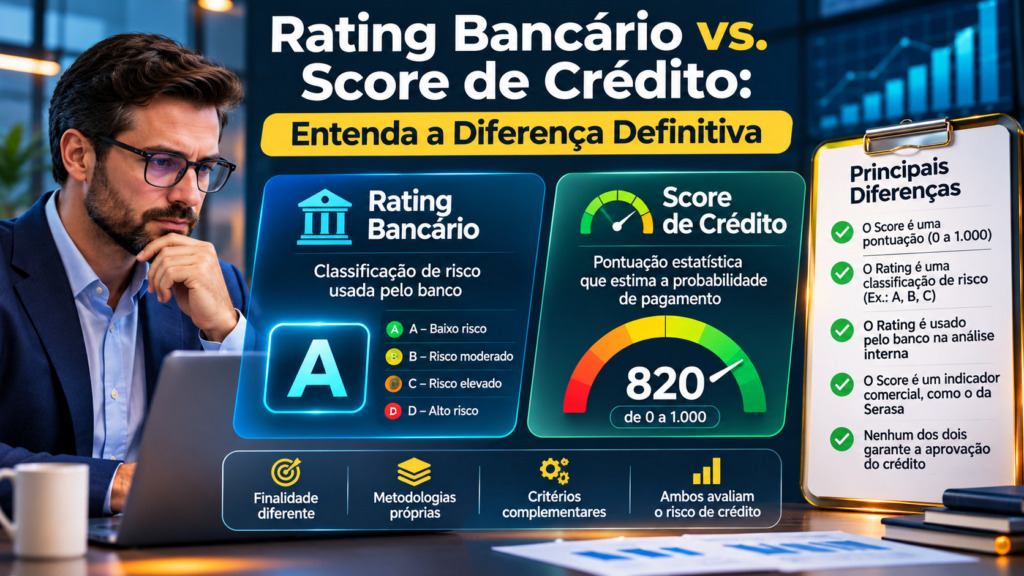
25. O prejuízo pode afetar o Score da Serasa?
O Serasa Score é calculado por metodologia própria, baseada em informações financeiras e cadastrais utilizadas pelo fornecedor.
O SCR, por sua vez, possui finalidade e estrutura distintas.
Portanto, não existe equivalência automática entre um registro de prejuízo no Banco Central e determinada quantidade de pontos no Score.
Entretanto, informações sobre inadimplência podem existir em diferentes bases legais e contribuir para avaliações distintas.
O consumidor deve consultar separadamente cada serviço para compreender seu histórico.
Não é correto presumir que corrigir um registro no SCR produzirá aumento imediato do Score comercial.
26. Ter prejuízo impede financiar um imóvel ou veículo?
Não existe proibição universal de financiamento baseada exclusivamente na presença de um registro antigo no SCR.
Entretanto, bancos podem considerar histórico de pagamentos, endividamento, renda, garantias e informações legitimamente disponíveis.
Uma operação recentemente inadimplente pode influenciar a avaliação de determinada instituição.
Por outro lado, a regularização e a situação financeira atual também podem ser relevantes.
Isso não significa que qualquer banco será obrigado a aprovar a proposta após a quitação.
O ideal é organizar a documentação e solicitar somente financiamentos compatíveis com a capacidade de pagamento.
27. Exemplo prático de prejuízo quitado
Imagine um consumidor que possuía dívida de R$ 8.000 com determinada instituição financeira.
Depois de enfrentar dificuldades de pagamento, a operação passou a apresentar classificação de risco desfavorável e foi registrada como prejuízo nos sistemas aplicáveis.
Posteriormente, o consumidor negociou e cumpriu um acordo que previa quitação integral.
A posição correspondente ao período posterior deverá refletir corretamente a regularização, observadas as regras de atualização.
Entretanto, os meses anteriores continuarão apresentando o histórico verdadeiro de inadimplência.
O exemplo é ilustrativo e não representa uma previsão de aprovação futura de crédito.
28. Exemplo de registro que deve ser contestado
Imagine uma pessoa que encontra empréstimo de R$ 15.000 em seu CPF, mas afirma nunca ter contratado a operação.
Nesse cenário, não é recomendável pagar a dívida simplesmente para tentar eliminar o apontamento.
O primeiro passo é procurar a instituição e solicitar os documentos de contratação e a origem do registro.
Se houver fraude ou informação incorreta comprovada, a instituição deverá adotar as providências pertinentes.
Também é importante preservar protocolos e documentos usados na contestação.
Quando necessário, órgãos de defesa do consumidor e o Poder Judiciário poderão ser acionados.
29. Como evitar novos apontamentos?
A principal estratégia preventiva é manter obrigações compatíveis com a renda disponível.
Antes de contratar empréstimos, verifique prestações existentes, despesas essenciais e capacidade de enfrentar imprevistos.
Também é recomendável acompanhar faturas e vencimentos, evitando a utilização recorrente do crédito rotativo.
Quando houver dificuldade de pagamento, procure o credor para avaliar alternativas antes que a situação se agrave.
Entretanto, nem todos os problemas financeiros são previsíveis.
Por isso, formar uma reserva de emergência e manter documentação organizada pode contribuir para maior segurança financeira.
30. Checklist para regularizar um apontamento
- Acesse o Registrato pelo Meu BC.
- Consulte o relatório SCR.
- Confira a data-base apresentada.
- Identifique a instituição responsável.
- Verifique se a operação é reconhecida.
- Analise valores e classificações.
- Compare com contratos existentes.
- Consulte as posições históricas.
- Identifique a situação atual da dívida.
- Solicite demonstrativo atualizado.
- Verifique eventuais pagamentos anteriores.
- Confirme a legitimidade da cobrança.
- Negocie quando houver obrigação reconhecida.
- Avalie o valor total do acordo.
- Guarde os documentos de negociação.
- Realize pagamentos somente por canais seguros.
- Solicite comprovante de quitação.
- Acompanhe a atualização mensal do SCR.
- Confira se a posição posterior está correta.
- Conteste informações efetivamente erradas.
- Solicite protocolo ao banco.
- Procure a ouvidoria se necessário.
- Registre reclamação administrativa quando cabível.
- Não pague serviços que prometem apagar históricos.
- Preserve os comprovantes e relatórios.
31. Perguntas frequentes sobre prejuízo no Registrato
O que significa prejuízo no Banco Central?
É uma classificação relacionada ao tratamento de determinadas operações problemáticas pelas instituições financeiras. Não significa automaticamente perdão ou quitação da dívida.
Por que não encontro mais a coluna Em prejuízo?
O Banco Central informou que valores vencidos e em prejuízo passaram a aparecer juntos na coluna Vencida do relatório atual.
Como retirar um prejuízo do Registrato?
É necessário identificar a situação da obrigação. Dívidas legítimas podem ser quitadas ou negociadas, enquanto registros incorretos devem ser contestados junto à instituição.
Paguei a dívida. O histórico desaparece?
Não. Os registros históricos verdadeiros permanecem referentes aos períodos em que existiram.
Quanto tempo leva para atualizar?
A atualização ordinária costuma estar disponível no final do mês seguinte ao pagamento. Retificações de dados incorretos seguem procedimento diferente.
O prejuízo significa negativação na Serasa?
Não necessariamente. O SCR e os cadastros comerciais de inadimplência são sistemas distintos.
Posso financiar com histórico de prejuízo?
É possível apresentar proposta, mas a decisão depende da avaliação e das políticas da instituição.
O Banco Central apaga registros mediante pagamento?
Não existe serviço oficial para apagar indiscriminadamente históricos legítimos mediante pagamento de taxa.
Posso contestar empréstimo desconhecido?
Sim. Procure a instituição responsável e solicite documentação, esclarecimentos e correção quando houver irregularidade.
Registro de prejuízo significa dívida prescrita?
Não. Classificação contábil e prescrição da pretensão de cobrança são conceitos jurídicos distintos.
Conclusão: regularizar a dívida é diferente de apagar seu histórico
Encontrar um registro relacionado a prejuízo no Registrato pode gerar preocupação, mas sua interpretação depende da operação e do período apresentado.
O SCR reúne informações sobre compromissos bancários e não funciona como um cadastro convencional de pessoas negativadas.
Além disso, a apresentação atual do relatório deixou de separar os valores em prejuízo, reunindo-os com outros valores na categoria Vencida.
Quando a dívida é legítima, o consumidor pode avaliar possibilidades de negociação e quitação.
Quando existe erro comprovado, deve solicitar correção à instituição responsável.
Entretanto, a regularização posterior não transforma automaticamente registros históricos verdadeiros em informações indevidas.
O caminho mais seguro consiste em conferir a data-base, identificar a origem do contrato, guardar documentos e acompanhar as atualizações.
Compreender a diferença entre dívida atual, histórico de inadimplência e informação incorreta é fundamental para defender seus direitos e evitar pagamentos ou solicitações de exclusão sem fundamento.