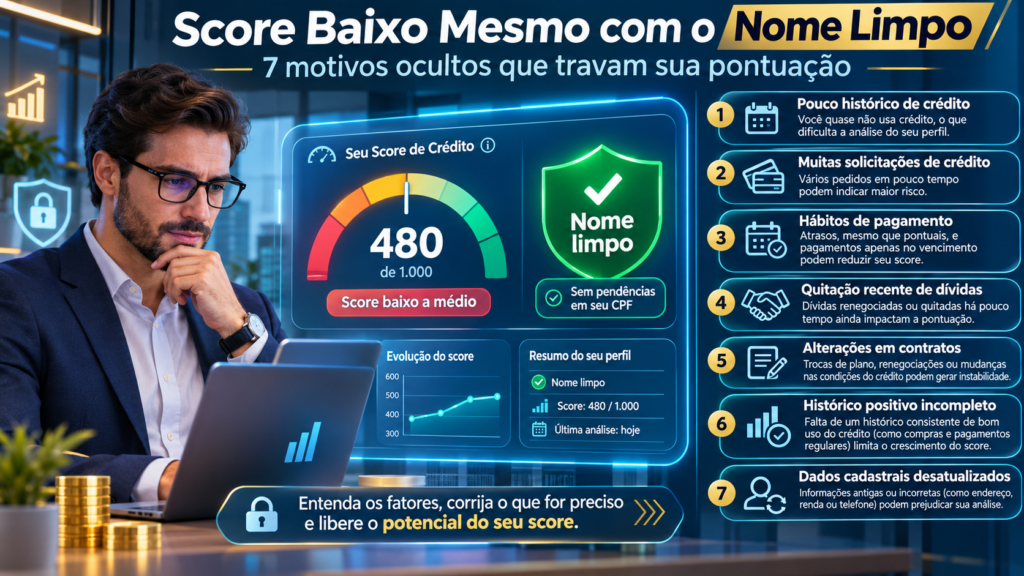
Score Baixo Mesmo com o Nome Limpo: 7 Motivos Ocultos Que Travam Sua Pontuação
Descubra por que seu Score continua baixo mesmo sem dívidas negativadas, conheça sete fatores que podem influenciar a pontuação e aprenda como melhorar seu histórico de crédito de maneira responsável.
Atualizado em novembro de 2026.
Introdução: por que o Score não sobe mesmo com o CPF sem restrições?
Você consulta seu CPF, verifica que não existem dívidas negativadas e acredita que sua pontuação de crédito deveria estar elevada. Entretanto, ao acessar o Score, descobre que o resultado permanece baixo ou praticamente não apresenta evolução há meses.
Essa situação é mais comum do que parece e pode gerar dúvidas, principalmente entre consumidores que desejam solicitar cartão de crédito, financiamento imobiliário ou empréstimo pessoal.
O problema está na ideia de que nome limpo e Score alto representam a mesma coisa. Na realidade, a ausência de restrições comerciais corresponde apenas a parte das informações consideradas pelos modelos estatísticos.
Os birôs também podem avaliar hábitos de pagamento, tempo de relacionamento com o mercado, contratos financeiros, consultas realizadas por empresas e características cadastrais.
Além disso, as informações utilizadas podem ser atualizadas em momentos diferentes, provocando oscilações que nem sempre são imediatamente compreendidas pelo consumidor.
Neste guia, você conhecerá sete motivos que ajudam a explicar a pontuação baixa, os erros mais comuns e as estratégias que podem contribuir para um histórico financeiro mais consistente.
1. O que é Score de crédito?
O Score de crédito é um indicador estatístico utilizado para estimar a probabilidade de determinado consumidor cumprir suas obrigações financeiras durante um período futuro.
No modelo da Serasa, a pontuação varia de zero a mil e considera informações relacionadas ao comportamento financeiro.
Uma pontuação favorável pode contribuir para determinadas avaliações, mas não garante aprovação de crédito.
Isso ocorre porque bancos e financeiras também podem examinar renda, capacidade de pagamento, garantias e critérios internos.
Também não existe um Score único obrigatório para todo o mercado brasileiro.
Assim, uma pessoa pode apresentar pontuações diferentes em fornecedores distintos sem que isso represente necessariamente erro.
2. Nome limpo significa Score alto?
Não. Nome limpo normalmente significa ausência de registros negativos ativos nas bases comerciais consultadas.
Já o Score representa uma avaliação estatística mais abrangente, que utiliza diferentes variáveis.
Um consumidor pode nunca ter sido negativado e, ainda assim, possuir pouco histórico financeiro disponível para o cálculo.
Também pode apresentar solicitações recentes de empréstimos ou mudanças em contratos que influenciam sua pontuação.
Por isso, a ausência de dívidas negativadas não deve ser interpretada como garantia de excelente classificação.
O mais importante é compreender quais fatores são considerados pelo fornecedor e acompanhar a evolução das informações utilizadas.
3. Como é calculado o Serasa Score?
A Serasa divulga seis grupos de fatores utilizados em seu modelo de pontuação.
| Fator | Peso |
|---|---|
| Hábitos de pagamento | 29% |
| Experiência e relacionamento | 24% |
| Dívidas negativadas | 21% |
| Busca por crédito | 12% |
| Informações cadastrais | 8% |
| Contratos financeiros | 6% |
Entretanto, esses percentuais não permitem calcular manualmente quantos pontos cada consumidor ganhará ou perderá.
O resultado depende do conjunto das informações, da metodologia estatística e das atualizações recebidas.
Outros birôs podem utilizar escalas, pesos e critérios diferentes.
4. Motivo oculto 1: pouco histórico de crédito
O primeiro motivo está relacionado à quantidade e ao tempo de informações financeiras disponíveis.
Uma pessoa que utiliza somente dinheiro ou Pix, nunca contratou empréstimos e possui poucos relacionamentos de crédito pode apresentar histórico limitado em determinados modelos.
Isso não significa que ela seja má pagadora. Significa que o fornecedor pode dispor de menos informações para estimar o comportamento financeiro.
Na metodologia da Serasa, a experiência e o relacionamento com o mercado representam 24% dos fatores considerados.
Entretanto, não é necessário contratar empréstimos desnecessários para criar histórico.
Contas de consumo informadas ao Cadastro Positivo e compromissos legítimos já existentes também podem contribuir para determinadas avaliações.
5. Como construir histórico financeiro?
O consumidor deve começar identificando os compromissos que já possui e verificando se suas informações estão sendo registradas corretamente.
Manter contas dentro do prazo e utilizar produtos financeiros compatíveis com a renda pode contribuir para formar um histórico consistente.
Entretanto, não existe obrigação de contratar cartão de crédito ou empréstimo para melhorar a pontuação.
Também é importante evitar pagar juros apenas para gerar movimentação financeira.
O objetivo deve ser construir uma relação sustentável com o mercado, utilizando serviços que realmente ofereçam benefícios.
O histórico tende a representar melhor o comportamento do consumidor quando existem informações legítimas e consistentes ao longo do tempo.
6. Motivo oculto 2: muitas solicitações de crédito
Solicitar vários cartões, empréstimos e financiamentos em um período curto pode provocar consultas comerciais ao CPF.
Determinados modelos estatísticos interpretam a busca intensa por crédito como possível sinal de maior risco.
Na metodologia da Serasa, a busca por crédito representa 12% dos fatores considerados.
Entretanto, não existe quantidade universal de consultas que provoque perda automática de pontos.
Também não é correto afirmar que toda simulação produzirá necessariamente uma consulta relevante para o cálculo.
O consumidor deve avaliar a necessidade real antes de encaminhar propostas e evitar pedidos repetitivos apenas para testar possibilidades de aprovação.
7. Consultar o próprio CPF diminui a pontuação?
Não. Consultar o próprio Serasa Score pelos canais oficiais não reduz a pontuação.
Esse procedimento é diferente das consultas empresariais relacionadas a determinadas solicitações de crédito.
O consumidor pode acompanhar sua pontuação gratuitamente e verificar os fatores disponibilizados pela plataforma.
Entretanto, é importante distinguir uma consulta informativa de uma proposta efetiva encaminhada a uma instituição financeira.
Também é recomendável investigar consultas realizadas por empresas que não reconhece.
Uma consulta desconhecida pode ter explicação legítima, mas também pode justificar esclarecimentos sobre eventual utilização indevida de dados pessoais.
8. Motivo oculto 3: pagamentos que não parecem atrasos graves
Alguns consumidores acreditam que apenas dívidas negativadas influenciam o histórico de crédito.
Entretanto, determinados atrasos em contratos financeiros podem ser considerados mesmo antes de uma inscrição em cadastro de inadimplentes.
Isso significa que pagar uma obrigação depois do vencimento pode possuir consequências diferentes de manter pagamentos rigorosamente pontuais.
Contudo, nem todo atraso em conta de consumo será necessariamente informado como dado negativo ao Score.
O efeito depende da natureza da obrigação, das informações disponíveis e das regras do fornecedor.
Por isso, organizar vencimentos e evitar atrasos recorrentes é uma atitude importante para manter o orçamento equilibrado.
9. Pagar somente o mínimo da fatura pode prejudicar?
O pagamento parcial da fatura do cartão pode resultar no financiamento do saldo restante, conforme as condições contratuais.
Isso pode aumentar encargos e comprometer a capacidade financeira dos meses seguintes.
Dependendo das informações utilizadas pelo modelo, alterações no comportamento de pagamento também podem influenciar avaliações de crédito.
Entretanto, não existe regra universal segundo a qual todo pagamento parcial reduz determinada quantidade de pontos.
O principal risco é transformar compras comuns em endividamento recorrente.
O consumidor deve priorizar o pagamento integral da fatura sempre que possível e revisar despesas antes de assumir novos parcelamentos.
10. Motivo oculto 4: dívidas quitadas recentemente
Depois de pagar uma dívida negativada, muitas pessoas esperam uma recuperação imediata da pontuação.
Entretanto, a exclusão de uma restrição não significa que todos os demais fatores do cálculo se tornaram favoráveis.
O modelo pode considerar o tempo desde a regularização e outras características do relacionamento financeiro.
Também existem ciclos de atualização das informações encaminhadas pelos credores.
Por isso, a pontuação pode melhorar, permanecer estável ou apresentar mudanças diferentes das expectativas.
O pagamento da dívida representa uma medida importante de regularização, mas não determina sozinho a classificação futura do consumidor.
11. Quanto tempo depois de limpar o nome o Score sobe?
Não existe prazo universal para recuperação da pontuação depois da quitação de uma dívida.
O resultado depende das informações recebidas, da metodologia utilizada e do histórico do consumidor.
A Serasa possui determinadas funcionalidades que podem atualizar a pontuação após confirmação de pagamentos específicos, conforme as condições do serviço.
Entretanto, isso não representa garantia de aumento em todos os casos.
O consumidor também deve verificar se a negativação foi retirada corretamente.
Quando houver pagamento integral e efetivo, o credor deve observar o prazo legal aplicável à exclusão do registro negativo.
12. Motivo oculto 5: mudanças nos contratos financeiros
A abertura, o encerramento ou a atualização de contratos pode modificar informações utilizadas no cálculo do Score.
Isso ajuda a explicar por que determinadas pessoas percebem mudanças na pontuação depois de contratar ou quitar um financiamento.
Na metodologia divulgada pela Serasa, informações sobre contratos representam 6% dos fatores considerados.
Entretanto, o encerramento de um contrato não provoca obrigatoriamente queda no Score.
O resultado depende da situação geral do consumidor e do modelo utilizado.
Também não é recomendável manter contratos desnecessários apenas para tentar preservar uma determinada pontuação.
13. Cancelar um cartão pode baixar o Score?
O encerramento de um cartão pode modificar informações relacionadas ao histórico e aos contratos disponíveis.
Entretanto, não existe regra universal de redução automática da pontuação quando um consumidor cancela determinado produto.
O efeito depende das características do relacionamento e do conjunto das variáveis consideradas.
Por isso, não é recomendável manter cartões caros ou sem utilidade apenas por receio de prejudicar o Score.
Antes de cancelar, verifique parcelas pendentes, tarifas e condições contratuais.
A decisão deve considerar a utilidade financeira do produto e a capacidade de administrá-lo adequadamente.
14. Motivo oculto 6: informações insuficientes no Cadastro Positivo
O Cadastro Positivo reúne informações relacionadas ao histórico de cumprimento de determinadas obrigações financeiras e comerciais.
Esses dados podem contribuir para modelos de análise que consideram hábitos de pagamento.
Entretanto, nem todas as contas aparecem necessariamente em todos os gestores.
Também podem existir diferenças no momento em que as fontes encaminham suas informações.
Quando o histórico disponível é limitado ou contém divergências, a avaliação pode não refletir adequadamente determinados comportamentos do consumidor.
Por isso, é importante verificar as informações disponíveis e procurar a fonte responsável quando houver erro comprovado.
15. Como verificar seu Cadastro Positivo?
O consumidor pode consultar informações disponíveis nos canais oficiais dos gestores do Cadastro Positivo.
Depois de realizar a autenticação, deve verificar quais obrigações aparecem e conferir os dados apresentados.
Se encontrar pagamentos informados incorretamente, pode solicitar esclarecimentos e correção.
Entretanto, não existe garantia de que toda conta paga aparecerá imediatamente.
Também é importante compreender que o cancelamento do cadastro pode reduzir as informações disponíveis para determinadas avaliações.
Antes de tomar decisões, conheça os direitos previstos na Lei nº 12.414/2011 e verifique as condições apresentadas pelo gestor.
16. Motivo oculto 7: informações cadastrais e atualizações
O último motivo envolve as informações cadastrais utilizadas pelos modelos de crédito.
Dados incorretos, inconsistentes ou desatualizados podem dificultar procedimentos de identificação e comprometer a qualidade das informações disponíveis.
Na metodologia divulgada pela Serasa, o grupo de informações cadastrais representa 8% dos fatores considerados.
Entretanto, atualizar endereço ou telefone não garante aumento automático da pontuação.
O consumidor deve corrigir informações efetivamente erradas e evitar apresentar dados inconsistentes.
Também precisa compreender que a situação cadastral do CPF perante a Receita Federal não equivale à classificação de crédito fornecida pelos birôs.
17. Como corrigir dados incorretos?
O primeiro passo é identificar a fonte responsável pelo registro questionado.
Se o problema estiver no cadastro da Receita Federal, utilize os serviços oficiais de atualização do CPF.
Se envolver histórico financeiro, dívida ou informação do Cadastro Positivo, procure o fornecedor ou a instituição responsável.
Guarde comprovantes e protocolos.
Entretanto, não é possível exigir a exclusão de qualquer informação verdadeira apenas porque ela influencia negativamente a pontuação.
A legislação estabelece direitos de acesso e correção, mas também permite determinados tratamentos legítimos de dados financeiros.
18. Score baixo pode ocorrer sem dívida alguma?
Sim. Uma pessoa pode não possuir dívidas vencidas ou negativadas e ainda apresentar pontuação moderada ou baixa.
Isso pode ocorrer quando existe pouco histórico de crédito, mudanças recentes em contratos ou outros fatores considerados pelo modelo.
Entretanto, pontuação baixa não deve ser interpretada automaticamente como prova de comportamento financeiro irresponsável.
Os indicadores são estimativas estatísticas, não avaliações morais do consumidor.
Também possuem limitações relacionadas à disponibilidade dos dados.
Por isso, é importante compreender o contexto e evitar conclusões baseadas exclusivamente em um número.
19. Usar todo o limite do cartão diminui o Score?
É comum encontrar orientações afirmando que utilizar determinado percentual do limite reduz automaticamente a pontuação.
Entretanto, não existe regra universal aplicável a todos os birôs brasileiros.
O efeito depende das variáveis efetivamente utilizadas em cada modelo.
Mesmo quando não existe impacto direto comprovado, gastar frequentemente até o limite pode aumentar o risco de endividamento.
O consumidor deve estabelecer um teto pessoal de despesas compatível com a renda.
O limite oferecido pelo banco não representa aumento salarial e não deve justificar compras que não poderão ser pagas integralmente.
20. O SCR do Banco Central influencia a pontuação?
O Sistema de Informações de Créditos, conhecido como SCR, reúne determinadas operações financeiras informadas pelas instituições participantes.
O relatório pode apresentar empréstimos, financiamentos, limites e situações de pagamento.
Entretanto, o SCR não é o Serasa Score e não possui uma pontuação pública universal.
As informações financeiras podem ser relevantes para análises bancárias nas condições regulamentares, mas não é correto afirmar que todo registro no SCR reduz diretamente o Score comercial.
Também é importante lembrar que o sistema apresenta operações em dia.
Ter empréstimo registrado não significa automaticamente estar negativado.
21. Por que o banco nega crédito mesmo com Score bom?
O Score representa apenas uma das informações que podem integrar a análise financeira.
Bancos também consideram renda, endividamento, garantias e características do produto solicitado.
Uma pessoa com pontuação elevada pode possuir prestações que comprometem grande parte da renda.
Nesse caso, a instituição pode considerar que não existe margem suficiente para assumir outra obrigação.
Entretanto, a negativa não significa necessariamente que houve queda no Score.
Cada banco possui critérios próprios e pode apresentar decisões diferentes para clientes com perfis semelhantes.
22. Como descobrir por que sua pontuação está baixa?
O primeiro passo é acessar a plataforma oficial do fornecedor responsável pelo Score.
Na Serasa, o consumidor pode consultar a pontuação e verificar os fatores disponibilizados para explicar seu resultado.
Depois, confira possíveis dívidas, consultas comerciais, contratos e informações cadastrais.
Também é útil comparar acontecimentos recentes com as alterações apresentadas.
Entretanto, o fornecedor não necessariamente disponibiliza uma explicação individual que atribua quantidade exata de pontos a cada evento.
O cálculo considera diferentes variáveis simultaneamente.
Se houver informação comprovadamente errada, solicite correção pelos canais apropriados.
23. Como melhorar o Score com segurança?
O principal caminho é manter hábitos financeiros sustentáveis ao longo do tempo.
Isso inclui pagar obrigações dentro do prazo, evitar endividamento excessivo e acompanhar informações cadastrais.
Também pode ser útil organizar o orçamento, formar reserva de emergência e reduzir a necessidade de novas contratações.
Entretanto, nenhuma dessas medidas garante aumento específico de pontos.
O consumidor deve desconfiar de empresas que prometem elevar o Score mediante pagamento antecipado.
A pontuação depende dos modelos utilizados pelos fornecedores e não pode ser legitimamente manipulada por intermediários que anunciam resultados garantidos.
24. Plano prático para os próximos 30 dias
Comece consultando seu Score e verificando os fatores apresentados pelo fornecedor.
Depois, faça uma lista de cartões, empréstimos e demais compromissos existentes.
Confira os vencimentos e identifique qualquer informação divergente.
Também verifique se existem consultas comerciais desconhecidas e dados incorretos no Cadastro Positivo.
Se houver dívidas legítimas, avalie possibilidades de regularização compatíveis com sua capacidade financeira.
Entretanto, os primeiros trinta dias devem servir para organizar informações, não para buscar resultados garantidos na pontuação.
O objetivo inicial é compreender sua situação e eliminar erros de controle financeiro.
25. O que fazer entre 30 e 60 dias?
Depois de organizar as informações, concentre-se na regularidade dos pagamentos e na redução de despesas desnecessárias.
Evite encaminhar solicitações simultâneas de crédito sem necessidade real.
Também acompanhe o processamento de correções anteriormente solicitadas.
Se houver compromissos financeiros elevados, considere alternativas responsáveis para reduzir o endividamento.
Entretanto, não é recomendável contratar novo empréstimo apenas para demonstrar movimentação.
O período deve ser utilizado para consolidar hábitos financeiros.
A pontuação poderá variar conforme as atualizações recebidas, mas não existe obrigação de crescimento nesse intervalo.
26. O que fazer entre 60 e 90 dias?
Na etapa seguinte, revise o orçamento e confira se os pagamentos continuam compatíveis com a renda.
Verifique novamente os fatores apresentados pelo fornecedor do Score e compare com as informações anteriores.
Também confirme se eventuais divergências cadastrais foram resolvidas.
Se precisar solicitar crédito, avalie cuidadosamente sua capacidade de pagamento e as condições disponíveis.
Entretanto, o prazo de noventa dias não representa garantia de melhoria na pontuação.
O objetivo é desenvolver hábitos que possam ser mantidos durante períodos maiores.
Uma vida financeira saudável não depende de alcançar determinada nota rapidamente.
27. Exemplo prático: nome limpo e Score de 420 pontos
Imagine um consumidor que possui CPF sem negativações e Serasa Score de 420 pontos.
Ele nunca contratou financiamento, utiliza pouco crédito e recentemente solicitou quatro cartões diferentes.
Também encerrou um contrato antigo e possui informações limitadas em seu histórico positivo.
Essas circunstâncias podem contribuir para explicar sua classificação, dependendo da metodologia.
Entretanto, não é possível afirmar que cada evento provocou redução exata de pontos.
O exemplo é hipotético e demonstra que diferentes fatores podem atuar simultaneamente.
A melhor abordagem é conferir os dados e evitar novas solicitações desnecessárias.
28. Checklist para quem tem Score baixo
- Consulte o Score nos canais oficiais.
- Verifique a data da pontuação.
- Confira os fatores apresentados.
- Identifique possíveis negativações.
- Verifique dívidas já quitadas.
- Guarde comprovantes de pagamento.
- Consulte o Cadastro Positivo.
- Confira informações de pagamentos.
- Identifique consultas comerciais recentes.
- Investigue consultas desconhecidas.
- Evite solicitações desnecessárias de crédito.
- Confira contratos financeiros ativos.
- Revise produtos encerrados recentemente.
- Atualize informações cadastrais incorretas.
- Organize os vencimentos.
- Evite atrasos recorrentes.
- Priorize faturas integralmente pagas.
- Evite o crédito rotativo.
- Controle o endividamento.
- Não contrate empréstimos para gerar histórico.
- Considere a formação de reserva financeira.
- Proteja seus dados pessoais.
- Desconfie de promessas de aumento garantido.
- Acompanhe as atualizações do fornecedor.
- Mantenha hábitos financeiros sustentáveis.
29. Perguntas frequentes sobre Score baixo
Por que meu Score está baixo se não tenho dívidas?
O cálculo pode considerar histórico financeiro, consultas comerciais, contratos e outras informações além das negativações.
Nome limpo garante Score alto?
Não. A ausência de restrições representa apenas parte das informações consideradas.
Consultar o próprio CPF diminui o Score?
Não. A consulta do próprio Serasa Score pelos canais oficiais não reduz a pontuação.
Ter pouco histórico pode prejudicar?
Pode limitar as informações disponíveis para determinadas avaliações, mas não representa inadimplência comprovada.
Pagar dívida aumenta o Score imediatamente?
Não necessariamente. O resultado depende da atualização dos dados e da metodologia utilizada.
Cancelar cartão reduz a pontuação?
Pode modificar informações relacionadas a contratos, mas não provoca redução automática em todos os casos.
Cadastro Positivo influencia o Score?
Sim. Determinadas informações sobre pagamentos integram o cálculo do Serasa Score.
É possível melhorar o Score em noventa dias?
É possível melhorar a organização financeira, mas não existe garantia de aumento específico nesse prazo.
Score baixo impede empréstimo?
Não existe impedimento universal. Cada instituição avalia diferentes critérios antes de decidir.
Existe serviço para aumentar o Score pagando uma taxa?
Não existe serviço legítimo que garanta determinada pontuação mediante pagamento.
Conclusão: nome limpo é importante, mas não conta toda a história
Ter o CPF sem negativações representa uma condição favorável, mas não significa que todos os fatores utilizados pelos modelos de crédito serão positivos.
O Score pode permanecer baixo devido a histórico limitado, solicitações recentes, comportamento de pagamento, regularizações recentes, mudanças contratuais ou informações cadastrais.
Também é importante compreender que nem toda variação representa erro ou comportamento financeiro inadequado.
As pontuações são resultados estatísticos e dependem dos dados disponíveis.
Por isso, o consumidor deve verificar informações oficiais, contestar divergências e evitar promessas de aumento garantido.
O objetivo não deve ser apenas conseguir mais pontos, mas desenvolver condições financeiras que permitam cumprir obrigações com tranquilidade.
Com pagamentos responsáveis, controle de despesas e acompanhamento dos dados, é possível construir um histórico mais consistente e ampliar as possibilidades de acesso ao crédito, sem depender de soluções artificiais ou assumir dívidas desnecessárias.