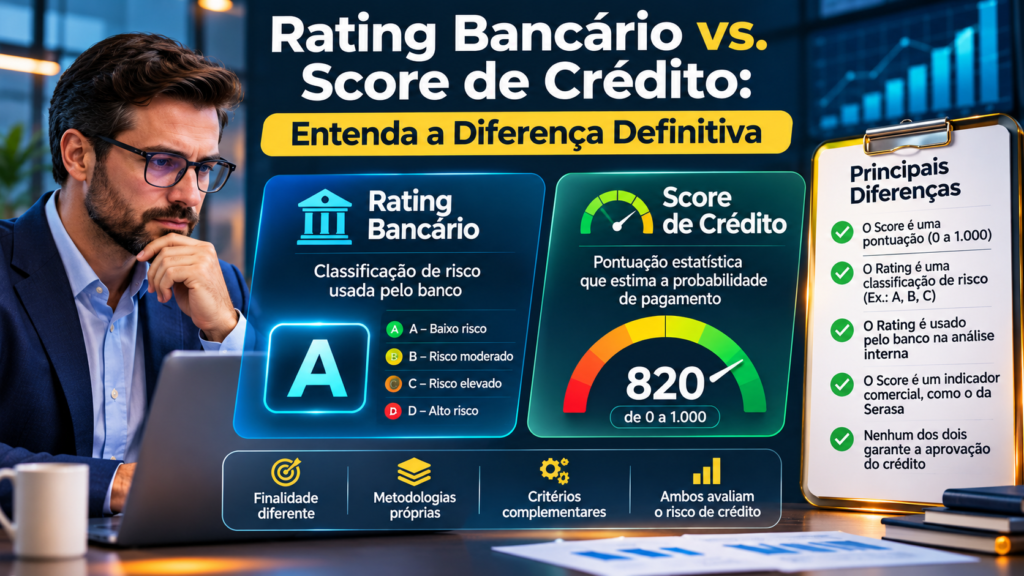
Rating Bancário vs. Score de Crédito: Entenda a Diferença Definitiva
Descubra como funcionam o Rating Bancário e o Score de Crédito, quais informações os bancos analisam, como interpretar classificações de risco e por que uma boa pontuação nem sempre garante empréstimos, financiamentos ou limites maiores.
Atualizado em novembro de 2026.
Introdução: por que existem diferentes avaliações de crédito?
Quando uma pessoa solicita um cartão de crédito, empréstimo ou financiamento, a instituição financeira precisa analisar se a operação apresenta riscos compatíveis com suas políticas internas. Para realizar essa avaliação, podem ser utilizados indicadores estatísticos, informações cadastrais, histórico financeiro e classificações de risco.
Entre os termos encontrados nesse processo estão Score de Crédito e Rating Bancário. Embora sejam frequentemente utilizados como sinônimos, os conceitos possuem diferenças importantes.
O Score costuma representar uma pontuação calculada por um modelo estatístico. O Rating, por sua vez, pode ser apresentado por letras, categorias ou números, dependendo da metodologia utilizada pela instituição.
Além disso, os bancos também realizam avaliações específicas da operação solicitada. Isso significa que uma pessoa com excelente pontuação comercial pode receber uma classificação diferente na análise interna.
Neste guia, você aprenderá como interpretar esses indicadores, compreender os critérios considerados pelas instituições e identificar medidas que podem contribuir para uma relação financeira mais segura.
1. O que é Score de Crédito?
O Score de Crédito é uma medida estatística utilizada para estimar a probabilidade de determinado consumidor ou empresa cumprir suas obrigações financeiras durante um período definido.
No modelo da Serasa destinado ao consumidor, a pontuação varia de zero a mil e considera informações relacionadas ao comportamento financeiro.
Quanto maior a pontuação, menor tende a ser o risco de inadimplência estimado dentro daquela metodologia.
Entretanto, o Score não representa renda disponível, patrimônio ou garantia de pagamento.
Também existem diferentes fornecedores, com modelos próprios de cálculo. Por isso, pontuações de empresas distintas não devem ser comparadas automaticamente.
2. O que é Rating Bancário?
Rating Bancário é uma expressão utilizada para descrever classificações de risco empregadas por instituições financeiras em determinadas análises.
Dependendo do contexto, o Rating pode estar relacionado ao risco de inadimplência do cliente, à qualidade de uma operação ou a outros aspectos de risco da carteira.
A classificação pode utilizar letras, números, categorias ou indicadores internos.
Entretanto, não existe uma única tabela obrigatória de Rating comercial utilizada por todos os bancos brasileiros.
Uma classificação A em determinado modelo não significa necessariamente a mesma coisa em outra instituição.
Antes de interpretar o resultado, é necessário identificar qual metodologia foi utilizada.
3. Qual é a principal diferença?
A principal diferença está na finalidade e na forma de construção dos indicadores.
O Score comercial normalmente representa uma estimativa estatística padronizada dentro do modelo do fornecedor.
O Rating Bancário pode integrar processos internos de avaliação, considerando informações específicas do cliente, do produto e da instituição.
Entretanto, ambos podem utilizar técnicas estatísticas e dados semelhantes.
Também não é correto afirmar que todo Rating é calculado exclusivamente por uma pessoa ou que todo Score é produzido apenas por inteligência artificial.
O importante é compreender que cada indicador possui critérios, objetivos e escalas próprios.
4. Comparação entre Rating e Score
| Característica | Score de Crédito | Rating Bancário |
|---|---|---|
| Formato | Geralmente pontuação numérica | Letras, números ou categorias |
| Objetivo | Estimar risco estatístico | Classificar risco conforme o modelo utilizado |
| Responsável | Birô ou instituição | Banco ou fornecedor especializado |
| Informações | Variáveis do modelo estatístico | Variáveis internas e externas aplicáveis |
| Escala | Definida pelo fornecedor | Definida pela metodologia |
| Aprovação | Não garante crédito | Não garante crédito |
Essa comparação é geral. Existem produtos comerciais denominados Rating que utilizam metodologias estatísticas semelhantes às de um Score.
5. Como o Score é calculado?
O cálculo depende do modelo desenvolvido pelo fornecedor.
Na metodologia divulgada pela Serasa, são considerados seis grupos principais de informações.
| Fator | Peso divulgado |
|---|---|
| Hábitos de pagamento | 29% |
| Experiência e relacionamento | 24% |
| Dívidas | 21% |
| Busca por crédito | 12% |
| Informações cadastrais | 8% |
| Contratos financeiros | 6% |
Esses percentuais pertencem ao modelo divulgado pela Serasa e não representam uma regra para todos os birôs.
Também não significam que cada evento provoca aumento ou redução fixa de pontos.
O resultado depende do conjunto das variáveis disponíveis no momento da avaliação.
6. Como funciona a classificação do Serasa Score?
O Serasa Score utiliza uma escala de zero a mil, dividida em faixas que auxiliam na interpretação da pontuação.
| Pontuação | Classificação |
|---|---|
| 0 a 300 | Baixo |
| 301 a 500 | Regular |
| 501 a 700 | Bom |
| 701 a 1.000 | Excelente |
Essas faixas servem como referência dentro da metodologia apresentada.
Uma classificação excelente pode favorecer determinadas avaliações, mas não obriga bancos a conceder crédito.
Também é possível que determinada instituição utilize critérios adicionais e chegue a uma decisão diferente da sugerida pela pontuação comercial.
7. Como os bancos criam classificações internas?
As instituições financeiras podem desenvolver modelos próprios para avaliar clientes e operações.
Esses sistemas podem combinar informações de renda, endividamento, histórico de pagamentos, relacionamento bancário e características do produto solicitado.
Também podem considerar garantias e projeções financeiras, dependendo da modalidade.
Entretanto, nem todos os bancos utilizam exatamente os mesmos critérios ou atribuem os mesmos pesos.
As classificações são construídas conforme políticas internas e requisitos regulatórios aplicáveis.
Por isso, não existe uma conversão automática entre uma pontuação comercial de 800 pontos e determinada categoria interna de Rating.
8. O que significa Rating A, B ou C?
Alguns modelos utilizam letras para representar níveis de risco, normalmente organizados de condições mais favoráveis para menos favoráveis.
Entretanto, o significado exato depende da metodologia do fornecedor.
Uma plataforma pode utilizar A para indicar baixo risco, enquanto outra pode adotar subdivisões ou critérios diferentes.
Também existem classificações destinadas à avaliação de empresas, títulos financeiros e operações específicas.
Portanto, não existe uma tabela universal determinando que toda pessoa classificada como A receberá crédito aprovado.
Antes de interpretar qualquer letra, consulte as definições informadas pela organização responsável.
9. Rating bancário é igual ao rating de agências?
Não necessariamente. Agências de classificação de risco avaliam a capacidade de determinados emissores ou instrumentos financeiros cumprirem obrigações, conforme metodologias próprias.
Essas avaliações podem envolver empresas, instituições financeiras, governos ou títulos.
Já a classificação interna de um banco pode estar relacionada a determinado cliente ou contrato de crédito.
Embora ambas utilizem a palavra Rating, suas finalidades podem ser diferentes.
Um rating atribuído a uma instituição financeira não corresponde automaticamente à classificação de todos os clientes atendidos por ela.
É fundamental identificar o objeto da avaliação.
10. O Banco Central determina o Rating de cada CPF?
O Banco Central estabelece regras prudenciais, contábeis e de gestão de riscos para as instituições abrangidas por sua supervisão.
Entretanto, não disponibiliza uma classificação pública universal de Rating que determine a aprovação de crédito de cada CPF.
As instituições financeiras desenvolvem suas próprias políticas de concessão e avaliação.
O Banco Central também administra sistemas de informações, como o SCR, destinados a finalidades específicas.
Por isso, é incorreto afirmar que todo consumidor possui uma nota bancária única atribuída diretamente pelo Banco Central.
Também não existe serviço oficial de pagamento para aumentar essa suposta nota universal.
11. O que mudou nas classificações regulatórias?
A Resolução CMN nº 4.966/2021 estabeleceu critérios contábeis relacionados a instrumentos financeiros e provisões para perdas esperadas associadas ao risco de crédito.
Esse regime trouxe mudanças importantes na forma como instituições abrangidas mensuram perdas e classificam determinados ativos financeiros.
Entretanto, classificações contábeis destinadas à gestão prudencial não devem ser confundidas automaticamente com as letras de Ratings comerciais oferecidos ao consumidor.
Também não representam a criação de uma pontuação pública única para todos os clientes bancários.
A interpretação exige observar a regulamentação e a finalidade do modelo considerado.
12. O SCR influencia a avaliação bancária?
O Sistema de Informações de Créditos, conhecido como SCR, reúne dados sobre determinadas operações informadas pelas instituições financeiras participantes.
Entre as informações estão empréstimos, financiamentos, limites e situações de pagamento.
Esses registros podem auxiliar bancos a compreender compromissos existentes, observadas as regras de autorização e sigilo.
Entretanto, o SCR não é um Rating Bancário e não oferece ao consumidor uma nota universal de risco.
Também apresenta operações em dia, não apenas dívidas vencidas.
Seu papel é fornecer informações que podem apoiar análises financeiras e a supervisão do sistema.
13. Rating e Score podem apresentar resultados diferentes?
Sim. Uma pessoa pode possuir pontuação comercial elevada e receber classificação interna menos favorável em determinado banco.
Isso pode ocorrer quando a instituição considera aspectos adicionais que não estão representados da mesma maneira no Score consultado.
Entre os exemplos estão renda insuficiente, comprometimento financeiro elevado, características de garantias ou restrições específicas da modalidade.
Entretanto, resultados diferentes não representam necessariamente erro.
Os modelos podem utilizar objetivos e informações distintos.
É importante avaliar cada indicador dentro de seu contexto, sem presumir equivalência automática entre escalas.
14. Por que o Score alto não garante empréstimo?
O Score comercial estima risco estatístico, mas a concessão de crédito também depende da capacidade de pagamento e das regras do produto.
Imagine alguém com excelente histórico de pagamentos que solicita financiamento cuja prestação representa parte excessiva da renda.
O banco poderá considerar a operação incompatível com o orçamento, mesmo diante de pontuação elevada.
Também podem existir exigências documentais, limites internos e condições relacionadas a garantias.
Por isso, a decisão não deve ser interpretada exclusivamente pelo número apresentado em um relatório comercial.
O credor precisa avaliar a operação completa.
15. Qual é o papel da renda no Rating Bancário?
A renda pode representar informação importante para avaliar a capacidade financeira de determinada pessoa.
Entretanto, o valor recebido mensalmente precisa ser considerado juntamente com compromissos existentes e estabilidade dos recursos.
Uma pessoa com renda elevada pode apresentar endividamento superior à sua capacidade de pagamento.
Da mesma forma, alguém com renda moderada pode possuir despesas controladas e condições adequadas para determinada operação.
Os bancos podem utilizar documentação e procedimentos próprios para verificar essas informações.
Por isso, renda e Rating não possuem relação automática baseada em um único valor.
16. Como o endividamento influencia a análise?
O endividamento representa o conjunto de obrigações financeiras assumidas pelo consumidor ou pela empresa.
Uma pessoa pode manter todos os pagamentos em dia e, ainda assim, possuir pouco espaço no orçamento para novas prestações.
Isso pode influenciar avaliações internas de risco.
Entretanto, a existência de empréstimos não significa automaticamente uma classificação negativa.
O banco pode considerar valores, prazos, modalidades e capacidade de pagamento.
Também deve distinguir contratos adimplentes de operações vencidas.
O objetivo da análise é estimar se novos compromissos poderão ser cumpridos de forma sustentável.
17. Como o histórico de pagamentos influencia?
O histórico de pagamentos pode contribuir para diferentes modelos de avaliação financeira.
Registros de obrigações cumpridas regularmente oferecem informações sobre o comportamento anterior do cliente.
Entretanto, pagamentos passados não garantem que futuras obrigações serão cumpridas.
Também existem situações em que o histórico disponível é limitado, como no caso de consumidores que ainda não contrataram determinados produtos.
Os modelos precisam interpretar essas informações dentro do conjunto de variáveis disponíveis.
Por isso, histórico curto não deve ser confundido automaticamente com inadimplência comprovada.
A avaliação deve ser proporcional aos riscos da operação.
18. O Cadastro Positivo pode ajudar?
O Cadastro Positivo reúne informações relacionadas ao cumprimento de determinadas obrigações financeiras e comerciais.
Seu funcionamento é regulamentado pela Lei nº 12.414/2011, com alterações posteriores.
Os dados podem contribuir para modelos de Score que consideram hábitos de pagamento.
Entretanto, sua utilização em avaliações bancárias depende das informações disponíveis e das regras de acesso aplicáveis.
Também não existe garantia de que manter o cadastro ativo elevará o Rating interno de uma instituição.
O consumidor deve utilizar o histórico como ferramenta de acompanhamento, sem assumir novos empréstimos apenas para gerar movimentação.
19. O Open Finance pode influenciar avaliações?
O Open Finance permite o compartilhamento de determinadas informações financeiras entre instituições participantes, mediante consentimento do titular e observadas as regras aplicáveis.
Esses dados podem complementar análises de crédito, dependendo da finalidade autorizada e dos modelos utilizados.
Entretanto, autorizar compartilhamento não garante aumento do Score ou melhora do Rating.
As informações também podem revelar compromissos financeiros relevantes.
Antes de compartilhar, verifique quais dados serão utilizados, quem os receberá e por quanto tempo a autorização permanecerá válida.
O consumidor deve considerar privacidade, segurança e utilidade concreta do serviço.
20. Como funciona o Rating empresarial?
O Rating empresarial pode utilizar indicadores destinados a avaliar o risco associado a determinada pessoa jurídica.
Dependendo do fornecedor, são considerados dados cadastrais, histórico de pagamentos, endividamento e outras informações comerciais.
Instituições financeiras também podem avaliar demonstrações contábeis, fluxo de caixa, garantias e características do setor de atuação.
Entretanto, não existe uma metodologia empresarial única obrigatória para todos os bancos e birôs.
Uma empresa pode apresentar classificação favorável em relatório comercial e receber avaliação diferente para um financiamento específico.
O contexto da operação continua sendo fundamental.
21. Rating e Score CNPJ são equivalentes?
O Score CNPJ costuma representar uma pontuação numérica calculada conforme determinada metodologia.
O Rating empresarial pode apresentar categorias, letras ou outras classificações utilizadas pelo fornecedor.
Entretanto, ambos podem buscar estimar aspectos semelhantes do risco de crédito.
Isso não significa que sejam intercambiáveis.
Antes de comparar resultados, identifique o objetivo do indicador, a escala e a data da avaliação.
Também é necessário compreender as fontes utilizadas e eventuais limitações.
Um relatório de CNPJ não substitui demonstrações financeiras ou uma avaliação completa da capacidade operacional da empresa.
22. Empresa recém-aberta pode possuir Rating?
Empresas recém-constituídas podem apresentar histórico financeiro limitado, mas isso não significa automaticamente que tenham dívidas ou risco elevado.
Dependendo da metodologia, fornecedores podem calcular indicadores utilizando informações cadastrais e outras variáveis disponíveis.
Entretanto, a ausência de histórico suficiente pode limitar a precisão ou a abrangência da avaliação.
Para análise empresarial, bancos também podem considerar capital, garantias, atividade econômica e projeções financeiras.
É importante distinguir falta de informação de existência comprovada de inadimplência.
A classificação deve ser interpretada conforme a realidade do negócio.
23. Como Rating e Score influenciam os juros?
Determinadas instituições utilizam avaliações de risco para definir condições de concessão de crédito.
Um perfil considerado menos arriscado pode receber propostas com juros menores, dependendo da modalidade e da política comercial.
Entretanto, não existe obrigação geral de oferecer determinada taxa apenas porque o consumidor possui Score elevado ou Rating favorável.
As condições também dependem de garantias, prazo, custo de captação e características do produto.
Antes de contratar, compare o Custo Efetivo Total, não apenas a taxa nominal de juros.
O valor final da operação deve caber no orçamento.
24. O Rating influencia o limite de crédito?
Classificações internas de risco podem contribuir para definir limites oferecidos por instituições financeiras.
Entretanto, a determinação do valor também pode considerar renda, faturamento, endividamento, garantias e política comercial.
Uma classificação favorável não representa autorização automática de limite elevado.
Também é possível que o banco reduza uma oferta quando identifica mudanças relevantes na capacidade financeira do cliente.
Por isso, o limite contratado não deve ser interpretado como tradução exata de uma letra de Rating.
Ele representa uma decisão comercial construída a partir de diferentes informações.
25. Como consultar o Score de Crédito?
O consumidor pode consultar gratuitamente o Serasa Score pelos canais oficiais disponibilizados pela empresa.
Depois de realizar a autenticação, será possível visualizar a pontuação e determinadas informações utilizadas para explicar seu resultado.
Outros fornecedores também podem oferecer ferramentas próprias de consulta.
Entretanto, não existe garantia de que as pontuações serão iguais entre diferentes birôs.
Também é importante verificar a data e o modelo utilizado.
Consultar o próprio Score na Serasa não reduz a pontuação.
Evite plataformas desconhecidas que solicitam pagamentos para revelar supostas classificações oficiais.
26. É possível consultar o Rating Bancário?
A possibilidade depende do tipo de Rating e da instituição responsável.
Alguns fornecedores disponibilizam classificações comerciais em relatórios de análise de crédito.
Entretanto, modelos internos utilizados por bancos não são necessariamente oferecidos ao público como uma nota consultável.
O consumidor pode solicitar informações sobre os dados pessoais tratados e, em determinadas situações, esclarecimentos relacionados a decisões automatizadas.
Isso não significa acesso irrestrito a fórmulas protegidas por segredo comercial ou industrial.
Antes de procurar o Rating, identifique se deseja uma classificação comercial ou informações sobre uma decisão bancária específica.
27. O que a LGPD estabelece sobre essas análises?
A Lei Geral de Proteção de Dados Pessoais estabelece direitos relacionados ao tratamento de informações pessoais, incluindo acesso e correção de dados incompletos, inexatos ou desatualizados.
O artigo 20 prevê o direito de solicitar revisão de decisões tomadas unicamente com base em tratamento automatizado que afetem interesses do titular, incluindo aspectos de seu perfil de crédito.
Entretanto, a revisão não significa aprovação obrigatória de empréstimo.
Também devem ser respeitados os segredos comercial e industrial nas condições legais.
O consumidor pode questionar informações incorretas e solicitar esclarecimentos ao controlador responsável.
28. Como melhorar o Score e o perfil bancário?
Não existe fórmula garantida para aumentar simultaneamente o Score comercial e todas as classificações bancárias.
Entretanto, algumas atitudes podem contribuir para uma situação financeira mais consistente.
- Manter pagamentos dentro dos vencimentos.
- Evitar compromissos incompatíveis com a renda.
- Reduzir endividamento excessivo quando possível.
- Atualizar informações cadastrais incorretas.
- Acompanhar o Cadastro Positivo.
- Verificar contratos e operações financeiras.
- Evitar empréstimos desnecessários.
- Preservar recursos para emergências.
O objetivo é reduzir riscos reais de inadimplência, e não apenas modificar uma classificação numérica.
29. Exemplo prático: Score alto e Rating desfavorável
Imagine um consumidor com Serasa Score de 820 pontos e renda mensal de R$ 5.000.
Ele possui empréstimos e financiamentos cujas prestações somam R$ 2.800 por mês.
Ao solicitar novo crédito, o banco identifica comprometimento financeiro elevado para o produto pretendido.
Embora o Score comercial seja favorável, a avaliação interna pode considerar a operação excessivamente arriscada.
Isso pode resultar em limite reduzido, condições diferentes ou negativa.
O exemplo é hipotético e não representa uma regra universal de aprovação.
Ele demonstra por que indicadores de risco não devem ser interpretados isoladamente.
30. Checklist para interpretar Rating e Score
- Identifique quem calculou o indicador.
- Verifique se o relatório é comercial ou bancário.
- Confira a escala de pontuação.
- Consulte a classificação apresentada.
- Verifique a data da avaliação.
- Conheça a finalidade do modelo.
- Analise informações cadastrais.
- Confira histórico de pagamentos.
- Verifique dívidas existentes.
- Identifique negativações desconhecidas.
- Consulte o Cadastro Positivo.
- Confira compromissos bancários.
- Avalie a renda disponível.
- Calcule o comprometimento financeiro.
- Verifique a finalidade do empréstimo.
- Compare condições e garantias.
- Analise o Custo Efetivo Total.
- Não confunda Rating com Score.
- Não compare escalas diferentes diretamente.
- Conteste dados incorretos.
- Proteja informações pessoais.
- Evite promessas de aumento garantido.
- Solicite esclarecimentos quando cabível.
- Organize documentos financeiros.
- Priorize decisões sustentáveis.
31. Perguntas frequentes sobre Rating e Score
Rating Bancário e Score são a mesma coisa?
Não necessariamente. O Score geralmente representa pontuação estatística, enquanto o Rating pode indicar classificação de risco definida por uma metodologia específica.
Score de 900 garante Rating A?
Não. Não existe conversão universal entre pontuações comerciais e classificações internas bancárias.
O Banco Central fornece Rating individual?
Não existe uma nota pública universal de Rating atribuída pelo Banco Central a cada CPF para determinar aprovação de crédito.
Posso ter Score alto e crédito negado?
Sim. Renda, endividamento, garantias e critérios internos também podem influenciar a decisão.
O SCR representa meu Rating?
Não. O SCR reúne informações sobre operações financeiras e não corresponde a uma classificação universal de risco.
O Rating influencia os juros?
Pode contribuir para avaliações de risco e precificação, mas as condições dependem de outros fatores.
Existe Rating para empresas?
Sim. Fornecedores e instituições oferecem classificações empresariais com metodologias distintas.
Como descobrir meu Rating?
Depende do fornecedor e da finalidade. Classificações internas bancárias não são necessariamente disponibilizadas como consulta pública.
Como melhorar meu Score?
Manter pagamentos pontuais, informações corretas e compromissos sustentáveis pode contribuir, sem garantia de aumento específico.
Conclusão: compreender a diferença evita interpretações erradas
Rating Bancário e Score de Crédito são ferramentas utilizadas para apoiar avaliações financeiras, mas não representam necessariamente o mesmo indicador.
O Score comercial normalmente apresenta uma pontuação estatística, enquanto o Rating pode representar uma classificação específica de risco utilizada por bancos ou fornecedores especializados.
Entretanto, não existe uma única escala universal aplicável a todas as instituições.
Também é importante distinguir classificações comerciais de critérios contábeis e prudenciais estabelecidos para o sistema financeiro.
Uma pessoa pode possuir excelente Score e enfrentar restrições em determinada operação devido ao endividamento ou à capacidade de pagamento.
Para empresas, a análise também envolve condições financeiras, fluxo de caixa e características operacionais.
Conhecer a origem, a finalidade e os limites de cada indicador ajuda a evitar conclusões equivocadas.
Mais importante do que alcançar uma letra ou pontuação específica é construir um histórico financeiro sustentável, compreender seus compromissos e contratar crédito em condições compatíveis com a capacidade real de pagamento.