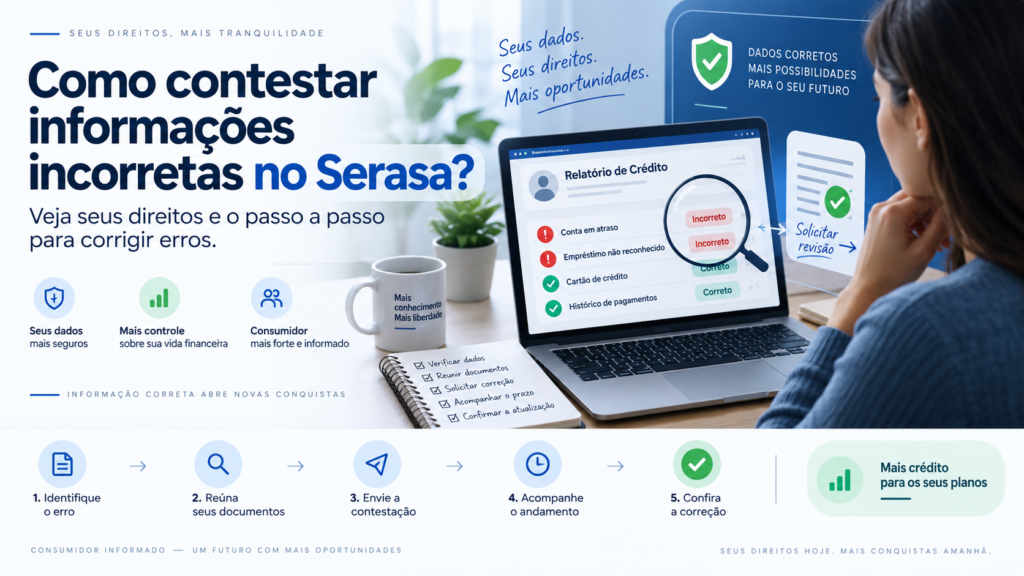
Como contestar informações incorretas no Serasa? Veja seus direitos e o passo a passo para corrigir erros.
Consultar o CPF e encontrar uma dívida que você não reconhece, uma negativação que deveria ter sido retirada ou um pagamento registrado incorretamente pode causar preocupação. Além de dificultar a contratação de cartões, empréstimos ou financiamentos, uma informação errada pode alterar a forma como empresas avaliam o risco de conceder crédito.
Por isso, dados incorretos em cadastros de proteção ao crédito não devem ser ignorados. O consumidor possui direito de acessar as informações existentes a seu respeito e solicitar a correção de dados inexatos. Dependendo do tipo de problema, porém, o procedimento pode envolver primeiro a empresa responsável pela informação e, em outras situações, uma solicitação específica à própria Serasa.
É importante identificar exatamente qual informação está errada. Uma dívida que nunca foi contratada exige uma providência diferente de uma dívida verdadeira que já foi paga. Da mesma maneira, um erro no histórico do Cadastro Positivo não é tratado exatamente da mesma forma que uma negativação ou uma simples informação cadastral desatualizada.
Neste guia, você entenderá como identificar o problema, quais documentos reunir, quem procurar, quais prazos observar e o que fazer caso a situação não seja resolvida pelos canais iniciais.
O que significa ter uma informação incorreta no Serasa?
Uma informação incorreta pode assumir diferentes formas. O consumidor pode encontrar uma dívida de uma empresa com a qual nunca teve relacionamento, perceber que o valor registrado está errado ou descobrir que uma obrigação já quitada continua aparecendo como negativada.
Também podem existir divergências no Cadastro Positivo, como pagamento marcado como atrasado quando ocorreu dentro do prazo, valor de parcela diferente do correto ou obrigação apresentada como aberta mesmo depois da quitação.
Em outros casos, o problema pode estar nos dados pessoais da própria conta Serasa, como endereço, telefone, e-mail ou determinadas informações cadastrais.
O primeiro passo para resolver qualquer uma dessas situações é descobrir qual é a natureza do erro. A partir daí, fica mais fácil escolher o canal correto.
Consulte os detalhes antes de contestar
Antes de iniciar uma contestação, entre no site ou aplicativo oficial da Serasa e verifique detalhadamente o registro.
No caso de uma dívida negativada, podem aparecer informações como nome da empresa responsável, valor, data de vencimento e, quando disponível, número do contrato.
Compare esses dados com seus documentos, extratos e comprovantes.
Às vezes, a empresa exibida pode pertencer ao mesmo grupo econômico de uma marca conhecida ou representar um contrato antigo. Por isso, não conclua imediatamente que existe fraude apenas porque o nome apresentado não parece familiar.
Por outro lado, se você realmente não reconhece a operação, não efetue pagamentos simplesmente para retirar rapidamente a restrição. Primeiro confirme a origem da cobrança.
Quem é responsável pela informação da dívida?
Na maior parte das situações envolvendo uma dívida negativada, a informação é enviada à Serasa pela empresa credora.
Isso significa que um banco, operadora, loja, financeira ou outra empresa comunica a existência daquela obrigação para inclusão na base de proteção ao crédito.
Por esse motivo, a orientação atual da própria Serasa é procurar primeiro a empresa que aparece como responsável pela dívida quando o consumidor não reconhece a cobrança, discorda do valor, afirma que o serviço não foi contratado ou informa que a dívida já foi paga.
A empresa credora poderá verificar contrato, datas, pagamentos, documentos e eventual ocorrência de fraude. Se reconhecer que existe erro, deverá providenciar a correção ou exclusão da informação enviada.
Não reconheço a dívida: o que devo fazer?
Se aparecer uma cobrança desconhecida, procure imediatamente a empresa credora utilizando canais oficiais.
Informe que não reconhece a dívida e solicite detalhes da contratação: data, origem, produto ou serviço, número do contrato e qualquer documento que possa esclarecer como a obrigação foi criada.
Guarde o protocolo do atendimento.
Se a empresa reconhecer que ocorreu erro, solicite expressamente a retirada da negativação.
Caso existam indícios de fraude ou utilização indevida do CPF, pode ser importante registrar boletim de ocorrência e verificar se existem outras movimentações desconhecidas em seu nome.
O consumidor também pode consultar os relatórios disponibilizados pelo Banco Central por meio do Registrato para verificar determinadas contas bancárias, empréstimos e outros relacionamentos financeiros que mereçam investigação.
Fraude e uso indevido do CPF exigem atenção adicional
Uma dívida desconhecida pode ser resultado de erro administrativo, mas também pode indicar fraude de identidade.
Criminosos podem utilizar dados obtidos em vazamentos, documentos perdidos, páginas falsas ou golpes de engenharia social para tentar abrir contas ou contratar produtos financeiros.
Quando existe suspeita desse tipo, não concentre toda a atenção apenas na negativação encontrada.
Confira outras instituições bancárias relacionadas ao CPF, operações de crédito, cartões recebidos sem solicitação e chaves Pix desconhecidas.
Troque senhas importantes, proteja o e-mail principal e habilite autenticação em duas etapas sempre que possível.
O boletim de ocorrência também pode servir como parte da documentação apresentada durante a contestação.
E se a empresa não retirar uma negativação indevida?
A Serasa atualmente disponibiliza um procedimento para análise quando o consumidor já tentou resolver uma negativação indevida e o registro continua aparecendo.
Segundo as orientações da empresa, o consumidor pode preparar uma solicitação escrita contendo seus dados e informações sobre a dívida, indicar claramente que pede a exclusão e anexar documentos capazes de demonstrar que o registro é indevido.
Entre os documentos que podem ajudar estão boletim de ocorrência em caso de fraude, protocolos de atendimento, e-mails da empresa reconhecendo o erro, comprovante de cancelamento de serviço, decisão judicial ou declaração da própria credora confirmando que a dívida não existe ou foi regularizada.
A documentação deve seguir as exigências do procedimento indicado pela Serasa.
Quais informações devem constar na carta de contestação?
Para casos de negativação indevida encaminhados à Serasa, a orientação atual é que o pedido informe dados suficientes para identificar o consumidor e a ocorrência.
A carta deve conter, entre outras informações pertinentes, data, nome completo, endereço, telefone, e-mail, nome da empresa que realizou a negativação, valor da dívida e data de vencimento.
O pedido precisa explicar objetivamente por que o registro é considerado indevido e solicitar sua exclusão.
A assinatura deve ser compatível com o documento de identificação apresentado.
Quanto mais organizada estiver a documentação, mais fácil será compreender exatamente o problema. Evite escrever apenas “não reconheço essa dívida”. Informe datas, protocolos e as providências que já foram tomadas.
Onde enviar a contestação de negativação indevida?
Segundo a Central de Ajuda da Serasa consultada atualmente, o procedimento documental para determinados casos de negativação indevida deve ser enviado para a Serasa Experian, na Avenida Doutor Heitor José Reali, 360, Distrito Industrial Miguel Abdelnur, CEP 13571-385, São Carlos, São Paulo.
A empresa informa prazo de análise de até 10 dias corridos após o recebimento da documentação.
Como procedimentos, endereços e exigências podem ser atualizados, é recomendável conferir novamente as instruções na Central de Ajuda oficial antes de realizar o envio.
Guarde uma cópia de tudo que for encaminhado e, quando possível, utilize uma modalidade postal que permita comprovar a entrega.
Paguei a dívida, mas ela continua negativada
Essa é outra situação bastante comum.
Depois do pagamento integral da dívida, a empresa responsável deve providenciar a retirada do registro negativo. A Serasa orienta aguardar até cinco dias úteis para que a atualização seja realizada.
Se o pagamento ocorreu há menos tempo, pode ser necessário simplesmente aguardar o processamento e a comunicação entre a credora e o banco de dados.
Se mais de cinco dias úteis já passaram e a negativação continua aparecendo, entre em contato diretamente com a empresa credora.
Tenha o comprovante de pagamento em mãos e solicite que ela confirme a baixa e envie a atualização à Serasa.
E se a dívida paga continuar aparecendo depois do contato com a empresa?
Caso o consumidor já tenha procurado a credora e a restrição continue, a Serasa também prevê um procedimento documental de análise.
Para pessoa física, a orientação inclui pedido escrito e assinado com os dados da dívida, documento pessoal conforme as exigências indicadas e cópia do comprovante de pagamento.
Quando o pedido é realizado por advogado ou representante, podem ser necessários procuração e outros documentos.
A documentação enviada deve permitir verificar claramente que a obrigação foi quitada.
Por isso, guarde comprovantes de Pix, boleto, transferência, recibo e qualquer documento relacionado à negociação.
O prazo de cinco dias úteis é importante
O Código de Defesa do Consumidor estabelece direitos relacionados à correção de informações mantidas em cadastros.
Quando encontra inexatidão em seus dados, o consumidor pode exigir a correção, e o responsável pelo arquivo deve comunicar a alteração aos destinatários das informações incorretas dentro do prazo legal aplicável.
Além disso, no caso específico da retirada de negativação após pagamento integral, o prazo de cinco dias úteis é uma referência consolidada na jurisprudência e nas orientações dos serviços de proteção ao crédito.
Por isso, sempre anote a data efetiva de pagamento. Ela será importante para calcular quando o prazo terminou.
O valor da dívida está errado: devo pagar primeiro?
Se você reconhece o contrato, mas acredita que o valor está incorreto, não é necessário aceitar automaticamente a cobrança apresentada.
Procure a empresa credora e solicite uma memória ou explicação da dívida. Peça detalhes sobre valor principal, juros, multas, parcelas e outras cobranças incluídas.
Compare essas informações com o contrato e os pagamentos realizados.
Se existir erro, solicite formalmente a correção.
Guardar extratos e comprovantes torna a contestação muito mais objetiva.
Uma diferença entre reconhecer o contrato e reconhecer o valor cobrado deve ser explicitada claramente. Isso evita que a reclamação seja interpretada como simples negação de uma dívida cuja origem você conhece.
Serviço cancelado continua sendo cobrado
Também podem ocorrer negativações relacionadas a contratos cancelados.
Nesse caso, procure comprovantes do pedido de cancelamento, protocolos, e-mails, mensagens e eventuais faturas posteriores.
Entre em contato com a prestadora e informe que a cobrança se refere a um período posterior ao encerramento do contrato, se essa for realmente a situação.
Se a empresa reconhecer o erro, solicite confirmação por escrito e a retirada de eventual negativação.
Essa confirmação pode ser útil caso a informação continue aparecendo posteriormente e seja necessário encaminhar uma contestação ao banco de dados ou registrar reclamação em órgão de defesa do consumidor.
Como contestar informações erradas no Cadastro Positivo?
O Cadastro Positivo exige um procedimento diferente de uma dívida negativada.
No relatório podem surgir divergências relacionadas ao histórico de pagamentos, como data de pagamento incorreta, valor errado ou parcela ainda marcada como aberta apesar de ter sido quitada.
A Serasa informa que é possível solicitar revisão diretamente na área do Cadastro Positivo.
O consumidor acessa seu relatório completo, entra no histórico de pagamentos, escolhe a opção de revisão, seleciona o pagamento que apresenta divergência e informa o motivo da solicitação.
É importante lembrar que os dados do Cadastro Positivo são originalmente fornecidos pelas empresas com as quais o consumidor mantém contratos.
Erro no Cadastro Positivo pode ser diferente de negativação
Uma parcela marcada incorretamente no histórico positivo não significa necessariamente que existe uma negativação formal no CPF.
São bases e informações com finalidades diferentes.
A negativação está relacionada a uma restrição decorrente de inadimplência. Já o Cadastro Positivo reúne informações sobre o histórico de crédito e pagamentos.
Por isso, ao identificar um problema, observe onde ele aparece.
Esse cuidado evita abrir uma reclamação pelo canal errado e facilita a correção.
Como corrigir dados pessoais da conta Serasa?
Se o problema está em informações cadastrais da própria conta, como telefone, endereço, e-mail ou determinados dados pessoais, a atualização pode ser feita pelo site ou aplicativo, conforme o campo.
A Serasa atualmente orienta acessar o perfil e entrar na área de dados cadastrais.
Se a alteração não puder ser realizada diretamente, existe um formulário de atendimento no qual podem ser solicitados documentos para confirmar a identidade, incluindo imagens do documento e selfie.
Esse processo é diferente de contestar uma dívida.
Portanto, antes de abrir atendimento, identifique se o problema é cadastral, histórico positivo ou informação negativa.
Quais direitos o consumidor possui?
O Código de Defesa do Consumidor garante acesso às informações existentes em cadastros, fichas, registros e dados pessoais e de consumo arquivados sobre o consumidor, bem como às respectivas fontes.
O CDC também determina que os dados sejam objetivos, claros e verdadeiros.
Quando houver inexatidão, o consumidor pode exigir a correção.
A Lei Geral de Proteção de Dados, a LGPD, acrescenta outro fundamento importante: o titular possui direito de solicitar correção de dados pessoais incompletos, inexatos ou desatualizados.
Essas normas reforçam que bancos de dados não devem simplesmente manter uma informação incorreta depois que o problema é devidamente demonstrado.
Guarde protocolos e comprovantes
Uma boa contestação depende de documentação.
Sempre que falar com a empresa credora, anote número do protocolo, data e canal utilizado.
Guarde contratos, boletos, comprovantes de pagamento, faturas, mensagens, e-mails e eventuais respostas recebidas.
Em caso de fraude, preserve também o boletim de ocorrência e documentos que demonstrem onde estava ou que não participou daquela contratação, quando existirem.
Não dependa apenas de conversas telefônicas sem registro.
Se a disputa avançar para Consumidor.gov.br, Procon ou processo judicial, essa documentação poderá ajudar a demonstrar todo o histórico de tentativas de solução.
Consumidor.gov.br pode ajudar?
Sim, quando a empresa responsável pela cobrança participa da plataforma.
O Consumidor.gov.br é um serviço público que permite ao consumidor registrar reclamações diretamente contra empresas participantes.
Atualmente, o acesso para registrar e acompanhar reclamações utiliza uma conta GOV.BR com nível exigido pela plataforma.
Depois que a reclamação é registrada, a empresa possui até 10 dias para responder.
O consumidor pode anexar documentos como comprovantes de pagamento, contratos e protocolos.
Na descrição, explique objetivamente o problema, informe que a dívida está sendo contestada e indique qual solução deseja, como correção do valor ou exclusão da negativação.
E se a empresa não participar do Consumidor.gov.br?
Nesse caso, o consumidor ainda pode procurar o Procon de sua cidade ou Estado.
Dependendo da situação e do valor envolvido, também podem existir alternativas como Defensoria Pública ou Juizado Especial Cível.
Esses caminhos são especialmente relevantes quando a empresa não responde, recusa uma correção aparentemente comprovada ou a negativação indevida está causando prejuízos concretos.
O Consumidor.gov.br não substitui os órgãos tradicionais de defesa do consumidor.
Ele funciona como uma ferramenta adicional para tentativa de solução direta.
Negativação indevida dá direito automático a indenização?
Não é correto afirmar que toda informação errada resultará automaticamente em indenização.
A possibilidade de reparação depende das circunstâncias concretas, das provas existentes e da interpretação jurídica aplicável.
Existem decisões judiciais reconhecendo danos em casos de negativação indevida, mas há também situações específicas que podem alterar o resultado.
Por isso, anúncios que prometem “indenização garantida” apenas porque o consumidor encontrou algum erro devem ser encarados com cautela.
Se a situação causou prejuízo relevante e não foi solucionada administrativamente, procure orientação jurídica para analisar o caso concreto.
Uma informação errada pode afetar o Score?
Pode, dependendo da informação e da metodologia utilizada no cálculo.
Uma negativação indevida, por exemplo, pode interferir na avaliação de risco enquanto estiver presente na base.
Já divergências no histórico de pagamentos do Cadastro Positivo também podem ser relevantes para determinados modelos.
Entretanto, não existe uma quantidade fixa de pontos que será recuperada depois da correção.
O Score é calculado a partir de várias informações.
Depois que o dado é corrigido, a pontuação poderá ser recalculada conforme a metodologia e os ciclos de atualização, mas não é possível garantir que voltará imediatamente a determinado número.
Corrigir a negativação garante aprovação de crédito?
Não.
A retirada de uma informação incorreta elimina um problema que não deveria estar presente, mas bancos e empresas continuam analisando outros fatores.
Renda, histórico de pagamentos, endividamento, SCR, relacionamento bancário e política interna podem influenciar a decisão.
Por isso, ter o CPF sem negativações não significa aprovação automática para cartão, empréstimo ou financiamento.
O objetivo da contestação deve ser garantir que os dados utilizados pelo mercado representem corretamente a realidade.
Cuidado com golpes durante a contestação
Pessoas que encontram uma negativação inesperada podem ficar mais vulneráveis a golpes.
Criminosos podem enviar mensagens dizendo que conseguem retirar imediatamente qualquer dívida do Serasa mediante pagamento.
Também podem criar páginas falsas semelhantes às de empresas conhecidas.
Utilize somente canais oficiais da Serasa e da empresa credora.
Não compartilhe senha, código recebido por SMS ou informações bancárias com desconhecidos.
Se receber uma proposta de negociação, confirme-a diretamente no aplicativo ou site oficial antes de efetuar pagamento.
Passo a passo para contestar uma informação incorreta
- Consulte o registro: confira empresa, valor, vencimento e demais informações disponíveis.
- Identifique o tipo de erro: dívida desconhecida, dívida paga, valor incorreto, fraude, Cadastro Positivo ou dado cadastral.
- Reúna documentos: contrato, comprovante, protocolo, e-mail, boletim de ocorrência ou outros documentos pertinentes.
- Procure a empresa responsável: conteste formalmente e solicite correção.
- Guarde o protocolo: registre data e conteúdo do atendimento.
- Acompanhe o CPF: confira se a alteração foi realizada.
- Use o procedimento da Serasa: quando o caso e as orientações oficiais permitirem a revisão documental.
- Recorra a canais de defesa do consumidor: Consumidor.gov.br ou Procon podem ser utilizados se a tentativa inicial não resolver.
- Busque orientação jurídica quando necessário: especialmente em fraudes complexas ou quando houver prejuízos relevantes.
Não pague uma dívida desconhecida apenas para “limpar o nome”
Esse é um dos cuidados mais importantes.
Quando alguém precisa urgentemente de um financiamento, pode ficar tentado a pagar uma pequena dívida desconhecida apenas para retirar a restrição rapidamente.
Além de provocar prejuízo, essa atitude pode dificultar a compreensão da origem da fraude.
Se você não reconhece a contratação, investigue.
Peça documentos, conteste formalmente e registre todas as providências.
Seu objetivo não deve ser apenas fazer o registro desaparecer, mas corrigir a origem do problema para reduzir o risco de novas cobranças relacionadas à mesma fraude.
Depois da correção, continue monitorando seu CPF
Quando o erro estiver resolvido, acompanhe o CPF por algum tempo.
Isso é especialmente importante se o problema envolveu fraude ou roubo de identidade.
Verifique se surgem novas consultas, dívidas ou contas que você não reconhece.
Consulte também periodicamente seus relacionamentos bancários e mantenha dados de contato atualizados para receber alertas importantes.
A correção de uma única ocorrência pode não encerrar o problema quando dados pessoais foram comprometidos.
Conclusão: informação incorreta deve ser contestada e documentada
Encontrar uma informação errada na Serasa não significa que o consumidor precisa aceitar o registro ou pagar qualquer valor apenas para retirá-lo.
O primeiro passo é identificar exatamente o tipo de problema.
Se a dívida não é reconhecida, o valor está errado, o serviço nunca foi contratado ou existe suspeita de fraude, procure a empresa credora e solicite esclarecimentos e correção.
Se a dívida já foi integralmente paga, acompanhe o prazo para retirada da negativação e, se ela continuar aparecendo depois do período esperado, cobre a atualização da empresa responsável.
Quando a divergência está no Cadastro Positivo, utilize o procedimento específico de revisão do histórico de pagamentos. Já erros em dados pessoais da própria conta podem ser corrigidos pelos canais cadastrais da Serasa.
Em determinados casos de negativação indevida ou dívida paga ainda registrada, a Serasa disponibiliza procedimento documental próprio para análise.
Independentemente do caminho utilizado, mantenha comprovantes e protocolos.
O Código de Defesa do Consumidor assegura o direito de correção de informações inexatas, e a LGPD reforça o direito do titular à correção de dados pessoais incompletos, inexatos ou desatualizados.
Se a empresa não resolver, Consumidor.gov.br e Procon são caminhos adicionais. Situações mais complexas podem exigir orientação jurídica.
Quanto mais rapidamente uma informação incorreta é identificada e contestada, menores tendem a ser os riscos de ela interferir injustamente em futuras análises de crédito.