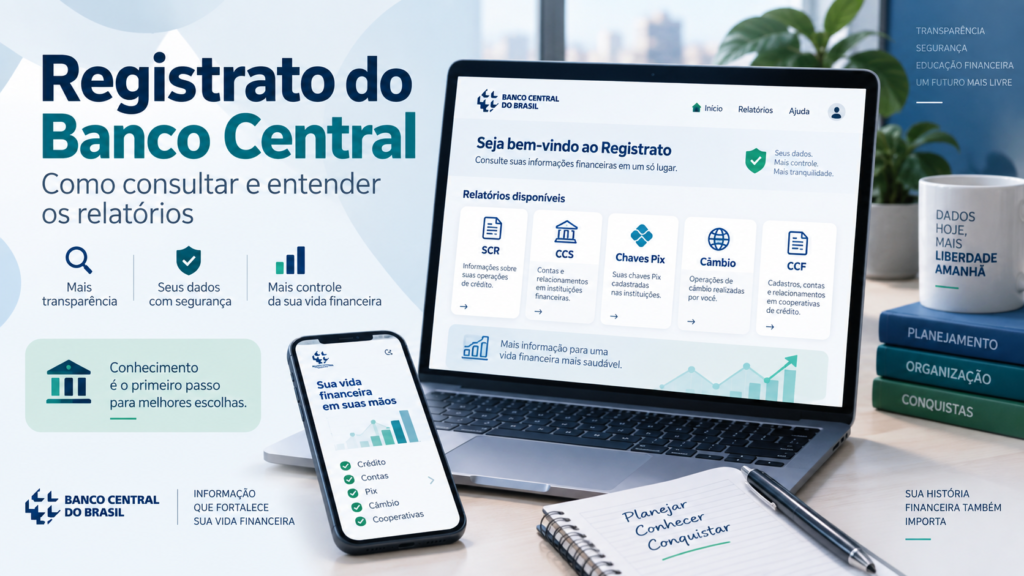
O que é o Registrato do Banco Central e como consultar? Veja o que aparece nos relatórios.
Quem deseja conhecer melhor sua vida financeira tem à disposição uma ferramenta oficial e gratuita do Banco Central: o Registrato. Por meio dele, pessoas e empresas podem acessar relatórios com informações importantes sobre relacionamentos com instituições financeiras, empréstimos, financiamentos, limites de crédito, chaves Pix, operações de câmbio e cheques sem fundos.
O serviço é especialmente útil para quem quer saber quais dívidas aparecem no sistema financeiro, verificar se existe alguma conta bancária desconhecida, conferir empréstimos contratados, identificar uma possível chave Pix cadastrada sem autorização ou simplesmente organizar melhor as próprias informações financeiras.
Apesar disso, ainda existem muitas dúvidas sobre o funcionamento do Registrato. Algumas pessoas acreditam que ele é uma espécie de cadastro de negativados do Banco Central. Outras imaginam que consultar o sistema reduz o Score ou prejudica futuras solicitações de crédito.
Nenhuma dessas interpretações descreve corretamente a ferramenta.
O Registrato não calcula Score e não funciona como Serasa ou SPC. Ele reúne relatórios baseados em informações enviadas por instituições financeiras e mantidas nos sistemas do Banco Central. O objetivo é permitir que o próprio cidadão conheça melhor seus relacionamentos e operações no Sistema Financeiro Nacional.
O que é o Registrato?
O Registrato é um serviço disponibilizado pelo Banco Central do Brasil para consulta de informações financeiras vinculadas a pessoas físicas e jurídicas.
Atualmente, os relatórios são acessados pela área logada do Meu BC. O usuário consegue visualizar dados provenientes de diferentes sistemas mantidos ou administrados pelo Banco Central.
A ferramenta é gratuita.
Entre os relatórios disponíveis estão informações sobre empréstimos e financiamentos, contas e relacionamentos bancários, chaves Pix, operações de câmbio e transferências internacionais e cheques sem fundos.
Esses documentos possuem finalidades diferentes. Por isso, entender o que cada um mostra é fundamental para não interpretar as informações de maneira errada.
O Registrato mostra o seu Score?
Não.
O Registrato não apresenta uma pontuação de crédito semelhante ao Serasa Score.
Score é uma ferramenta estatística criada por gestores ou instituições para estimar risco de inadimplência. Já os relatórios do Banco Central apresentam dados relacionados a operações e relacionamentos financeiros.
Por exemplo, o relatório do SCR pode mostrar que uma pessoa possui financiamento de veículo, empréstimos e limites de cartão ou cheque especial. Essas informações podem ser relevantes para uma instituição que esteja realizando uma análise de crédito, mas o Registrato não transforma esses dados em uma nota pública de 0 a 1.000.
Portanto, SCR, Registrato e Score são conceitos diferentes.
Consultar o Registrato faz o Score cair?
Não existe razão para tratar a consulta do próprio Registrato como uma solicitação de crédito.
O usuário está simplesmente acessando informações financeiras próprias mantidas pelo Banco Central.
Isso é diferente de solicitar cartão, empréstimo ou financiamento a uma empresa que realizará uma consulta de risco para decidir se concede crédito.
Assim, o consumidor pode utilizar o Registrato como ferramenta de acompanhamento de sua situação financeira sem enxergar a consulta como algo que, por si só, prejudicará sua pontuação.
Quais relatórios existem no Registrato?
O Banco Central lista atualmente cinco grupos principais de relatórios no Registrato: Chaves Pix, Empréstimos e Financiamentos (SCR), Contas e Relacionamentos (CCS), Câmbio e Transferências Internacionais e Cheques Sem Fundos (CCF).
Cada relatório responde a perguntas diferentes.
O SCR ajuda a entender dívidas e compromissos de crédito. O CCS mostra com quais instituições existe ou existiu relacionamento. O relatório Pix mostra chaves cadastradas. O relatório de câmbio apresenta operações de moeda estrangeira e transferências internacionais. Já o CCF informa ocorrências de cheques devolvidos pelos motivos abrangidos pelo cadastro.
O que é o Relatório de Empréstimos e Financiamentos — SCR?
O relatório relacionado ao Sistema de Informações de Crédito, conhecido como SCR, é provavelmente um dos mais procurados.
Ele apresenta informações sobre dívidas e compromissos com instituições do Sistema Financeiro Nacional.
Podem aparecer saldo devedor, tipo de operação, situação da dívida, limites de crédito e outras informações relacionadas às operações registradas.
Entre os limites que podem constar estão cartão de crédito e cheque especial.
Isso faz do relatório uma ferramenta importante para entender o nível de endividamento antes de assumir uma nova dívida.
Por exemplo, alguém que pretende financiar um imóvel pode consultar o SCR para verificar quais financiamentos e empréstimos ainda estão registrados em seu nome.
Ter uma operação no SCR significa estar negativado?
Não.
Esse é um dos maiores equívocos envolvendo o sistema.
O SCR não é simplesmente uma lista de inadimplentes. Ele também apresenta operações que estão sendo pagas normalmente.
Uma pessoa pode possuir financiamento de veículo completamente em dia e essa operação aparecer no relatório.
Portanto, a existência de uma dívida registrada não significa automaticamente que existe atraso ou negativação.
É necessário observar a situação apresentada no relatório.
Por que o SCR é importante para os bancos?
Quando uma instituição analisa um novo empréstimo ou financiamento, ela precisa compreender o grau de endividamento do cliente.
Alguém pode possuir um ótimo histórico de pagamentos, mas já ter grande parte da renda comprometida com outros contratos.
Informações do SCR podem auxiliar a instituição nessa análise, observadas as regras de acesso e autorização aplicáveis.
Por isso, o relatório é útil tanto para o banco quanto para o próprio consumidor.
O cidadão pode descobrir, antes de solicitar um financiamento, que ainda possui vários contratos ativos e decidir reduzir o endividamento antes de assumir uma nova parcela.
O SCR é atualizado imediatamente?
Não.
As informações do SCR são enviadas pelas instituições ao Banco Central periodicamente, e o relatório não funciona como um extrato bancário atualizado segundo a segundo.
O Banco Central informa que os dados são enviados uma vez por mês.
Se uma dívida foi paga ou renegociada durante determinado mês, a situação atualizada pode aparecer somente posteriormente. O BC orienta que, em geral, se aguarde até o final do mês seguinte para consultar o relatório atualizado.
Se for necessário comprovar a quitação antes dessa atualização, o consumidor deve solicitar um comprovante diretamente ao banco credor.
Uma dívida atrasada desaparece do histórico depois do pagamento?
Não necessariamente.
O SCR preserva o histórico das informações dos períodos anteriores.
Se uma operação esteve atrasada em determinado mês, o relatório daquele período continuará demonstrando que existiu atraso, mesmo que posteriormente a obrigação tenha sido regularizada.
Isso não significa que a dívida continuará sendo apresentada como atualmente vencida para sempre.
Significa apenas que o histórico daquele período não é reescrito.
Essa diferença é importante para interpretar corretamente relatórios antigos.
O que é o Relatório de Contas e Relacionamentos — CCS?
O Relatório de Contas e Relacionamentos, conhecido como CCS, mostra em quais bancos e instituições uma pessoa possui ou possuiu conta, investimento ou outro relacionamento informado ao Banco Central.
Ele também mostra a data de início do relacionamento e, quando encerrado, a data de término.
Esse relatório pode ser extremamente útil para identificar uma conta que o consumidor não reconhece.
Imagine alguém que utiliza apenas três bancos, mas encontra no CCS uma quarta instituição desconhecida. Esse dado merece investigação.
O relatório pode ser utilizado justamente para ajudar a identificar eventual abertura fraudulenta de conta utilizando o CPF ou CNPJ da vítima.
O CCS mostra saldo e movimentação das contas?
Não.
O relatório não apresenta extrato, saldo bancário ou todas as movimentações realizadas.
Também não é um relatório completo com todos os detalhes operacionais da conta.
O objetivo principal é informar a existência do relacionamento com a instituição.
Se o usuário precisar de extratos, movimentações ou detalhes da conta, deverá procurar diretamente o banco correspondente.
Por quanto tempo aparecem relacionamentos no CCS?
O Banco Central informa que o relatório contém relacionamentos iniciados a partir de 1º de janeiro de 2001 e também determinados relacionamentos anteriores que ainda estavam ativos ao final do ano 2000.
Isso significa que contas encerradas há bastante tempo podem aparecer no histórico, dependendo do período e das condições informadas pelo sistema.
Encontrar um relacionamento encerrado não significa que aquela conta continue aberta.
Observe sempre as datas apresentadas.
Com que rapidez o CCS é atualizado?
O relatório é atualizado diariamente, mas pode existir atraso de até dois dias úteis entre a abertura de uma nova conta ou relacionamento e sua apresentação no sistema.
Por isso, uma conta aberta hoje pode não aparecer imediatamente.
Da mesma forma, se houver alguma dúvida urgente sobre determinada instituição, o ideal é contatá-la diretamente.
Como funciona o Relatório de Chaves Pix?
O relatório de Chaves Pix permite descobrir quais chaves estão cadastradas em nome do usuário e a quais contas e instituições elas estão vinculadas.
Existem atualmente duas modalidades: Chaves Atuais e Relatório Completo.
O relatório de Chaves Atuais mostra as chaves ativas e informações sobre as contas vinculadas, além da situação de cada chave.
Já o Relatório Completo inclui também o histórico de chaves excluídas e informações adicionais relacionadas às alterações.
Esse segundo relatório pode levar até dois dias para ficar disponível.
Por que consultar suas Chaves Pix?
Uma das principais utilidades é verificar se existe alguma chave vinculada ao CPF ou CNPJ sem autorização.
Por exemplo, se o consumidor encontra seu CPF associado a uma conta em uma instituição que nunca utilizou, deve investigar imediatamente.
O relatório também ajuda a identificar em qual banco está cadastrada determinada chave, o que pode ser útil para quem possui contas em várias instituições.
O relatório de Chaves Pix é atualizado em tempo real conforme as informações são registradas pelas instituições.
O que fazer se aparecer uma chave Pix desconhecida?
Primeiro, identifique qual instituição aparece vinculada à chave.
Depois, entre em contato com os canais oficiais do banco ou instituição de pagamento e informe que não reconhece o cadastro.
Peça esclarecimentos e solicite a correção quando necessário.
Se o problema não for resolvido pelos canais primários, pode ser necessário utilizar a Ouvidoria e posteriormente os canais de reclamação disponíveis no Banco Central.
Uma chave desconhecida pode indicar desde um erro até uma possível fraude, por isso não deve ser ignorada.
O que mostra o Relatório de Câmbio e Transferências Internacionais?
Esse relatório apresenta operações de compra ou venda de moeda estrangeira e transferências internacionais vinculadas ao usuário.
Ele pode ser utilizado para consultar operações realizadas no passado, conferir se existe alguma movimentação que não foi reconhecida e comprovar determinados recebimentos ou pagamentos em moeda estrangeira.
O Banco Central não disponibiliza nesse relatório uma cópia do contrato de câmbio.
Se o consumidor precisar do documento contratual completo, deverá procurar a instituição com a qual a operação foi realizada.
O relatório de câmbio é atualizado imediatamente?
Não.
O prazo é diferente dos demais relatórios.
Segundo o Banco Central, as instituições autorizadas podem enviar as informações em até 44 dias depois da liquidação da operação.
Isso significa que uma transferência internacional recente pode ainda não aparecer.
Por isso, é importante observar a data da operação antes de concluir que existe um erro.
O que é o Relatório de Cheques Sem Fundos — CCF?
O Relatório de Cheques Sem Fundos apresenta informações relacionadas a cheques devolvidos pelos motivos que geram inclusão no Cadastro de Emitentes de Cheques sem Fundos.
O documento pode mostrar informações como identificação do correntista, instituição responsável, conta, valor do cheque, motivo e data da devolução e data de inclusão.
Embora o cheque tenha perdido espaço para Pix, cartões e transferências eletrônicas, o CCF continua sendo um dos relatórios disponibilizados pelo Registrato.
Quem utilizou cheques no passado pode consultar o relatório para verificar a existência de ocorrência.
Depois de regularizar um cheque, quando o registro é excluído?
O Banco Central informa que, depois de comprovada a regularização do cheque nas condições aplicáveis, a exclusão do CCF deve ocorrer em até dez dias úteis.
Se a informação permanecer depois do prazo ou estiver incorreta, o consumidor deve procurar a instituição responsável pelo registro.
Como acessar o Registrato?
O acesso aos relatórios pode ser realizado pela área logada do Meu BC.
Atualmente, o Banco Central exige Conta GOV.BR de nível prata ou ouro e verificação em duas etapas habilitada para o acesso direto aos relatórios financeiros do Registrato.
O procedimento pode ser resumido da seguinte forma:
- Acesse o site oficial do Banco Central e entre na área Meu BC.
- Escolha a opção de login utilizando a Conta GOV.BR.
- Use uma conta de nível prata ou ouro.
- Certifique-se de que a verificação em duas etapas está habilitada.
- Faça a autenticação utilizando o código gerado pelo aplicativo GOV.BR quando solicitado.
- Na área logada, escolha o relatório desejado.
- Selecione o período ou demais opções disponíveis no relatório.
- Consulte as informações e salve o documento quando necessário.
Como ativar a verificação em duas etapas?
A verificação em duas etapas é configurada no aplicativo GOV.BR.
O usuário deve entrar na área de segurança da conta e ativar a funcionalidade.
Depois disso, o acesso ao Registrato exigirá também o código de segurança gerado pelo aplicativo.
Essa camada adicional reduz o risco de alguém acessar informações financeiras sensíveis apenas porque conseguiu descobrir a senha do titular.
Como o Registrato possui informações bancárias importantes, esse nível adicional de proteção é especialmente relevante.
O Registrato é gratuito?
Sim. A consulta dos próprios relatórios é oferecida gratuitamente pelo Banco Central.
Desconfie de pessoas que cobram valores apenas para “liberar” acesso ao sistema ou afirmam possuir acesso especial aos relatórios.
O usuário pode realizar diretamente suas consultas pelos canais oficiais.
O Registrato mostra todas as dívidas de uma pessoa?
Não.
Essa é outra distinção importante.
O SCR está relacionado a operações e compromissos informados pelas instituições participantes do Sistema Financeiro Nacional dentro das regras do sistema.
Uma dívida com uma loja, condomínio, prestador de serviço ou outra obrigação que não faça parte do escopo do SCR não necessariamente aparecerá no relatório.
Portanto, consultar o Registrato não substitui todas as outras formas de acompanhamento financeiro.
Ele deve ser visto como uma das fontes disponíveis.
Registrato e Serasa são a mesma coisa?
Não.
A Serasa é um birô de crédito que mantém bases e produtos utilizados em análises de risco e proteção ao crédito.
O Registrato é uma ferramenta oficial do Banco Central para acesso a determinados relatórios do sistema financeiro.
Uma dívida pode aparecer em um relatório do SCR e não representar uma negativação na Serasa.
Da mesma maneira, uma dívida negativada em um birô pode não aparecer no SCR se não fizer parte das operações abrangidas pelo sistema.
As duas fontes podem ser complementares, mas não devem ser confundidas.
Registrato e Cadastro Positivo são a mesma coisa?
Também não.
O Cadastro Positivo reúne informações relacionadas ao histórico de crédito e pagamentos para auxiliar análises de risco.
O Registrato permite ao usuário consultar relatórios de sistemas financeiros administrados pelo Banco Central.
Embora determinadas operações financeiras possam aparecer em diferentes contextos, as ferramentas possuem finalidades e regras próprias.
O que fazer se encontrar um empréstimo que não reconhece?
Se aparecer no SCR uma operação desconhecida, a responsabilidade pelo registro é da instituição financeira indicada no relatório.
O primeiro passo é entrar em contato com os canais tradicionais da instituição, como agência, atendimento ou SAC.
Informe que não reconhece a dívida e solicite investigação e correção.
Guarde todos os protocolos.
Se o problema não for resolvido, procure a Ouvidoria da instituição.
Caso ainda exista divergência, é possível registrar reclamação junto ao Banco Central.
Quando houver indícios de fraude, também pode ser necessário registrar boletim de ocorrência e verificar se existem outras contas ou produtos desconhecidos.
E se os dados estiverem incorretos?
O Banco Central recebe grande parte das informações das próprias instituições financeiras.
Por isso, geralmente a correção precisa ser feita na origem.
Se o saldo, a situação de uma dívida ou algum outro dado estiver errado, procure a instituição indicada no relatório.
O Banco Central não substitui o banco na correção de um contrato específico.
Depois que a instituição corrige e envia os novos dados, a informação deverá aparecer nos ciclos de atualização correspondentes ao relatório.
O Registrato ajuda a prevenir fraudes?
Sim, principalmente como ferramenta de monitoramento.
O CCS pode revelar relacionamento bancário desconhecido. O SCR pode mostrar empréstimo que o titular não contratou. O relatório Pix pode indicar uma chave vinculada a uma instituição desconhecida. O relatório de câmbio pode revelar operação internacional não reconhecida.
Isso não significa que o Registrato impeça a fraude antes de acontecer.
Sua função é permitir maior visibilidade das informações, ajudando o consumidor a detectar possíveis irregularidades.
Com que frequência vale a pena consultar?
Não existe uma regra obrigatória.
Para a maioria das pessoas, uma consulta periódica é suficiente.
Também vale acessar os relatórios antes de solicitar um financiamento importante, principalmente para conferir endividamento e possíveis inconsistências.
Depois de perda de documentos, roubo de celular ou suspeita de fraude, pode ser prudente intensificar temporariamente o monitoramento.
O Registrato ajuda antes de pedir financiamento?
Sim.
Antes de solicitar financiamento imobiliário ou de veículo, o relatório do SCR pode ajudar o consumidor a visualizar seus compromissos financeiros.
Isso permite identificar empréstimos, saldos e limites que podem influenciar a capacidade de assumir uma nova parcela.
Se o nível de endividamento estiver elevado, a pessoa pode decidir quitar algumas obrigações antes de solicitar novo crédito.
Essa análise preventiva evita surpresas durante o processo bancário.
O Registrato deve fazer parte da organização financeira?
Pode ser uma ferramenta bastante útil.
Organização financeira não significa apenas controlar despesas do mês. Também significa conhecer os contratos de crédito existentes, instituições com as quais se mantém relacionamento e possíveis riscos de fraude.
Ao combinar orçamento mensal, acompanhamento do CPF e consultas periódicas aos relatórios do Banco Central, o consumidor passa a ter uma visão mais ampla de sua vida financeira.
Conclusão: o Registrato ajuda você a conhecer melhor sua vida financeira
O Registrato é uma das ferramentas oficiais mais importantes disponibilizadas pelo Banco Central para que cidadãos acompanhem suas próprias informações no Sistema Financeiro Nacional.
Ele não calcula Score e não funciona como um cadastro tradicional de negativados.
Por meio do serviço, é possível consultar relatórios de Empréstimos e Financiamentos (SCR), Contas e Relacionamentos (CCS), Chaves Pix, Câmbio e Transferências Internacionais e Cheques Sem Fundos.
O SCR ajuda a conhecer dívidas, saldos, situação das operações e determinados limites de crédito. O CCS permite identificar instituições com as quais existe ou existiu relacionamento. O relatório Pix ajuda a verificar chaves cadastradas em nome do titular. Já os relatórios de câmbio e CCF apresentam informações específicas sobre essas operações.
Os relatórios possuem prazos de atualização diferentes. Por isso, uma informação recente pode não aparecer imediatamente em determinadas consultas.
O acesso direto é feito pela área Meu BC utilizando Conta GOV.BR prata ou ouro e verificação em duas etapas.
Se surgir alguma operação desconhecida ou informação incorreta, o primeiro passo geralmente é procurar a instituição responsável pelo registro. Caso o problema não seja resolvido, Ouvidoria e canais de reclamação do Banco Central podem ser utilizados conforme a situação.
Consultar o Registrato periodicamente ajuda a identificar possíveis fraudes, conhecer o próprio endividamento e chegar mais preparado antes de solicitar um novo empréstimo ou financiamento.
Quanto mais informações uma pessoa possui sobre sua própria vida financeira, melhores tendem a ser suas condições para controlar dívidas, identificar problemas rapidamente e tomar decisões de crédito com mais segurança.