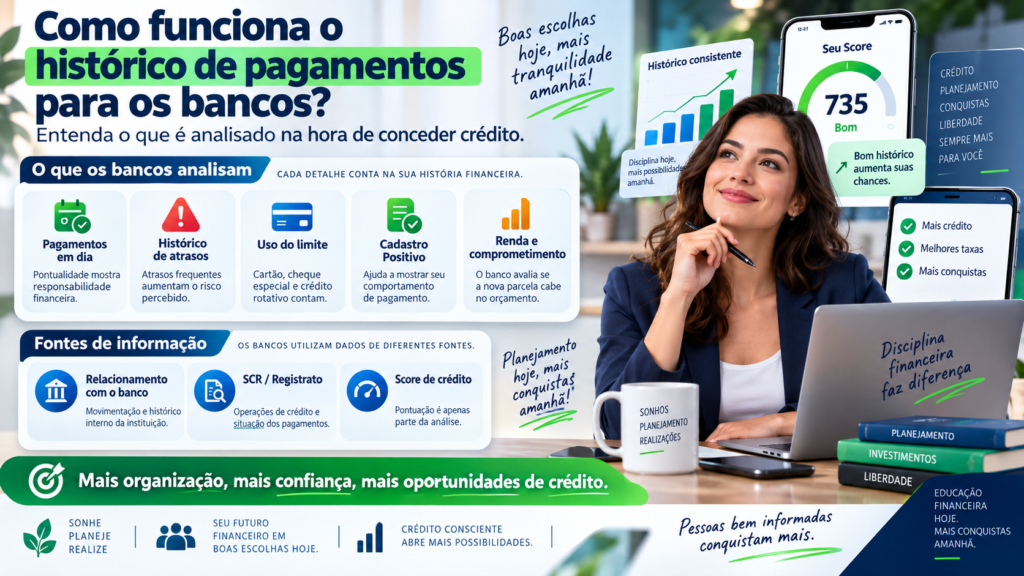
Como funciona o histórico de pagamentos para os bancos? Entenda o que é analisado na hora de conceder crédito.
Quando uma pessoa solicita um cartão de crédito, empréstimo, financiamento ou aumento de limite, o banco precisa responder a uma pergunta fundamental: qual é a probabilidade de esse cliente pagar a nova obrigação conforme combinado?
Para chegar a essa resposta, as instituições financeiras não analisam apenas se o consumidor está com o nome limpo ou qual é o seu Score. Um dos elementos mais importantes na avaliação pode ser o histórico de pagamentos, que mostra como a pessoa se comportou diante das obrigações financeiras assumidas ao longo do tempo.
Pagamentos feitos dentro do prazo, atrasos recorrentes, empréstimos quitados, utilização de limites, renegociações e dívidas ainda existentes podem contribuir para formar um retrato financeiro mais completo.
Além disso, os bancos podem possuir informações próprias sobre seus clientes e utilizar outras fontes permitidas para análise de risco. Entre elas estão o Cadastro Positivo, informações do Sistema de Informações de Crédito do Banco Central, conhecido como SCR, e dados fornecidos pelo próprio consumidor.
Por isso, duas pessoas com a mesma renda e até com um Score semelhante podem receber ofertas completamente diferentes de crédito.
Entender como esse processo funciona ajuda a explicar por que alguns clientes conseguem limites maiores, taxas menores e aprovações rápidas enquanto outros enfrentam recusas mesmo sem possuir uma negativação aparente.
O que é histórico de pagamentos?
O histórico de pagamentos representa o comportamento do consumidor em relação às obrigações financeiras que assumiu. Ele permite observar se contratos foram pagos corretamente, se ocorreram atrasos e como as dívidas evoluíram ao longo do tempo.
Imagine uma pessoa que contratou um financiamento de veículo por 48 meses e pagou todas as parcelas dentro do vencimento. Esse comportamento cria informações diferentes das de um cliente que atrasou várias parcelas, renegociou a dívida diversas vezes ou deixou de efetuar pagamentos.
Da mesma maneira, a utilização de um cartão de crédito pode gerar um histórico. O banco sabe o valor das faturas, os pagamentos realizados, a utilização do limite e eventuais atrasos daquele cartão emitido pela própria instituição.
O importante é perceber que uma análise de crédito normalmente observa comportamento ao longo do tempo, e não apenas uma fotografia do momento da solicitação.
O banco sabe se eu pago minhas contas em dia?
Em determinadas situações, sim. Porém, não existe um único banco de dados contendo absolutamente tudo que uma pessoa compra e paga.
O banco que mantém relacionamento direto com o cliente possui informações sobre os produtos contratados naquela própria instituição. Se você possui um cartão emitido pelo banco, por exemplo, ele consegue acompanhar o comportamento de pagamento desse cartão.
Se possui um empréstimo na instituição, o banco também sabe se as parcelas estão sendo quitadas dentro do prazo.
Além dessas informações próprias, as instituições podem utilizar dados provenientes de fontes como o Cadastro Positivo e, observadas as regras de acesso, informações do SCR.
Por isso, uma instituição com a qual você mantém relacionamento há vários anos pode conhecer melhor seu comportamento financeiro do que um banco no qual você acabou de abrir uma conta.
O que é o histórico interno do banco?
O histórico interno é formado a partir do relacionamento que o próprio cliente possui com aquela instituição.
O banco pode avaliar, conforme suas políticas e os produtos utilizados, informações como pontualidade no pagamento de empréstimos, comportamento das faturas de cartão, utilização de cheque especial, contratos anteriores e cumprimento de renegociações.
Também podem existir modelos internos de classificação de risco que combinam várias informações para estimar a capacidade e a probabilidade de pagamento do cliente.
Isso explica uma situação bastante comum: alguém pode ter um bom Score em um birô de crédito e, ainda assim, não conseguir limite elevado em determinado banco. A instituição pode possuir informações internas que resultam em uma avaliação diferente.
O contrário também pode acontecer. Um cliente antigo, com histórico positivo e relacionamento sólido com determinada instituição, pode receber condições que outra pessoa com Score semelhante não receberia.
O que é o Cadastro Positivo?
O Cadastro Positivo reúne informações relacionadas ao histórico de crédito e de pagamentos de pessoas físicas e jurídicas.
Em vez de considerar apenas registros negativos, ele permite que o mercado tenha uma visão mais ampla sobre o comportamento financeiro do consumidor.
As informações podem ser originadas de bancos, instituições autorizadas pelo Banco Central, empresas que concedem crédito e prestadores de determinados serviços continuados.
O histórico pode envolver operações de crédito e obrigações com informações como valores contratados, quantidade de parcelas, vencimentos e pagamentos realizados.
Dessa maneira, quem possui um longo histórico de obrigações pagas corretamente pode ter esse comportamento considerado nos modelos de análise.
O Cadastro Positivo mostra tudo o que eu compro?
Não. O objetivo do Cadastro Positivo não é criar uma lista detalhada dos produtos comprados pelo consumidor.
Em uma operação de crédito, podem existir informações financeiras relacionadas ao contrato, valores, parcelas, vencimentos e liquidações. Isso é diferente de informar exatamente quais produtos foram adquiridos.
Se uma pessoa utiliza um financiamento para comprar determinado bem, o histórico está relacionado principalmente à operação financeira e ao cumprimento das obrigações.
Essa distinção é importante porque muitas pessoas imaginam que instituições financeiras conseguem visualizar cada compra realizada pelo consumidor em qualquer estabelecimento. O sistema de análise de crédito não funciona dessa maneira.
Qual a diferença entre Score e histórico de pagamentos?
O histórico de pagamentos é uma fonte de informação. O Score é uma pontuação calculada a partir de diferentes variáveis.
O gestor de banco de dados pode utilizar dados sobre pagamentos, dívidas, relacionamento com crédito e outras informações disponíveis para calcular uma estimativa estatística de risco.
Por isso, o Score funciona como uma espécie de síntese de diversos fatores. Já o histórico oferece informações sobre como determinadas obrigações foram cumpridas.
É importante lembrar também que não existe um único Score. Birôs de crédito, bancos e financeiras podem possuir modelos diferentes.
Uma instituição pode inclusive desenvolver seu próprio score interno, combinando dados do mercado com informações do relacionamento daquele cliente.
O que é o SCR do Banco Central?
O SCR é o Sistema de Informações de Crédito do Banco Central. Ele reúne informações sobre operações de crédito e compromissos existentes nas instituições participantes do Sistema Financeiro Nacional.
O relatório acessível ao cidadão por meio do Registrato permite visualizar informações sobre empréstimos, financiamentos, limites de crédito e outros compromissos registrados no sistema.
Também é possível verificar se determinadas operações estão em dia ou em atraso, conforme as informações enviadas pelas instituições.
O SCR não deve ser confundido com um cadastro tradicional de negativados. Ele possui uma finalidade mais ampla de supervisão e informação do sistema de crédito.
Para as instituições financeiras, informações do SCR podem ajudar a conhecer melhor a exposição de crédito de determinado cliente.
O banco pode consultar meu SCR?
As instituições financeiras podem consultar informações de clientes no SCR observando as regras aplicáveis, entre elas a necessidade de autorização expressa do cliente para essa consulta.
Na prática, essa autorização pode fazer parte dos procedimentos realizados quando uma pessoa solicita determinado produto financeiro.
A instituição consegue então avaliar informações consolidadas relacionadas às operações de crédito registradas no sistema.
Esse mecanismo ajuda a impedir que a análise seja realizada apenas com base no relacionamento que o consumidor possui com um único banco.
Se uma pessoa já possui vários empréstimos em outras instituições, por exemplo, esse nível de exposição pode ser relevante para a decisão de conceder um novo financiamento.
O Registrato mostra o mesmo que o banco vê?
O Registrato é uma ferramenta disponibilizada pelo Banco Central para que pessoas físicas e jurídicas consultem determinados relatórios sobre seu relacionamento com o sistema financeiro.
Entre eles está o relatório de empréstimos e financiamentos relacionado ao SCR.
Ele pode ser útil para conferir dívidas e compromissos informados pelas instituições, tipos de operação, limites e situações de pagamento.
Consultar essas informações periodicamente permite conhecer melhor o próprio perfil de endividamento e identificar operações desconhecidas ou dados que mereçam verificação.
Entretanto, o banco não baseia sua decisão exclusivamente nesse relatório. A instituição pode utilizar diversos outros critérios em seu motor de crédito.
Um atraso antigo continua prejudicando para sempre?
Não é adequado considerar que um único atraso determinará para sempre o perfil financeiro de alguém.
Modelos de análise observam comportamento e informações disponíveis ao longo do tempo. Eventos recentes e recorrentes podem possuir relevância diferente de um problema isolado ocorrido há muito tempo.
Se uma pessoa enfrentou dificuldades, regularizou as dívidas e posteriormente passou a manter vários compromissos em dia, novos dados positivos começam a fazer parte do histórico.
Isso não significa que todo efeito de um atraso desapareça imediatamente após o pagamento. Os sistemas possuem ciclos de atualização e modelos estatísticos diferentes.
O mais importante é construir consistência depois da regularização.
Pagar uma dívida atrasada melhora o histórico?
Regularizar uma dívida é normalmente muito melhor para o perfil financeiro do que deixá-la indefinidamente sem pagamento.
Quando o débito é quitado, a situação daquela obrigação muda. Porém, o pagamento não significa que todos os sistemas aumentarão instantaneamente o Score ou aprovarão novos limites.
Uma instituição pode avaliar o fato de que houve um atraso e também considerar a posterior quitação.
Com o tempo, pagamentos realizados corretamente em outros contratos podem demonstrar uma mudança de comportamento.
Por isso, quem acabou de quitar uma pendência deve evitar a expectativa de que o crédito será normalizado em poucas horas. Reconstruir um histórico pode ser um processo gradual.
Renegociar uma dívida é ruim para o banco?
Renegociar uma obrigação não deve ser confundido automaticamente com deixar de pagar.
Quando uma pessoa percebe que não conseguirá cumprir as condições originais e negocia uma nova forma de pagamento, ela pode evitar que o problema continue crescendo.
Entretanto, a existência de renegociações frequentes pode ser considerada na avaliação de risco, principalmente quando indica dificuldade recorrente para cumprir os contratos originalmente assumidos.
Depois da renegociação, cumprir rigorosamente o novo acordo torna-se especialmente importante.
Uma pessoa que renegocia e paga todas as novas parcelas corretamente apresenta um comportamento diferente daquela que rompe repetidamente os acordos firmados.
Pagar somente o mínimo do cartão influencia a análise?
O pagamento mínimo ou parcial de uma fatura pode resultar no financiamento do saldo restante, conforme as condições aplicáveis ao cartão.
Isso não é necessariamente igual a simplesmente abandonar o pagamento da fatura, mas pode aumentar o endividamento e indicar que o consumidor está utilizando crédito para financiar despesas que não conseguiu quitar integralmente naquele mês.
Quando esse comportamento se repete, a dívida pode comprometer uma parcela crescente da renda.
O banco emissor do cartão consegue observar esse comportamento diretamente, pois possui o histórico do próprio produto.
Por isso, manter a fatura em um valor compatível com o orçamento é mais importante do que simplesmente possuir um limite alto.
Usar todo o limite do cartão é ruim?
A utilização do limite pode entrar em modelos internos de risco, principalmente quando é constantemente elevada e acompanhada de dificuldade para pagamento.
Uma pessoa que possui R$ 20 mil de limite, mas utiliza praticamente todo esse valor todos os meses, pode apresentar uma situação financeira diferente daquela que usa apenas uma pequena parte e paga integralmente as faturas.
Isso não significa que existe uma porcentagem universal a partir da qual todos os bancos reduzirão automaticamente o crédito.
Cada instituição possui políticas próprias.
O ponto principal é que limite de cartão não deve ser interpretado como extensão da renda. Quanto maior o saldo acumulado, maior poderá ser o comprometimento das receitas futuras.
Ter muitos empréstimos em dia prejudica?
Mesmo que todos estejam sendo pagos corretamente, vários empréstimos simultâneos podem representar alto comprometimento financeiro.
Na análise de uma nova operação, o banco não quer saber apenas se as parcelas atuais estão em dia. Ele também precisa estimar se existe capacidade para assumir mais uma obrigação.
Imagine uma pessoa com renda de R$ 8 mil que possui diversos financiamentos consumindo grande parte do orçamento mensal. Mesmo sem qualquer atraso, um novo crédito pode representar risco adicional.
Por isso, bom histórico de pagamento e capacidade de pagamento são conceitos relacionados, mas diferentes.
Ser um bom pagador não significa possuir capacidade ilimitada de endividamento.
A movimentação da conta influencia o crédito?
O relacionamento com a própria instituição pode ser utilizado nos modelos internos de análise conforme as políticas do banco e as regras aplicáveis.
Uma instituição na qual o cliente recebe salário, movimenta recursos e utiliza produtos por vários anos possui mais informações próprias sobre aquele relacionamento do que um banco recém-contratado.
Isso pode ajudar na avaliação da capacidade financeira e do perfil do cliente.
Entretanto, simplesmente movimentar dinheiro artificialmente entre contas com o objetivo de “enganar o sistema” não é uma estratégia confiável para conseguir crédito.
Modelos bancários analisam diferentes variáveis e podem identificar padrões ao longo do tempo. O mais importante é possuir uma vida financeira compatível com os compromissos assumidos.
Qual é o papel da renda na análise?
O histórico de pagamentos mostra como uma pessoa se comportou no passado, enquanto a renda ajuda a estimar sua capacidade atual de assumir novos compromissos.
Os dois elementos podem ser analisados em conjunto.
Uma pessoa pode ter excelente histórico, mas solicitar um financiamento cuja parcela seja incompatível com a renda disponível. Nesse caso, a instituição pode recusar a proposta ou reduzir o valor oferecido.
Da mesma forma, alguém com renda elevada pode enfrentar limitações se possuir histórico recente de inadimplência ou comprometimento excessivo.
Por isso, bancos trabalham com modelos que buscam equilibrar capacidade de pagamento e probabilidade de pagamento.
Open Finance também pode influenciar a análise?
O Open Finance permite que o consumidor autorize o compartilhamento de determinados dados financeiros entre instituições participantes.
Quando existe consentimento, essas informações podem ajudar uma instituição a conhecer melhor o perfil financeiro de um cliente que ainda possui pouco relacionamento com ela.
Isso pode incluir dados relacionados a contas, produtos e operações dentro do escopo autorizado.
Na prática, o consumidor passa a ter maior possibilidade de utilizar seu histórico financeiro para buscar ofertas em diferentes instituições.
O compartilhamento não é simplesmente automático para qualquer empresa: depende das regras do sistema e das autorizações concedidas pelo cliente.
Por que dois bancos oferecem limites diferentes?
Cada banco possui sua própria política de crédito.
Uma instituição pode ser mais conservadora para determinados perfis enquanto outra está interessada em aumentar sua carteira naquele segmento.
Os bancos também podem atribuir pesos diferentes à renda, relacionamento, histórico de pagamentos, Score, endividamento e características da operação solicitada.
Além disso, uma instituição pode ter histórico próprio de vários anos com o cliente, enquanto outra possui poucas informações.
Por isso, uma pessoa pode receber R$ 15 mil de limite em um banco e apenas R$ 3 mil em outro sem que necessariamente exista um erro.
Score alto garante aprovação bancária?
Não. Essa é uma das principais confusões envolvendo análise de crédito.
Um Score elevado pode indicar menor risco estatístico segundo determinada metodologia, mas a decisão final pertence à instituição que está concedendo o crédito.
O banco pode avaliar renda, dívidas existentes, comprometimento financeiro, histórico interno, SCR, política comercial, valor solicitado e diversas outras informações.
Por isso, alguém pode possuir Score alto e ainda receber uma negativa.
Da mesma forma, um cliente com Score intermediário pode receber determinada oferta devido ao relacionamento positivo e às demais características de seu perfil.
Nome limpo significa bom histórico?
Não necessariamente.
Ter o nome limpo significa, de maneira geral, não possuir naquele momento determinada restrição negativa registrada nas bases consultadas.
Mas uma análise moderna pode considerar muito mais informações.
Uma pessoa pode não possuir negativação e, ao mesmo tempo, ter vários empréstimos, alto comprometimento de renda ou histórico recente de atrasos.
Outra pessoa pode ter passado por um problema financeiro no passado, ter regularizado tudo e possuir atualmente um longo histórico de pagamentos pontuais.
É justamente por isso que os bancos procuram analisar um conjunto de informações, e não apenas a existência ou ausência de uma restrição.
Como construir um bom histórico de pagamentos?
Não existe fórmula instantânea. Um histórico sólido é construído com comportamento consistente.
- Pague empréstimos e financiamentos dentro do vencimento: atrasos recorrentes podem indicar maior risco.
- Procure pagar integralmente as faturas do cartão: isso ajuda a evitar o crescimento de dívidas caras.
- Não utilize limites como extensão permanente da renda: cheque especial e cartão são formas de crédito.
- Evite assumir parcelas demais ao mesmo tempo: mesmo pagamentos em dia podem comprometer sua capacidade para novos créditos.
- Regularize dívidas pendentes: deixar uma obrigação aberta indefinidamente tende a ser pior do que buscar uma solução possível.
- Cumpra renegociações: um acordo precisa caber no orçamento para poder ser mantido.
- Acompanhe seu CPF e suas operações: informações incorretas devem ser identificadas e contestadas.
- Consulte seu Registrato: conferir as operações informadas ao Banco Central ajuda a conhecer melhor o próprio endividamento.
Quanto tempo demora para construir um bom histórico?
Não existe um prazo exato.
Histórico financeiro é justamente o resultado do comportamento observado ao longo do tempo. Quanto maior o período de pagamentos consistentes, mais informações podem existir para demonstrar como o consumidor lida com suas obrigações.
Isso também explica por que não existem métodos legítimos capazes de transformar completamente um perfil de crédito em poucos dias.
Pagar uma dívida importante pode melhorar a situação, mas uma instituição ainda poderá observar outros contratos, endividamento e comportamento recente.
O objetivo deve ser construir estabilidade, não tentar produzir uma mudança artificial de pontuação.
É possível consultar o próprio histórico?
Sim. Existem diferentes fontes que podem ser utilizadas pelo próprio consumidor.
O Cadastro Positivo pode ser consultado nos gestores responsáveis pelas respectivas bases, permitindo verificar informações associadas ao histórico cadastrado.
Já o Registrato, do Banco Central, disponibiliza relatórios relacionados ao Sistema Financeiro Nacional, incluindo informações sobre empréstimos e financiamentos registradas no SCR.
Também é recomendável consultar regularmente bancos de dados de crédito para verificar eventuais negativações ou informações desconhecidas.
Esse acompanhamento é especialmente importante antes de solicitar um financiamento de valor elevado. Identificar antecipadamente uma inconsistência permite buscar sua correção antes que ela interfira na análise.
O histórico de pagamento também importa para empresas?
Sim. Empresas também são avaliadas pelo comportamento financeiro.
Em uma análise de crédito empresarial, podem ser considerados histórico de pagamentos, operações bancárias, endividamento, faturamento, restrições, protestos, informações cadastrais e outros indicadores.
O CNPJ que mantém compromissos em dia e apresenta comportamento financeiro consistente pode transmitir um perfil diferente de uma empresa que apresenta atrasos recorrentes ou elevado nível de endividamento.
Além disso, no crédito empresarial os valores costumam ser maiores, tornando a análise de risco ainda mais importante.
Fornecedores que vendem a prazo também podem utilizar informações de crédito antes de estabelecer limites comerciais para novos clientes.
O banco olha apenas para o passado?
Não. Embora o histórico mostre o comportamento anterior, a decisão de crédito também procura estimar o que poderá acontecer no futuro.
Um banco pode analisar se a renda atual é suficiente, quanto da capacidade financeira já está comprometida, qual é o valor da nova operação e quais riscos estão relacionados ao produto solicitado.
Por exemplo, alguém que sempre pagou corretamente pode ter perdido grande parte da renda recentemente e já possuir muitas parcelas contratadas. Nesse caso, apenas um histórico positivo pode não ser suficiente para aprovar um novo financiamento elevado.
O objetivo final é estimar a capacidade e a disposição de pagamento durante o período do novo contrato.
Conclusão: seu histórico financeiro conta uma história para os bancos
O histórico de pagamentos funciona como uma espécie de registro do relacionamento do consumidor com o crédito. Pagamentos em dia, atrasos, empréstimos quitados, utilização de limites e renegociações ajudam a formar uma visão mais completa sobre o comportamento financeiro.
Os bancos podem combinar informações internas com dados provenientes de diferentes fontes, como Cadastro Positivo e SCR, sempre observando as regras de acesso e utilização desses dados.
Isso explica por que possuir apenas o nome limpo ou um Score alto não garante aprovação. A instituição também precisa analisar capacidade de pagamento, endividamento, relacionamento bancário, renda e características da nova operação.
Quem deseja construir um perfil financeiro mais sólido deve priorizar a regularidade. Pagar obrigações no vencimento, controlar o uso de cartão e cheque especial, evitar endividamento excessivo e cumprir renegociações são atitudes que ajudam a formar um histórico mais consistente.
Também é importante acompanhar as próprias informações financeiras. Consultar o Cadastro Positivo, verificar o SCR por meio do Registrato e acompanhar eventuais registros no CPF permite identificar problemas antes de uma nova solicitação de crédito.
Em vez de procurar fórmulas rápidas para aumentar limites ou Score, o melhor caminho é construir um comportamento sustentável. Para os bancos, um histórico consistente ao longo do tempo pode revelar muito mais do que uma pontuação observada isoladamente.